年末調整の地震保険書き方!控除証明書の見方から計算・上限額まで解説
毎年秋から冬にかけて勤務先から配布される「給与所得者の保険料控除申告書」。その用紙の片隅にある「地震保険料控除」の欄を前に、手元のハガキと睨めっこしたままペンを止めてしまう会社員が後を絶ちません。「火災保険と地震保険がセットになっているけれど、どの数字を書けばいいのか」「妻名義で契約した保険は夫の年末調整で出して良いのか」「旧長期損害保険料という謎の選択肢は何なのか」など、税制の細かなルールに直面して戸惑う声は現場に溢れています。
保険料控除は、私たちが納めすぎた税金を取り戻すための正当な権利です。地震大国である日本において、万一の被災に備える自助努力を税制面から後押しするこの制度ですが、書類の転記ミスや添付漏れひとつで数千円から1万円以上の還付金を取りこぼしてしまうリスクが潜んでいます。2026年最新の税制および手続きの実務に即し、控除証明書の正しい読み解き方からミスのない記入手順、万一のトラブル回避策までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:控除申告書には火災保険料ではなく、証明書に記載された「地震保険料控除対象額」のみを転記するのが鉄則
- 要点2:控除上限額は所得税が最大5万円・住民税が最大2.5万円であり、旧長期損害保険料と併用する場合も合算上限が適用される
- 要点3:妻名義の保険でも「生計を一にし、申告者が保険料を負担」していれば夫側の年末調整で申告可能
【記入例あり】年末調整の地震保険の書き方と控除証明書の見方を徹底図解
「給与所得者の保険料控除申告書」の右側中段に位置する「地震保険料控除」のブロックは、一見すると記入項目が多く複雑に見えます。しかし、手元に届いた各損害保険会社や共済からの「地震保険料控除証明書(ハガキまたは圧着シート)」と照らし合わせれば、転記すべき箇所は機械的に決まります。
実務で多くの人がつまずくのが、「保険料の総額」と「控除対象額」の混同です。損害保険各社が発行する証明書には、火災保険料と地震保険料が合算された「年間保険料」と、税額控除の対象となる「地震保険料控除対象額(本年適用額)」が並記されています。ここで年間保険料をそのまま書いてしまうと、勤務先の総務人事部から差し戻しを受けることになります。必ず「地震保険料の対象額」と明記された数字を拾い上げてください。
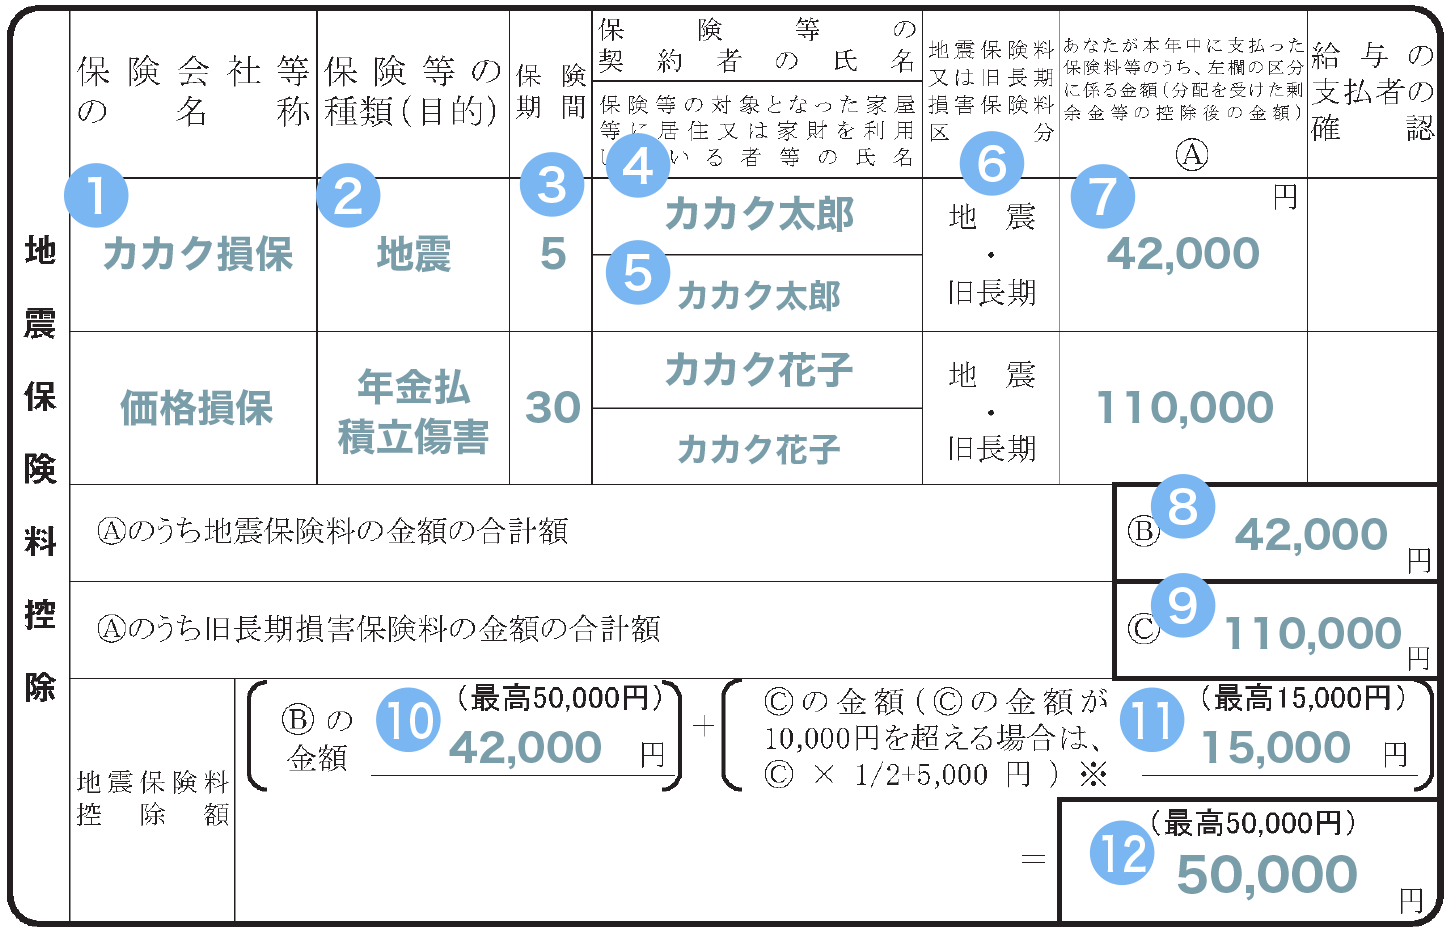
申告書の各欄に記入する具体的な項目と対応関係は以下の通りです。
- 保険会社等の名称:「〇〇損害保険株式会社」や「〇〇県民共済」など、契約先の正式名称を記入。
- 保険等の種類:「地震保険」「火災共済(地震特約)」など、証明書に印字されている種目名をそのまま転記。
- 保険期間:「1年」「5年」など、現在の契約期間を記入。
- 保険等の契約者の氏名:保険を契約している本人の氏名。
- 保険等の対象となった家屋等の利用者の氏名:実際にその家に住んでいる家族の氏名(通常は本人または配偶者)。
- あなたとの続柄:契約者・利用者が申告者本人なら「本人」、配偶者なら「妻」や「夫」。
- 控除区分:証明書の区分に従い、「地震」または「旧長期」の該当する方にチェック(〇印)を入れる。
- あなたが本年中に支払った保険料等の金額:証明書記載の「控除対象保険料額(本年適用分)」を転記。
一括年払いや複数年契約を結んでいる場合でも、証明書には「本年分の申告対象額」があらかじめ計算されて印字されています。自身で契約年数で割るなどの計算を行う必要はありません。
旧長期損害保険料との違いは?併用時の計算方法と上限額のシミュレーション
申告書の区分欄にある「旧長期損害保険料」という項目を見て、疑問を抱く方は少なくありません。これは2006年(平成18年)の税制改正で損害保険料控除が廃止された際、経過措置として残された特例枠です。「2006年12月31日までに締結された契約」「保険期間が10年以上」「満期返戻金がある」という3つの要件をすべて満たす損害保険契約のみが該当します。現在新規で加入できる損害保険には存在しないため、2007年以降に加入した保険はすべて「地震」の区分に該当します。
控除上限額の構造を理解することは、年末調整による手取り額の最大化に直結します。地震保険料控除の上限額は所得税が最大50,000円、住民税が最大25,000円です。支払った保険料が5万円以下であればその全額が所得から控除され、5万円を超えた場合は一律5万円が控除額となります。
以下の比較表は、地震保険料と旧長期損害保険料の計算ロジック、および還付の目安を整理したデータです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 地震保険料控除(所得税) | 5万円以下:支払額全額 5万円超:一律50,000円 | 戸建て:年2万〜5万円 マンション:年1万〜3万円 | 支払額が5万円に達していれば満額控除の恩恵をフルに享受可能。 |
| 地震保険料控除(住民税) | 5万円以下:支払額×1/2 5万円超:一律25,000円 | 翌年度の特別徴収税額に反映 | 住民税は半額換算となるため、所得税控除枠とは計算式が異なる点に留意。 |
| 旧長期損害保険料(所得税) | 1万円以下:全額 1万超2万以下:支払額×1/2+5千円 2万円超:一律15,000円 | 2006年末以前の旧特約契約 | 上限は1.5万円と低め。地震保険と重複がある場合は合算計算が必要。 |
| 両者を併用する場合の全体枠 | 合算して所得税最大50,000円 住民税最大25,000円 | 双方を合計しても枠は拡大しない | 地震保険料単体で5万円を超えている場合、旧長期を申告しても控除額は増えない。 |
| 実際の還付金額目安 | 年収500万円世帯(所得税率10%+住民税率10%): 約7,500円前後の手取り増 | 年収や課税所得区分により数千円〜1万円前後の幅 | 「支払った5万円が戻る」わけではなく「課税所得から引かれる」点への理解が必須。 |
「地震保険料控除でいくら戻るか」という疑問に対し、多くの人が「支払った5万円がそのまま口座に戻ってくる」と勘違いしがちです。実態は、所得税率10%の給与所得者であれば所得税5,000円が12月の給与で還付され、さらに翌年6月からの住民税が2,500円(控除枠2.5万円×10%)安くなるという仕組みです。合計で年間約7,500円の節税効果を生み出します。
【実態検証】妻名義やマンション契約はどう書く?現場で多発する疑問と生の声
国税庁の基本通達や損保協会のガイドラインを精査すると明快である一方、一般の家庭内で最も混乱を引き起こしているのが「名義問題」と「集合住宅の特殊性」です。SNSや知恵袋の税務相談コミュニティを観察すると、「住宅ローンは夫だが火災保険の名義は妻になっている」「マンションの管理組合から謎のハガキが届いた」といった生々しい戸惑いが毎年11月になると無数に投稿されています。
大手企業の労務担当者に取材したところ、「妻名義の保険証券だからといって申告を諦めてしまっているケースが驚くほど多い」という実態が浮き彫りになりました。所得税法上、地震保険料控除の対象となるのは「居住者が自己又は自己と生計を一にする配偶者その他の親族の有する家屋等を対象とする保険」です。契約者名義が妻であっても、同一の財布で生活している家庭で、実質的に夫の収入から保険料を支払っている実態があれば、夫の年末調整で申告しても税務上まったく問題ありません。
共働き夫婦の場合、どちらの申告書で提出すべきかという選択肢が生じます。税負担を最も圧縮するセオリーは、「夫婦のうち所得税率(課税所得)が高い側の年末調整で申告する」ことです。所得税率は累進課税であるため、税率5%の配偶者よりも税率20%の側で控除枠を使った方が、手元に残る還付金額は大きくなります。
マンション購入者の場合は、さらに「専有部分」と「共用部分」の区別に注意を払う必要があります。
- 専有部分(室内・家財):自身が個別に加入している火災保険・地震保険。保険会社から自宅へ控除証明書が郵送される。
- 共用部分(エントランス・廊下・構造部):マンション管理組合が一括して地震保険に加入している場合がある。この場合、管理組合や管理委託会社から各住戸の持分割合に応じた「地震保険料控除証明書」が配布される。
「共用部分の証明書は数百円から数千円の端数だから」と破棄してしまう住民も見受けられますが、専有部分の保険料と合算して上限5万円に達していなければ、この少額の証明書も合算して控除額を積み上げることが可能です。
共済加入者における盲点も見逃せません。都道府県民共済の「新型火災共済+地震特約」や「こくみん共済coop」などを利用している場合、控除対象となるのはあくまで「地震特約部分」のみです。火災共済の掛け金本体は控除対象外となります。共済特有の「割戻金(事業余剰金の返還)」が発生している場合、証明書にはあらかじめ割戻金を差し引いた「申告対象実質額」が記載されているため、記載数値をそのまま書き写すのがルールです。

一般に知られていない盲点とネットの誤解|証明書紛失や添付忘れのリカバリー術
年末調整の書類回収時期は、総務現場が最もピリピリする季節です。その現場で毎年のように繰り返されるトラブルが「控除証明書の紛失」と「添付忘れ」です。
「ハガキを捨ててしまったかもしれない」「会社の提出期限である11月中旬までに原本が見つからない」と焦る必要はありません。現在、主要な損害保険会社(東京海上日動、三井住友海上、損保ジャパン、あいおいニッセイ同和など)は、契約者向けWebマイページから控除証明書(PDFファイル)の即時ダウンロード発行サービスを提供しています。電子提出に対応している職場であればそのPDFデータをそのままアップロードでき、紙提出が義務付けられている会社であっても、国税庁の「QRコード付証明書作成システム」を経由して印刷すれば、原本として正式に受理されます。
万一、電話窓口で再発行ハガキの郵送を依頼する場合、手元に届くまで通常3営業日から1週間程度を要します。もし勤務先の社内締め切りに間に合わなかったとしても、以下のリカバリー手段が法的に担保されています。
- 翌年1月の再年調:給与計算の最終確定前(翌年1月下旬頃まで)であれば、勤務先の総務部へ追加提出することで年末調整をやり直してもらえるケースがある。
- 翌年2月16日以降の確定申告:会社の年末調整から漏れてしまっても、源泉徴収票と控除証明書を添えて確定申告を行えば、指定口座に控除分が全額還付される。
- 5年間の還付申告枠:「過去数年間、地震保険に入っていたのに年末調整で出し忘れていた」という場合でも、過去5年間に遡って「還付申告」を行うことが可能。管轄税務署へ申告書を提出すれば、払いすぎた税金は後からでも回収できる。
ネット上にはびこる最大の誤解のひとつに、「火災保険の領収書を添付すれば控除される」というものがあります。かつて存在した「損害保険料控除」は2006年末に廃止されており、現在は純粋な火災保険料は1円たりとも控除対象になりません。「火災保険証書」そのものを申告書にホチキス留めして提出し、差し戻しを食らうケースは後を絶ちません。提出義務があるのはあくまで「地震保険料控除証明書」です。
【2026年最新変更点】年末調整のデジタル化とマイナポータル連携がもたらす現場の地殻変動
年末調整を巡る環境は、デジタル庁と国税庁主導による電子化推進によって激変の渦中にあります。2026年現在の年末調整において顕著なのは、「マイナポータル連携による控除証明書の完全自動取り込み」の普及です。
従来の「ハガキを待ち、封を開け、ボールペンで細かな枠に書き写し、ハサミと糊で貼り付ける」という煩雑な作業は、急速に過去の遺物となりつつあります。民間損保各社とマイナポータル、そして企業の労務管理システム(SmartHR、オフィスステーション、freee人事労務など)がAPI連携したことにより、従業員は画面上の認証を行うだけで、加入している地震保険の控除対象額が申告書データへミリ単位の狂いもなく自動反映される体制が整いました。
このDX推進により、控除証明書ハガキの紛失リスクや手書き時の桁間違いといったヒューマンエラーは根本から排除されつつあります。一方、注意を怠ってはならないのが「社内システムの過渡期による分断」です。大企業を中心にペーパーレス化が完了する一方、中小企業では依然として紙の申告書と原本ハガキの提出を必須としている事業所が多数混在しています。
勤務先が指定する提出フォーマット(紙提出か、クラウド入力か)を早い段階で確認し、電子データ(XMLファイル)での取得が必要なのか、従来通りの郵送ハガキを保管すべきなのかを見極めることが、無駄な二度手間を防ぐための決定打となります。

【プロの結論】世帯の固定費最適化とリスクマネジメントから導く判断基準
税制のテクニカルな記入ルール以上に重要なのは、地震保険料控除という制度を「家族の経済的レジリエンス(回復力)」の観点からどう位置づけるかという視点です。
家族社会学や生活設計の視点から見ると、夫婦や家族間における保険の契約関係には、家庭内の「心理的バウンダリー(境界線)」や家計管理の構造が色濃く反映されます。どちらが建物を所有し、どちらが保険料を支弁しているのか。名義や負担関係を曖昧にしたまま「何となく夫の年末調整で落としている」家庭は少なくありません。しかし、保険金の受取人指定や万一の離婚・相続時における財産分与を考慮した際、契約名義と実際の保険料負担者の不一致は、将来的な税務摩擦や権利争いの火種になり得ます。
地震保険料控除を最大限に活用し、世帯の防衛力を高めるための「選択の判断基準」を以下に示します。
【積極的に控除枠を使い切るべき世帯】
- 住宅ローンを抱える持ち家世帯:万一の大規模被災時、建物の再建費用と二重ローンのリスクを最小化するため、建物・家財ともに地震保険の上限付帯が必須。支払保険料が5万円を超えるため、毎年所得税・住民税の満額控除枠を必ず消化すべきです。
- 共働きで所得格差のある世帯:課税所得が高い側の親族が保険料を引き落とし口座として負担し、そちらの年末調整で申告することで、世帯全体としての手取り額を合法的に最大化できます。
【慎重な確認と見直しが必要な世帯】
- 賃貸住宅で少額短期保険に加入している単身者・世帯:賃貸契約時に不動産屋から勧められた家財保険の中には、そもそも地震特約が含まれていないプランや、「少額短期保険業者」の引き受けによるものがあります。少額短期保険業者が引き受ける保険は、法律上、地震保険料控除の適用対象外となるため、控除証明書自体が発行されません。「毎年出しているつもりで控除されていなかった」という盲点に陥らないよう、証券の引受元を確認する必要があります。
- 長期一括払いを選択している高齢世帯:契約初年度に全額控除を使い切ったと錯覚し、2年目以降に送られてくる「本年分の控除証明書」を捨ててしまうケースが頻発しています。一括払いであっても毎年分割して控除が適用されるため、年金受給者であっても確定申告を通じた控除申告を怠ってはなりません。
【年末 調整 地震 保険 書き方】に関するよくある質問(FAQ)
Q1:保険会社から届いたハガキに「火災保険料」と「地震保険料」の両方が載っています。申告書には足した金額を書くのですか?
A1:合算してはいけません。火災保険料は所得控除の対象外です。必ずハガキの「地震保険料控除の申告対象額(本年適用額)」という欄に印字されている、地震保険部分の金額のみを書き写してください。合計額を書いてしまうと勤務先のチェックで差し戻されます。
Q2:妻名義で契約している地震保険ですが、夫である私の年末調整で申告しても税務署から怒られませんか?
A2:生計を一にする配偶者の契約であり、かつ申告者本人(夫)が保険料を実質的に負担している実態があれば、法的に問題なく申告できます。申告書の「契約者の氏名」には妻の名前を書き、「あなたとの続柄」に「妻」と記入した上で、夫の控除申告書として提出してください。
Q3:10月にマイホームへ引っ越し、保険を新しく掛け直しました。旧居の保険と新居の保険、2枚の証明書がある場合はどうすればいいですか?
A3:本年中に双方の保険料を支払っており、かつ解約返戻金等で全額精算されていない適用期間があれば、2枚とも申告書に記入して合算できます。2行に分けてそれぞれの保険会社名や金額を記入し、合計額を算出してください。ただし、合算した支払額が5万円を超えても、適用される控除上限額は所得税5万円(住民税2.5万円)までとなります。
まとめ:損をしないための正確な知識と確実な手続き
年末調整の地震保険料控除は、制度の輪郭と控除証明書の読み方さえ掴んでしまえば、決して難解な手続きではありません。最も危険なのは、「よく分からないから空欄のまま出してしまう」「少額だからとハガキを放置する」という無知による損失です。
地震保険の保険料は、近年の大規模自然災害の頻発を背景に改定が続いており、家計における固定費の負担感は増しています。だからこそ、国が用意したセーフティネット支援である税額控除を漏れなく回収し、手取りを最大化させる意識が重要です。手元に届いたハガキの「地震保険料対象額」を確認し、デジタル申告または申告書への正確な転記を済ませて、確実な還付を勝ち取ってください。 (出典: 年末 調整 地震 保険 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。