給与の社会保険料がおかしい?手取り激減の理由と明細の罠をプロが暴く
「給与明細を開いた瞬間、目を疑った」「昇給したはずなのに、なぜか先月より手取りが減っている」。毎月の給料日に、SNSやコミュニティサイト上で繰り返される会社員たちの切実な叫びです。額面給与から容赦なく差し引かれる健康保険料や厚生年金保険料の額を見て、システムの不具合や会社の計算ミスを疑いたくなる衝動に駆られた経験を持つ方は少なくありません。
給与から天引きされる控除額が跳ね上がり、手取りが急激に減ってしまった背景には、労働者の多くが見落としがちな「標準報酬月額」の決定ルールや、春先の働き方が時間差で直撃する制度上のからくりが存在します。制度の仕組みを正しく把握しないまま放置していると、家計に深刻なダメージを及ぼすだけでなく、実際に発生している企業の労務処理ミスを見逃してしまう危険性すらあります。今、あなたの給与明細で何が起きているのか、その真相を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与の社会保険料が急増した最大の要因は、4月〜6月の残業代を反映した「定時決定」が9月・10月支給分の明細に反映されたことにある。
- 要点2:社会保険料は実際の給与額ではなく「標準報酬月額(全50等級)」で機械的に算出されるため、わずか数円の差で等級が跳ね上がり手取りが減る逆転現象が起きる。
- 要点3:会社側の等級届出漏れや料率更新の遅れによる「給与計算ミス」も現実に多発しており、自力で明細と公定料率を照合・確認する自衛策が不可欠である。
【実態検証】給料明細を見た会社員のリアルな悲鳴と手取り激減の真実
「40代を迎えて介護保険料が引かれ始めたとはいえ、控除合計が10万円を突破したのは納得がいかない」「残業を減らして生活防衛を図っているのに、保険料の引き落とし額が一向に下がらない」。大手相談掲示板やSNS上には、給与明細の控除欄に対する怒りと困惑の声が連日投稿されています。特に社会保険料で手取りが減った原因が分からないまま、家計のやりくりに頭を抱える世帯は後を絶ちません。
厚生労働省や日本年金機構の公開データによると、会社員が負担する社会保険料(健康保険、厚生年金保険、雇用保険、40歳以上は介護保険)は、額面給与に対して合計でおよそ15%前後(労使折半前の全体では約30%)に達しています。手取り額の推移を長期的に取材してきたファイナンシャルプランナーは次のように指摘します。
「昇給によって基本給が1万円上がったとしても、等級が1段階上がれば保険料の自己負担額が数千円増額され、さらに所得税や住民税の増分が重なることで、実質的な可処分所得が前年より目減りするケースは珍しくありません。給与明細を見て『おかしい』と感じる直感は、労働経済学的な視点からも極めて自然な反応といえます」
労働者が直面している違和感の正体は、個人の金銭感覚のズレではなく、実態給与と保険料算定の間に横たわる構造的なタイムラグにあります。一体どのようなメカニズムで控除額が決定されているのか、その決定打となる計算プロセスを紐解いていきます。

なぜ10月から社会保険料が上がるのか?「4月・5月・6月の残業」と標準報酬月額の決定打
社会保険料が急に高くなった理由を突き詰めていくと、ほぼすべてのケースで毎年春の働き方に突き当たります。会社員が納める健康保険料や厚生年金保険料は、毎月の実際の給与額に対して直接パーセンテージを掛けているわけではありません。毎年1回、基本給や残業手当、通勤交通費などを合算した金額をもとに標準報酬月額の計算方法に則って等級を決め直す「定時決定」という手続きが取られています。
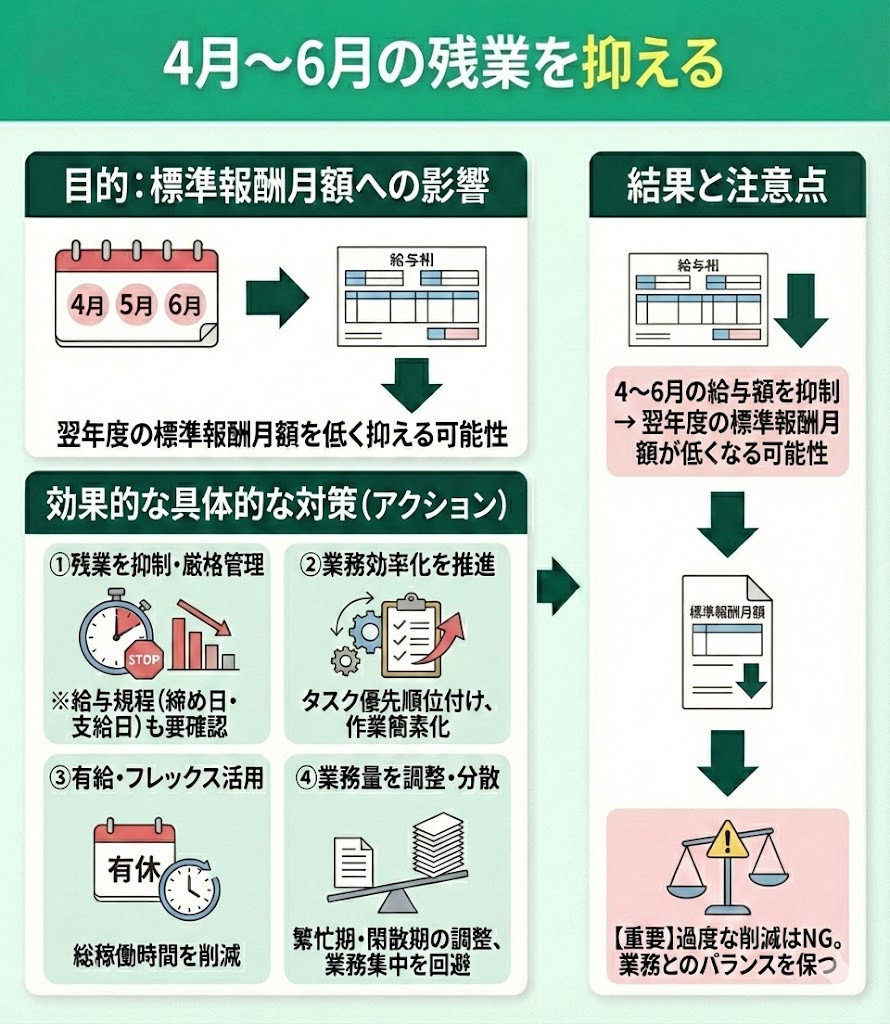
この算定期間に指定されているのが「4月・5月・6月の3カ月間」です。この3カ月間に実際に支払われた報酬の平均値を算定基礎とし、決定した新しい等級がその年の9月から翌年8月までの1年間、原則として適用され続けます。
給与計算の締め日と支払日の関係上、9月分の保険料は翌月支給の給与から天引きする「翌月控除」を採用している企業が多いため、10月から社会保険料が上がる理由はまさにこの新等級の反映によるものです。4月から6月に繁忙期を迎えて多額の残業手当を受け取っていたり、休日出勤が重なっていたりした場合、その3カ月間の報酬平均が跳ね上がり、10月の明細で大幅な手取り減となって跳ね返ってきます。
4月5月6月の残業と社会保険料の相関関係は極めて強く、この春先のピーク時に稼いだ一時的な残業代のせいで、残業がゼロになった秋以降も「高い保険料」を丸1年間払い続けなければならないという理不尽な状況が生まれます。
定時決定と随時改定の違いを整理する
一方で、年度の途中で給与が大きく変動した場合には「随時改定(月額変更届、通称:月変)」と呼ばれる例外ルールが発動します。定時決定と随時改定の違いを正しく把握しておくことは、給与明細の妥当性を判断する上で欠かせません。
基本給の昇給や降給、役職手当の新設など「固定的賃金の変動」が発生し、その月以降の連続する3カ月間の報酬平均が、従来の標準報酬月額と比べて2等級以上の差が生じた場合にのみ随時改定が行われます。単に残業代の多寡だけで2等級以上の差が出たとしても、基本給などの固定的賃金が変わっていなければ随時改定の対象にはならず、定時決定で決まった高い等級のまま据え置かれます。この仕組みこそが、「残業が減ったのに保険料が下がらないのはおかしい」という不信感を生む根本原因です。
【データ徹底比較】社会保険料の推移と会社負担・自己負担の知られざる実態
日本の社会保険料率は、過去20年以上にわたって静かに引き上げられ続けてきました。給料が上がらない中で手取りが削られ続けている実態を、客観的なデータで検証します。以下は、東京都の協会けんぽに加入する一般的な会社員を想定した主要保険料率と負担構造の推移です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 厚生年金保険料率 | 18.300%(本人負担9.15%) | 2004年以降段階的引き上げを経て2017年に上限固定 | 率は据え置きだが、標準報酬月額の上限引き上げ議論が続き高所得層の実質負担は増加傾向。 |
| 健康保険料率(協会けんぽ東京) | 9.98%前後(本人負担約4.99%) | 2000年代初頭の8%台前半から大幅に上昇 | 高齢化に伴う医療費膨張により組合健保・協会けんぽ共に高止まりが常態化。 |
| 介護保険料率(40歳以上) | 1.60%前後(本人負担約0.80%) | 創設時(2000年)の0.56%から約3倍に膨張 | 40歳を迎えた労働者が「手取りの急減」を実感する直接のトリガーとなっている。 |
| 雇用保険料率(一般の事業) | 1.55%(本人負担0.60%) | 過去の0.3%(本人負担)水準から財政逼迫で引き上げ | 育児休業給付金の利用拡大等に対応するため、高水準の拠出が維持されている。 |
厚生年金保険料と健康保険料の推移を振り返ると、平成初期と比べて労働者の負担率は明白に重くなっています。ここで注目すべきは社会保険料の会社負担と自己負担の原則です。会社員の場合、健康保険・厚生年金・介護保険の保険料は事業主と従業員が半分ずつ支払う「労使折半」が義務付けられています。
つまり、給与明細から天引きされている金額と同額を、会社側も裏で支払っています。会社側から見れば「額面給与+約15%の法定福利費」が実質的な人件費となっており、この見えない重圧が基本給の大幅な引き上げを阻む一因にもなっています。

社会保険料が高すぎる噂の真相と2026年最新の制度改正が及ぼす影響
インターネット上では「社会保険は実質的な第2の税金であり、国による合法的な搾取ではないか」という過激な言説が散見されます。こうした社会保険料が高すぎる噂の真相を検証すると、単なる感情論では片付けられない客観的根拠が存在します。
所得税には基礎控除や配偶者控除、各種の税額控除が細かく設定されているのに対し、社会保険料の算定基準となる標準報酬月額にはそうした生活配慮型の控除が一切適用されません。額面年収が同額であれば、独身者であっても要扶養者を抱える世帯主であっても、全く同じ金額が強制的に徴収されます。累進課税が機能する税金以上に「逆進的で負担感が重い」と批判される所以です。
さらに混迷を深めているのが、2026年最新の社会保険制度改正を巡る動きです。政府は少子化対策の安定財源を確保するため、「子ども・子育て支援金制度」の導入を決定し、医療保険の枠組みを通じて保険料への上乗せ徴収を開始する準備を進めています。公表試算では加入者1人あたり月数百円程度と説明されているものの、実質的な所得水準や加入する健康保険組合の財政状況によっては、月額1,000円を超える実質的な負担増が生じる可能性が指摘されています。
また、短時間労働者(パート・アルバイト)に対する社会保険の適用拡大も最終局面に突入しており、企業規模要件の撤廃や週所定労働時間20時間以上を対象とする見直しが進んでいます。これにより「手取りを減らしたくないために就労時間をセーブする労働者」と「人手不足に悩む事業主」の間の摩擦が一段と先鋭化しています。
単なる制度の仕組みか、それとも「給与計算ミス」か?確認手順と相談先
社会保険料がおかしいと感じた際、制度の仕組みだけでなく給与明細の社会保険料計算ミスという人的エラーの可能性も疑わなければなりません。中小企業はもちろんのこと、急成長中のスタートアップや労務のアウトソーシング先でも、誤った計算や手続きの遅延による天引きミスが少なからず発生しています。
現場で実際に多発している計算ミスの典型例は以下の3点です。
- 前年の標準報酬月額の据え置きミス:9月に改定された新しい等級を10月給与計算ソフトに入力し忘れており、前年の古い等級のまま引かれている、あるいはその逆。
- 健康保険組合の料率改定漏れ:毎年3月(4月納付分)に協会けんぽの都道府県別保険料率が改定されるが、給与計算担当者が旧料率のまま計算を続けていた。
- 40歳到達時の介護保険料の二重徴収または開始月の誤認:介護保険第2号被保険者となるのは「40歳に達した日(誕生日の前日)が属する月」からですが、誕生月当月からと勘違いして過徴収している。
自力で給与明細の正当性を確かめるための、給与計算間違いの確認方法と相談先の手順を確立しておくことが重要です。
まずは、日本年金機構から毎年誕生月に送付されてくる「ねんきん定期便」や、行政サービス「マイナポータル」の年金・健康保険ページを開きます。そこに記録されている自身の「標準報酬月額」と、手元の給与明細に記載されている天引き額を照合します。協会けんぽや所属する健康保険組合の公式サイトに掲載されている「保険料額表」を確認し、該当する等級の「折半額(本人負担分)」と明細の金額が1円単位で一致しているかを確認してください。
明細の金額と公定表が一致しない場合、まずは社内の人事部や給与計算担当部署へ「計算の根拠となっている標準報酬月額と適用料率を教えてほしい」と事実確認を求めます。万が一、会社側が取り合わない場合や意図的な不正天引きが疑われる場合は、事業所を管轄する年金事務所や労働基準監督署、あるいは総合労働相談コーナーへ給与明細を持参の上で相談してください。
【プロの結論】放置して損する人・慌てず静観してよい人の明確な境界線
社会保険料の跳ね上がりに直面した際、感情的に会社や制度を攻撃する前に、自分が「損をしているのか」「将来的なリターンを得ているのか」を客観的に仕分ける視点が必要です。労働経済と社会保障の観点から導き出される、対処すべき基準は以下の通りです。
【即座に確認・行動を起こすべき人】
- 基本給が下がったにもかかわらず、保険料等級が下がらず手取りが圧迫され続けている人(月額変更届の提出漏れの可能性)。
- 4月〜6月の残業がほぼゼロだったにもかかわらず、10月支給分から保険料が増額された人(前年度のデータ誤入力や他人の等級との取り違えリスク)。
- 40歳未満であるにもかかわらず、介護保険料が天引きされている人(明らかな労務システムのエラー)。
【納得して静観してよい人】
- 4月〜6月に一時的な大型案件やプロジェクトで集中的に残業し、残業代をしっかり受け取っていた人(秋以降の手取り減は痛手ですが、制度通りの適法な定時決定です)。
- 基本給が大幅にベースアップし、手取りは一時的に伸び悩んでいるものの将来の年金受給見込み額を増やしたい人(厚生年金保険料は将来受け取る老齢厚生年金や、万が一の障害厚生年金の給付水準に比例して反映されます)。
社会保険料の引き上げは「現役世代の手取りを奪うコスト」という側面を持つ一方で、高額療養費制度による医療費負担の頭打ちや、休業時の傷病手当金、出産手当金の給付額を引き上げるセーフティネットの機能も内包しています。制度の裏表を理解した上で、自らの給与明細を精査することが極めて重要です。
【社会保険料がおかしい】に関するよくある質問(FAQ)
Q1:4月〜6月の残業を意図的に減らせば、手取りを最大化できますか?
A1:理論上、4月〜6月(3月〜5月の労働分)の残業代を抑えることで、9月以降の標準報酬月額の等級を下げ、翌年1年間の社会保険料を安く抑えることは可能です。ただし、そもそも残業代そのものを受け取らないことになるため、「削減された保険料」よりも「失った残業手当」の額の方が大きくなり、年間の総手取り額で見るとマイナスになるケースが大半です。残業をセーブすること自体を目的にするのではなく、生活リズムの改善や健康維持の副産物として捉えるのが合理的です。
Q2:昇給していないのに突然社会保険料の控除額が上がったのはなぜですか?
A2:基本給が変わっていなくても、通勤手当(交通費)の改定や住宅手当・家族手当の新設・増額が4月〜6月の算定基礎に含まれた可能性があります。また、毎年3月に各都道府県の協会けんぽが医療保険料率を改定するため、等級が変わらなくても料率自体が微増したことで控除額が数十円から数百円単位で上がることがあります。まずは明細の「等級」と「適用料率」の両面を確認してください。
Q3:会社の給与計算ミスで保険料が多く引かれていた場合、過去に遡って返金されますか?
A3:過大に徴収されていた場合は、過去に遡って差額が全額返金されます。社会保険料の徴収誤りや等級訂正は、年金事務所へ「算定基礎届訂正」や「月額変更届訂正」を提出することで過去2年分まで遡及して是正が可能です。過大に天引きされていた保険料は、次回の給与支給時に相殺して還付されるか、差額が一括して口座へ振り込まれる形が一般的です。不審な点があれば泣き寝入りせず、速やかに担当部署へ照会をかけてください。
まとめ:手取り防衛のために給与明細を正しく読み解く視点を持とう
給与明細に記載された社会保険料の引き去り額を見て覚える違和感は、労働者としての健全な危機感の表れです。手取りが減った理由が「4月〜6月の残業に伴う定時決定」という制度上の宿命なのか、それとも「社内の労務計算ミス」なのかを切り分ける知識を持たなければ、不透明な負担感に振り回され続けることになります。
2026年を迎えた現在、少子高齢化に伴う制度改革や支援金の上乗せ徴収など、会社員を取り巻く手取り環境は厳しさを増しています。額面金額の推移だけに一喜一憂するのではなく、標準報酬月額が何等級に設定されているか、適用されている保険料率が正確かを毎月チェックする習慣こそが、自らの大切な生活資金を防衛する確実な防壁となります。 (出典: 社会 保険 料 おかしい(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。