損益計算書と貸借対照表の違いとは?2026年版プロの決算書分析術
決算書を開いた瞬間、無数に並ぶ数字の羅列に圧倒され、そっと画面を閉じてしまった経験を持つビジネスパーソンは少なくありません。特に多くの人がつまずくのが、「損益計算書(PL)」と「貸借対照表(BS)」の根本的な違いと、両者がどのように結びついているのかという相互関係の理解です。売上や利益ばかりを追う営業現場の視点にとどまっていると、企業の真の財務健全性や破綻リスクを見落とす危険性があります。
東京証券取引所による「資本コストや株価を意識した経営」の要請が定着し、企業の「稼ぐ力(収益力)」と「資産の効率性・安全性(財政状態)」を同時に見極める目が厳しく問われる2026年現在、決算書を立体的に読み解くスキルはビジネスパーソン必須の教養となりました。本稿では、財務分析の第一線で活躍するアナリストや経理実務の現場取材に基づき、二大決算書の決定的な違いから連携の仕組み、そしてどちらを先に見るべきかという優先順位まで、余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益計算書(PL)は「1年間の成績表(フロー)」、貸借対照表(BS)は「創業からの健康診断書(ストック)」であり、時間軸の概念が根本から異なる。
- 要点2:両者は孤立しておらず、PLの「当期純利益」がBSの「純資産(繰越利益剰余金)」に注ぎ込まれることで、過去と現在が一本の線で連動している。
- 要点3:分析の鉄則は「安全性(BS)を先に確認してから収益性(PL)を見る」アプローチであり、黒字倒産リスクを回避する唯一の防壁となる。
【基礎知識】損益計算書(PL)と貸借対照表(BS)の決定的な違い|フローとストックの視点
財務諸表の基本を押さえる際、簿記3級財務諸表の必須知識として最初に叩き込まれるのが「フロー」と「ストック」という対比概念です。この2つの視点を明確に区別できなければ、企業の財務実態を把握することはできません。
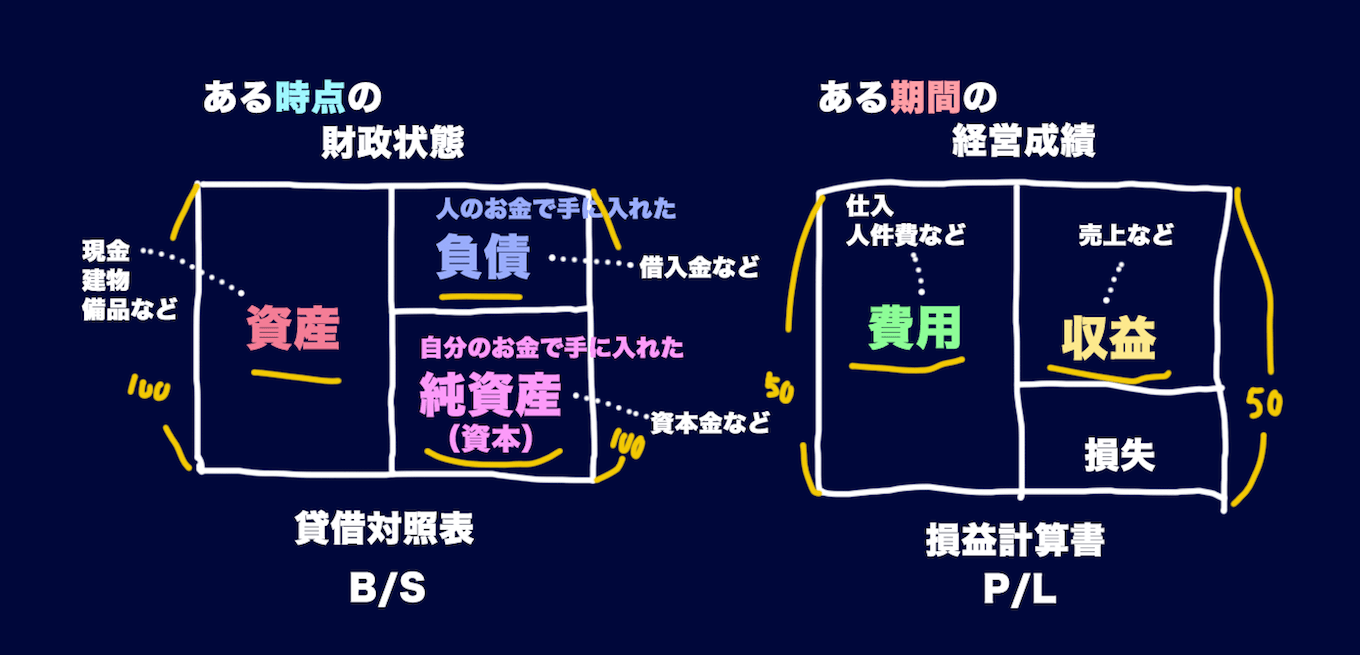
損益計算書(Profit and Loss Statement:PL)は、一定期間(通常は1年間または四半期)において「企業がどれだけ稼ぎ、そのためにいくら使ったのか」を表すフロー(活動量)の記録です。いわば、日々の活動を記録したビデオカメラの映像や、学校の「1年間の成績通知表」に該当します。
一方、貸借対照表(Balance Sheet:BS)は、決算日という特定の一時点において「会社にどれだけの財産があり、どれだけの借金があるのか」を切り取ったストック(蓄積量)の記録です。こちらは特定日の瞬間を捉えたスナップ写真であり、人間で言えば「現在の健康診断書」や「預貯金・資産残高の一覧」と捉えると実態がつかみやすくなります。
財務三表の役割と違いを整理すると、PLが「稼ぐスピードや勢い」を示すのに対し、BSは「過去の全活動の結果として蓄積された体力」を示します。いくらPLで売上を急速に伸ばしていても、BSの体力がすり減っていれば、わずかな不況の波で企業はあっけなく立ち行かなくなります。
構造面においても明快な違いが存在します。貸借対照表の資産負債純資産は、左右で必ず合計金額が一致する「バランス」構造を取っています。左側(借方)の「資産」は会社が集めた資金をどのような形(現金、売掛金、在庫、工場など)で運用しているかを示し、右側(貸方)は「負債(返済義務のある他人資本)」と「純資産(返済義務のない自己資本)」という資金の調達元泉を表します。
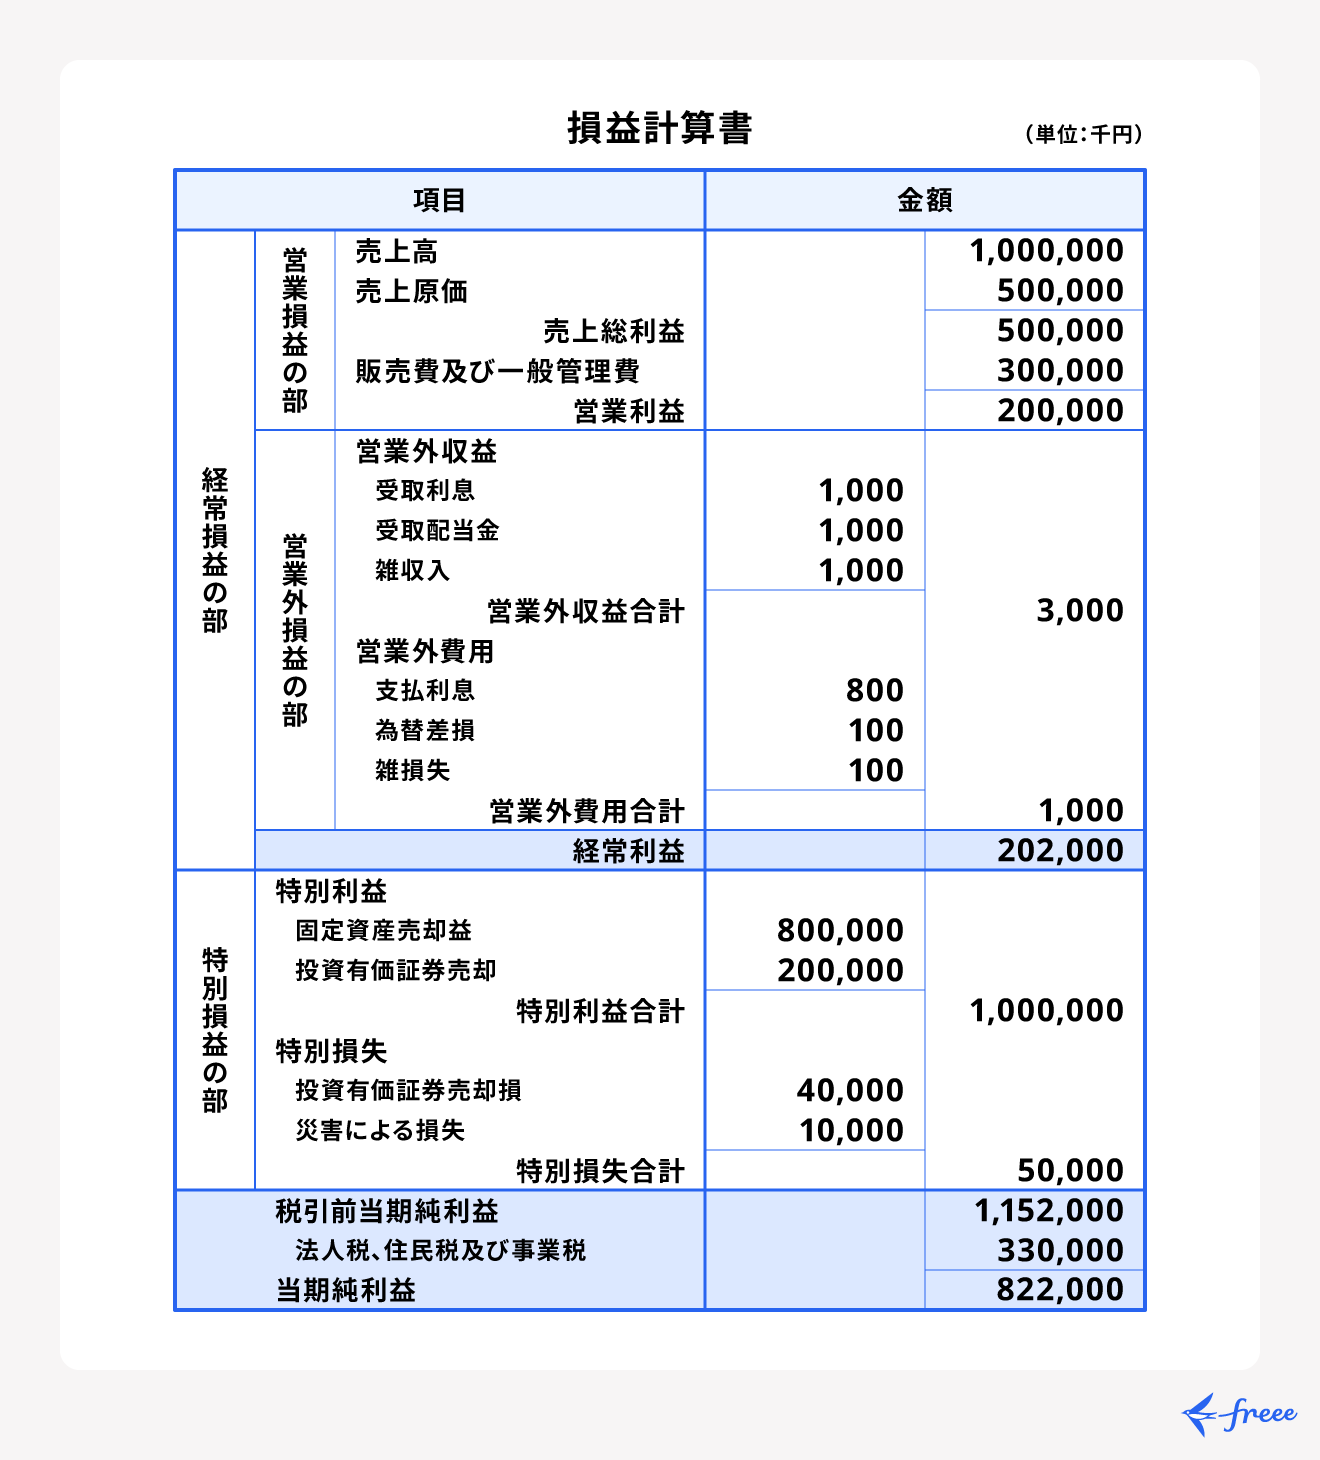
対する損益計算書における5つの利益は、売上高から順次コストを差し引く階層構造になっています。具体的には以下の5段階で構成され、企業の稼ぎ方の質を段階的に浮き彫りにします。
- 売上総利益(粗利):本業の製品・サービスそのものの競争力を示す(売上高 - 売上原価)。
- 営業利益:本業の営業活動全体の稼ぐ力を示す(売上総利益 - 販売費及び一般管理費)。
- 経常利益:財務活動を含めた企業全体の平常運転での収益力を示す(営業利益 + 営業外収益 - 営業外費用)。
- 税引前当期純利益:臨時的な損益を含めたその期の全活動の成果(経常利益 + 特別利益 - 特別損失)。
- 当期純利益:法人税等を支払い、最終的に会社・株主に残る最終利益。
【徹底比較】一目でわかるPLとBSの違いと役割|データ対照一覧
決算書の読み方初心者向け詳細まとめとして、PLとBSの主要な相違点を客観的データや一般的な財務基準とともに構造化しました。企業分析において両者を対比する際の基準表として活用してください。
| 項目 | 損益計算書(PL) | 貸借対照表(BS) | 編集部の見解・評価 |
|---|---|---|---|
| 時間的概念 | 期間(フロー) 1年間・四半期の累計額 | 時点(ストック) 決算日当日の残高 | PLは期が変わるとリセットされるが、BSは創業以来の歴史が蓄積され続ける決定的な差がある。 |
| 提示する本質 | 収益力・成長性 どれだけ効率よく稼いだか | 安全性・財務健全性 倒産せず耐えられる体力があるか | 成長局面ではPLが重視されやすいが、景気後退局面ではBSの強固さが企業の生死を分ける。 |
| 構成要素 | 収益・費用・5つの利益 | 資産・負債・純資産 | BSの「純資産」とPLの「当期純利益」が接続部となり、車輪の両輪として回転する。 |
| 代表的な財務指標 | 営業利益率(製造業平均約5%、優良企業10%超) | 自己資本比率(目安40%以上で安全、20%未満は警戒) | 両者を掛け合わせたROE(自己資本利益率:8〜10%以上目標)こそ投資家が注視する統合指標。 |
| 2026年の注目点 | インフレ下での価格転嫁力と売上原価のコントロール | 新リース会計基準による負債・資産のオンバランス化 | BS膨張に伴い、資産効率(ROA)への影響を分析することが不可欠になっている。 |
【疑問を解消】「どちらを先に見るべきか?」プロが明かす企業分析の優先順位
ビジネスパーソンから最も頻繁に寄せられる疑問が、「決算書を読む際、PLとBSのどちらを先に見るべきなのか?」という問いです。多くのビジネス解説書では、身近で理解しやすい売上や利益が並ぶPLから解説されますが、プロの企業分析においては「まず貸借対照表(BS)から見る」のが鉄則とされています。
どちらを先に分析すべきかの理由について、長年企業審査やM&Aデューデリジェンスを担当してきた大手金融機関のアナリストは次のように証言します。「多くの初心者は売上や純利益の急拡大に目を奪われます。しかし、与信管理や投資判断において最初に行うべきは『この会社は明日潰れないか』という安全確認です。どんなにPLが黒字でも、BSが債務超過寸前であったり、短期的な支払い能力が欠如していれば、投資も取引も成立しません」。
企業分析における財務諸表の見方として、プロが実践する具体的な順序は以下のステップで体系化されています。
- ステップ1(BS確認):安全性の精査
まずBSの「純資産」と「自己資本比率(純資産 ÷ 総資産)」をチェック。一般的に自己資本比率が40%以上あれば財務的に安定しており、20%未満は倒産リスクに留意すべき水準とみなされます。さらに、1年以内に現金化できる「流動資産」が1年以内に返済すべき「流動負債」を上回っているか(流動比率120〜150%以上推奨)を確認し、手元資金の安全性を確認します。 - ステップ2(PL確認):収益構造と成長性の検証
安全性が確認できて初めて、PLに視点を移します。前年同期比での「売上高成長率」とともに、「売上高営業利益率」を精査。本業での利幅がしっかり確保されているか、原材料高や人件費上昇を価格転嫁できているかを評価します。 - ステップ3(両者の照合):資本効率の測定
BSのストックを使ってどれだけ効率的にPLの利益を生み出したかを示す指標、「ROE(自己資本利益率 = 当期純利益 ÷ 自己資本)」や「ROA(総資産利益率 = 当期純利益 ÷ 総資産)」を計算し、経営手腕の巧拙を判断します。
もちろん、競合他社とのシェア争いや新興スタートアップの成長スピードを比較するケースでは、例外的にPLのトップライン(売上高)を先行して追うケースもあります。しかし、取引先の信用調査や中長期的な株式投資においては、「BSで生存確率を測り、PLで飛躍力を測る」という順序を崩してはなりません。
【図解構造】貸借対照表と損益計算書のつながり|当期純利益と繰越利益剰余金の連動
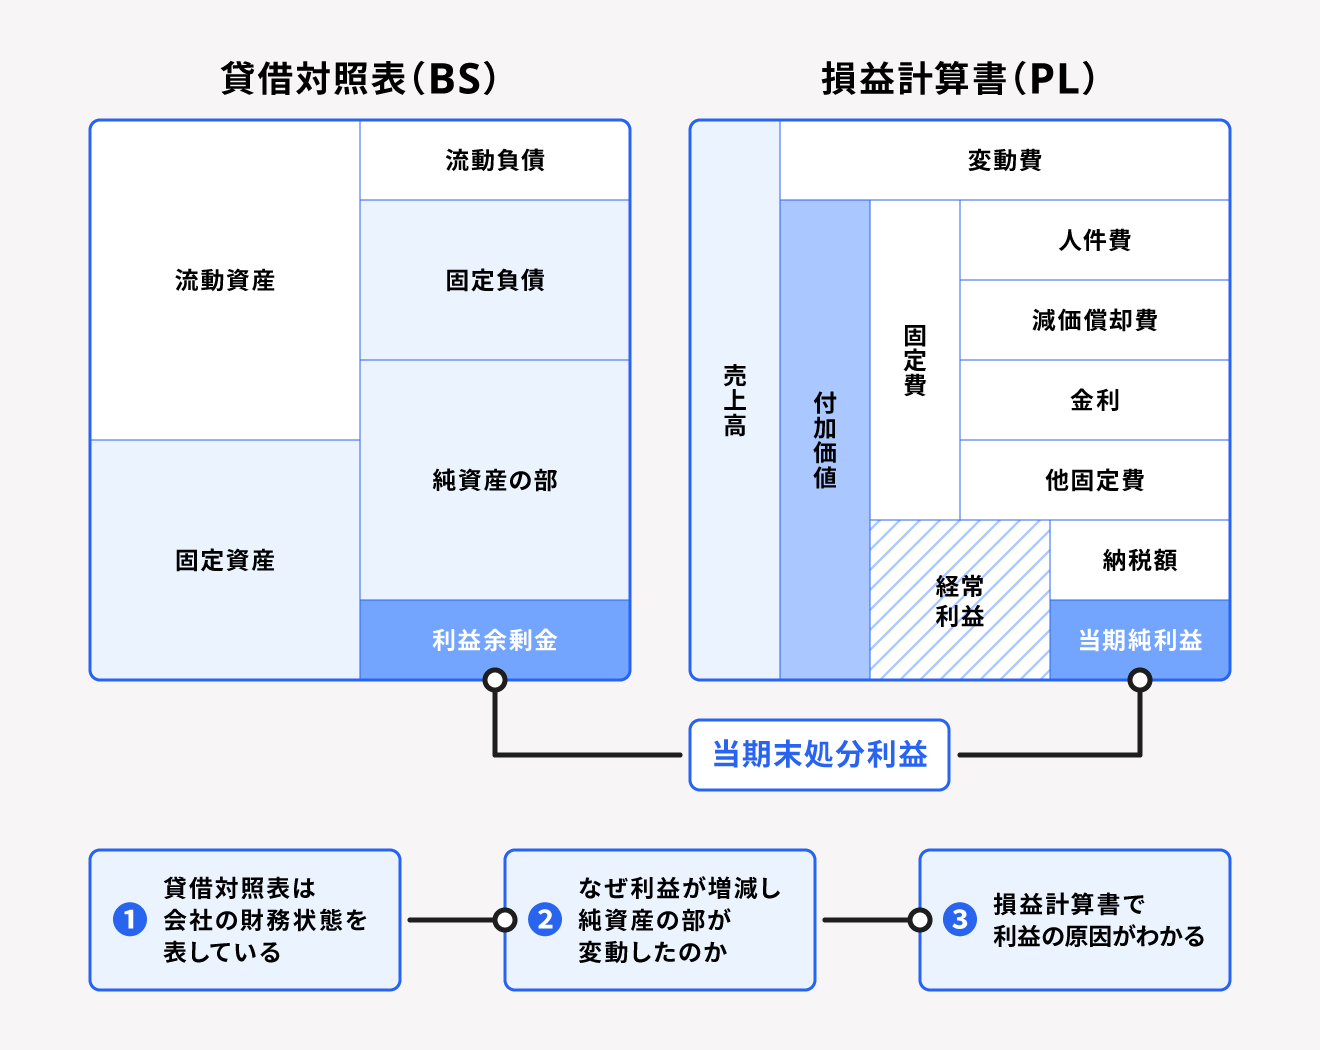
「PLとBSが別々の書類に見えてしまい、どう結びついているのかピンとこない」という悩みも極めて一般的です。しかし実態は、両者は完全に独立した書類ではなく、強固なパイプで結ばれたひとつの統合システムです。
その結びつきの中心に位置するのが、当期純利益と繰越利益剰余金の連動です。貸借対照表と損益計算書のつながりは、以下のメカニズムで成り立っています。
損益計算書で1年間の活動の末に算出された最終成果である「当期純利益」は、そのまま貸借対照表の右下にある「純資産の部」、その中の「繰越利益剰余金」へと全額が注ぎ込まれます。もし企業が1億円の当期純利益を計上し、株主配当を2,000万円支払った場合、差額の8,000万円がBSの繰越利益剰余金に加算され、会社の純資産が8,000万円分厚くなります。
逆に、PLで5,000万円の「当期純損失(赤字)」を出してしまった場合は、BSの繰越利益剰余金から5,000万円が削り取られます。赤字が累積し、過去の蓄積(繰越利益剰余金)を食いつぶして純資産全体がマイナスに転落した状態こそが「債務超過」です。
さらに見落としてはならないのが、キャッシュフロー計算書との関係です。PL上の「利益」は発生主義に基づいて計上されるため、売掛金の未回収や在庫の滞留があると、帳簿上は黒字でも手元に現金がない状態が生じます。この「帳簿上の利益(PL)」と「実際の現金の動き(キャッシュフロー計算書)」、そして「現金の期末残高(BSの現金預金)」という三者の循環を捉えて初めて、財務三表が立体的な全体像として立ち上がってきます。
【実態検証】経理現場・個人投資家の生の声と現場目線で見えたリアル
理論上の理解と、ビジネスの最前線における決算書の運用実態には、しばしば埋めがたい溝が存在します。都内の製造業で財務マネジメントを手がける40代の財務部長は、自社の社内勉強会で起きた象徴的な出来事をこう述懐します。
「営業部門のエース社員が集まる会議でPLとBSのシートを配ったところ、大半が『営業利益』の項目しか見ていませんでした。『今期は粗利5,000万円達成しました!』と誇らしげに報告する営業課長に、BSの売掛金残高が前年比1.8倍に膨らんでいる事実を突きつけると、誰もその重大性を理解できなかったのです。売上を急ぐあまり、回収条件の悪い取引先に製品を流し込み、代金回収が滞っていた。現場がPL至上主義に陥ると、会社はあっという間に資金ショートの瀬戸際に追い込まれます」
また、個人投資家が集うオンラインコミュニティ(SNSや投資系掲示板)の投稿ログを検証すると、「決算短信の売上高急増のニュースに飛びつき、翌週の資金繰り破綻発表で資産の多くを失った」といった苦渋の告白が後を絶ちません。「営業黒字=安全」と思い込み、BSの借入金過多や手元流動性の枯渇を一切確認していなかったことが共通の敗因となっています。
現場の実務家や百戦錬磨の投資家が口を揃えるのは、「売上は幻、利益は意見、キャッシュと純資産こそが真実」という格言です。PLに記載される利益は会計方針(減価償却の方法や引当金の計上基準)によってある程度のブレが生じる一方、BSに刻まれた負債の重みとキャッシュ残高は誤魔化しようのない現実を突きつけます。
【一般に知られていない盲点】「黒字倒産」の罠と2026年最新の会計基準動向
多くのビジネスパーソンが抱く最大の誤解のひとつが、「損益計算書が黒字であれば、会社は絶対に倒産しない」という神話です。しかし、東京商工リサーチ等の倒産集計データが示す通り、倒産企業の約4割は直前期までPL上で黒字を計上していた「黒字倒産」です。
黒字倒産が起きる構造的要因は、PLとBSのタイムラグにあります。商品を掛けで販売した場合、PLには売上と利益が即座に立ちますが、代金がBS上の「売掛金」から「現金預金」に変わるまでには数ヶ月を要します。その入金までの間に、仕入れ代金や従業員の給料、銀行への返済期日が到来し、手元の現金が底をついた瞬間に不渡りとなり倒産に至ります。このメカニズムを理解していれば、PLの黒字だけで企業を評価することがいかに危険であるかが明瞭になります。
また、行動経済学や組織心理学の観点からも、企業の構造的欠陥が指摘されています。経営陣の報酬が単年度のPL業績(売上高や営業利益)に連動している場合、中長期的なBSの健全性を犠牲にしてでも目先の利益を水増ししようとする「近視眼的経営(マイオピア・バイアス)」が働きやすくなります。不採算資産の減損処理を先送りにし、不良在庫を資産計上し続けるといった歪んだインセンティブが、過去の数々の会計不祥事の根底に存在していました。
さらに、2026年最新の会計基準動向において、ビジネスパーソンが注視すべき決定的な地殻変動が起きています。それが、企業会計基準委員会(ASBJ)が公表した企業会計基準第34号「リースに関する会計基準」の適用です。
2027年4月以降開始事業年度からの強制適用を前に、2026年度は早期適用企業や開示準備を進める企業が続出しています。従来の日本基準では、多くのオペレーティング・リース取引(オフィス賃料や設備リースなど)がBSに計上されない「オフバランス取引」として扱われ、PLの費用処理だけで済んでいました。
しかし新基準では、すべてのリース取引について「使用権資産」と「リース負債」をBSの両建てでオンバランス計上することが義務付けられます。これにより、小売業や外食産業、航空・物流業などを中心に、BSの総資産と負債が数千億円規模で急膨張し、自己資本比率の低下やROAの見かけ上の低下が生じるケースが相次いでいます。PLの表面的な数値だけでなく、「BSの構造変化が会計基準の改定によるものか、本質的な業績変化によるものか」を見分ける複眼的な視点が、今まさに求められているのです。
【プロの結論】企業分析で失敗しないための判断基準と向き不向き
損益計算書と貸借対照表の役割を体系的に理解したところで、ビジネスの現場で判断を誤らないための実践的クライテリアを提示します。企業を見る目的や読者自身の立場によって、着目すべき優先領域は異なります。
【プロの結論】目的別・財務諸表の分析指針と判断基準
財務諸表を活用する際は、「何を判断するための分析なのか」を最初に切り分ける必要があります。分析アプローチの適否は以下の基準で判断してください。
- 貸借対照表(BS)先行分析が絶対的に向いている人・場面:
- 新規取引先の与信審査を行う営業担当・審査部門(倒産回避が最優先)
- 中長期のバリュー投資を行う個人投資家(破綻リスクが低く、解散価値の高い割安株発掘)
- 事業承継やM&Aで買収対象の潜在負債を洗い出したい経営者
- 損益計算書(PL)先行分析が有効な人・場面:
- 新興スタートアップや急成長IT企業のモメンタムを測りたいベンチャーキャピタリスト(売上成長率が最重要指標)
- 自社のマーケティング施策や商品開発の費用対効果を直近で検証したい事業責任者
- 四半期ごとの季節変動やトレンドの勢いを捉えたい短期トレーダー
- 決算書分析で絶対にやってはならない判断ミス:
- 「売上高が前年比20%増だから安全な優良企業だ」と早合点すること(BSの借入金急増を見落とす罠)。
- 「当期純利益が赤字だから即座に取引を停止する」と短絡的に動くこと(減価償却や一過性の特損による赤字であり、BSには莫大な現預金が眠っているケースがある)。
【損益 計算 書 貸借 対照 表 違い】に関するよくある質問(FAQ)
Q1:簿記の資格がなくても、PLとBSの違いを仕事で活かすことはできますか?
A1:十分に可能です。専門的な仕訳作業を自分で行う必要はありません。「PLは1年間の売上と費用の成績表」「BSは集めたお金の出どころと使い道を示す残高表」という大枠の役割と、「PLの当期純利益がBSの純資産に貯まっていく」という接続の仕組みさえ頭に入っていれば、自社の経営状況や取引先の健全性を大掴みに評価できます。
Q2:就職活動や転職先を選ぶ際、PLとBSはどこをチェックすれば安心ですか?
A2:まずBSの「自己資本比率」を見てください。40%以上あれば倒産リスクが極めて低く、腰を据えて働ける土台があります。その上でPLの「売上高」が右肩上がりであるか、本業の儲けを示す「営業利益」がしっかりと黒字を維持しているかを確認します。売上は伸びていても営業利益が何年も赤字続きの企業は、ビジネスモデルに構造的な問題を抱えている可能性があるため注意が必要です。
Q3:なぜ「売上高」ではなく「営業利益」や「純利益」を重視すべきなのですか?
A3:売上高は事業の規模を示しているに過ぎず、どれだけ原価や経費がかかったかが反映されていないためです。例えば100億円の売上高があっても、費用が105億円かかっていれば会社は5億円の赤字です。本業の稼ぐ力は「営業利益」、すべての支払いを終えて手元に残る最終成果は「当期純利益」を見なければ正確には測れません。
まとめ:決算書の構造を掴み、2026年のビジネスで勝つ確かな視眼を
損益計算書(PL)と貸借対照表(BS)は、別々に存在する書類ではなく、過去の蓄積(ストック)から現在の活動(フロー)を生み出し、その成果を再び未来の蓄積へと還元していく連続したひとつの循環構造を形成しています。
激動の市場環境が続く2026年のビジネス界において、PLの華やかな成長性だけに目を奪われるのは危険です。強固なBSという土台があってこそ、企業は挑戦的な投資を続け、予期せぬ不況にも耐え抜くことができます。決算書を手に取ったら、まずBSで会社の骨太さを確かめ、次いでPLで稼ぐ力の勢いを捉える――この立体的な視座を身につけることが、ビジネスの意思決定や企業分析において確かな成果を導く鍵となります。 (出典: 損益 計算 書 貸借 対照 表 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。