領収書は不要?レシートとの違いと税務調査に負けない最新経費術
ビジネスの現場や確定申告の時期になると、必ずと言っていいほど交わされる「経費で落とすならレシートではなく領収書をもらわなければならない」という会話。小売店のレジ前で、急いでいるにもかかわらず手書きの領収書を頼み、「宛名は上様で、但し書きはお品代で」と注文をつける光景は、日本のビジネスパーソンにとって長年見慣れた日常でした。しかし、この古くから信じ込まれてきた常識は、税務の現場においては事実と大きくかけ離れています。
インボイス制度が完全に定着し、電子帳簿保存法によるデジタル処理が標準化された2026年の税務環境において、書類の形式に対する国税当局の視線はかつてないほど厳格化しています。形式ばかりを整えた手書きの領収書が思わぬ追徴課税を招く一方で、何気なく受け取った1枚のレシートが税務調査官を納得させる最強の防壁になる現実があります。現場で飛び交う誤解を解き明かし、法的に真の効力を持つ証憑(しょうひょう)の真実を追究します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「領収書でなければ経費にできない」は完全な誤解であり、税務調査では購入品目が印字されたレシートの方が証拠力として圧倒的に強い。
- 要点2:インボイス制度(適格簡易請求書)の普及により、「宛名なし・品代」の手書き領収書は消費税控除の否認や私的流用疑惑を招く重大リスク要因となった。
- 要点3:電子帳簿保存法のスキャナ保存が定着した現在、重要視されるのは形式的な名目ではなく「事業関連性」と「客観的明細」の有無である。
【真相解明】「領収書でないと経費にならない」という大誤解と税務調査の真実
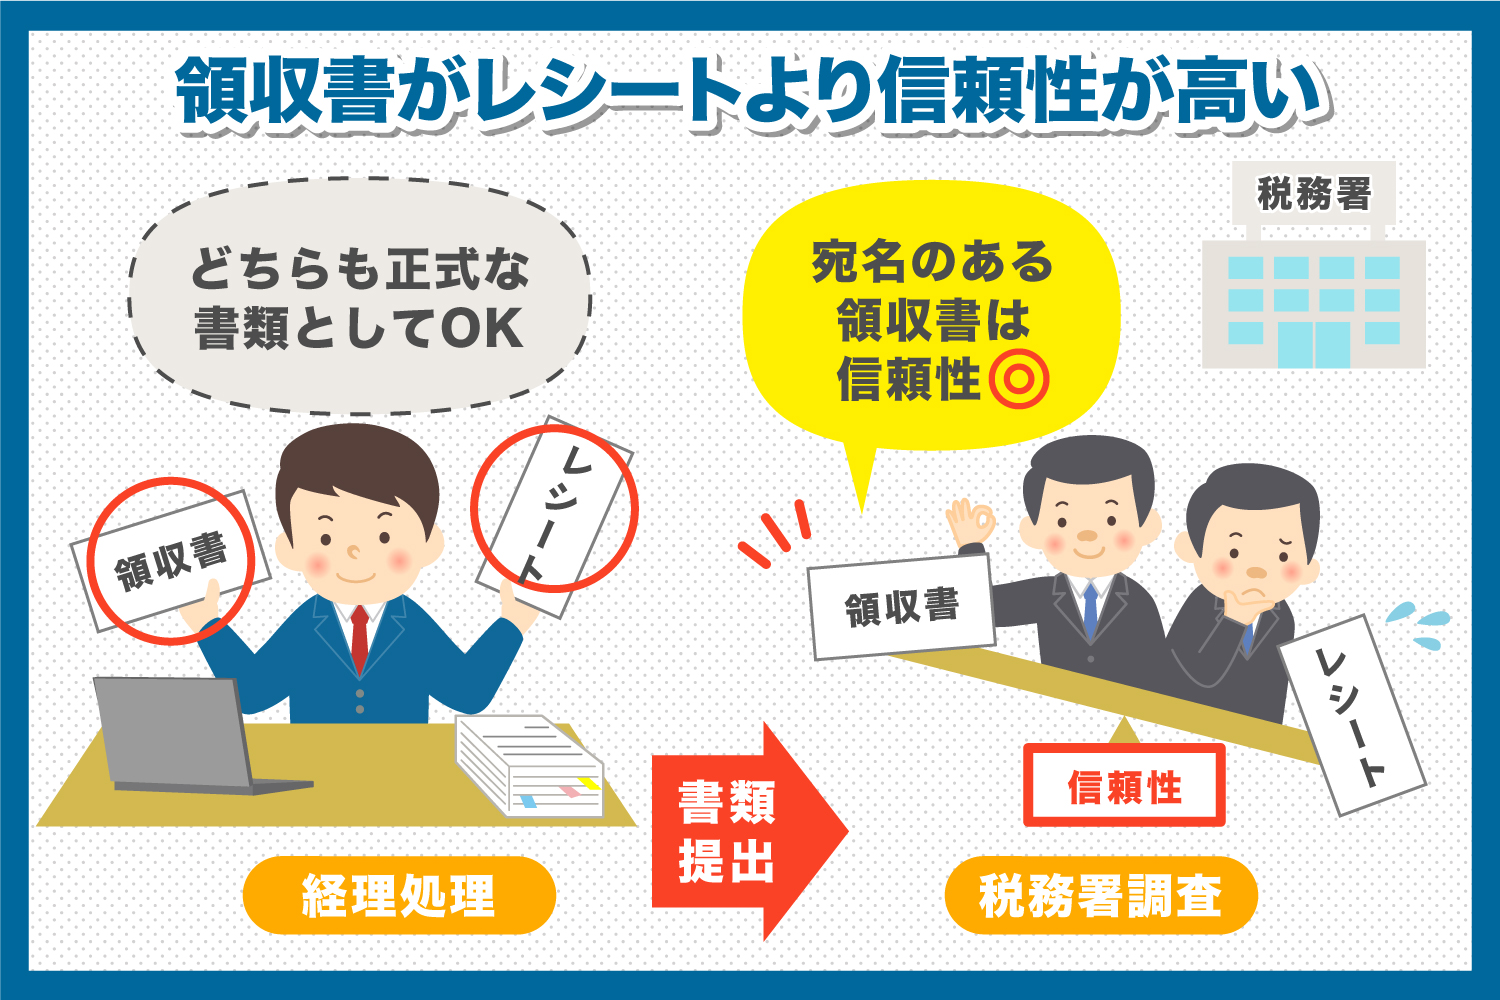
国税庁出身の税理士や企業の財務責任者に取材を重ねると、異口同音に返ってくる言葉があります。「税務調査で真っ先に疑いの目を向けられるのは、明細のない手書き領収書の束だ」という事実です。世間一般には「手書きの領収書=公式で安全な書類」「レシート=簡易的で効力が弱い紙片」という序列が刷り込まれてきましたが、法的な証拠力という観点では、実態は真逆と言っても過言ではありません。
税務調査において調査官が最も警戒するのは、架空経費の計上や私的費用の混入です。手書き領収書の場合、店側が複写式で発行したとしても、購入者が「文具代」と頼めば高級バッグや私用ゲーム機を買っていてもその通りに書かれてしまう余地が残ります。一方、POSレジから出力されるレシートには、購入日時、店舗名、取引コードとともに、購入した個々の商品名が1点ずつ克明に記録されます。改ざんが極めて困難であり、第三者に対する証明力(客観的真実性)において、明細付きレシートは手書き領収書をはるかに凌駕しています。
所得税法や法人税法をはじめとする関係法令を精査しても、「手書きの領収書でなければ経費として認めない」などという文言はどこにも存在しません。税務当局が求めているのは、形式的な表題ではなく「実際にその事業目的のために金銭が支払われたか」という客観的事実の証明です。税務調査におけるレシートの有効性は、すでに確立された共通認識となっています。
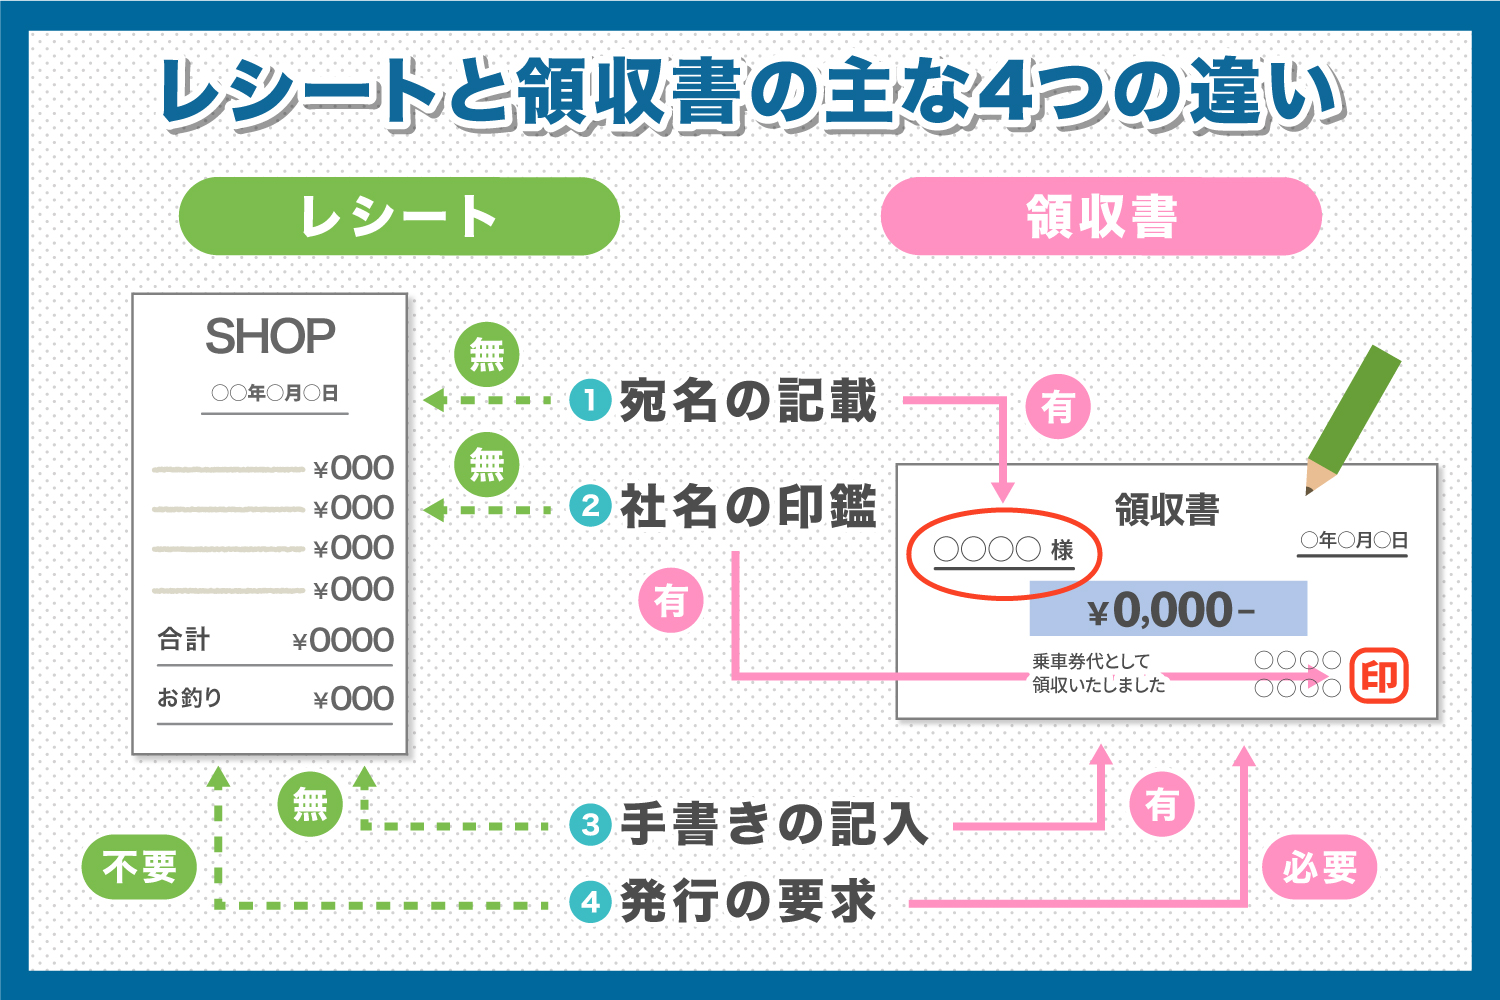
【徹底比較】レシートと領収書の違い一覧|税法上の効力とインボイス要件
日々の経費精算や確定申告において、レシートと領収書はどのように扱われるべきなのでしょうか。インボイス制度下における「適格簡易請求書」の法的要件や、実務上の運用基準を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税法上の効力の違い | 法人税法・所得税法において優劣の規定なし。証拠力は品目明記のレシートが優位 | 社内規程で「領収書必須」とする企業が今なお約30%残存 | 明細のない領収書単体よりも、明細が残るレシートを原則とする社内ルールの刷新が急務 |
| 適格簡易請求書の要件 | 発行事業者名、登録番号、取引日、内容、対価の額(税率区分別)、税額等の5項目 | 小売業、飲食業、タクシー業等では宛名記載の省略が法令上認可 | レシート印字に登録番号と税率区分があれば、宛名がなくとも仕入税額控除の要件を完全に満たす |
| 印紙税(200円〜)の負担 | 受取金額5万円以上の手書き受取書には収入印紙の貼付義務が発生 | 電子データ(PDF等)やクレジットカード決済時は印紙税非課税 | 手書き領収書を要求すると店側に余計なコストと事務負担を強いる結果になる |
| 調査官による否認リスク | 「品代」表記の領収書は私的流用を疑われ反面調査等のリスクが跳ね上がる | 重加算税(最大35〜40%)が課されるリスクの起点になりやすい | 裏付けとなる明細のない高額領収書は、防御壁どころか「疑ってください」と言わんばかりの標的 |
消費税法におけるインボイス制度では、不特定多数と取引を行う小売業、飲食店、タクシー、駐車場など特定の業種において「適格簡易請求書(簡易インボイス)」の交付が認められています。これには「書類の交付を受ける者の氏名又は名称(宛名)」の記載が法令上免除されています。現代のPOSレシートは、事業者のインボイス登録番号や10%・8%の税率区分ごとの消費税額を完璧に自動印字しており、制度上求められる要件を最も手際よく満たす書類として設計されています。
【実態検証】「宛名なし・品代」が招く税務リスクと現場で起きている調査のリアル
かつての商慣行で頻繁に使われていた「上様」「お品代」という表記は、現代の税務において極めて危うい時限爆弾となり得ます。実際に国税局の査察や税務署の任意調査を受けた中堅企業の担当者は、当時の生々しいやり取りをこう振り返ります。
「調査官は帳簿を一瞥した後、分厚い領収書ファイルから『お品代』と書かれた手書き領収書だけを付箋で抜き出していきました。『この文房具店での3万円、何を買われたのですか? 品目が書かれていませんね。私物の高級万年筆やご家族向けのゲームソフトではないと、どうやって証明されますか?』と詰め寄られ、言葉に詰まってしまったのです。結局、数年前の取引店へ当時のPOS履歴を出してもらう反面調査に近い事態にまで発展しました」
これが「但し書き:品代」の抱える最大の欠陥です。経費で落とせる基準の根幹は「その出費が事業の売上や運営に直接・間接的に寄与しているかどうか」にあります。品代では、購入した物品が事業用の消耗品なのか、社長の趣味のガジェットなのか、自宅用の日用品なのかを客観的に判別できません。
また、宛名が空欄のまま放置された領収書は、「他人が捨てた領収書を拾って経費水増しに使ったのではないか」「親族や知人からもらい受けたのではないか」という架空経費の疑念を調査官に抱かせる強力な動機を与えます。法律上、宛名なしでも簡易インボイスとして認められる業種であっても、明細が「品代」である手書き領収書は、自ら証拠能力を放棄しているに等しい行為と言えます。
【経費精算の落とし穴】手書き領収書の改ざんリスクとクレカ売上票の盲点
企業の経理部門が手書き領収書を敬遠するもう一つの大きな理由は、手書き領収書の改ざんが後を絶たない点にあります。数字の「1」の前に「4」を書き足して「41,000円」に偽造する、金額欄の「3,000」の後ろに「0」を書き加えて水増しする、あるいは白紙で受領した領収書に勝手な金額を記入するといった不正は、過去の横領事件や脱税事件の古典的な手口です。
社内不正を未然に防ぎ、内部統制を担保する観点からも、大手企業を中心に「原則レシート提出、手書き領収書は例外的な事由書を添付」という運用がデファクトスタンダードになりつつあります。
一方で、キャッシュレス決済の普及に伴い、現場で別の混乱が多発しています。それが「クレジットカード利用時の売上票(お客様控え)を領収書代わりに提出してしまう」というミスです。
注意しなければならないのは、クレジットカードの売上票単体では領収書にならないという点です。売上票はあくまで「カード会社を通じた信用取引が行われた事実」を示す伝票であり、金銭の授受そのものを直接証明する受取書ではありません。さらに多くの場合、売上票には購入した個別の商品名やインボイス登録番号、適用税率の内訳が記載されていません。
カード決済を行った店舗で「レシート」と「カード売上票」の2枚が渡された場合、経費精算や確定申告の保存書類として真に保管すべきなのは、品名とインボイス要件が印字されているレシートの方です。売上票だけを保管してレシートを廃棄してしまうと、税務調査で仕入税額控除を否認される危険が生じます。
【2026年最新基準】電子帳簿保存法スキャナ保存と経費で落とせる判断の境界線
電子帳簿保存法のスキャナ保存制度が広く普及した現在、レシートや領収書はスマートフォンのカメラで撮影し、即座にクラウド経費精算システムへアップロードして原本を破棄できる運用が一般的になりました。このデジタル化の波によって、「紙の体裁」の無意味さはより一層浮き彫りになっています。
AI-OCR(高精度文字認識)がスキャン画像から取引先、日付、金額、適格請求書発行事業者番号を自動で読み取るシステムにおいて、手書き領収書特有の崩した文字や不明瞭な筆跡はエラーの原因にしかなりません。明瞭に印字されたレシートは瞬時にデータ化され、税法が求める検索要件(取引年月日・金額・取引先)を満たすための処理時間を劇的に短縮します。
では、現場のビジネスパーソンや個人事業主は、どのような基準で「レシート」と「領収書」を使い分け、経費計上を判断すべきなのでしょうか。
【プロの結論】昭和型商習慣の呪縛を解く組織心理と適切な使い分け基準
なぜここまで実利がないにもかかわらず、「とりあえず手書きの領収書をもらう」という行動が長年続いてきたのでしょうか。その背景には、昭和から平成にかけて定着した「格式を重んじる心理」と「内容の曖昧化によるグレーゾーン処理」への甘えという日本的組織心理が存在します。
かつては、取引先との高額な飲食や贈答品において、具体的な内訳を「お品代」で隠蔽することが一種の暗黙の了解として機能していた時代がありました。また、「レジで領収書を切らせる行為そのものが、会社のために仕事をしているという儀式的な免罪符になる」という無意識の認知バイアスも働いていたと言えます。しかし、データが即座に税務署の電算システムと照合される高度情報化社会において、そうした目隠しはもはや通用しません。健全な財務基盤を守るための判断基準は明確です。
【レシート提出を最優先にすべきケース(推奨)】
- 日常的な消耗品・備品購入:量販店や書店、ドラッグストアなど。品目が正確に印字されるため、私的物品の混入がないことを一発で証明できる。
- 飲食代・カフェ利用:打ち合わせやノマドワーク時の利用。飲食人数や具体的な注文内容が記録され、会議費としての正当性が担保される。
- インボイス登録番号が印字されている店舗全般:適格簡易請求書としての要件を完全に備えているため、わざわざ手書き発行を求める理由が一切存在しない。
【領収書の発行を依頼すべき例外的なケース】
- 冠婚葬祭や祝儀・不祝儀の支出:レジが存在しない慶弔費の支払いや、出金伝票で処理する場合の証明書類。
- レシートに品目や会社情報が一切印字されない特殊な業態:古い簡易レジを使用している個人商店などで、金額しか印字されない場合。ただし、この場合も裏面に「購入物品の内訳(〇〇用ホワイトボードなど)」を自筆で詳細メモしておくことが必須。
- 社内規程が未だに更新されていない硬直的な組織:就業規則や経理規程で「手書き領収書のみ可」と規定されている場合は、社内規定違反を避けるために従わざるを得ない。ただし経理部門に対し、法改正に合わせた規程改定を提言することが望ましい。

【レシート 領収 書 違い】に関するよくある質問(FAQ)
Q1:スーパーやコンビニのレシートには宛名がありませんが、確定申告で本当に問題ありませんか?
A1:全く問題ありません。消費税法上、小売業や飲食店などが発行する「適格簡易請求書(簡易インボイス)」は、宛名の記載が正式に免除されています。また所得税や法人税の観点でも、購入品目、日付、金額、店舗名が印字されていれば、宛名がなくても経費としての有効性は十分に認められます。
Q2:感熱紙のレシートは数年で文字が消えてしまうと聞きましたが、保管上どうすればよいですか?
A2:確かに感熱紙は熱や紫外線、特定の可塑剤に触れると印字が退色します。しかし、電子帳簿保存法のスキャナ保存要件に従って受領後速やかにスマホ等で撮影・データ保存していれば、原本の文字が消えてもデータ側で法的な証明力が維持されます。紙原本のまま保存する場合は、日光を避けた暗所のファイルに保管するか、不安な場合はコピーを1枚添えて保管しておくのが実務的な対策です。
Q3:高額な取引(数十万円〜数百万円)でも、レシートだけで経費精算は通りますか?
A3:法律上は金額の多寡によってレシートが無効になる規定はありませんが、高額な取引の場合はレシートに加えて「納品書」「請求書」「契約書」「銀行振込の控え」など、取引の経緯と実在性を多角的に証明できる関連書類を一括して保管しておくことが税務調査対策として強く推奨されます。
まとめ:今後の税務リスク回避とスマートな経費管理の指針
「領収書でなければ経費として認められない」という思い込みは、現代のビジネス環境においては過去の遺物となりました。客観的な品目が印字されず、誰が何を買ったのか不透明な手書き領収書を盲信する行為は、むしろ税務調査において突っ込みどころを自ら提供するリスクをはらんでいます。
税務調査で最も強い証拠力を発揮するのは、いつ、どこで、誰が、何を、いくらで買い、それがどのように事業へ貢献したのかを即座に説明できる具体的な記録です。レジ前でわざわざ手書きの領収書を待つ手間を省き、明細が克明に記されたレシートを受け取り、デジタルデータとして整然と蓄積していくことこそが、法令を遵守し、会社と自らを守る最も賢明でスマートな経費管理のあり方です。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。