貸倒損失の要件と否認リスク徹底解説!売掛金を損金算入する極意
取引先の倒産や連絡途絶によって回収の道が閉ざされた売掛金。帳簿上に残り続ける焦げ付き債権を前に、多くの経営者や経理責任者が「今期こそ損金として落とし、法人税の負担を少しでも軽減させたい」と頭を抱えています。しかし、焦りから安易な自己判断で帳簿から消滅させると、税務調査で「貸倒れの要件を満たしていない」と一喝され、寄附金認定や重加算税の対象に転落するリスクが潜んでいます。
国税当局が貸倒損失の計上に対して極めて厳格な姿勢を崩さないのは、企業の恣意的な利益操作に悪用されやすい項目だからです。自社の貴重なキャッシュを守りつつ、税務署からの追及を完璧に退けるためには、法律・通達に裏付けられた客観的な証拠と、寸分の隙もない要件理解が欠かせません。回収不能な債権を適正に処理するための税法上のルールと実務の全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:回収不能な売掛金を損金算入する際は、国税庁の法人税基本通達が定める「法律上」「事実上」「形式上」の3大要件のいずれかを厳密に満たす必要がある。
- 要点2:「催促しても払ってくれない」「連絡が取れない」だけでは事実上の貸倒れにならず、担保処分や債務者の資産調査を尽くした客観的証明が不可欠。
- 要点3:形式上の貸倒れ(取引停止から1年以上経過など)を適用する場合は、売掛債権から「備忘価額1円」を控除した額を損金算入する実務ルールを遵守しなければならない。
【2026年最新】回収不能な売掛金はいつ損金算入できる?3つの判断基準を徹底解剖
未回収の売掛金を費用(損金)として処理し、課税所得を圧縮する合法的な手続きが「貸倒損失」の計上です。企業活動において、売上を計上した段階ですでに益金(収益)として課税対象になっているにもかかわらず、代金が一切入ってこない状態は二重の資金流出を意味します。国が貸倒損失の損金算入を認めている理由は、担税力(税金を支払う経済的能力)のない架空の利益に対して課税することを防ぎ、企業の財政状態を適正化させる公平性の原則に基づいています。
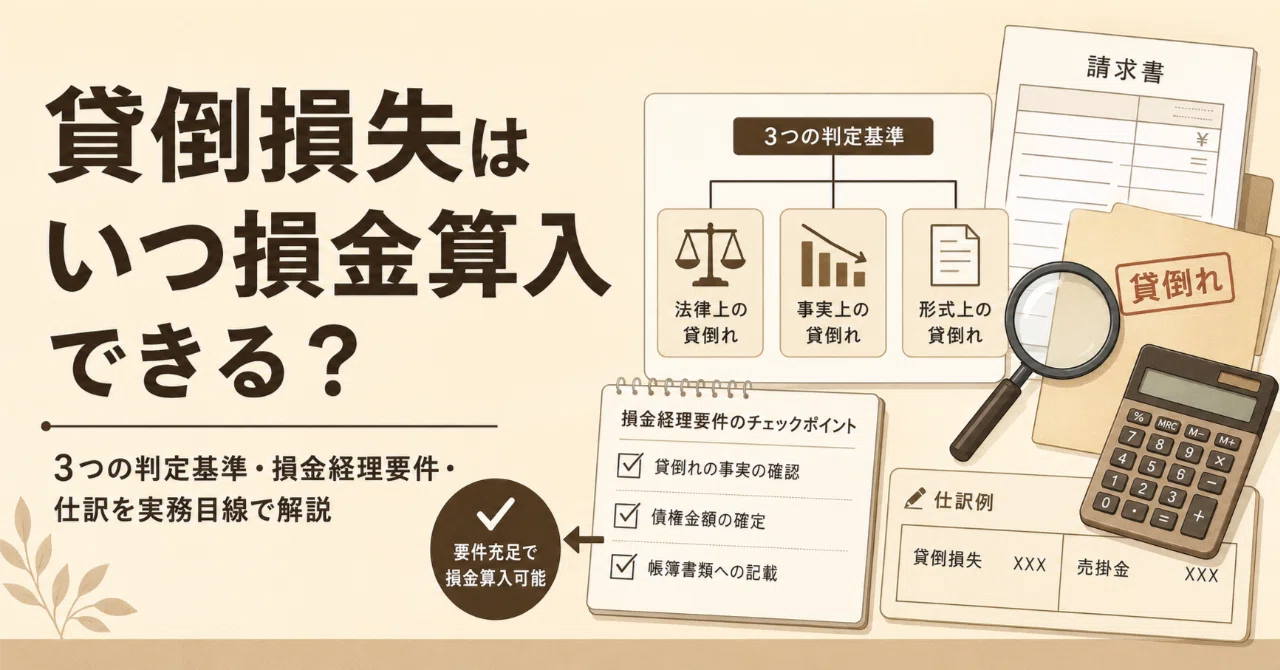
税務上、売掛金が回収不能になったとして損失処理が認められるタイミングは、主観的な「もう回収は諦めた」という経営判断では決まりません。国税庁の法人税基本通達(9-6-1〜9-6-3)において、以下の3つの類型ごとに厳格な成立要件が規定されています。
1つ目は、法的な手続きによって債権そのものが消滅する「法律上の貸倒れ(通達9-6-1)」。2つ目は、相手方の資産状況や支払能力から客観的に全額回収が不能となった「事実上の貸倒れ(通達9-6-2)」。そして3つ目は、継続的な取引関係にあった相手との取引停止から一定期間が経過したことで認められる「形式上の貸倒れ(通達9-6-3)」です。この3区分のどれに当てはまるかを見極め、該当する要件を完全に充足した事業年度においてのみ、適正な損金算入が成立します。

【徹底比較】「法律上・事実上・形式上」の貸倒れ|成立要件と決定的な違い
実務で最も混乱を招きやすいのが、「どの貸倒れに該当し、いつ帳簿から落とすべきか」という期ズレと要件の取り違えです。3つの貸倒れ基準に、前段階で計上される「貸倒引当金」を加えた構造の違いを整理したのが下表です。
| 区分 | 成立要件・主な発生事由 | 損金算入のタイミング | 会計処理・実務上の留意点 |
|---|---|---|---|
| 法律上の貸倒れ (通達9-6-1) | 更生計画認可・再生計画認可の決定、破産手続における残余財産確定、債権者集会の協議決定、書面による債務免除など | 法的に債権消滅が確定した事業年度(選択の余地なし・強制算入) | 消滅額を全額損金算入。裁判所の決定通知書や書面(内容証明等)の原本保管が絶対条件。 |
| 事実上の貸倒れ (通達9-6-2) | 債務者の資産状態・支払能力からみて全額が回収不能。担保物がある場合はすべて処分・回収済みであること | 回収不能が明白になった事業年度(帳簿上で損金経理が必要) | 一部でも回収見込みがあれば全額否認。担保未処分や保証人への求償漏れは厳禁。 |
| 形式上の貸倒れ (通達9-6-3) | ①継続取引の停止後1年以上経過 ②取立費用が債権額を上回り、督促しても弁済がない | 1年経過または取立断念の事業年度(損金経理が必要) | 対象は売掛債権のみ(貸付金不可)。債権額から備忘価額1円を控除して損金算入する。 |
| (参考) 貸倒引当金 | 将来の貸倒れに備えた見積もり計上(個別評価・一括評価) | 各事業年度末の決算時(法定繰入限度額の範囲内) | 債権自体は帳簿に残る評価性引当。税法上の繰入要件は中小法人等に限定されている。 |
実務において極めて重要なのが、貸倒引当金と貸倒損失の違いです。貸倒引当金は「将来焦げ付くリスクに備えてあらかじめ費用を見積もっておくクッション」であり、債権そのものは帳簿上にそのまま残ります。一方、貸倒損失は「債権が完全に死んだものとして帳簿から直接減額・消滅させる最終処分」です。前者は一定割合しか損金にならないケースが多いのに対し、後者は要件を満たせば全額が損金算入されます。
【実態検証】税務調査で否認される現場のリアルと「甘い判断」の代償
「税務調査で最も激しい攻防が繰り広げられるのが交際費、役員報酬、そして貸倒損失の3大項目だ」と、元国税調査官やベテラン税理士らは口を揃えます。国税庁が公表する法人税調査の実績データを見ても、多額の利益が出た年度に突如として多額の貸倒れを計上した案件は、調査官の集中砲火を浴びる代表格です。
ある卸売業の現場で実際に起きた事例では、取引先が営業を停止して音信不通になったため、社長が「もう回収は絶望的だ」と判断し、約800万円の売掛金を事実上の貸倒れとして損金経理しました。ところが数年後の税務調査で、調査官から突きつけられたのは非情な否認通告でした。調査官は「相手方の登記簿や不動産情報、代表者の居住実態を調査した形跡がない」「代表者個人に連帯保証がついていたのに、自宅不動産に対する差し押さえ等の回収アクションを一切起こしていない」という点を厳しく指摘したのです。
結果として、この処理は損金算入が全額取り消され、相手方への「寄附金」と認定されました。法人税法上、寄附金には損金算入限度額があるため、800万円の大部分が損金不算入となり、追徴課税に加えて過少申告加算税と延滞税が課されるという手痛い打撃を被ることになりました。調査官が見ているのは「回収できなかったという結果」ではなく、「法的に回収を諦めざるを得なかった客観的プロセス」に他なりません。

一般に知られていない盲点とネットの誤解|「内容証明を送れば落ちる」の嘘
ネット上の情報や経営者仲間の噂話で広まっている俗説の中に、「内容証明郵便を送って相手が無視すれば、形式上の貸倒れで即座に経費で落とせる」「破産手続開始の通知が届いた瞬間に全額損金にできる」という危険な誤解があります。これらは税務調査で真っ先に狙われる落とし穴です。
誤解1:内容証明郵便による債権放棄通知だけで成立するという罠
「貸倒損失 内容証明郵便 督促」といったキーワードで対策を調べる人が後を絶ちませんが、内容証明を送ること自体が貸倒れの免責符になるわけではありません。法第9-6-1条に基づく「書面による債務免除」を行う場合、相手方に返済能力が残っている状態で債務を免除すれば、税務上は単なる「利益供与(寄附金・贈答)」とみなされます。債権放棄が認められるのは、相手方が債務超過に陥り、再建の見込みがないなど、客観的に回収不能であることが証明できる極限状態に限られます。
誤解2:破産手続開始決定=即全額損金算入という錯覚
裁判所から「破産手続開始 決定」の通知書が届いた段階では、まだ債権は消滅していません。破産管財人が選任され、破産財団の換価手続きが進められるため、「配当が行われる可能性」がわずかに残っているからです。法律上の貸倒れとして全額を損金算入できるのは、原則として破産手続きが終結し、残余財産がないことが確定した(配当ゼロが確定した)時点です。開始決定の段階で全額を貸倒損失に落とすと「期ズレ」として否認されるリスクがあるため、この段階では個別評価の貸倒引当金を計上して備えるのが適正な会計手順です。
誤解3:形式上の貸倒れで「全額」を落としてしまうミス
取引停止から1年以上経過した売掛債権を処理する「形式上の貸倒れ」では、備忘価額1円計上が税法上の絶対ルールです。たとえば50万円の売掛金であれば、499,999円を貸倒損失として計上し、帳簿上には「1円」を残さなければなりません。この1円は「債権そのものが法的に消滅したわけではなく、将来回収できる可能性を記録に残しておく」ための楔(くさび)です。1円を引かずに全額落としてしまうと、形式上の貸倒れの要件を満たさないと判定される恐れがあります。
売掛金回収不能を証明する「鉄壁の書類作成術」と手続きの全ステップ
税務調査官が会社に乗り込んできた際、問答無用で納得させるためには「客観的な回収不能の経緯書類」をファイリングしておく必要があります。国税不服審判所の裁決事例を見ても、納税者側が勝訴する決め手となっているのは、詳細な交渉履歴と調査記録の存在です。
万全の備えを構築するための実践的ステップは以下の通りです。
ステップ1:督促と回収努力の完全な可視化
電話履歴の日時・通話内容、送付した督促状の控え、配達証明付き内容証明郵便の謄本を時系列でバインダーに綴ります。メールやチャットツールのログも画面キャプチャを取得し、印刷して保管します。
ステップ2:相手方の資産・生活状況の調査
「事実上の貸倒れ」を主張する場合、相手方の商業登記簿謄本、代表者の不動産登記全部事項証明書を取得し、所有不動産に多重の抵当権が設定されている実態などを記録します。店舗や事務所に実際に足を運び、「閉鎖されており看板も撤去されている」「電気メーターが停止している」といった現地の状況を写真付きで「現地調査報告書」としてまとめます。
ステップ3:取引停止日の明確な特定(形式上の貸倒れの場合)
形式上の貸倒れを適用する場合、取引停止後1年以上の起算点が極めて重要です。起算点は「最後の取引を行った日」または「弁済期」のいずれか遅い日となります。相手方からの最後の入金があった日や、納品・サービス提供を停止した決定メールなどを明確にしておくことで、期間要件の正当性を証明します。
【プロの結論】経営者を蝕むサンクコストの罠と損切りを断行すべき判断基準
回収の見込みが完全に消えた売掛金を帳簿に残し続けることは、単に税務上の問題にとどまりません。行動経済学や心理学で指摘される「サンクコスト(埋没費用)効果」の罠に企業全体が囚われる構造的なリスクを孕んでいます。
「これまで数十万円の弁護士費用と膨大な営業時間をかけて督促してきたのだから、いま債権を放棄するのは負けを認めるようなものだ」という経営者のプライドや執着は、現場の経理担当者や営業担当者のリソースを無限に奪い続けます。回収不能な債権を凝視し続ける心理的ストレスは、新たな優良顧客を開拓するための前向きなエネルギーを確実に摩耗させます。
貸倒処理とは、単なる敗北処理ではありません。税務上の要件をクリアして堂々と損金に算入し、会社の税負担を軽減させた上で、組織を前進させるための「合法的かつ戦略的な損切り」です。以下の判断基準に照らし合わせ、自社のスタンスを再点検してください。
▼即座に貸倒損失の検討に入るべき状況:
・取引停止から1年以上が経過し、相手方からの返済が完全に途絶えている売掛金がある(形式上の貸倒れ要件の確認へ)
・裁判所から破産手続の終結通知や免責決定の確定通知が届いている
・相手方の全役員と連絡がつかず、事業所が閉鎖され、不動産等のめぼしい資産が存在しないことが確認できた
▼安易な損金算入を避け、引当金や回収調査を継続すべき状況:
・取引停止から1年が経過しているが、債権の種類が「役員貸付金」や「単なる前払金」である(売掛債権に限定される形式上の貸倒れは適用不可)
・相手方に担保物件が残っており、まだ換価処分が完了していない
・相手方企業の連帯保証人に資力があり、保証人に対する法的な求償手続きを行っていない
【貸倒損失の要件】に関するよくある質問(FAQ)
Q1:個人事業主やフリーランスでも、売掛金の貸倒損失は計上できますか?
A1:計上可能です。所得税法においても法人税と同様の枠組みが用意されており、売掛金が回収不能となった場合には事業所得の「必要経費」として算入できます。ただし、要件の厳格さや客観的証拠の必要性は法人と全く同じです。個人間の甘い口約束による未払いを安易に経費化すると、税務署から「単なる個人的な貸し借り」とみなされて否認されるリスクが高いため、督促履歴などの証拠保存がより一層重要になります。
Q2:売掛金の一部だけを事実上の貸倒れとして損金算入することは可能ですか?
A2:原則として不可能です。「事実上の貸倒れ(通達9-6-2)」は、債権の「全額が回収不能」であることが絶対要件です。一部でも回収できる見込みがある場合や、担保の売却可能額が残っている場合は、全額について貸倒損失の計上が認められません。一部回収不能のリスクに備えたい場合は、損失計上ではなく「個別評価による貸倒引当金」の計上を検討するのが税務上の王道です。
Q3:形式上の貸倒れを適用する場合、1円を残す「備忘価額」はいつ帳簿から消せばよいですか?
A3:帳簿に残した備忘価額1円は、相手方が法的に消滅した時点(破産手続終結など)や、債権の消滅時効(民法改正後は原則5年)が完全に成立し債権が名実ともに消滅した事業年度において、雑損失等として処理します。日常の決算では1円を残し続けることで、「債権管理は継続しているが実質的に価値がない」という状態を税務当局に明示し続ける役割を果たします。
まとめ:今後の動向と失敗しないための判断基準
売掛金の焦げ付きは、どれほど健全な経営を行っている企業であっても完全にゼロにすることはできません。重要なのは、事故が発生した際に傷口を最小限に食い止め、税務のルールに従って適法に損金化することです。
国税庁の基本通達が示す「法律上」「事実上」「形式上」の3つの要件は、長年の判例と実務の積み重ねによって極めて緻密に設計されています。感情論やネットの不確かな情報に流されて自己流の損失処理を行うことだけは絶対に避けなければなりません。「証拠書類の完備」「時系列の厳守」「備忘価額1円の計上」という鉄則を遵守し、少しでも判断に迷う要素がある場合は、処理を断行する前に顧問税理士等の専門家へ相談して万全の防衛線を敷くことが、会社と経営者を守る最善の道です。 (出典: 貸 倒 損失 要件(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。