中古マンション住宅ローン控除で最大いくら戻る?2026年最新の罠
都市部を中心とする新築マンション価格の高騰が止まらないなか、現実的なマイホームの選択肢として中古マンションを選ぶ買い手が急増しています。しかし、購入予算のシミュレーションにおいて「住宅ローン控除で税金が戻ってくるから大丈夫」と安易に考えていると、思わぬ落とし穴に直面しかねません。
「新築と同じ感覚で試算していたら、減税対象外の物件だった」「戻ってくると思っていた還付金が数十万円も少なかった」という相談が、税理士やFPの現場で後を絶ちません。購入後に後悔しないために知っておくべき、中古マンションならではの厳格な要件と2026年時点の最新減税ルールを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:中古マンションの控除期間は「一律10年間」・控除率は0.7%で、最大控除額は物件性能に応じて140万〜210万円。
- 要点2:最大の落とし穴は「登記簿の内法面積50㎡未満」と「省エネ証明書の未取得」による減税枠の縮小または適用除外。
- 要点3:昭和57年以降の物件は耐震書類が不要だが、旧耐震物件やペアローン利用時は事前確認を怠ると数十万円単位で損失を被る。
【2026年最新】中古マンションの住宅ローン控除で最大いくら戻る?借入限度額と減税シミュレーション
中古マンションを購入した際に利用できる「住宅借入金等特別控除」は、年末時点のローン残高に対して0.7%の所得税控除が10年間にわたって受けられる国の支援制度です。新築住宅では最大13年間の控除が認められるケースもありますが、既存住宅(中古住宅)の場合は一律で10年間に設定されています。
国税庁および国土交通省の税制改正資料に基づき、現在の制度下における中古住宅の性能区分と借入限度額を整理しました。新築市場では省エネ基準を満たさない「その他の住宅」が原則として控除対象外へと舵を切られた一方、中古住宅においては住宅ストック活用の観点から一般物件でも一定の枠が維持されています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 借入限度額:3,000万円 年間最大控除額:21万円 10年間最大:210万円 | 築浅の高級分譲マンションで一部該当 | 中古市場での流通割合はまだ少なく、認定通知書の有無確認が必須。 |
| ZEH水準・省エネ基準適合住宅 | 借入限度額:3,000万円 年間最大控除額:21万円 10年間最大:210万円 | 2015〜2020年以降竣工の良質物件 | 性能証明書の発行が可能なら上限が3,000万円に跳ね上がるため最重要。 |
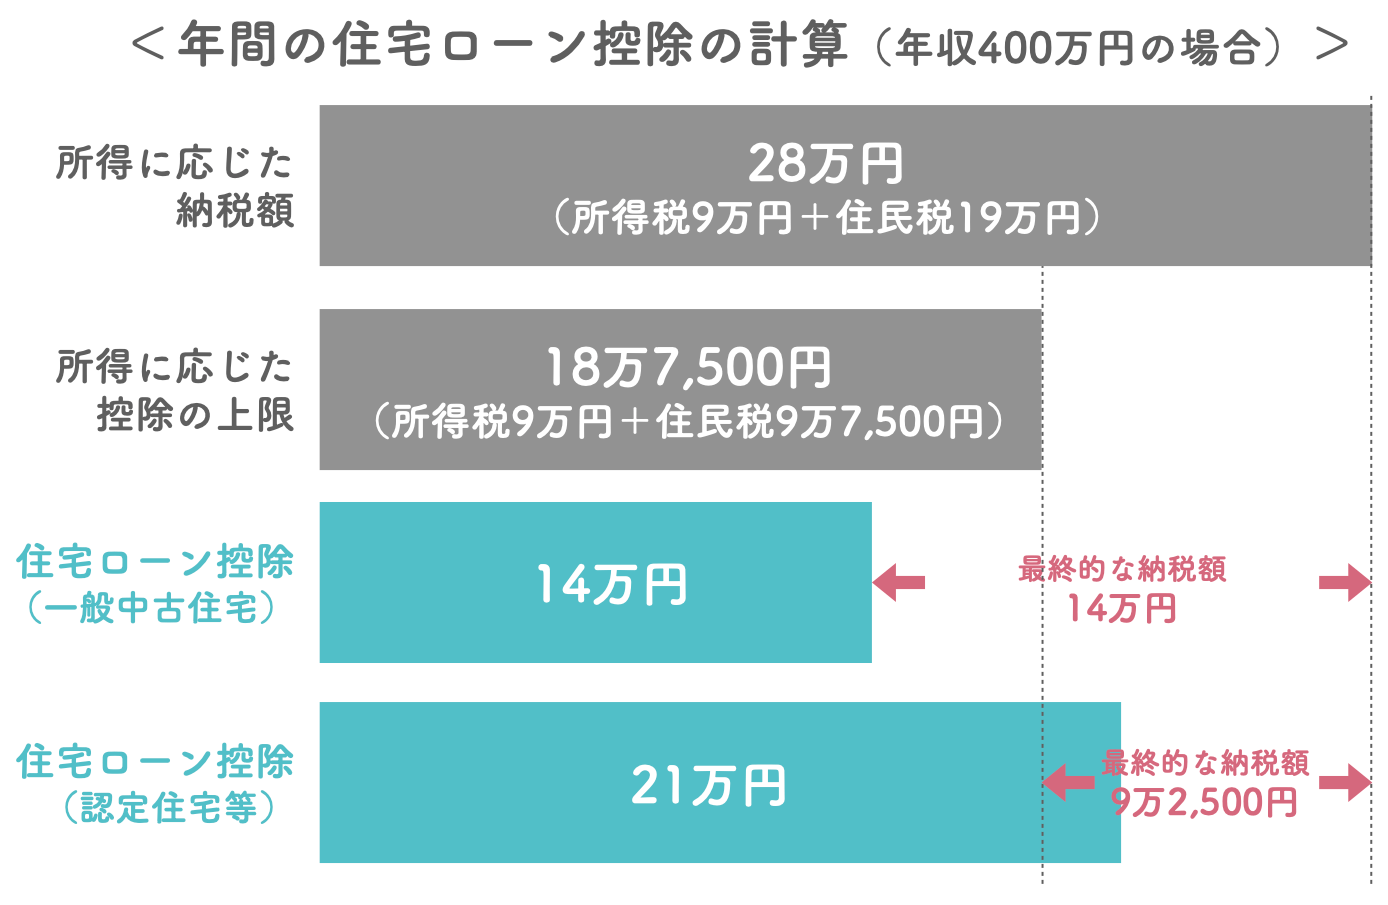
| その他の一般中古住宅 | 借入限度額:2,000万円 年間最大控除額:14万円 10年間最大:140万円 | 築15〜40年程度の中古流通物件の大半 | 省エネ性能なしでも10年間で最大140万円戻る点は、中古の実用的な強み。 |
住宅ローン控除で押さえておくべきポイントは、中古住宅ローン控除と住民税の減税額の関係性です。所得税から控除しきれなかった控除枠がある場合、翌年度の個人住民税から控除されますが、その上限は「前年分の課税総所得金額等の5%(最大97,500円)」と定められています。年収に対して借入額が過大である場合、計算上の最大控除額を使い切れずに切り捨てられる計算ミスが多発しています。
共働き世帯に人気の中古マンションペアローンの控除シミュレーションも検証してみましょう。例えば、省エネ基準適合の築10年マンションを5,000万円で購入し、夫婦それぞれが2,500万円ずつペアローンを組んだ場合、双方の借入額が限度額3,000万円以内に収まるため、夫婦合算で年間最大35万円(2,500万円×0.7%×2名)、10年間で最大350万円の枠をフルに活用できます。単独名義であれば借入限度額3,000万円に頭打ちされるため、ペアローンは控除枠を最大化する強力な武器となります。
噂の真偽を徹底検証|中古マンション住宅ローン控除の「対象外になる落とし穴」とは?
「住宅ローンを組んでマンションを買えば誰でも減税を受けられる」という認識は明白な誤解です。現場の仲介取引では、購入契約を交わした後に税理士へ相談し、初めて自分が「控除の対象外」だと知って青ざめる買い手が少なくありません。中古マンションにおいて適用外となる主な原因を徹底検証します。
最大の罠といえるのが床面積の算出基準です。住宅ローン控除の適用要件は原則として「床面積50㎡以上」(所得1,000万円以下の場合は特例で40㎡以上)ですが、この面積は不動産ポータルサイトや広告図面に記載されている「壁芯(へきしん)面積」ではなく、登記簿謄本に記載される「内法(うちのり)面積」で判定されます。
壁の厚み中心から測る壁芯面積が52㎡であっても、壁の内側だけを測る内法面積では48㎡程度に目減りすることが珍しくありません。ポータルサイト上で「50㎡超の1LDK・2LDK」と表記されている物件を単身者やDINKSが購入し、いざ登記してみたら49.8㎡で控除から完全にハネられるという悲劇が毎年繰り返されています。
さらに見落とされがちなのが、以下の適用外要件です。
- 合計所得金額が2,000万円を超えている年がある(2,000万円を超えた年のみ控除が適用されない)
- 親族や特別な関係にある者からの購入(実家の親やグループ会社からの買い取りは対象外)
- 店舗・事務所・賃貸との併用物件で、居住用スペースが全体の2分の1未満
- 返済期間が10年未満の住宅ローン(短期繰り上げ返済により返済期間が10年を下回った時点でも打ち切り)
- 取得後6か月以内に入居せず、その年の12月31日まで継続居住していない
これらの要件は売買契約書の特約事項に親切に書かれているわけではありません。買い手自身が登記簿の現物を取り寄せて内法面積を確認し、自身の前年・今年の所得状況を冷静に照合する必要があります。
築年数の新常識|昭和57年以降の新耐震基準要件と旧耐震を突破する条件
かつて中古マンションの減税といえば「耐火建築物は築25年以内」という厳しい築年数制限が存在し、多くの良質な中古物件が制度から締め出されていました。しかし、2022年度の税制改正によってこの築年数制限は完全に撤廃され、シンプルな判定基準へと統一されています。
現行制度における中古マンション住宅ローン控除の築年数要件の核となるのは、昭和57年(1982年)1月1日以降に建築(登記)された物件であるかどうかです。この日付以降に新築登記されたマンションは、自動的に「新耐震基準に適合している」と法的にみなされるため、一切の耐震証明書類を追加提出することなく住宅ローン控除の要件をクリアできます。
問題となるのは、昭和56年(1981年)以前に着工・竣工されたいわゆる「旧耐震基準」のビンテージマンションです。都心の一等地にある風格ある旧耐震マンションであっても、そのままでは住宅ローン減税を1円も受けられません。旧耐震物件で控除を適用させるには、引き渡し日までに以下のいずれかの証明を完了させておく必要があります。
- 耐震基準適合証明書の取得:建築士や指定確認検査機関に依頼して現行耐震基準を満たしている証明を取り付ける。費用は5万〜15万円程度が相場だが、マンション一棟全体の構造計算書や耐震診断データが必要となるため、個人住戸の都合だけで取得するのは極めて難易度が高い。
- 既存住宅売買瑕疵保険の付保:国土交通大臣が指定する住宅瑕疵担保責任保険法人が提供する検査に合格し、「既存住宅売買瑕疵保険付保証明書」を発行してもらう。
- 建設住宅性能評価書(耐震等級1以上)の取得:新築時または改修時に評価書が交付されている既存建物の記録を確認する。
実務上の注意点として、これらの証明手続きは「物件の引き渡し前(所有権移転前)」に完了していなければ無効になります。決済・引き渡しを終えた後に「旧耐震だから今から証明書を取ろう」と動いても、税法上は一切認められません。

一般に知られていない盲点|中古マンションにおける省エネ基準適合住宅の適用条件
2026年現在の税制において、借入限度額を2,000万円から3,000万円へ引き上げ、最大控除額210万円を勝ち取る鍵となるのが省エネ基準適合住宅の適用条件です。しかし、ここに中古特有の深い溝が存在します。
新築マンションであれば、デベロッパーがあらかじめ「建設住宅性能評価書」や「省エネ適合通知書」を取得して販売するため、購入者が証明書の手配に悩むことはほぼありません。一方、中古マンションでは過去の販売図面に「高気密・高断熱」と書かれていても、公的な証明書類が手元になければ税務署は一般住宅(限度額2,000万円)として機械的に処理します。
中古マンションで省エネ適用の3,000万円枠を利用するには、以下のいずれかの公的証明書を確定申告時に添付しなければなりません。
- 住宅省エネルギー性能証明書:登録住宅性能評価機関や建築士事務所登録を行っている建築士が現場検査および設計図書審査を経て発行する書類。
- 建設住宅性能評価書の写し:断熱等性能等級4以上、かつ一次エネルギー消費量等級4以上が明記されたもの。
築10〜15年程度の大手デベロッパー分譲物件であっても、管理組合や売主の手元に断熱設計図面が保管されていない場合、建築士に依頼しても証明書の発行を断られる事例が多発しています。証明書の新規発行費用として8万〜15万円程度の持ち出しが発生する点も留意しなければなりません。限度額が1,000万円増える恩恵と、発行費用・手間のバランスを事前に見極める姿勢が不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル|不動産営業が言わない確定申告の壁
SNSや不動産コミュニティ、Q&Aサイトを調査すると、住宅ローン減税をめぐる一般ユーザーの痛切な後悔や戸惑いの声が数多く見受けられます。
「仲介営業から『住宅ローン控除が使えますよ』と口頭で言われていたのに、確定申告の時期に税理士から登記簿面積が49.2㎡だから無理だと言われた」「省エネ枠が使えると信じて3,500万円フルローンを組んだのに、証明書が取れず一般枠の2,000万円分しか控除されなかった」というリアルな体験談は氷山の一角です。仲介会社の営業担当者は売買取引のプロであっても、税務の法的責任を負う立場にはありません。契約書面の「重要事項説明」に減税の成否が保証されていない点には厳重な警戒が求められます。
さらに、購入翌年に待ち構えているのが住宅借入金等特別控除の申請手続き詳細まとめに基づく初年度の確定申告です。2年目以降は勤務先の年末調整で完結しますが、初年度だけは納税者本人が税務署へ申告しなければ減税の権利を行使できません。
申告漏れや添付不備を防ぐため、中古マンション住宅ローン控除の確定申告必要書類を確実に揃えておきましょう。
- (特定増改築等)住宅借入金等特別控除額の計算明細書(国税庁HPの作成コーナーで出力可能)
- 住宅取得資金に係る借入金の年末残高証明書(融資先の金融機関から10〜11月頃に郵送)
- 建物の登記事項証明書(法務局で取得。専有部分の内法面積が明記されたもの)
- 売買契約書の写し(購入価格・契約日を証明)
- 耐震基準適合証明書または既存住宅売買瑕疵保険の付保証明書(昭和56年以前の旧耐震物件のみ)
- 住宅省エネルギー性能証明書等(省エネ基準適合枠の3,000万円を適用する場合のみ)
国税庁の「確定申告書等作成コーナー」を利用すれば、画面の指示に従って数値を入力するだけで控除額が自動計算され、マイナンバーカードを用いたe-Tax申請で税務署に並ぶことなく提出できます。書類集めは年明けから動くのではなく、物件引き渡し直後に仲介会社から受領した書類をファイリングしておく段取り力が問われます。

【プロの結論】中古マンション住宅ローン控除で損をしない判断基準
税制優遇はマイホーム購入の強力な後押しとなりますが、減税ありきで物件選びを進めると本末転倒の事態を招きます。不動産資産価値と家計リスクの両面から、中古マンションのローン控除に向き合うべき人の条件を提示します。
住宅ローン控除を狙って購入して良い人の条件
- 登記簿面積(内法)が55㎡以上で確実に要件を満たす物件を選ぶ人:面積判定でヒヤヒヤすることなく、将来の再販時にもファミリー・DINKS双方の実需が見込める。
- 昭和57年以降の築年数で、建物管理状態が良好な大規模物件を買う人:証明書発行の手間や追加コストをかけず、確実に控除の権利を手に入れられる。
- 借入額が3,000万円以上あり、安定した所得税・住民税を納めている共働き夫婦:ペアローンや単独ローンで枠を上限まで使い切り、10年間で最大140万〜210万円(合算時はそれ以上)の確実なキャッシュフロー改善を享受できる。
住宅ローン控除の過度な期待を捨てるべき人の条件
- 登記簿の内法面積が45〜50㎡前後のコンパクトマンションを狙う単身者:「壁芯50㎡」の甘い言葉に惑わされず、最初から控除が受けられないリスクを織り込んだ資金計画を組む必要がある。
- 省エネ証明書の取得に多額の追加費用がかかる物件を検討している人:証明書取得に15万円かけ、控除の戻り額が数万円増える程度であれば、労力と費用の対価が見合わない。
- 「税金が戻るから」と予算上限を300万〜500万円引き上げようとしている人:金利上昇局面において、控除額(0.7%)を超えるローン利息を支払う「逆ざや」のリスクを冷静に見極めるべき。
【中古マンションの住宅ローン控除】に関するよくある質問(FAQ)
Q1:築40年のマンションでも住宅ローン控除は本当に使えますか?
A1:建築登記日が「昭和57年(1982年)1月1日以降」であれば、築40年超であっても耐震証明書なしで住宅ローン控除が適用されます。ただし、昭和56年以前に着工された旧耐震物件の場合は、引き渡し前に耐震基準適合証明書や既存住宅売買瑕疵保険の付保が完了していなければ対象外となります。
Q2:リノベーション済み中古マンションを購入する場合、リフォーム費用も控除対象に含まれますか?
A2:買取再販業者(不動産会社)がリノベーションを施して販売する中古マンションを一体で購入した場合、売買契約金額全体が住宅ローン控除の計算基礎となります。自身で中古物件を購入した後に別会社で個別リフォーム工事を行う場合は、住宅ローンとは別に「増改築等工事証明書」を取得するなどの別手続きが必要です。
Q3:1年目の確定申告期間(2月16日〜3月15日)を過ぎてしまったら控除は諦めるしかありませんか?
A3:諦める必要はありません。住宅ローン控除のような還付申告は、通常の申告期間を過ぎても「該当年の翌年1月1日から5年間」にわたって遡って申告が可能です。遅れて申告した場合でも、要件さえ満たしていれば過去に納めすぎた税金が指定口座へ還付されます。
Q4:省エネ基準適合住宅の証明書は、購入したあとからでも取得できますか?
A4:原則として物件の引き渡し日(取得日)までに発行された証明書、または引き渡し日以前に家屋調査が完了している証明書類でなければ税務署で受理されません。引き渡し後に後から証明書を取得しても適用外となるケースが多いため、必ず契約前に仲介会社へ取得可否を確認してください。
まとめ:今後の動向と失敗しないための判断基準
中古マンションの住宅ローン控除は、正しく活用すれば10年間で140万〜210万円もの税負担を軽減してくれる心強い制度です。しかし、新築以上に「登記簿内法面積」「昭和57年境界線」「省エネ性能証明の壁」といった複雑な要件が張り巡らされています。
物件探しの段階から不動産会社任せにせず、自らの目で登記簿の謄本を確認し、自身の納付税額と照らし合わせた現実的なキャッシュバック額を把握すること。制度の罠をあらかじめ理解した冷静な資金計画こそが、納得のマイホーム購入を成功させる唯一の防壁です。 (出典: 中古 マンション 住宅 ローン 控除(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。