護送船団方式とは?大蔵省が敷いた鉄の規律と崩壊の真相を追う
かつて戦後日本の高度経済成長を舞台裏で指揮し、世界第二位の経済大国へと押し上げる原動力となった金融統制システム、それが「護送船団方式」です。民間銀行の破綻を絶対に許さず、すべての船を同じ速度で目的地へと導くこの仕組みは、奇跡的な復興を可能にした一方で、やがてバブル経済の膨張と未曾有の崩壊を招く最大の要因となりました。
バブル崩壊から長い歳月が経過した現在でも、日本特有の「官民一体の護送船団体質」や危機回避型の組織風土を語る上で、この言葉は避けて通れません。日本を繁栄させ、そして致命的な傷を負わせたこのシステムの本質とは一体何だったのか。大蔵省が敷いた鉄の規律、崩壊に至った構造的欠陥、そして現代の金融業界に遺された教訓まで、事実関係を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:護送船団方式とは、大蔵省が金利や店舗展開を厳格に統制し「最も足の遅い銀行」に合わせて業界全体を沈没させないよう保護・管理した戦後の金融行政システム。
- 要点2:高度成長期には預金者保護と基幹産業への資金集中で劇的な成果を上げたが、競争排除がモラルハザードを生み、金融自由化の波とバブル崩壊による莫大な不良債権によって完全に崩壊した。
- 要点3:日本版金融ビッグバンを経て「裁量と癒着の行政」から金融庁の「早期是正措置」による市場規律型へと転換したものの、現代の企業統治や官民関係にもその影は色濃く残っている。
護送船団方式の意味をわかりやすく解説|大蔵省が築いた「落伍者ゼロ」の鉄則
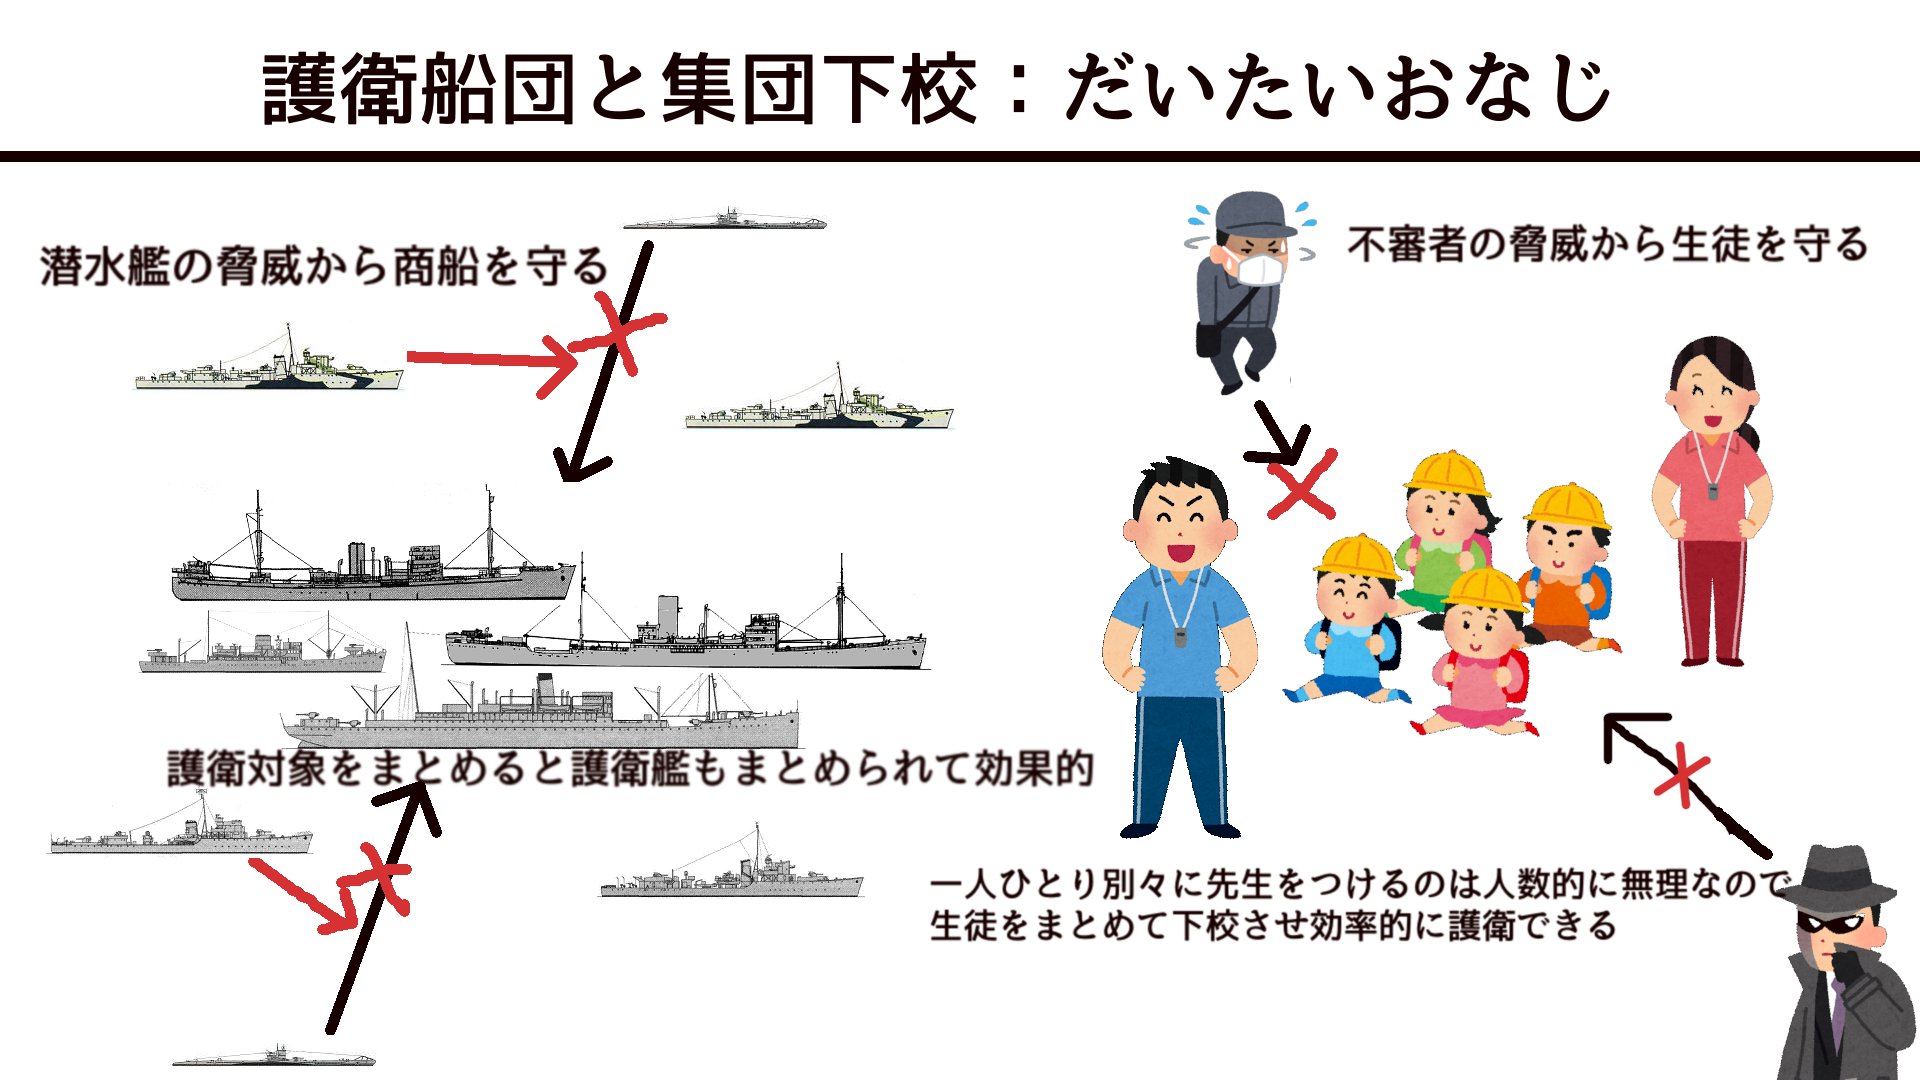
護送船団方式とは、軍事作戦において護衛艦が商船群を守りながら航行する「護送船団(コンボイ)」に由来する経済用語です。太平洋戦争中、敵潜水艦の攻撃から物資を守るため、船団の中で「最も速度の遅い船」に合わせて全体の航行速度を決めていた戦時運用がその原点にあります。
戦後、この思想を金融政策に持ち込んだのが当時の大蔵省(現在の財務省および金融庁)でした。大蔵省銀行局は、国内にあるすべての民間銀行や信用金庫をひとつの巨大な「船団」と見立て、体力の弱い小規模金融機関でも絶対に沈まないよう、業界全体の歩調を人為的にコントロールしたのです。
具体的な統制手段は徹底していました。預金金利や貸出金利を一律に規制して銀行間の価格競争を禁止し、支店の新規開設や新商品の導入、さらには手数料の設定に至るまで、すべて大蔵省の許認可と「通達」によって厳しく縛りました。銀行独自の経営判断による差別化を封じ込める代わりに、どのような金融機関であっても一定の利ざや(収益)が確実に保証される環境を作り出したのです。
この強固な規制のもとで、国民の間には「銀行にお金を預けておけば絶対に安心だ」「日本の銀行は絶対に倒産しない」という揺るぎない安全神話が定着しました。大蔵省が後ろ盾となって金融機関を倒産から守る姿勢は、戦後復興期の預金者保護セーフティネットとして強烈な信頼感を社会に植え付けたのです。
日本の金融を支えた護送船団方式の功罪|メリットとデメリットの決算書
護送船団方式は、決して最初から欠陥を抱えた悪法として始まったわけではありません。戦後の焼け野原から立ち上がる日本経済において、限られた資本を効率よく集め、産業界へ循環させるためには極めて合理的な仕組みとして機能しました。しかし、経済が成熟期を迎えるにつれて、その保護政策は構造的な毒へと変貌していきました。
最大のメリットは、金融秩序の絶対的な安定と、間接金融を通じた中小企業融資および基幹産業への資金供給でした。国民が安心して銀行に預けた預金は、日本興業銀行や日本長期信用銀行、都市銀行などを通じて、製鉄、造船、自動車、電機といった重化学工業へ長期・低利で配分されました。リスクの高い株式市場(直接金融)に頼ることなく、銀行がリスクを一手に引き受けることで、日本は驚異的なスピードで高度経済成長を遂げることができたのです。
一方で、デメリットも甚大でした。最大の問題は市場競争の完全な停止です。どんなに怠慢な経営をしても潰れない安心感は、経営陣からイノベーションへの意欲を奪い去りました。また、預金金利が人為的に低く抑えられていたため、家計(国民)が得られるはずの適正な利息収入が犠牲になり、実質的に国民の資産が産業界の成長原資として強制動員されていた側面も見逃せません。
| 項目 | 護送船団方式(高度成長期〜バブル期) | 市場規律型金融システム(現代) | 編集部の見解・評価 |
|---|---|---|---|
| 行政の関与方針 | 大蔵省による事前裁量指導・通達行政(1行も潰さない) | 金融庁による自己責任原則と事後チェック(早期是正措置) | 官僚の裁量権を排除し透明な法的ルールへの移行が完了 |
| 金利・商品開発 | 公定歩合・臨時金利調整法による一律統制・横並び | 完全自由化(各行が独自の手数料・金利・サービスを設定) | 預金者の選択肢は劇的に広がったが自己責任も増大 |
| 預金者保護の枠組み | 事実上の全額暗黙保証(破たん時は他行へ強制合併・救済) | 預金保険法(ペイオフ制度:元本1,000万円とその利息まで) | 破綻処理コストの国民負担に明確な法的一線が引かれた |
| 発生した構造的問題 | 審査能力の麻痺・モラルハザード・不良債権の隠蔽 | 地域金融機関の収益力低下・過疎地における店舗統廃合 | 弱肉強食化が進む一方、過剰保護の弊害は根絶に向かう |
一体なぜバブル崩壊とともに終焉を迎えたのか?崩壊に至った決定的な理由
大蔵省の鉄壁の庇護にあった護送船団方式が、なぜ1990年代のバブル崩壊によって脆くも崩れ去ったのか。その背景には、時代の変化に対応できなかった3つの決定的な理由が存在します。
第1の理由は、1980年代から本格化した金融自由化の進展です。国債の大量発行を契機に債券市場が発達し、さらに優良大企業が株式や社債の発行によって市場から直接資金を調達(直接金融化)できるようになりました。その結果、銀行は最良の貸出先であった大企業を失い、深刻な「金余り」と収益悪化に直面します。焦った銀行群は、審査ノウハウの乏しい不動産融資、ノンバンク向け貸出、リゾート開発へと一斉に雪崩れ込みました。横並び意識の強い護送船団の規律が、皮肉にも「他行が出すなら当行も出す」という狂乱の融資合戦を加速させたのです。
第2の理由は、土地神話の崩壊と天文学的な不良債権の発生です。地価急落によって担保価値が暴落し、銀行が抱え込んだ不良債権の総額は公式推計だけでも100兆円規模に達しました。従来の護送船団方式では、経営危機に陥った弱小銀行が出た場合、大蔵省が水面下で大手都市銀行に「あの銀行を吸収合併して面倒を見てほしい」と頭を下げて救済させるのが常套手段でした。しかし、親船であるはずの大手銀行自身が巨額の不良債権で沈没寸前となり、他行を救済する体力を完全に失っていたのです。
第3の決定打となったのが、1997年秋に起きた大手金融機関の連鎖破綻です。11月、都市銀行の一角であった北海道拓殖銀行が経営破綻し、続いて四大証券会社の一角だった山一證券が巨額の簿外債務(飛ばし)を抱えて自主廃業に追い込まれました。「大蔵省がついているから潰れない」という絶対の神話は白昼堂々粉砕され、もはや官僚の密室行政で破綻を隠蔽・処理できる限界を完全に超えていたことが全国民の前に露呈したのです。
【実態検証】元大蔵官僚と銀行員の証言から紐解く「密室行政」のリアル
かつての金融界では、どのような力学が働いていたのでしょうか。当時の関係者の手記やオーラルヒストリー、業界内の検証記録からは、法律の条文ではなく「官僚の個人的な裁量」がすべてを支配していた異様な密室の現場が浮かび上がってきます。
大手都市銀行各行には、大蔵省との折衝を専門に行う「MOF担(モフたん・大蔵省担当)」と呼ばれるエリート銀行員が配置されていました。彼らの任務は、公式の文書が出される前に大蔵省銀行局の幹部や課長補佐と接触し、業界の意向を伝え、行政の機微を察知することでした。当時の担当者は回顧録の中で次のように述べています。
「新店舗の出店場所ひとつ決めるのにも、大蔵省の担当官の机の前に並び、顔色をうかがいながら『内諾』を取り付ける必要があった。法的な根拠はない。すべて『指導』であり『お願い』という名の絶対命令だった」
一方、かつて大蔵省銀行局で陣頭指揮を執った元官僚の特番インタビューでの告白も示唆に富んでいます。「当時は、1行たりとも潰さないことこそが預金者を守り、国家の信用を守る唯一の正義だと信じて疑わなかった。しかし、その正義感が結果として、破綻の芽を早期に摘む機会を奪い、傷口を国家が傾くレベルまで広げてしまった」。この言葉は、善意の過保護が招いた悲劇の本質を鋭く突いています。
1998年、過剰接待汚職事件などを経て大蔵省の威信は地に落ち、金融行政は抜本的な出直しを余儀なくされました。ここで断行されたのが金融行政の転換です。1998年には大蔵省から金融監督部門が切り離され、現在の金融庁の前身である金融監督庁が発足。さらに橋本龍太郎内閣のもとで推進された日本版金融ビッグバンにより、「フリー(市場原理)、フェア(透明)、グローバル(国際標準)」の理念が掲げられました。
この転換によって導入された象徴的な制度が、金融庁による早期是正措置です。官僚の主観的な裁量で銀行を延命させる密室行政を全廃し、自己資本比率という客観的数値が基準を下回った金融機関に対しては、業務改善命令や業務停止命令を法に基づいて機械的・強制的に発動する仕組みへと生まれ変わったのです。
一般に知られていない盲点とネットの誤解|護送船団は「悪」一辺倒だったのか?
インターネット上の経済言説やSNSの議論では、「護送船団方式=無能な官僚が招いた日本の諸悪の根源」「日本経済の生産性を落とした最大の戦犯」という単純化された批判が散見されます。しかし、歴史的背景を冷静に検証すると、この一面的な評価には重大な死角があることが分かります。
まず正すべき誤解は、「護送船団方式が最初から失敗だった」という見方です。第二次世界大戦によって国内の富の約4分の1を焼失した当時の日本において、欧米のような市場原理に任せた弱肉強食の金融システムを導入していれば、中小銀行は次々と倒産し、国民の預金は失われ、社会秩序は崩壊していた可能性が極めて高かったと言えます。
徹底的な規制によって国民の虎の子の貯蓄を守り、それを鉄鋼や電力といった国家の屋台骨にピンポイントで注ぎ込んだ大蔵省の手腕は、1950年代から1970年代にかけて世界銀行や海外の経済学者から「驚異的な産業政策」として極めて高く評価されていました。問題の本質はシステムそのものの設計にあったのではなく、「環境が激変したにもかかわらず、過去の成功体験を自ら捨て去ることができなかった出口戦略の欠如」にこそあったのです。
また、「現在の日本から護送船団方式は完全に消滅した」という認識も正確ではありません。銀行の破綻処理手続きや検査監督こそルール化されましたが、日本銀行の超低金利政策や公的金融機関による大規模な緊急融資、信用保証協会を通じた債務保証など、危機が訪れるたびに発動される公的セーフティネットの分厚さは、形を変えた現代版の「船団保護」としての性格を色濃く残しています。
【プロの結論】組織の「共依存」から見出すべき教訓と現代の日本経済
護送船団方式の栄光と没落の歴史を、組織社会学や心理学の視点から分析すると、日本社会に根深く存在する「共依存の病理」が鮮明に浮かび上がります。
大蔵省と民間銀行の関係性は、まさに「境界線(バウンダリー)を失った過保護な親と自立を放棄した子ども」そのものでした。親である官僚は、子どもが失敗しないように先回りしてすべての障害を取り除き、子どもである銀行は、親の指示に従うことと引き換えに自らリスクを評価・管理する責任を放棄しました。その結果、誰も自らの頭で考えず、誰もリスクの責任を取らない無菌室が作られ、外の厳しい環境変化に耐えられない脆弱な生態系が完成してしまったのです。
この教訓は、護送船団方式が現代の日本経済や個別のビジネス組織に投げかける警鐘として、現在も色褪せていません。近年議論が続く過剰な支援によるゾンビ企業の延命や、変化を恐れて同調圧力を強める大企業の硬直的な風土は、かつての護送船団のメンタリティが形を変えて生き残っている証左と言えます。
【プロの結論】公的支援や保護政策に向き合うべき人と慎重になるべき人の判断基準
過去の失敗と成功から導き出される、保護的システムを利用する際の明確な境界線は以下の通りです。
▼保護的枠組み・公的支援を積極的に活用すべき局面・組織:
- 市場が未成熟な黎明期の産業:ルールが整っておらず、民間単独ではリスクを取りきれない先端技術や新興インフラの開発段階。
- 不可抗力による突発的ショック:感染症の蔓延や未曾有の自然災害など、個企業の経営努力を超えた外的要因で資金繰りが急変した一時的な緊急避難。
▼保護や横並び体制から直ちに脱却し、警戒すべき局面・組織:
- 市場が完全に成熟・国際競争に晒されている分野:国内外の競合が激化しているにもかかわらず、業界団体の慣行や規制に安住して価格競争や商品開発を回避している場合。
- 痛みを伴う構造改革の先送り:不採算事業の整理やビジネスモデルの転換を怠り、「公的な支援金や低利融資があるから」と赤字経営を漫然と維持している場合。
失敗を絶対に許さない過剰な保護は、一時的な安心をもたらす代わりに、組織の免疫力と自己治癒力を根底から奪い去ります。健全な自立とは、適切なリスクを取り、失敗の責任を自ら引き受ける覚悟からしか生まれません。
【護送船団方式とは】に関するよくある質問(FAQ)
Q1:護送船団方式と現在の金融庁のやり方は何が一番違うのですか?
A1:最大の違いは「事前規制・裁量行政」から「事後チェック・ルール行政」への転換です。かつての大蔵省は、法律に明記されていない通達や口頭指導により、銀行の出店や金利を事前に細かくコントロールし、破綻を未然に防ごうとしました。現在の金融庁は、銀行の自由な競争と経営判断を認める一方で、自己資本比率などの客観的基準を下回った場合には「早期是正措置」に基づいて法令通りに厳格な是正を命じます。
Q2:なぜ当時の預金者は「銀行は絶対に倒産しない」と信じ込んでいたのですか?
A2:戦後から1990年代半ばまでの約半世紀にわたり、日本国内で預金を取り扱う銀行の破綻が事実上「ゼロ」に抑え込まれていたためです。経営危機に陥った銀行が出ても、大蔵省が水面下で強固な都市銀行などに働きかけ、合併や営業譲渡によって預金を全額保護させていました。この半世紀にわたる実績が、倒産リスクのない絶対的な安全神話として国民の常識になっていました。
Q3:護送船団方式は、銀行以外の業界でも行われていたのですか?
A3:はい。金融界にとどまらず、日本の多くの産業で類似の行政手法が採られていました。例えば、運輸業(タクシーや航空)、エネルギー(電力・ガス)、通信、農業、建設などの業界において、主務官庁が需給調整規制や新規参入制限を課し、過度な競争を防ぎながら既存業者を保護する体制が広く敷かれていました。これらは総じて「日本型護送船団システム」と呼ばれ、1990年代以降の規制緩和運動の対象となりました。
まとめ:歴史の遺産を直視し自律的な意思決定を
護送船団方式は、戦後の灰燼の中から立ち上がり、短期間で世界屈指の工業国へと登り詰めるための極めて強力な推進エンジンでした。全員で歩調を合わせ、一隻の脱落者も出さずに荒波を乗り越える思想は、国民に絶対の安心感を与え、産業の基盤を磐石なものにしたことは間違いありません。
しかし、航海すべき海が穏やかな内海から激動のグローバルな大海原へと変わったとき、速度を落として船団を守り続けた仕組みそのものが、最大の沈没リスクへと反転しました。過保護が生み出すモラルハザードと、変化を拒み続けた密室の代償は、バブル崩壊後の「失われた数十年」というあまりに重い請求書となって日本社会に突きつけられたのです。
過去の歴史を単なる失敗談として片付けるのではなく、保護と自立のバランスをどこに置くべきかという普遍的な問いとして捉え直すこと。これこそが、護送船団方式という巨大な歴史の実験から私たちが受け取るべき最も本質的な教訓です。 (出典: 護送 船団 方式 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。