借り上げ社宅とは?住宅手当との違いや手取りが増える節税の真相
給与明細を見るたび、引かれる税金や社会保険料の重さにため息をつくビジネスパーソンは少なくありません。物価高が家計を圧迫し続けるなか、実質的な手取り収入を大きく左右する切り札として注目を集めているのが「借り上げ社宅」です。一見すると従来の福利厚生と同じように映りますが、実は「住宅手当」とは税金や社会保険料の計算構造が根本から異なります。
多くの企業が導入を進める一方で、「本当に手取りが増えるのか」「どのようなデメリットや落とし穴があるのか」という疑問の声も後を絶ちません。制度の仕組みから自己負担割合の相場、役員社宅の特例、さらには退職時のトラブルまで、知っておくべき実務と生活防衛の要点を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:借り上げ社宅は会社が法人名義で賃貸契約を結び社員に転貸する仕組みであり、住宅手当のような給与課税が発生しないため額面以上の手取り増加効果がある。
- 要点2:従業員は家賃の一定割合(法定計算による「賃貸料相当額」以上、一般的には家賃の10%〜50%程度)を自己負担すれば非課税メリットを享受でき、社会保険料の削減にも直結する。
- 要点3:敷金・礼金・更新料は原則として会社経費となる一方、退職時の即時退去リスクや物件選択の自由度制限など、ライフプラン上の境界線を意識した注意が必要となる。
【制度の根本理解】借り上げ社宅とは?住宅手当との決定的な違いと仕組み
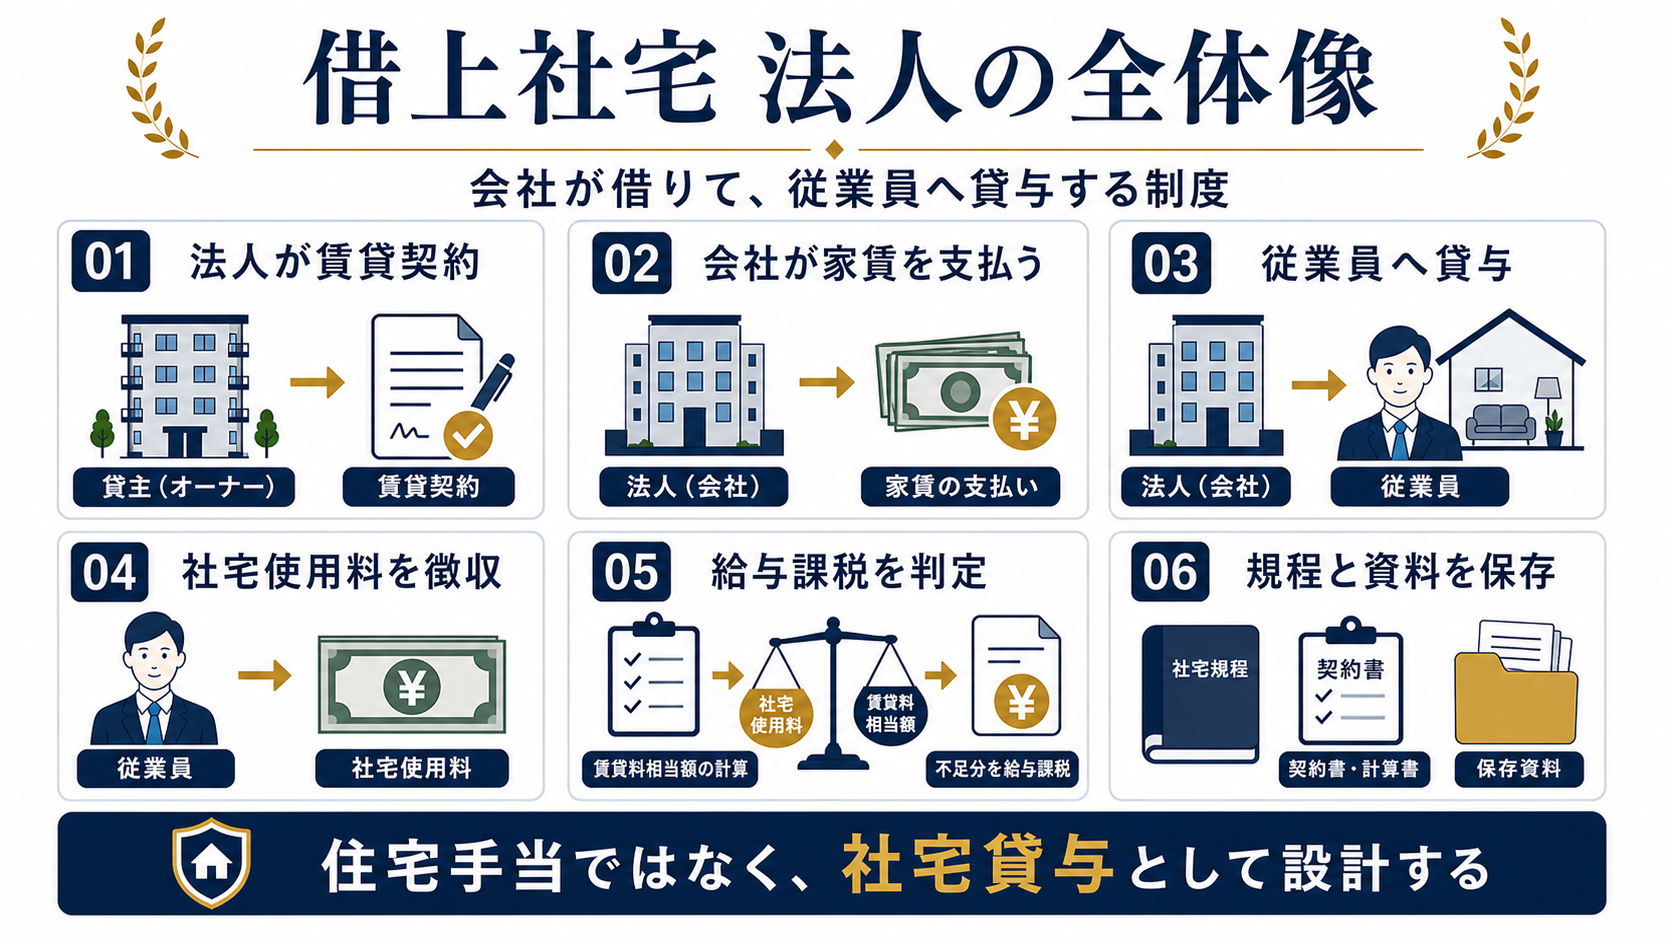
借り上げ社宅とは、会社が民間の賃貸住宅を法人名義で契約し、その物件を従業員や役員に対して転貸(また貸し)する制度を指します。かつて主流だった自社保有の社宅(社有社宅)とは異なり、企業が不動産資産を抱え込むリスクを負わずに柔軟な運用ができる点が大きな特徴です。
人事院が公表した調査データによると、全国の民間企業における社宅制度の導入率は41.6%に達し、従業員数500人以上の規模では72.1%もの大企業が導入しています。いまや社宅制度の主流は、維持管理コストのかかる社有物件から民間物件を活用した借り上げ社宅へと完全にシフトしました。
ここで多くの人が混同しやすいのが「住宅手当」との違いです。住宅手当は、従業員が自ら個人名義で契約した住居に対し、会社が家賃補助として金銭を上乗せ支給する給料の一部です。これに対し、借り上げ社宅は「法人契約した住まい」という現物給付の形をとります。この契約形態の違いが、手取り額に劇的な格差を生み出します。
最大の違いは、税制上の取り扱いにあります。住宅手当は給与所得とみなされるため、所得税・住民税が課税され、さらに健康保険や厚生年金などの社会保険料の算定基礎(標準報酬月額)にも含まれます。支給額が増えても、その約20〜30%が控除で差し引かれてしまうのが実情です。一方、借り上げ社宅は一定の自己負担額を給与天引きする形式をとることで、家賃補助相当分が課税対象から完全に除外されます。
【手取り激増のカラクリ】税金・社会保険料削減の仕組みと試算データ
なぜ借り上げ社宅を利用すると手取りが劇的に増えるのか。その真相は、「額面給与を減らして非課税の現物給付に置き換える」という税法上のメカニズムにあります。
例えば、月額家賃10万円の賃貸マンションに住むケースを考えてみます。会社から「住宅手当として月5万円を支給される場合」と、「会社が家賃10万円の物件を借り上げ、社員負担分5万円を給与天引きする場合」を比較すると、実質的な可処分所得に明らかな差が生じます。
| 比較項目 | 住宅手当(給与支給) | 借り上げ社宅(給与天引き) | 編集部の見解・影響分析 |
|---|---|---|---|
| 契約名義 | 従業員個人の個人契約 | 法人契約(会社名義) | 法人が借主となるため、入居審査の通過率も大幅に向上する。 |
| 給与課税の有無 | 全額が「給与所得」として課税 | 非課税(給与天引きで総支給額抑制) | 所得税・住民税の課税対象所得そのものを合法的・大幅に圧縮可能。 |
| 社会保険料への影響 | 支給額分、標準報酬月額が上昇 | 標準報酬月額が据え置き・低下 | 厚生年金・健康保険料が下がり、会社側・従業員側の双方に節減効果。 |
| 初期費用(敷金・礼金) | 全額が個人負担 | 原則として会社が全額負担 | まとまった数十万円の初期キャッシュアウトを回避できる恩恵は極めて大。 |
| 年間手取り差額(目安) | 基準値 | 約12万〜18万円の手取り増 | 年収600万円世帯で検証した場合、可処分所得の純増幅は一目瞭然。 |
住宅手当の場合、支給された5万円に対して約30%の税金・社会保険料が引かれ、実際の手元には3万5,000円程度しか残りません。残りの家賃6万5,000円は課税済みの給与から支払うことになります。
一方、借り上げ社宅では、家賃10万円のうち会社負担分の5万円は給与を経由せず福利厚生費として処理されます。さらに従業員負担の5万円は給与から控除されるため、課税所得および社会保険料の算定基準となる「標準報酬月額」の等級が引き下げられる効果を生みます。結果として、健康保険料・厚生年金保険料・雇用保険料・所得税・住民税がすべて連鎖的に圧縮され、年間で十数万円単位の手取り差が生じるわけです。
【相場と税務ルール】自己負担割合の計算方法と役員社宅の賃貸料相当額
「手取りが増えるなら全額を会社負担にしてほしい」と考えるかもしれませんが、それは税法上認められていません。従業員から家賃を一切徴収しなかったり、極端に低い金額しか受け取らなかったりすると、税務署から「家賃全額が給与として現物給与課税」され、追徴課税の対象となってしまいます。
非課税とするためには、国税庁が定める「賃貸料相当額」の50%以上を従業員から徴収しなければなりません。この賃貸料相当額は、実際の家賃ではなく以下の固定資産税評価額などをベースにした複雑な計算式で算出されます。
【一般従業員の賃貸料相当額の算出基準】
1. (その年度の建物の固定資産税の課税標準額)× 0.2%
2. 12円 × (その建物の総床面積/3.3平方メートル)
3. (その年度の敷地の固定資産税の課税標準額)× 0.22%
※上記1〜3の合計額が「賃貸料相当額」となります。
固定資産税評価額を基に計算すると、実際の民間相場家賃の10%〜20%程度という極めて低い金額になるケースが大半です。そのため、法的には家賃相場の1割〜2割程度を給与天引きしていれば課税を回避できますが、実務上の企業規程では「家賃の20%〜50%」を社員負担割合として設定する運用が標準的です。
役員社宅における「賃貸料相当額」の峻厳なルール
一般社員と異なり、役員社宅の場合はさらに厳密な区分管理が求められます。税法上、役員社宅は建物の床面積や豪華さによって以下の3段階に分類されます。
・小規模住宅:法定耐用年数30年以下の建物は床面積132平方メートル以下、30年超(RC造マンションなど)は床面積99平方メートル以下。
・一般住宅(小規模住宅以外):床面積が上記を超える通常仕様の住宅。
・豪華社宅:床面積240平方メートル超でプール等の設備がある、または内装や設備が著しく豪華な物件。
小規模住宅に該当する場合、役員であっても前述の計算式(相場家賃の10%〜15%程度)の自己負担で社宅化でき、節税メリットを極大化できます。しかし、床面積が基準を超えて「小規模住宅以外」になると、会社所有物件か借り上げ物件かにより、相場家賃の50%相当額以上の負担が必要になります。さらに「豪華社宅」と判定された場合は、通常相場の満額(100%)を役員自身が負担しなければならず、社宅としての節税効果は完全に失われます。
【表裏の一体】借り上げ社宅のメリット・デメリットと敷金・礼金の会社負担理由
借り上げ社宅は従業員と企業の双方に極めて大きな金銭的利点をもたらしますが、制度である以上、必ず裏腹の制約が存在します。表面的な節税効果だけに目を奪われると、後から思わぬ不都合に直面することになります。
まず大きなメリットとして挙げられるのが、敷金・礼金・更新料の会社負担です。一般の賃貸契約では、家賃の3〜5ヶ月分に及ぶ初期費用が発生しますが、法人契約の場合は会社が契約主となるため、これらの費用はすべて会社の経費(敷金は返還されるため資産計上、礼金は税務上の繰延資産または地代家賃)として処理されます。入居する従業員は、まとまった貯蓄を切り崩すことなく新生活をスタートできます。
一方で、見逃せないデメリットも確実に存在します。従業員目線での主な制約は以下の3点です。
1. 物件選択の自由度が狭まる:企業の「社宅管理規程」により、家賃上限、面積、築年数、最寄り駅からの徒歩分数などが制限される。ペット飼育やDIYが禁止されるケースも多い。
2. 将来の厚生年金受給額への影響:社会保険料(標準報酬月額)が下がる裏返しとして、将来受け取る老齢厚生年金の年金額がわずかに減少する。
3. 住宅ローン控除の併用不可:当然ながら自己所有物件ではないため、持ち家を購入した際の住宅ローン減税などの恩恵は受けられない。
また、企業側にとっても「物件の選定・契約審査・毎月の家賃振込・規程管理」といった総務・人事部門のバックオフィス負担が発生する点は無視できません。そのため、近年では社宅代行サービス(アウトソーシング)を活用して管理コストを相殺する企業が増加しています。
【実態検証】社員のリアルな評判・口コミと現場目線で見えたリアル
実際の現場では、借り上げ社宅制度を利用する社員たちはどのような実感を持っているのでしょうか。各種オープンワークやSNS、コミュニティに寄せられた当事者たちの一次情報を検証すると、明確な利便性と特有の息苦しさが浮き彫りになります。
肯定的な口コミで圧倒的多数を占めるのは、やはり「手元に残る現金の多さ」に関する驚きです。
「手取り25万円の同世代と比べて、家賃負担が月1万5,000円で済んでいるため、毎月10万円以上を確実に新NISAや貯蓄に回せている」(20代後半・IT企業勤務)
「転勤が多い業界だが、敷金や礼金、退去費用を会社が全額持ってくれるため、移動に伴う金銭的ストレスが皆無」(30代前半・製薬メーカー営業)
このように、若手から中堅層の生活基盤を安定させるセーフティネットとして絶大な支持を得ています。
しかし、取材現場や相談掲示板では、次のようなリアルな不満や葛藤も頻繁に吐露されています。
「社宅規程の条件が厳しく、希望のエリアや間取りの物件が会社の審査でことごとく落とされた」
「同じマンションの別フロアに上司や同僚が住んでおり、プライベートのオンオフが完全に失われて気が休まらない」
特に同僚との近接性や、ライフスタイルの制限に関する不満は根強く、制度の恩恵を享受しつつも心理的窮屈さを抱えるケースは珍しくありません。
【トラブルと盲点】退職時の退去ルールと2026年最新の税制改正動向
借り上げ社宅において最もトラブルが発生しやすい臨界点が、「退職時」の対応です。契約者が会社である以上、雇用契約の終了に伴って社宅の入居資格も自動的に喪失します。
原則として、退職日をもって物件を退去し明け渡さなければなりません。退職から明渡しまでの猶予期間は、社宅管理規程で「退職後1週間〜2週間以内」と厳格に定められているケースが多く、次の住まいを確保していない場合は住居喪失の危機に直面します。
「退職後も個人名義に切り替えて同じ部屋に住み続けたい」と希望する社員は多いですが、これは必ずしも保証されません。名義変更には以下のハードルが存在します。
・貸主(大家・管理会社)の承諾:法人から個人への契約切り替えを拒否される、または再度の入居審査を要求される。
・再契約費用の発生:新規契約扱いとなり、改めて敷金・礼金・仲介手数料を個人負担で請求されるケースがある。
・原状回復費用の精算トラブル:在職中の損耗について、どこまでが会社負担でどこからが個人負担か線引きが曖昧になり、退職金の減額や請求トラブルに発展する。
また、2026年現在の税制・社会保険の最新動向にも注視が必要です。少子高齢化に伴う社会保障財源の逼迫を背景に、政府・関係省庁では「標準報酬月額の算定逃れ」とみなされかねない過度な現物給付スキームに対する監視の目を強めています。福利厚生としての合理的な枠組みを逸脱した不自然な家賃設定や、社宅管理規程の形骸化に対しては、税務調査での給与認定リスクが年々厳格化しています。適法な運用規程の整備は、企業防衛の観点からも急務となっています。
【プロの結論】借り上げ社宅を活用すべき人と慎重になるべき人の判断基準
社会構造と雇用環境の流動化が進むなか、借り上げ社宅という制度は「会社が個人の住まいを支える」と同時に「住居を会社に人質に取られる」という両義性を孕んでいます。家族社会学や組織心理学の観点から見れば、会社と個人が健全な自立を保つための「心理的・経済的バウンダリー(境界線)」をどこに引くかが決定的な分水嶺となります。
制度の特性を最大限に活かせる人と、あえて距離を置くべき人の判断基準は明確です。
【借り上げ社宅を積極的に活用すべき人】
・20〜30代前半で資産形成を最優先したい人:固定費を徹底的に圧縮し、新NISAや自己投資に回す種銭を最短スピードで最大化できる。
・数年以内の転職や転居の予定がない人:腰を据えて同一企業で勤務する見通しが立っていれば、退職時の退去リスクを気にする必要がない。
・住まいに対するこだわりが標準的な人:規程内の物件で十分に満足でき、過度なリノベーションやペット飼育の要望がない。
【借り上げ社宅の利用を慎重に判断すべき人】
・近い将来(1〜2年以内)に独立や転職を視野に入れている人:退職と同時に住まいを失うリスクがキャリア選択の心理的足かせになる。
・プライベートと職場環境を完全に遮断したい人:社内関係者との居住エリアの近接や、会社に私生活の拠点を把握されることに強いストレスを感じる人。
・こだわりのインテリアや特殊な間取り、ペットとの生活を最優先したい人:会社の規程に縛られることで居住満足度が著しく低下する。
【借り上げ 社宅 と は】に関するよくある質問(FAQ)
Q1:自分で探してきた好きな賃貸物件を、会社に頼んで借り上げ社宅にしてもらうことは可能ですか?
A1:企業の「社宅管理規程」によります。自由選択(借り上げ)を認めている企業であれば、指定の不動産仲介会社を経由し、家賃上限や間取りなどの基準をクリアしていれば法人契約を結んでもらえるケースが多く見られます。ただし、会社ごとの指定物件に限定されている場合もあるため、社内規程の事前確認が必須です。
Q2:従業員の自己負担額は、最低いくら給与天引きすれば税務署に否認されませんか?
A2:税法上の基準である「賃貸料相当額」の50%以上を徴収していれば給与課税されません。賃貸料相当額は固定資産税評価額を基に算出するため、実際の家賃相場よりかなり低くなりますが、実務上は計算の手間や安全マージンを考慮し、相場家賃の10%〜20%、あるいは社内統一ルールとして20%〜50%を一律天引きする企業が一般的です。
Q3:退職が決まったら、翌日すぐに部屋を出ていかなければならないのですか?
A3:即日退去を求められることは稀ですが、一般的には「退職日から1週間から2週間以内」を退去期限と定めている会社が大多数です。個人名義への契約切り替えができるかどうかは物件の大家・管理会社の判断に依存するため、退職交渉と並行して速やかに総務・人事担当者へ名義変更の可否を相談する必要があります。
Q4:役員社宅の場合、どんな高級マンションでも社宅扱いにできますか?
A4:床面積が広く設備が著しく豪華な物件は、税法上の「豪華社宅」と判定され、社宅扱いの節税効果が一切認められなくなります。具体的には床面積240平方メートルを超える物件や、プール付き、一般通念を超える華美な内装の物件などが該当し、この場合は相場家賃の100%を役員個人が負担しなければなりません。
まとめ:手取り最大化と生活防衛を両立させるための賢い選択
借り上げ社宅は、手取り収入の減少とインフレに直面する現代のビジネスパーソンにとって、極めて強力な生活防衛策です。住宅手当とは比較にならないほどの節税・社会保険料削減効果を生み出し、初期費用の負担なしに安定した生活環境を確保できます。
しかし、その高い経済的メリットは「会社への一定の依存」とトレードオフの関係にあります。規程による物件制限や、退職時の退去ルールといった構造的リスクを正しく理解した上で制度を活用することが不可欠です。社内制度のルールを精査し、自らのキャリアプランやライフステージと照らし合わせながら、手取りの最大化と生活の自由度を賢明に両立させてください。 (出典: 借り上げ 社宅 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。