逃げ得を許さない!第三者からの情報取得手続で隠し財産を暴く全手順
「裁判で勝訴判決を取ったのに、相手が口座を教えてくれない」「離婚協議で決めた養育費が途絶え、連絡すら取れなくなった」――かつての日本において、こうした不誠実な債務者に対する強制執行は困難を極めていました。債権者自らが相手の勤務先や取引銀行の「支店名」まで突き止めなければ差押えすら申し立てられず、実質的な「逃げ得」を許す司法の構造的欠陥が長年放置されてきたからです。
その理不尽な壁を打破したのが、民事執行法改正によって新設された第三者からの情報取得手続です。2026年現在の実務現場において、この制度は債務者の隠し財産を公権力によって暴き出す最強の回収手段として定着しました。公的機関やメガバンクなどの金融機関から直接情報を引き出すこの仕組みは、いかにして債務者の逃げ道を塞ぐのか。制度の利用要件から照会の全貌、そして実務上の落とし穴まで、司法担当記者が徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:裁判所を通じて銀行・自治体・法務局から直接財産情報を開示させ、口座残高や勤務先を合法的に特定できる。
- 要点2:預貯金口座は直ちに照会可能だが、勤務先(市町村情報)の特定は「養育費請求」や「生命・身体侵害の損害賠償」に限定される。
- 要点3:不動産や勤務先の情報取得には「財産開示手続」の前置が必要であり、申立費用や空振りのリスクを見極めた戦略が不可欠である。
【隠し財産の暴き方】第三者からの情報取得手続がもたらした回収革命
債務者の隠し財産はどう暴くのか――債権回収の現場で長らく最大の壁となってきたこの問いに対し、明確な回答を提示したのが「第三者からの情報取得手続」です。従前の法制度下では、裁判所は「債権者が自力で見つけてきた財産を差し押さえる場所」に過ぎず、調査権能を債権者に丸投げしていました。探偵や興信所に多額の調査費用を支払えない一般市民は、泣き寝入りを強いられる構造が続いていたのです。
この歪な現状を是正すべく導入された第三者からの情報取得手続は、裁判所が第三者(金融機関、市区町村、日本年金機構、登記所)に対して、「債務者の財産や勤務先に関する情報を開示せよ」と直接命じる制度です。2026年最新の債権回収手続において、この制度は「泣き寝入り防止の決定打」として広く機能しています。
手続を利用するための大前提となるのが「債務名義」の保有です。具体的には、確定判決、和解調書、調停調書、あるいは金銭の支払いを怠った場合は直ちに強制執行に服する旨が記載された執行認諾文言付き公正証書が必要となります。手元の借用書や私的な念書だけでは申し立てができない点には注意が必要です。しかし、有効な債務名義さえあれば、相手の同意なしに国の強制力を発動させ、隠蔽された財産の実態を浮き彫りにすることが可能となりました。

照会先ごとの特定プロセス|金融機関・勤務先・不動産法務局の使い分け
第三者からの情報取得手続は、照会する対象によって「暴ける情報」「利用できる債権の種類」「事前のハードル」が明確に分かれています。闇雲に申し立てるのではなく、各照会先の特性を把握することが回収の成否を分けます。
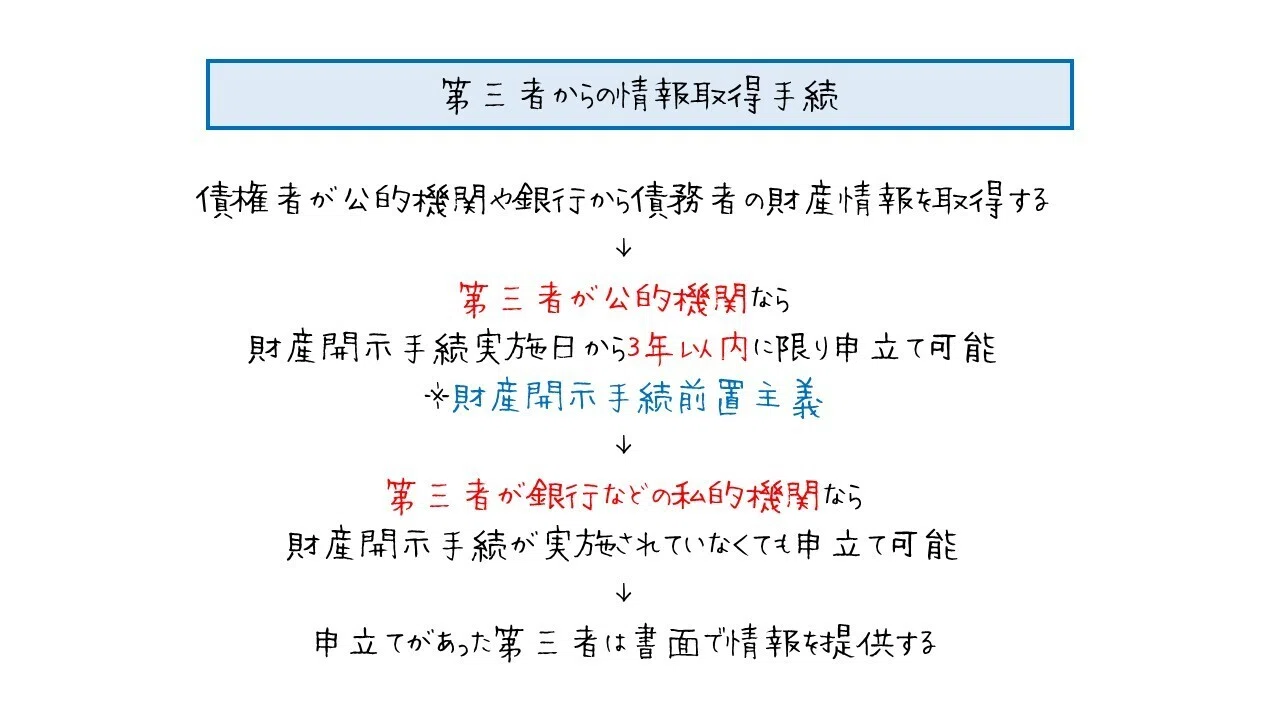
第一の柱が、預貯金口座照会(金融機関)です。メガバンク、ゆうちょ銀行、主要地方銀行、インターネット専業銀行などの本店に対して裁判所から照会が送られます。債権者は「〇〇銀行の本店」を指定するだけで、全国どの支店に口座があるのか、口座番号や残高がいくら残っているのかを網羅的に把握できます。隠し口座の特定において極めて威力が高い上、後述する財産開示手続を事前に実施していなくても直ちに申し立てられる機動性の高さが最大の強みです。
第二の柱が、勤務先特定(市町村情報・日本年金機構)です。給与を差し押さえるためには相手の勤務先企業を正確に特定しなければなりませんが、転職や夜逃げをされた場合、個人で追跡するのは至難の業でした。この制度では、市区町村の住民税課税情報や、日本年金機構が保有する厚生年金の被保険者記録を裁判所経由で照会し、給与の支払者(勤務先企業の名称と所在地)を暴き出します。勤務先が判明すれば、即座に給与差押えの手順へと移行できます。
第三の柱が、不動産情報取得(法務局)です。法務局が管理する登記情報システムに照会をかけ、債務者が日本全国に所有している土地や建物の目録を取得します。これまで「どこかに不動産を所有しているらしいが地番がわからない」と手詰まりになっていたケースでも、所有不動産を一括でリストアップすることが可能になりました。
【徹底比較】情報取得手続・財産開示・従来の調査は何が違うのか?
実務においてどの手続を選択すべきか、費用感や調査権能の違いを整理したのが下表です。司法統計や実務相場を踏まえ、各手続の特徴を網羅的に比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 預貯金口座照会(金融機関) | 取扱金融機関の本店一括照会。支店名・口座番号・残高が開示される。 | 申立手数料:1機関あたり約1,000円〜2,000円+郵便切手・予納金。 | 事前の財産開示が不要で最も使いやすい。残高確認から差押えまでのスピード勝負。 |
| 勤務先特定(市町村・年金機構) | 住民税課税情報・厚生年金記録から給与支払者を特定。養育費・人身賠償等に限定。 | 裁判所費用+予納金(約5,000円前後)。財産開示手続の前置が必須要件。 | 養育費未払いの特効薬。給与差押えに直結するため実質的な回収成功率が跳ね上がる。 |
| 不動産情報取得(法務局) | 法務局の登記データから全国の所有土地・建物を照会。 | 申立印紙代+予納金。事前の財産開示手続の実施が必要。 | 高額債権の回収に向くが、競売予納金の負担が重いため実効性の事前検証が鍵。 |
| 財産開示手続(本人呼出) | 裁判所に債務者本人を呼び出し、財産目録を陳述させる。不出頭には刑事罰(懲役・罰金)。 | 手数料:印紙代2,000円+予納郵便切手(数千円)。 | 法改正で不出頭の罰則が「6月以下の懲役または50万円以下の罰金」へと厳罰化され実効性が向上。 |

【実態検証】利用者の生の声と現場目線で見えたリアル
制度が定着したとはいえ、現場の実態は決してバラ色の成功談ばかりではありません。司法担当記者として取材を重ねる中で見えてきたのは、制度の強力さと同時に、実務運用におけるシビアな現実です。
とりわけ反響が大きいのは養育費未払い回収の現場です。30代のシングルマザーによる取材時の証言は、この制度が持つ救済力を生々しく物語っています。
「離婚後3年間、元夫からの養育費は完全にストップし、居場所すら不明でした。知恵袋やSNSで『どうせ逃げ得』と言われ諦めかけていましたが、調停調書を元に弁護士を通じて『財産開示』から『市町村への勤務先情報取得』を行いました。元夫が大手物流会社へ転職していた事実が判明し、給与の2分の1を差し押さえる通知が会社へ届いた瞬間、あれほど無視を決め込んでいた元夫から即座に未払い分の一括振込と謝罪連絡が入りました」
一方で、ネット上やコミュニティでは「費用倒れに終わった」という苦渋の声も少なくありません。銀行口座の照会を申し立てたものの、開示された残高が数百円しかなかったという事例です。ある50代の自営業者は、売掛金回収のために大手行3行へ照会をかけたものの、結果は全口座空振り。「申立費用や予納金、弁護士手数料で計15万円以上が吹き飛び、相手の口座には1,200円しか入っていなかった。完全な空振りに終わった」と語ります。
最高裁判所の統計や法務省の公表資料を分析すると、金融機関への情報取得手続において、口座の存在自体が確認できる確率は約6割前後に達するものの、十分な差押え原資が残されているかは債務者の金銭管理状況に大きく依存しています。相手が無職や生活保護受給者である場合、いくら制度を使っても回収は極めて困難であるという冷徹な現実は直視しなければなりません。
一般に知られていない盲点と利用できない理由・注意点
第三者からの情報取得手続を検討する際、多くの人が直面する「落とし穴」が存在します。法文上の要件を正しく把握していないと、申立書を裁判所に提出しても却下される事態に陥ります。
第一の盲点は、利用できない理由と注意点の中でも特に重要な「債権の種類による制限」です。勤務先を特定するための情報取得手続(市区町村・年金機構への照会)は、すべての債権者に認められているわけではありません。利用できるのは、以下の2つの債権に厳格に限定されています。
- 扶養義務等に係る定期金債権:養育費や婚姻費用など
- 生命または身体の侵害による損害賠償請求権:交通事故による人身損害、傷害事件、不法行為による慰謝料など
知人間での借金の未返済(一般の金銭消費貸借)や、取引先の売掛金未払いといった通常の金銭債権では、第三者からの情報取得手続を使って市町村から勤務先を聞き出すことは法的に不可能です。この制限を知らずに申し立てを試み、徒労に終わるケースが後を絶ちません。
第二の盲点は、「財産開示手続の前置要件」です。金融機関に対する預貯金照会は直ちに申し立てることができますが、不動産情報取得や勤務先情報の取得を行うためには、原則として「過去3年以内に財産開示手続を実施したにもかかわらず、全額回収に足りる財産が判明しなかった」という実績が必要となります。いきなり市町村や法務局へ照会をかけられるわけではなく、二段階の手順を踏まなければならない構造を理解しておく必要があります。
第三の盲点は、申立費用と予納金のコスト設計です。申立手数料(収入印紙)自体は1件あたり1,000円〜2,000円程度ですが、金融機関ごとに数千円の予納金(郵券代や取扱手数料)が発生します。メガバンク4行とゆうちょ銀行、主要地銀の計6機関に一斉照会をかければ、予納金だけで数万円の出費となります。債権額が十数万円程度の少額である場合、費用対効果のバランスが崩れるリスクを考慮しなければなりません。
【申立から執行まで】給与差押えへの直結ルートと弁護士相談の価値
情報取得手続は「情報を手に入れて終わり」ではありません。目的はあくまで債権の回収であり、判明した情報を起点として迅速に強制執行へ踏み切る必要があります。特に勤務先が判明した後の給与差押え手順はスピードが命です。
裁判所から勤務先の情報提供がなされたら、債権者は直ちに「債権差押命令申立」を管轄の地方裁判所へ行います。差押命令が債務者の勤務先に送達されると、企業側は債務者に対して給与全額を支払うことが法律上禁止され、手取り給与の一定割合(養育費請求の場合は手取り額の最大2分の1、一般債権は4分の1)を直接債権者へ支払う義務を負います。
このプロセスにおいて、債権者自身で書類を作成して申し立てることも形式上は可能です。しかし、裁判所の書式は複雑であり、補正命令への対応や金融機関ごとの取り扱い差異に追われることになります。相手が退職して逃走する時間的猶予を与えないためにも、弁護士への債権回収相談を活用するのが堅実な判断です。
実務に精通した弁護士であれば、第三者からの情報取得手続だけでなく、「弁護士会照会(弁護士法23条の2に基づく照会)」と組み合わせた重層的な調査ルートを設計できます。債務者がどのような生活を送っているのか、過去の履歴からどの金融機関を利用している可能性が高いかを分析し、予納金を無駄遣いさせない効率的な照会戦略を組み立てることが可能です。
【プロの結論】逃げ得の心理構造とおすすめできる人・慎重になるべき人の判断基準
債務者が支払いを拒み続ける背景には、単なる金銭的困窮だけでなく、特有の「心理的逃避」が存在します。心理学的に見れば、自らの非を認めたくない債務者は「相手が悪いから支払わない」「督促を無視していればそのうち諦めるだろう」という認知的不協和を解消するための自己正当化に陥っています。特に元配偶者間における養育費未払いや、個人的な貸借トラブルにおいては、相手への憎悪や甘えが支払拒否の引き金となります。
第三者からの情報取得手続は、そうした債務者の閉じた心理的防衛を、国家権力の客観的なメスによって強制的に打ち砕く手続です。「会社に知られたくない」「隠し口座などないと言い張っていた嘘が公に晒された」という強烈な現実直面化をもたらすことで、逃げ得の心理的甘えを精算させる健全な境界線(バウンダリー)の再構築として機能します。
こうした構造を踏まえ、本手続に踏み切るべきか否かの明確な判断基準は以下の通りです。
【本手続を強くおすすめできる人】
- 養育費や婚姻費用が未払いになっている人:勤務先特定から給与差押えへの直結ルートが法的に保障されており、最も実効性が高い。
- 相手が定職に就いている可能性が高い人:勤務先企業が判明すれば、会社が存続する限り毎月安定して天引き回収が可能。
- 確定判決や執行認諾文言付き公正証書をすでに持っている人:手続の前提条件をクリアしており、即座に法的手続に着手できる。
【申立に慎重になるべき人】
- 債権名義を持っておらず私的な借用書しかない人:まずは訴訟や調停を起こして債務名義を獲得しなければ手続自体が受理されない。
- 相手が無職、行方不明、あるいは多重債務で破産寸前の人:口座や勤務先を照会しても残高ゼロや退職済みで終わり、予納金がコスト倒れになる可能性が極めて高い。
- 未回収額が数万円程度の極めて少額な人:手続にかかる時間的・精神的労力と費用が回収額を上回るリスクがある。
【第三者からの情報取得手続】に関するよくある質問(FAQ)
Q1:債務者本人に「情報を取得されたこと」はバレてしまいますか?
A1:はい、最終的には必ず通知されます。情報取得手続が完了し、金融機関や自治体から裁判所へ情報が提供された後、裁判所から債務者本人へ「情報が提供された旨」の通知が送付されます。ただし、預貯金照会に関しては、口座残高の確認が完了した後に通知されるため、照会前に債務者が先回りして預金を引き出すことは構造上不可能です。通知が届いた時点ですでに手遅れとなるよう設計されています。
Q2:相手が利用している可能性のある銀行が全く見当がつかない場合はどうすればよいですか?
A2:全金融機関に一斉照会をかけると予納金が膨大になるため、生活圏や過去の履歴から絞り込むのが実務の定石です。一般的には、給与振込先としてシェアの高い「ゆうちょ銀行」「三菱UFJ銀行」「三井住友銀行」「みずほ銀行」のメガバンク群に加え、債務者の現住所や過去の居住地にある「主要地方銀行」の計3〜5機関をターゲットに申し立てる手法が広く採られています。
Q3:公正証書を持っていますが、どんな公正証書でもこの手続を使えますか?
A3:いいえ、すべての公正証書で使えるわけではありません。公正証書の末尾に「債務者が金銭債務の履行を怠ったときは、直ちに強制執行に服する旨を陳述した」という執行認諾文言(強制執行認諾条項)が明確に記載されている必要があります。また、公正証書の対象が金銭の支払いを目的とする請求権であることも要件となります。まずは公正証書の文面を確認してください。
まとめ:泣き寝入りを終わらせる2026年流の債権回収戦略
「約束した金銭を踏み倒し、逃げ回った者が得をする」――そんな不条理がまかり通っていた時代は、民事執行法の近代化によって過去のものとなりつつあります。第三者からの情報取得手続は、隠蔽された財産を公の白日の下に晒し、正当な権利を持つ債権者が尊厳と金銭を取り戻すための極めて強力な武器です。
もちろん、要件の厳格さや予納金の負担、相手の経済状況による空振りのリスクといった現実的なハードルは依然として存在します。感情的に動いて無駄なコストを支払うのではなく、債権の種類を見極め、財産開示手続との組み合わせや弁護士との戦略的連携を冷静に組み立てることが不可欠です。正当な権利をあきらめず、法が用意した確かな手続きを一歩ずつ進めることが、確実な回収への最短ルートとなります。 (出典: 第 三 者 から の 情報 取得 手続(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。