同棲の共同口座おすすめ銀行比較!日本で作れない真相と2026最新策
パートナーとの同棲生活がスタートする際、多くのカップルが直面するのが「日々の生活費をどう分担するか」という現実的な問題です。「食費や光熱費を1つの口座からまとめて支払いたい」「ふたりで共有できる銀行口座を作りたい」と考えて窓口へ向かったものの、口座開設を断られて途方に暮れるケースは今も後を絶ちません。
欧米では広く普及している共同名義口座ですが、国内の金融機関では取り扱いがなく、ネット上の曖昧な情報に惑わされる利用者が多く見られます。家賃の引き落とし、毎日のスーパーでの買い出し、将来に向けた貯蓄など、日常のお金の流れを透明化しつつ、別離や万が一の事態における法的トラブルを回避するには、2026年の金融サービスを前提とした正しい知識とツールの選定が欠かせません。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の法律とマネーロンダリング対策の壁により、国内銀行では完全な「2人名義の共同口座」を開設できないのが真相である。
- 要点2:住信SBIネット銀行の目的別口座や楽天銀行の連携機能、代理人カード、B43などのペアカードを活用することで、実質的な共同管理が可能になる。
- 要点3:生活費の折半を超えた多額の入金は贈与税の対象となるリスクがあり、破局時の財産分与トラブルを防ぐためにも心理的・法的な境界線の設定が必須である。
【日本で作れない真相】共同口座が国内銀行に存在しない法的理由と現場の実態
「ふたりの連名で口座を作りたい」と大手メガバンクの窓口に相談しても、必ず断られます。これには日本の法律と金融行政における強固な規制が関係しています。国内の金融機関において、預金口座の名義人は個人1名(または単一の法人)に限定されており、欧米で一般的な「Joint Account(連名・共同口座)」の開設は認められていません。
この運用の根底にあるのが、「犯罪による収益の移転防止に関する法律(犯罪収益移転防止法)」に基づく厳格な本人確認義務です。多重債務やマネーロンダリング、詐欺グループによる不正利用を防止するため、口座開設時の名義人特定と実質的支配者の確認が極めて厳格に規定されています。さらに民法上の観点からも、共同名義を認めた場合、名義人の片方が死亡した際の相続財産確定や、預金差押えの権利関係が極端に複雑化するため、金融庁および銀行各社は単一専属名義の原則を崩していません。
ネット上のQ&AサイトやSNSでは、「パートナーのキャッシュカードを暗証番号を教えて共有している」という書き込みが散見されます。しかし、これは各銀行の利用規約違反にあたる行為です。万が一カードの不正引き出しや紛失トラブルが発生した際、名義人以外が暗証番号を知っていた場合は銀行側の補償対象外となる危険性が高いため、絶対に行ってはなりません。
また、正規の手段として挙げられる「代理人カード(家族カード)」ですが、代理人カードの発行条件は原則として「生計を同一にする配偶者または1親等以内の親族」に限定されています。未婚カップルの場合、たとえ住民票を同一にして同棲実態を証明できたとしても、メガバンクや地方銀行では発行を拒絶されるケースが大多数を占めます。近年一部の信託銀行等で同性パートナーシップ証明書を受理する動きはみられるものの、一般的な未婚カップルが代理人カードを作成するハードルは依然として極めて高いのが実情です。

【2026年最新】同棲カップルの共同口座おすすめ銀行ランキングと活用法
共同名義の口座が作れない以上、同棲生活費の管理では「どちらか一方の名義で口座を開設し、仕組みとアプリ連携で共有する」アプローチが主流となっています。機能性、手数料、共有の利便性を徹底検証した最新の推奨銀行を解説します。
| 金融サービス名 | 共有・管理の仕組み | 手数料・コスト水準 | 編集部の見解・評価 |
|---|---|---|---|
| 住信SBIネット銀行 | 目的別口座(最大10個)+自動定額入金・振込 | 月数回まで振込・ATM無料(ランク制) | 同棲生活費と貯蓄の完全分離に最適。定額自動化で手動の手間がゼロになる。 |
| 楽天銀行 | ハッピープログラム+楽天カード・楽天ペイ連携 | 給与受取等で振込最大3回・ATM7回無料 | 生活費決済を楽天ポイントで集約したいカップル向け。家計簿アプリ連携も盤石。 |
| 三井住友銀行(Olive) | マルチナンバーレスカード+Vポイント共有 | SMBCダイレクト振込手数料無料(条件あり) | アプリ操作性が秀逸。ただしアカウント直接共有は規約上不可のため工夫が必要。 |
| B43(ペアカード) | 専用プリペイドカード2枚発行+アプリ同時監視 | 基本無料(カード発行手数料等あり) | 未婚カップルでも正規に2枚のカードを所持可能。残高と支出がリアルタイム同期。 |
1位:住信SBIネット銀行|目的別口座と定額自動振込が最強の布陣
同棲カップルの生活費決済口座および貯蓄用口座として圧倒的支持を集めているのが住信SBIネット銀行です。最大の特長は、1つの代表口座の中に「生活費」「家賃」「将来貯金」「旅行積立」といった仮想の専用口座を最大10個まで作れる「目的別口座」機能です。
さらに「定額自動入金サービス」を利用すれば、ふたりの給与受取口座から毎月決まった生活費(例:各10万円)を手数料無料で自動引き落とし、SBIの口座へ集約できます。また、家賃の支払いに充てる「定額自動振込」も設定できるため、一度構築してしまえば毎月の振込作業や現金の引き出し、立替精算のストレスが完全に解消されます。
2位:楽天銀行|楽天経済圏の活用と生活費ポイント還元の最大化
日用品の買い物や食費の支払いでポイント効率を最重視するカップルには、楽天銀行の運用が選ばれています。どちらか一方の名義で「同棲生活用」の楽天銀行口座を開設し、そこに紐づく楽天カード(名義人分)や家族名義のサブ決済として楽天ペイを活用するスタイルです。
楽天銀行の「ハッピープログラム」を活用することで、預金残高や取引件数に応じてATM利用手数料や他行宛振込手数料の無料回数が付与されます。固定費を楽天カード決済に集約し、溜まった楽天ポイントを日々の外食や日用品費の支払いに還元できるため、家計の節約効果をダイレクトに実感しやすい点が好評です。
3位:三井住友銀行「Olive」|ネット上の反応とアカウント共有の境界線
三井住友フィナンシャルグループの総合金融サービス「Olive(オリーブ)」は、スタイリッシュなアプリと高いポイント還元率で若年層の同棲カップルからも注目を集めています。SNSや掲示板(5ちゃんねる等)では、「Oliveフレキシブルペイの還元率が圧倒的」「アプリで残高が一元管理できるので生活費口座に使いたい」という声が多数上がっています。
一方で、「パートナーとOliveアカウントをログイン共有するのは規約上問題ないのか?」という疑問や懸念の声もネット上で多く見られます。OliveはSMBC IDを用いた生体認証やワンタイムパスワードが厳格に紐づいており、名義人以外がアプリへアクセスすることはセキュリティ規約違反です。Oliveをカップルの生活費に使う場合は、名義人がメインカードを持ち、パートナーには実費精算用の家計簿アプリや別ツールを併用させる形が現実的です。
銀行口座だけじゃない?未婚カップルの家族カードとペアカード比較検証
「名義人しかカードを持てない」という銀行口座の限界を突破する手段として、近年急速に普及しているのがVisaプリペイドカードを活用した「ペアカード」や、未婚でも発行可能なクレジットカードの活用です。
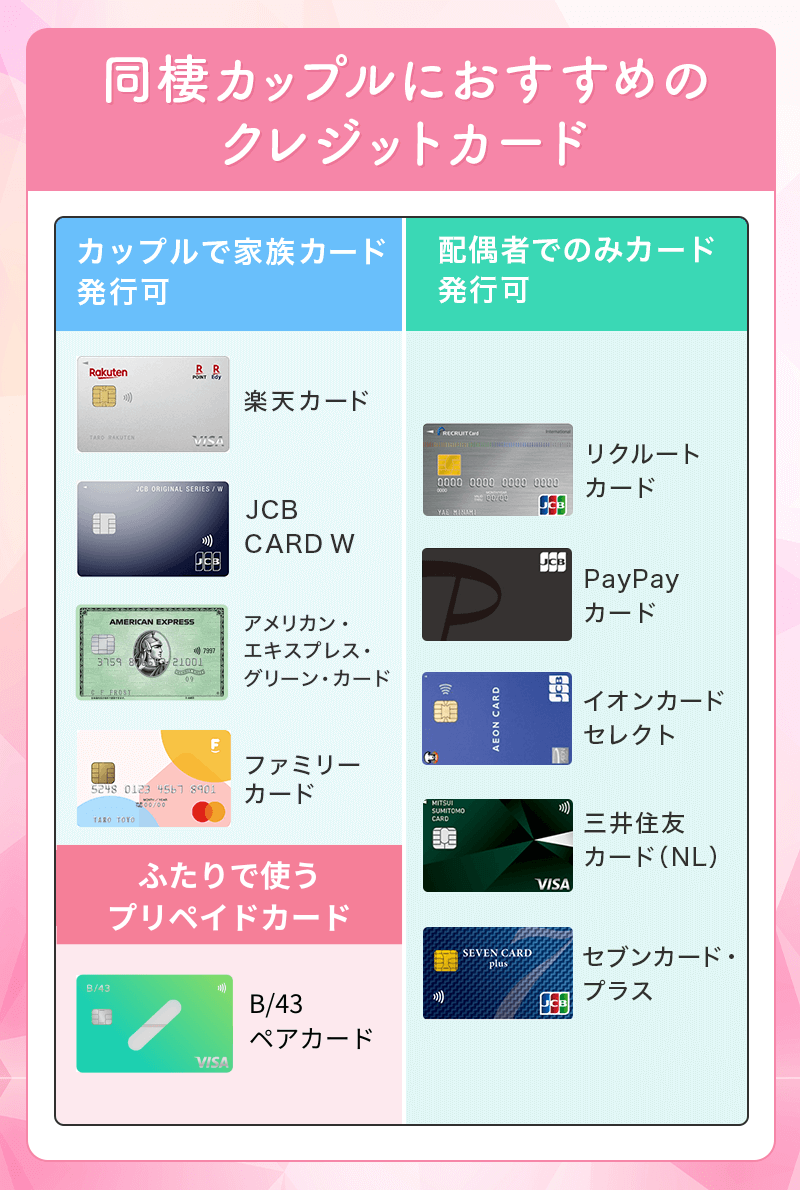
従来のクレジットカードにおける「家族カード」は、法律上の婚姻関係にある配偶者または同性パートナーシップを認める特定カード(一部のアメリカン・エキスプレスや楽天カードの柔軟な審査事例など)を除き、未婚のカップルでは発行が困難でした。この隙間を埋めるソリューションとして、フィンテック分野の「B43(ビーヨンサン)」が大きな脚光を浴びています。
B43のペアカードは、ひとつの口座残高に対して名義違いのカードを2枚発行できます。彼氏と彼女がそれぞれの実物カードおよびバーチャルカードを所持し、日々のスーパーの買い物やネットショッピングで決済することが可能です。どちらかが決済した瞬間にパートナーのスマートフォンにもプッシュ通知が届き、残高がリアルタイムで減算されるため、「どっちがいくら払ったか」「今月あといくら使えるか」の議論が完全に不要になります。
ただし、B43ペアカードにも評判とデメリットが存在します。月額費用は基本的に無料ですが、カード発行時の手数料が発生する場合がある点や、ガソリンスタンドや一部の公共料金引き落としなど、プリペイドカード特有の「継続決済に非対応の加盟店」が存在する点は事前の把握が必要です。そのため、「家賃・光熱費などの固定費は住信SBIネット銀行からの自動引き落としにし、スーパーでの買い物や外食費はB43ペアカードで決済する」というハイブリッド運用が、2026年現在のベストプラクティスとして定着しています。

【実態検証】利用者の生の声とトラブル事例から見る運用のリアル
同棲経験者への独自取材やコミュニティの声を検証すると、金銭管理のルール設計を曖昧にしたままスタートしたカップルが、深刻な心理的摩擦に陥るパターンが浮き彫りになります。
大手IT企業に勤務する20代後半の女性は、次のように当時の失敗を語っています。
「同棲当初は『適当にレシートを集めて月末に折半しよう』と決めていました。しかし、相手がコンビニで買った缶コーヒーやタバコが混ざっていたり、どちらかがレシートをもらい忘れたりして、月末の計算が毎度険悪な空気になりました。『私の方が生活消耗品を多く買っている』という見えない不公平感が積み重なり、結局、生活費専用の口座とカードを作って完全に分けるまで喧嘩が絶えませんでした」
また、破局時に発生する財産分与トラブルも極めて深刻です。地方銀行に勤める法務関係者は次のように警鐘を鳴らします。
「婚約していない未婚カップルが破局した場合、法的な離婚のような明確な財産分与ルールが適用されにくいのが現状です。一方の名義口座に『ふたりの将来の結婚資金』として貯金していた場合、別れた際に口座名義人が『これは自分の口座にある自分のお金だ』と主張し、返金を拒絶する泥沼の争いが裁判外紛争として多発しています。通帳の振込履歴に『タロウ シヨウライ チョキン』などの名目を明記していなければ、預け入れた側の所有権を立証することは極めて困難です」
リアルタイムで可視化されない金銭管理は、不信感の温床となります。マネーフォワードMEやZaimなどの「同棲生活費 折半 管理アプリ」を導入し、口座とカードのデータを自動同期させておくことは、単なる家計簿の枠を超えて、パートナーシップの平穏を保つセーフティネットとして機能します。
一般に知られていない盲点|カップル共同口座の贈与税リスクと法的境界線
同棲カップルが1つの口座に多額のお金を集約する際、盲点となりやすいのが「贈与税のリスク」です。税務当局の視点では、法律上の婚姻関係がない未婚のカップルは「完全に赤の他人」として扱われます。
日本の税法上、個人から個人へ財産が無償で渡った場合、年間110万円(基礎控除額)を超える部分に対して贈与税が課税されます。もちろん、同棲生活における日々の家賃、食費、光熱費といった「通常の生活費に充てるための都度の金銭のやり取り」は非課税財産として認められます(相続税法第21条の3)。
しかし、危険なのは「将来の結婚資金やマイホーム購入資金として、彼氏の名義口座に彼女が毎月15万円ずつ振り込んでプールしておく」といったケースです。この場合、生活費の消費ではなく「資産の蓄積」とみなされ、年間180万円の入金があった場合、基礎控除の110万円を引いた70万円に対して贈与税の申告・納税義務が発生する恐れがあります。
さらに恐ろしいのは、口座名義人が万が一事故などで死亡した場合です。その口座内の全残高は法律上「名義人の遺産」となり、名義人の親や法定相続人がすべて相続することになります。未婚の同棲相手がどれだけ「その貯金のうち半分は私の給与から入金したものです」と主張しても、民法上は極めて不利な立場に立たされ、資金が凍結されて取り戻せなくなるリスクが存在します。
このリスクを回避するための鉄則は、「生活費口座には当月消費する分だけを入金し、将来のための貯金は各自の単独名義口座で別々に積み立てる」ことです。共通口座を貯蓄のプール先にしてはなりません。
【プロの結論】心理的バウンダリーから紐解く「失敗しないお金の境界線」
家族社会学およびカップルカウンセリングの知見において、同棲生活を破綻させる二大要因は「家事分担の不均衡」と「金銭的バウンダリー(境界線)の曖昧さ」であると指摘されています。お金の管理を曖昧にすることは、無意識の力関係や「金銭的共依存」を生み出す土壌となります。
収入格差があるカップルの場合、「完全な50:50の折半」に固執すると、収入が少ない側に過度な生活苦と劣等感が生じます。一方で、収入が多い側が全額を負担し続けると、無意識のうちに支配・被支配の関係が形成され、対等なコミュニケーションが阻害される傾向にあります。健全な同棲生活を送るためには、「傾斜配分方式(手取り収入の比率に応じて生活費を拠出する)」を取り入れつつ、プライベートな可処分所得は互いに不可侵とする境界線が不可欠です。
共同生活口座の運用に向いている人・慎重になるべき人の条件
【専用口座の導入を強く推奨するカップル】 ・家事や支払いの立替計算で毎月小さなストレスを感じている ・家賃や公共料金、食費の合計額を正確に把握したい ・将来の結婚を見据えて計画的な家計管理の基盤を作りたい ・手取り収入の割合に応じた生活費の分担比率に合意できている
【専用口座の導入に慎重になるべきカップル】 ・どちらか一方にギャンブル癖や借金、極端な浪費癖がある ・結婚の意志が定まっておらず、短期間の同居にとどまる可能性が高い ・すべての買い物を相手に監視されているように感じ、プライバシーを重視したい ・将来のための高額な貯蓄をひとつの口座でまとめて行おうとしている
お金の共有は「相手を信用すること」と同義ですが、同時に「最悪の事態(別離や金銭トラブル)が起きても互いに傷つかないシステムを作ること」こそが、大人のパートナーシップにおける真の誠実さです。
【共同 口座 カップル おすすめ 銀行】に関するよくある質問(FAQ)
Q1:同棲を始める際、生活費の共同口座はどの名義で作るべきですか?
A1:契約関係が集約されている側の名義で作るのが鉄則です。例えば、賃貸物件の契約者、電気・ガス等の契約者名義となっているパートナー名義で銀行口座(住信SBIネット銀行や楽天銀行など)を開設すると、家賃や公共料金の引き落とし設定がスムーズになります。もう一方はその口座に対して毎月決まった生活費を振り込む形をとります。
Q2:キャッシュカードを2枚作ってふたりで持つ裏ワザはありませんか?
A2:銀行の規約上、同一口座に対してキャッシュカードを2枚発行する「代理人カード」は原則として法的婚姻関係にある配偶者等に限られており、未婚カップル向けの裏ワザは存在しません。カードを2枚持ってリアルタイムで生活費を使いたい場合は、銀行口座ではなく未婚でも2枚発行可能な「B43ペアカード」などのフィンテック決済サービスを利用するのが安全かつ合法的な解決策です。
Q3:同棲解消(破局)が決まった場合、共同口座のお金はどう分けるべきですか?
A3:当月の生活費の残金であれば、当初設定していた拠出比率(5:5や6:4など)に従って速やかに清算し、残高をゼロにして口座を解約するか名義人の個人用に戻してください。将来貯蓄などで揉めないためにも、同棲をスタートする段階で「共通口座には毎月の生活費以外プールしない」「貯金は各自の名義口座で行う」と書面やメッセージの履歴に残してルール化しておくことが極めて重要です。
まとめ:今後の動向と失敗しないための判断基準
日本国内における「カップルの共同口座」は、法的な制約から単一の銀行口座で完結させることはできません。しかし、住信SBIネット銀行の目的別口座による自動化や、B43ペアカードによる決済共有を組み合わせることで、共同口座以上の透明性と利便性を実現できます。
大切なのは、ツールの選定以上に「ふたりのお金のルール」を言語化し、生活費と将来の貯蓄を厳格に切り離すことです。法的なリスクや贈与税の盲点を正しく理解した上で、互いの自立を尊重するスマートな家計管理体制を構築してください。 (出典: 共同 口座 カップル おすすめ 銀行(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。