請負契約とは?委任や派遣との決定的な違いと法的リスクを徹底解剖
📌 【この記事の重要ポイントまとめ】
- 要点1:請負契約の本質は「仕事の完成」であり、成果物が納品・検収されて初めて報酬請求権が発生する。
- 要点2:発注者からの直接指示は「指揮命令権の禁止ルール」に抵触し、偽装請負として重い行政処分・刑事罰の対象となる。
- 要点3:契約不適合責任への法改正やフリーランス新法の実務対応を怠ると、予期せぬ追完請求や是正勧告を受けるリスクがある。
【実務の根本】請負契約とは何か?完成責任と報酬請求権のメカニズム
民法第632条において、請負とは「当事者の一方がある仕事を完成することを約し、相手方がその仕事の結果に対してその報酬を支払うことを約することによって、その効力を生ずる」と定義されています。ここで極めて重要なのが、対価として支払われる報酬は労働時間や投じた労力そのものではなく、合意された「仕事の完成」に対して発生するという点です。
実務上、この構造は仕事の完成責任と報酬請求権の不可分な関係として具現化します。原則として、請負人がどれほど膨大な工数を費やしたとしても、合意された要件を満たす成果物が完成し、検収を通過しなければ報酬の全額を請求することはできません。この「結果責任」の厳格さこそが、他の役務提供契約と一線を画す請負の本質です。
一方で、プロジェクトの頓挫や仕様の根本的変更といった不測の事態に備え、法は公平性を保つ仕組みも設けています。請負人の責めに帰することができない事由によって仕事が中途で終了した場合や、仕事が可分であり発注者が残存部分から利益を受ける場合には、中途解約であっても既履行の割合に応じた請負契約の中途解除と損害賠償請求、ならびに比例的な報酬請求が認められます(民法第634条)。しかし、この割合計算をめぐって法廷闘争へ発展する例は多く、契約段階における検収基準の数値化が欠かせません。
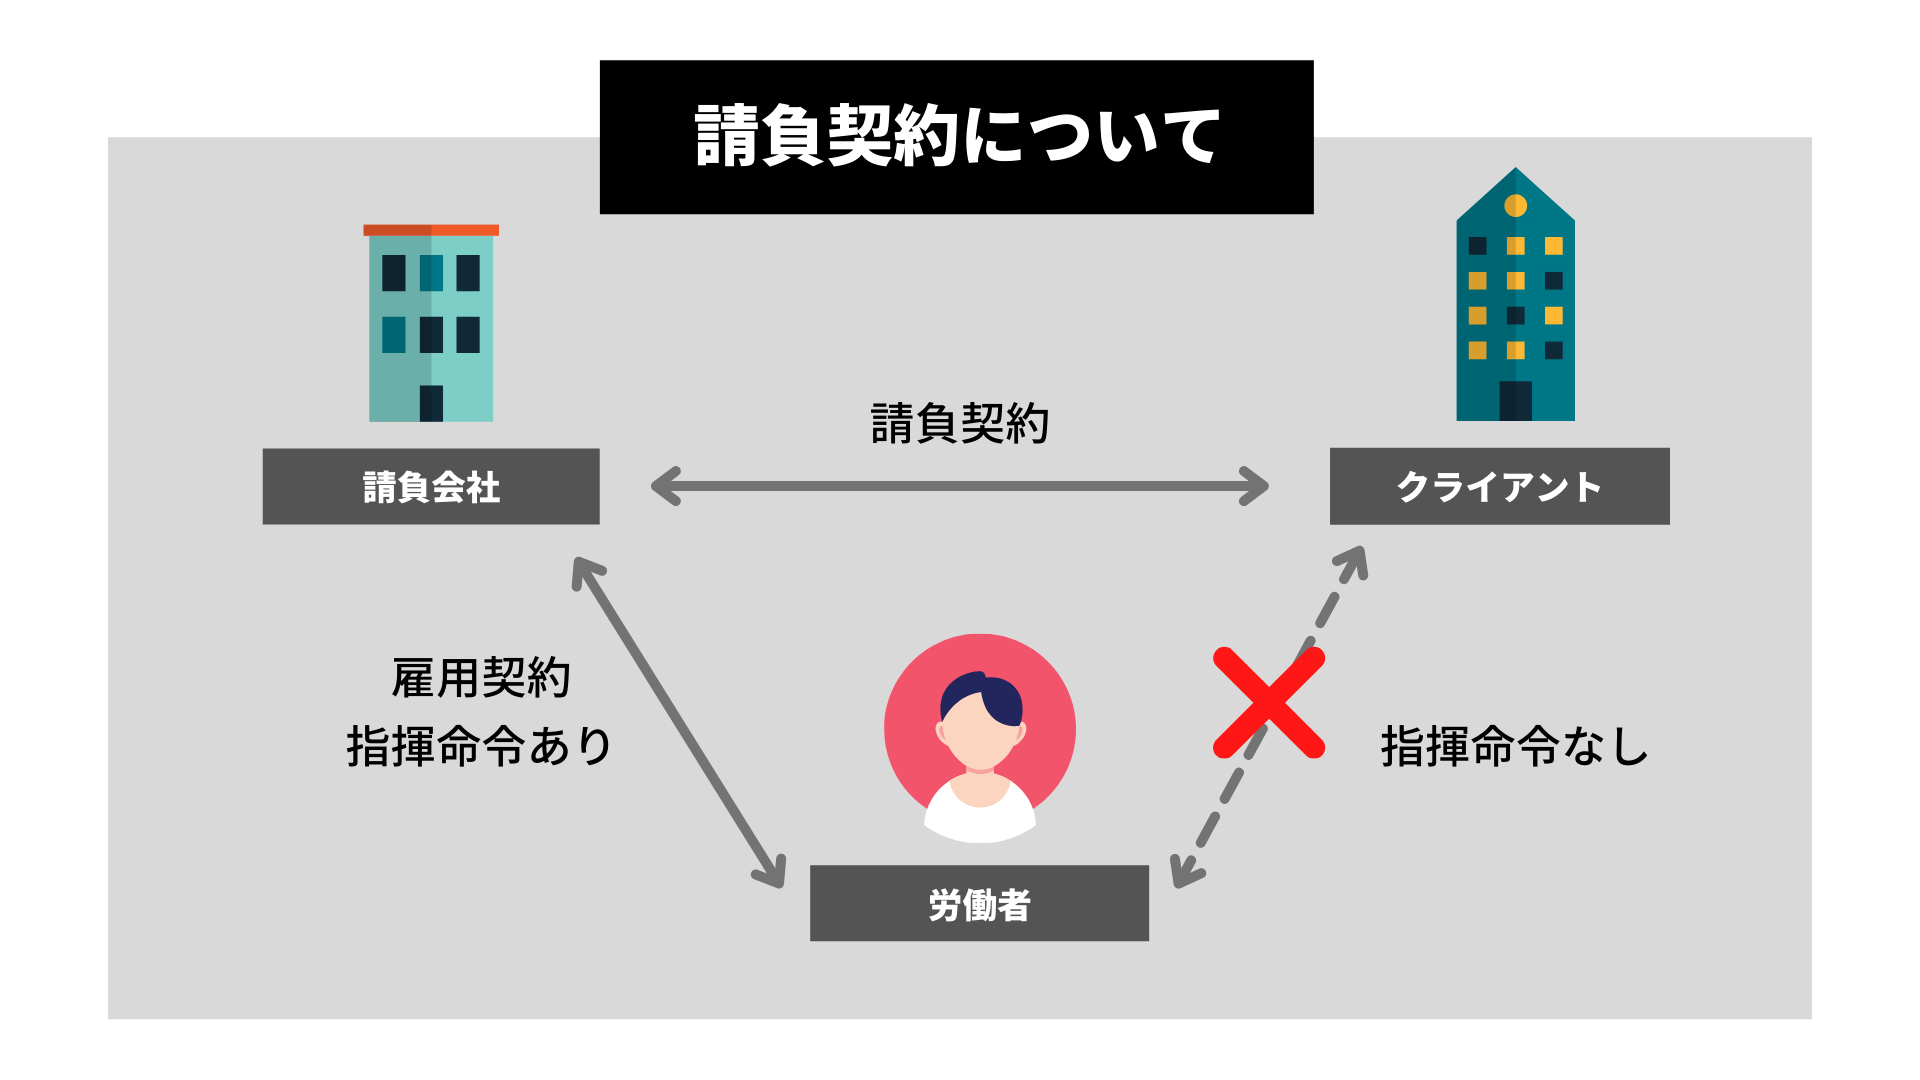
委任・派遣と何が違う?契約類型別の決定的な相違点と法的リスク
実務の現場で最も頻繁に混同されるのが、請負契約と委任契約の違い、および実務で多用される請負契約と準委任契約の違いです。さらに外部人材を活用する際、労働者派遣法との違いを正しく把握していない管理職が、無意識に違法行為を犯すパターンが目立ちます。
法律上の大きな分岐点は「目的が成果物の完成か業務の遂行か」そして「発注者に指揮命令権が存在するか否か」の2軸です。これらを整理した客観的比較は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 契約の目的 | 請負:仕事の完成 準委任:善管注意義務に基づく事務処理 派遣:労働力の提供 | 成果物納品(請負) 稼働時間・業務プロセス(準委任) | ゴールが曖昧な研究開発やアジャイル案件に請負を適用するのは高リスク。 |
| 指揮命令権 | 請負:発注者側は指揮命令不可 準委任:発注者側は指揮命令不可 派遣:派遣先企業に完全な指示権あり | 労働者派遣法第2条 労働安全衛生法上の責任区分 | 請負現場で「朝礼参加や残業を指示」した時点で違法と判断される危険性が極めて高い。 |
| 報酬の請求根拠 | 成果物の合格・検収(請負) 役務の提供割合または期間(準委任) 実働時間×単価(派遣) | 成果報酬型(請負) 月額固定・タイムチャージ(準委任・派遣) | 準委任であっても「成果完成型」が民法で明文化されたため、条項ごとの個別精査が必須。 |
| 法的責任範囲 | 契約不適合責任(修補・減額・解除等) 善管注意義務違反に対する損害賠償 | 不適合を知った時から1年以内の通知 過失割合に応じた損害賠償 | 請負人のリスクが突出して高いため、賠償責任の上限条項(キャップ)の合意が防衛線となる。 |
とりわけ見落とされがちなのが、指揮命令権の禁止ルールです。請負契約を結んでいる社外スタッフに対し、社内チャットツールで直接「本日は21時まで残業してください」「このタスクを優先して今すぐ終わらせてください」と指示を出した瞬間、契約書のタイトルがどうあれ法的には労働者派遣法違反、さらには職業安定法違反の疑義を持たれます。
【法的責任の激変】瑕疵担保責任から契約不適合責任へ|民法改正と中途解除の落とし穴
実務担当者が最も強く認識を改めるべき領域が、瑕疵担保責任からの改正内容です。債権法改正前の民法では、隠れた欠陥に対して「修補請求」や「損害賠償請求」を認める構造でしたが、現行法では「目的物が種類、品質又は数量に関して契約の内容に適合しない」状態全般を射程に収める契約不適合責任と民法改正の体系へと一本化されました。
この改正によって発注者側に与えられた救済手段は、従来の責任追及から大幅に拡張されています。
第一に「追完請求権(目的物の修補、代替物の引渡し、不足分の引渡し)」、第二に追完に応じない場合の「代金減額請求権」、そして第三に「契約解除」と「損害賠償請求」です。過去の法解釈では争いのあった代金減額請求が明文化されたことで、発注者は未完成部分や品質不足を理由に、支払額の減額を法的に迫ることが容易になりました。
ただし、請負人を過度に縛り付けないための防衛策も存在します。発注者が契約不適合を理由に責任追及を行う場合、不適合を知った時から1年以内にその旨を請負人に通知しなければ権利が失権します(民法第637条)。さらに、発注者が自ら提供した指示や材料によって不適合が生じた場合には、請負人の責任は免責されます。双方が提示した「要件定義書」「仕様書」が契約内容そのものとなるため、曖昧な指示のまま受託する行為は、請負人にとって致命傷になりかねません。
【実態検証】偽装請負の判断基準と現場トラブル|下請法・フリーランス新法のリアル
労働市場の流動化に伴い、監督官庁による監視の目が最も厳しく注がれているのが偽装請負の判断基準と罰則です。実態は労働者派遣であるにもかかわらず、派遣法の規制(事業許可の取得や派遣可能期間の制限、マージン率の開示義務など)を逃れる目的で外形上だけ請負契約を装う行為は、労働者派遣法違反や職業安定法第44条(労働者供給事業の禁止)に抵触し、1年以下の拘禁刑または100万円以下の罰金といった重い刑事罰の対象となります。
厚生労働省が定める「労働者派遣事業と請負により行われる事業の区分に関する基準(労働省告示37号)」において、現場がチェックされる核心は以下の4点に集約されます。
1つ目は、作業の遂行方法や労働時間の配分を請負人が自己の責任で管理しているか。2つ目は、注文主が請負人の作業員に対して直接的な指示・命令を行っていないか。3つ目は、業務にかかる資材や機材を自らの責任と負担で準備しているか。そして4つ目は、作業員が請負企業自身の専門的な技術や経験に基づいて作業に従事しているかです。
現場取材やSNS・相談掲示板で散見される告白には、深刻な実態が浮かび上がっています。
「クライアント先のオフィスに常駐し、クライアントの社員から毎朝のスケジュール管理や当日の急な作業差し替えを直接指示されていた。体調を崩して休もうとしたら『納期遅延は契約違反だ』と脅された」(都内・受託系Webディレクターの証言)
こうしたケースは典型的な違法状態であり、発注者側が法的制裁を受けるだけでなく、受注者側も適法な業務遂行が阻害される構造的弊害を抱えています。
さらに近年は、資本金規模に応じた下請代金支払遅延等防止法(下請法)の適用に加え、個人事業主を広く保護するフリーランス新法と業務委託の注意点が取引の必須条件となりました。発注者側が受託者に対し、契約締結直後に業務内容や報酬額、支払期日を記載した書面(または電磁的記録)を交付しなかったり、納品日から起算して60日以内のできる限り短い期間内に報酬を支払わなかったりした場合、公正取引委員会による調査や企業名の公表措置が即座に講じられます。
一般に知られていない盲点とネットの誤解|印紙税の課税境界線と実務の落とし穴
契約実務において、現場の法務担当者や個人事業主が誤解しやすいのが印紙税の取り扱いです。ネット上では「業務委託契約書という表題にしておけば、一律4,000円の印紙でよい」「委託契約なら非課税だ」といった誤った言説が散見されますが、これは税務調査で追徴課税を受ける典型例です。
印紙税法において、契約書の表題(タイトル)は判断基準になりません。契約書の中に記載された条項が「仕事の完成」を目的としている場合、その文書は印紙税法上の「第2号文書(請負に関する契約書)」に該当します。この点こそが請負契約書の作成ポイントと印紙税の極めて重要な分岐点です。
第2号文書に該当した場合、契約書に記載された受託金額に応じて、200円から数万〜数十万円単位の収入印紙を貼付・消印しなければなりません。もし記載金額の記載がない場合でも、1通につき200円の課税対象となります。一方、事務処理そのものを委託する準委任契約と解釈されれば「第7号文書(継続的取引の基本となる契約書:一律4,000円)」に分類されるか、単発の準委任であれば不課税文書として印紙貼付が一切不要になるケースもあります。
そして、最も実効性の高いコスト削減策として浸透しているのが「電子契約の活用」です。印紙税法第2条および国税庁の公式見解に基づき、電磁的記録によって締結された電子契約書は文書の現物交付が発生しないため、課税文書に該当せず印紙税が非課税となります。契約管理の厳格化と印紙コストの圧縮を両立させるため、紙の契約書から電子署名プラットフォームへの移行は、現代のビジネスにおいて不可逆な標準装備となっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
請負契約は、強力な自立性と高い収益性を生み出す手段である一方、リスク管理が杜撰な当事者にとっては極めて過酷な契約形態へと変貌します。発注者・受注者の双方が、自らの適性を客観的に見極める必要があります。
【請負契約を活用すべき適格条件】
- 要件定義や成果物の完成基準が数値化・定量化されており、曖昧さがないプロジェクトであること。
- 受注者側に、他者の介入を受けずに業務を完遂できる独自の技術力、機材、工程管理能力が備わっていること。
- 発注者側が成果物の結果のみを評価し、作業員の労働時間やプロセスに干渉しない組織体制を保持していること。
【請負契約を避けるべき・慎重になるべきケース】
- 開発を進めながら仕様を流動的に変更していくアジャイル型開発や、ゴールが未確定な新規事業の立ち上げ。
- 発注先スタッフを自社の執務室に常駐させ、自社の社員と同様に日常的な業務配分や進捗管理を行いたい場合(この場合は労働者派遣契約の締結が必須)。
- 受注者側が損害賠償責任や契約不適合責任に対する保険(IT業務賠償責任保険など)に未加入であり、資本力が極めて脆弱な場合。
組織論および心理学的な観点から見れば、請負契約のトラブルは当事者間の「心理的バウンダリー(境界線)」の崩壊から始まります。「業務委託だから残業代は払わなくていい」「同じチームの仲間だから多少の仕様変更は無償で受けてくれるはずだ」という発注側の共依存的な甘えや、受注側の断れない力関係が、アンペイドワーク(無償労働)や偽装請負という構造的病理を温床化させます。互いの専門性と自立性を尊重し、対等なビジネスパートナーとしての線引きを契約書上で明確に定めることこそが、双方を守る唯一の防壁です。

【請負契約とは】に関するよくある質問(FAQ)
Q1:クライアントの都合で途中で作業を打ち切られた場合、報酬は全く受け取れないのでしょうか?
A1:いいえ、請求可能です。発注者の都合による中途解除の場合、民法第641条により請負人は被った損害全額(得られるはずだった利益を含む)の賠償を請求できます。また民法第634条に基づき、既に完了した業務割合に応じて発注者が利益を受ける場合は、その割合に応じた報酬を当然に請求する権利を有します。
Q2:契約書の名称が「準委任契約」となっていても、偽装請負とみなされることはありますか?
A2:十分にあり得ます。労働行政や裁判所は契約書の名称ではなく「実質的な労務提供の実態」で判断します。準委任契約であっても、発注者が日々の業務プロセスに対して直接的な指示・命令を出していたり、勤務時間を厳格に管理して拘束していたりする場合、実態が労働者派遣または直接雇用であるとみなされ、偽装請負として是正勧告や罰則の対象になります。
Q3:納品完了後、何年も経ってから「不具合が見つかったので無償で直せ」と言われた場合、対応義務はありますか?
A3:原則として対応義務はありません。民法第637条により、発注者が不適合(不具合)を知った時から1年以内に通知しなかった場合、追完請求権や損害賠償請求権は失権します。さらに契約書において「検収完了後3ヶ月間」といった個別の保証期間条項(責任制限条項)を定めていれば、その期間の経過をもって責任を免れることが実務上一般的です。
まとめ:法改正と最新実務を踏まえた健全なパートナーシップの構築
請負契約は、双方が自立したプロフェッショナルとして成果を創出するための強力な枠組みです。しかしその根底には「仕事の完成に対する全責任」と「指示命令の厳格な排除」という、極めてシビアな法的要件が存在しています。
契約不適合責任への対応、フリーランス保護法令の遵守、印紙税をはじめとする実務コストの適正化など、企業がアップデートすべき課題は多岐にわたります。曖昧な「お任せ」文化から脱却し、作業範囲と責任の境界線を契約書に明文化することこそが、法的トラブルを未然に防ぎ、長期的な信頼関係を築くための唯一の道筋です。 (出典: 請負 契約 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。