早期退職の退職金相場と割増額は?手取り計算と後悔しない判断基準
業績好調な企業であっても将来の事業再編や人件費適正化を見据えて人員削減に踏み切る「黒字リストラ」が定着した2026年。40代や50代のミドル・シニア層を対象にした早期希望退職の募集は、一部の不振企業の話ではなく、プライム上場企業をはじめとする大手企業全般に広く見られる人事戦略となりました。社内告知で提示される破格の「割増退職金」は、一見するとセカンドキャリアへの輝かしい支援金のように映ります。
しかし、甘い言葉に誘われて安易に書類へ押印した結果、再就職難や税金の落とし穴、社会的孤立に苦しむ退職者が後を絶ちません。会社から提示された優遇条件は本当に妥当なのか、手元に残る手取り額はいくらなのか、そして何より「会社を去る決断」が人生にとってプラスに働くのか。公表データや現場の取材証言をもとに、早期退職にまつわるリアルな金銭事情と判断基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:割増退職金の相場は月給の12〜24ヶ月分が中心で、50代大企業では通常分と合算して3,000万〜4,000万円超に達する好条件が目立つ。
- 要点2:退職所得控除により所得税は大幅に抑えられる一方、翌年に重くのしかかる住民税や国民健康保険料の跳ね上がりが手元資金を削る。
- 要点3:会社都合扱いで手厚い失業給付を得られるものの、明確な再就職戦略を持たずに離脱したシニア層の約6割が年収激減やアイデンティティ喪失に直面している。
【2026年最新の退職金動向まとめ】大企業の黒字リストラ真相と早期優遇退職の背景
厚生労働省や民間の人事コンサルティング機関がまとめた調査資料によると、2026年最新の退職金動向まとめにおいて顕著なのは、募集対象年齢の明確な前倒しです。かつては定年間際の55歳以上が主対象でしたが、現在は45歳、場合によっては40歳の節目から対象とする企業が相次いでいます。ここで浮き彫りになるのが、大企業の黒字リストラ真相です。企業側の狙いは単なるコスト削減にとどまりません。AIやデジタルシフトへの急速な適応に伴い、終身雇用を前提とした人員構成を刷新し、ジョブ型雇用への移行を加速させるための構造改革ツールとして機能しています。
対象となる社員にとって、制度の評判は二極化しています。早期優遇退職制度の評判と条件を精査すると、会社側が提示する「特別加算金」に魅力を感じて自発的なネクストキャリアへ踏み出す社員がいる半面、水面下では管理職を外す「役職定年」や人事評価の引き下げといった見えない圧力がかかり、事実上の選択肢を奪われた形で応募に追い込まれる現場の摩擦も頻発しています。
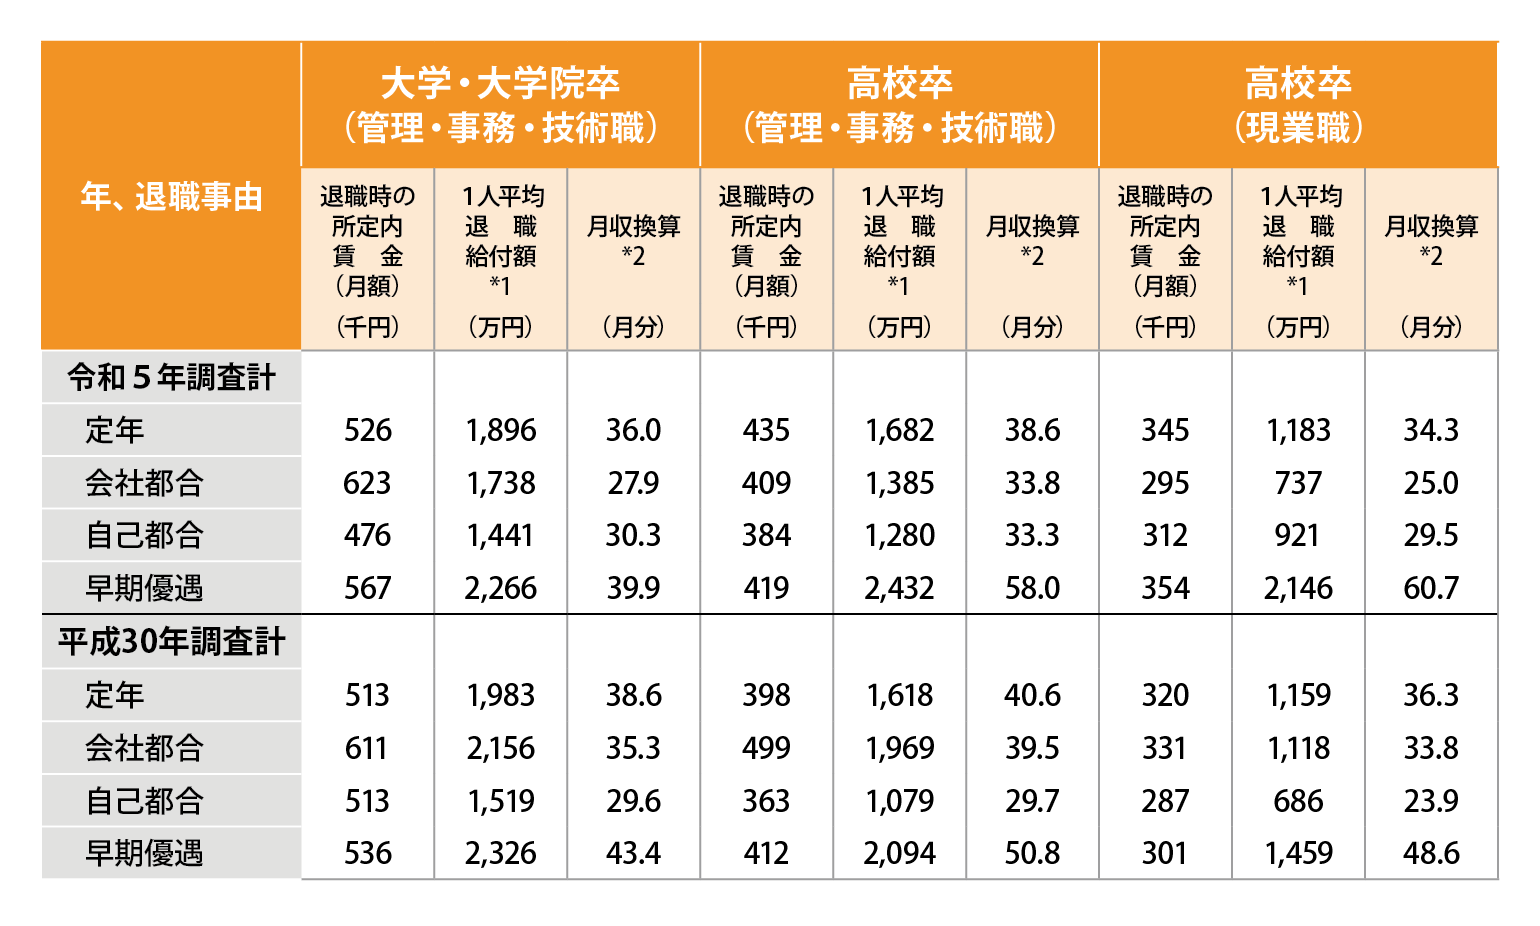
早期退職の退職金相場と割増退職金の平均額|50代でいくら上乗せされるのか?
早期退職に応じる最大の動機となるのが、通常支給額にプラスして支払われる特別加算金です。業界統計や大手企業の開示情報から導き出される早期退職の退職金相場では、基本給の月額をベースに勤続年数や職位を掛け合わせて算出されます。一般的に、割増退職金の平均額は基本給の12ヶ月分から24ヶ月分(年収1〜2年分相当)がボリュームゾーンであり、好待遇を打ち出す大手IT・製薬・金融などでは最大36〜48ヶ月分を上乗せする破格のパッケージも確認されています。
特に50代早期退職の退職金は、勤続年数が長く基本給が高いため、金額のインパクトが大きくなります。50代前半(50〜54歳)は会社に残った場合の生涯賃金が高いため割増率が最も高く設定されやすく、50代後半(55〜58歳)になると定年までの残存期間が短いため、加算額が徐々に減少していく傾斜設計が一般的です。
| 退職の形態・区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大企業・早期優遇退職(50〜54歳) | 通常退職金:約2,000万〜2,500万円 割増退職金:約1,000万〜2,000万円 合計:3,000万〜4,500万円 | 月給18〜36ヶ月分を加算 | 額面上のインパクトは最大。ただし定年までの残り10年分の給与総額と慎重な比較が必須。 |
| 中堅企業・早期優遇退職(50〜54歳) | 通常退職金:約1,200万〜1,600万円 割増退職金:約400万〜800万円 合計:1,600万〜2,400万円 | 月給10〜18ヶ月分を加算 | 割増幅は限定的。再就職先が未定のまま飛び出すのは資金ショートの危険性が極めて高い。 |
| 自己都合退職(50代・比較用) | 大企業:約1,400万〜1,800万円 中小企業:約700万〜1,000万円 割増金:0円 | 会社都合・定年に比べて20〜30%減額 | 早期退職制度外での自発的退職は支給係数が低く設定されており、経済的損失が大きい。 |
| 定年退職(60歳・満期勤続) | 大企業大卒:約2,000万〜2,300万円 中小企業大卒:約1,100万〜1,400万円 割増金:0円 | 規定満額支給(減額なし) | 再雇用制度を選択することで65歳までの収入源は確保されるが、年収は現役時の40〜60%に低下。 |
早期退職手当の手取り計算と税金の落とし穴|退職所得控除と住民税の計算
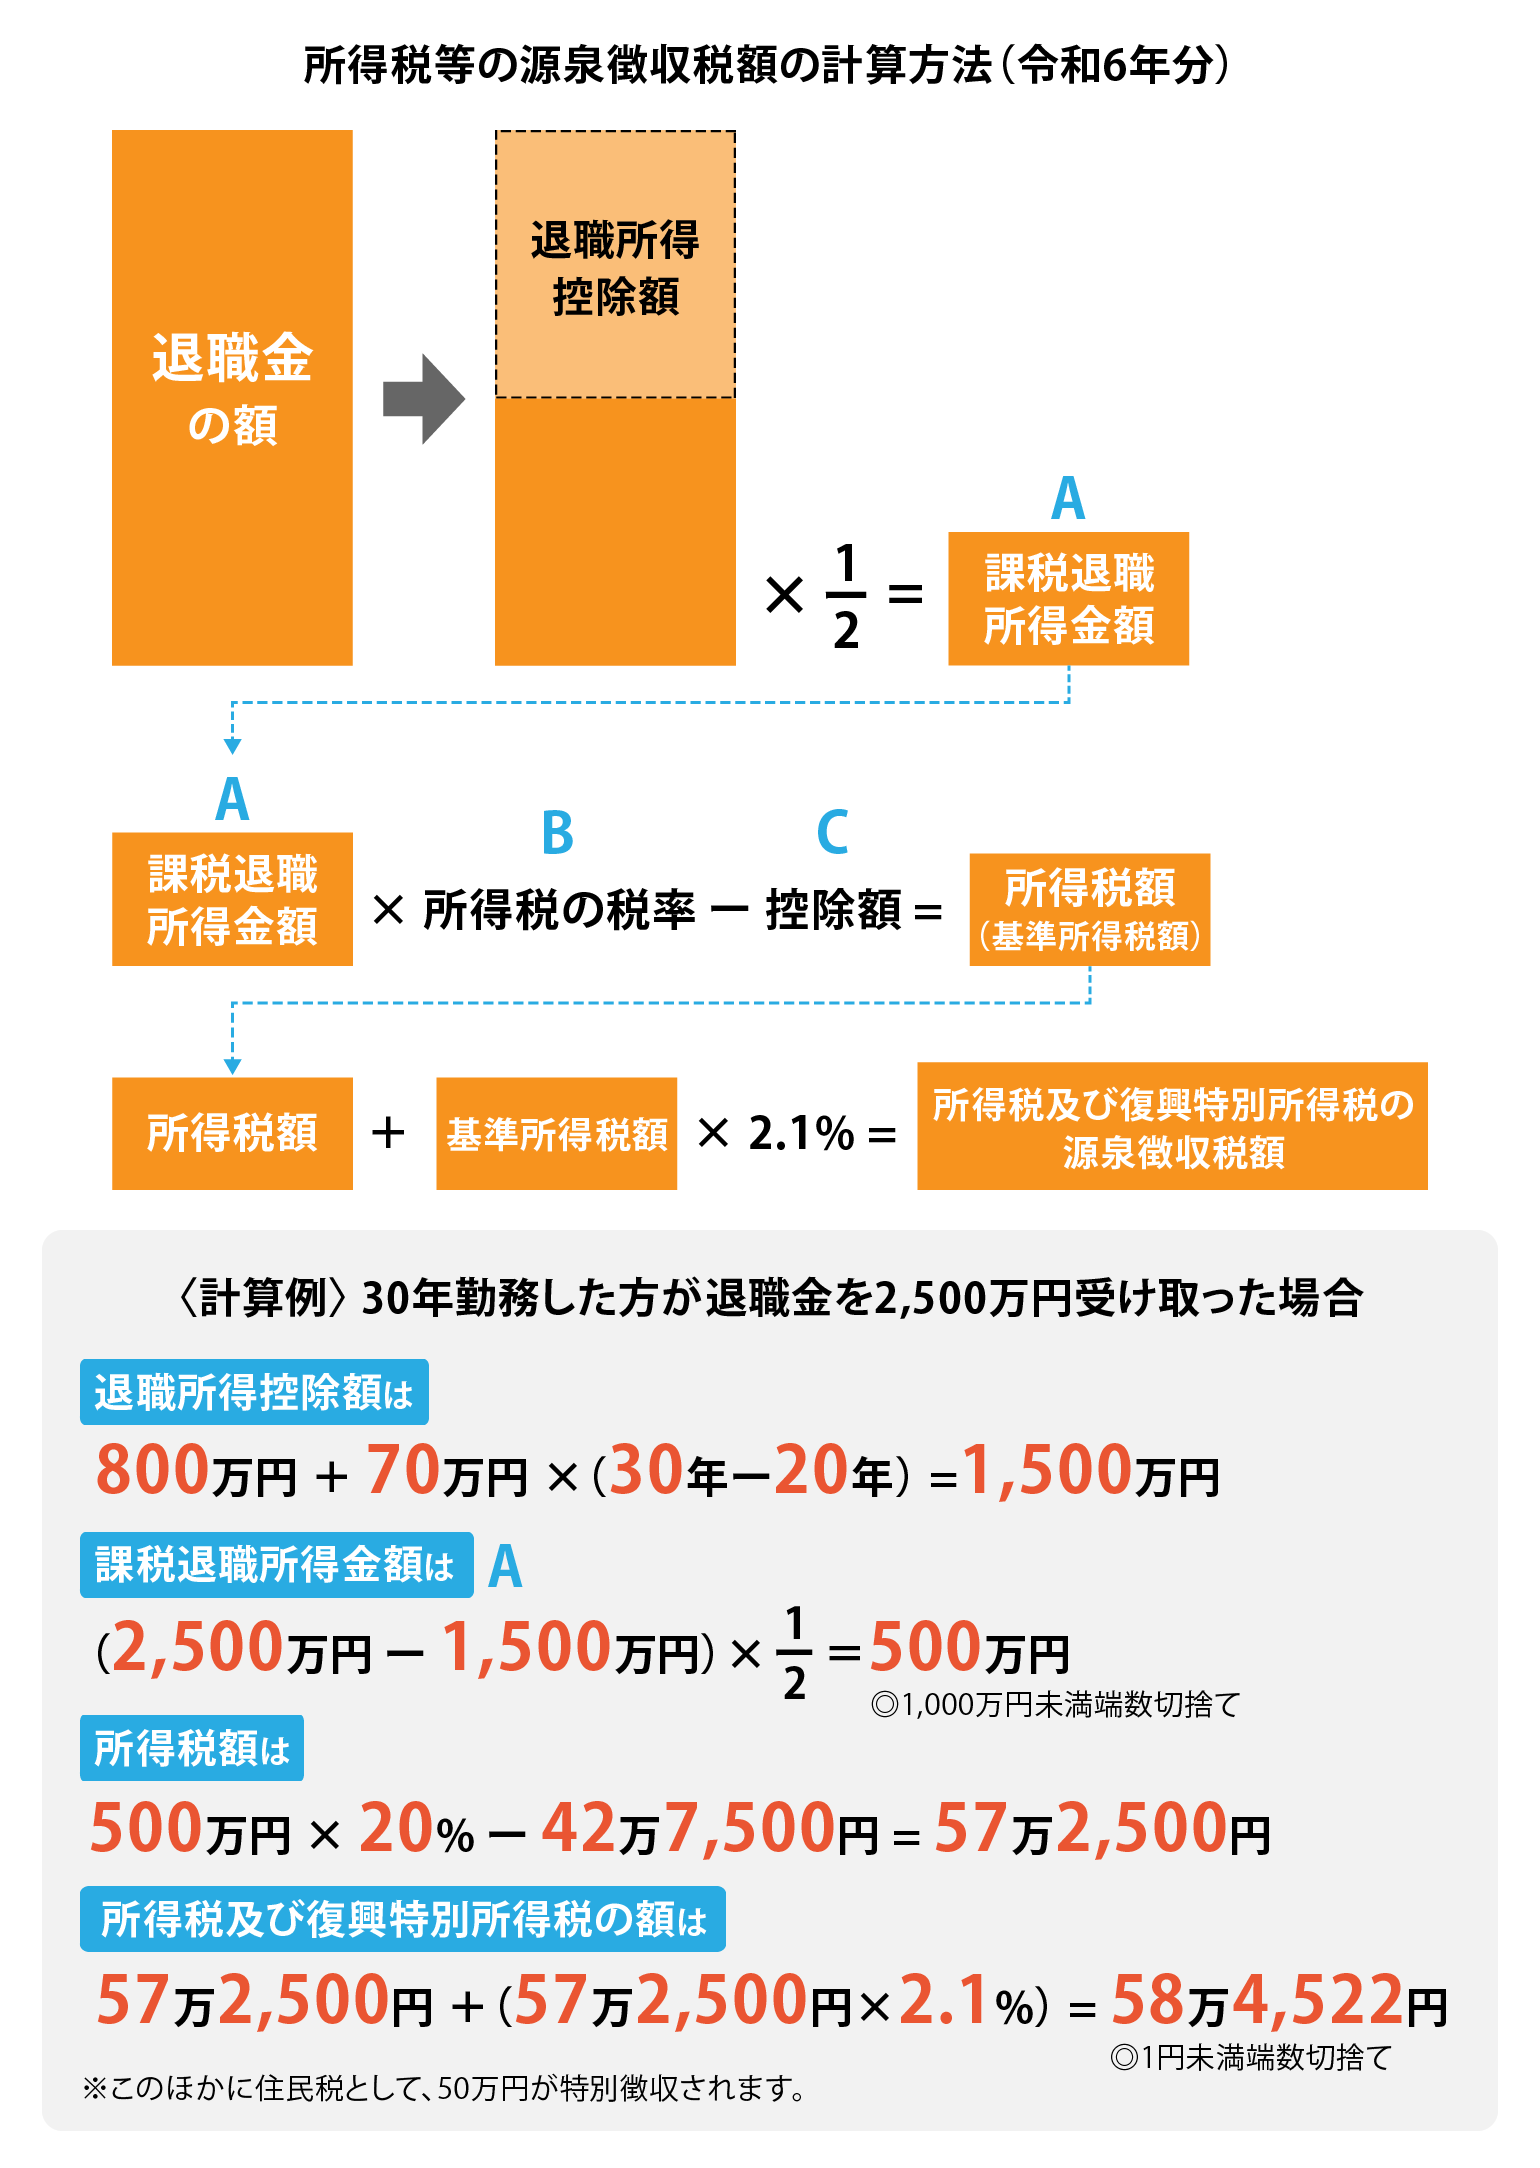
銀行口座に振り込まれる金額を正確に把握するには、早期退職手当の手取り計算を理解しておく必要があります。退職金は長年の勤務に対する報償的性格が強いため、給与所得に比べて税制上の優遇措置が非常に手厚く設定されています。具体的には、課税対象となる「退職所得」を算出する際、手厚い控除枠を差し引いたうえで、さらに残額を2分の1にする分離課税方式が採用されています。
税額を決定づける退職所得控除と住民税の計算式は以下の通りです。
- 勤続年数20年以下:40万円 × 勤続年数(最低80万円)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
- 課税退職所得金額 = (退職金総額 - 退職所得控除額)× 1/2
例えば、大学卒業後に同一企業へ30年勤務し、早期退職で額面3,500万円(通常分2,000万円+割増分1,500万円)を受領した場合を試算してみます。
- 退職所得控除額:800万円 + 70万円 × 10年 = 1,500万円
- 課税退職所得金額:(3,500万円 - 1,500万円)× 1/2 = 1,000万円
- 所得税+復興特別所得税:約156万円
- 住民税(一律10%):約100万円
- 差し引き手取り額:約3,244万円
税引き後の手取りは約92%強となり、一見すると大きな金額が手元に残ります。しかし、本当の落とし穴は退職そのものの税金ではなく、「退職した翌年に請求される住民税と国民健康保険料」に潜んでいます。退職金自体の税金は源泉徴収で清算されますが、前年の高い現役給与を基準として課される翌年度の普通徴収住民税や、上限額(年間100万円超)に達する国民健康保険料が、無収入になった口座から一気に引き落とされます。ファイナンシャルプランナーが提供する退職金シミュレーションツールなどで翌年度のキャッシュフローまで織り込んでおかなければ、初年度だけで数百万円の資金が消滅する現実に狼狽することになります。
希望退職制度と会社都合扱い|早期退職後の失業保険給付日数の真実
公募型の早期希望退職に応募した場合、離職票上の扱いは原則として「自己都合」ではなく希望退職制度と会社都合扱い(特定受給資格者)となります。これは再就職に向けた資金計画において決定的なアドバンテージをもたらします。
通常、自己都合で会社を辞めると数ヶ月の給付制限期間(待期期間)が発生しますが、会社都合扱いであれば7日間の待期期間終了後、速やかに失業手当が支給されます。さらに、早期退職後の失業保険給付日数は年齢と被保険者期間によって大幅に拡充されます。
45歳以上60歳未満で被保険者期間が20年以上ある場合、給付日数は最大の330日(約11ヶ月分)に設定されます。給付日額の上限(2026年基準で約7,000円台後半〜8,000円前後)まで受給できれば、総額で250万円前後の給付を受け取りながら求職活動を進めることが可能です。ただし、退職理由が会社都合としてハローワークで正しく認定されるかどうかは、会社が発行する離職票の離職理由コードに依存するため、退職合意書を取り交わす段階で記載区分を労使間で厳密に合意しておく必要があります。
【実態検証】早期退職で後悔する決定的な理由と現場の生の声
高額な割増金と手厚い雇用保険。制度の表面だけを見れば早期退職は逃げ切り世代の特権のように見えますが、大手経済メディアの取材班や転職エージェントの現場からは、退職後に深い悔恨に沈むミドル・シニアの手記や告白が数多く報告されています。早期退職で後悔する決定的な理由を紐解くと、経済面と精神面の両面で構造的な問題が存在します。
関係者の証言やコミュニティでの検証によると、最も深刻なのが「50代に対する再就職市場の冷徹な現実」です。大手企業で課長や部長を務めた人材であっても、社外に出てしまえば「その会社固有の調整力」はほとんど評価されません。提示される求人の大半は年収が半分以下(年収900万円から350万〜450万円水準への急落)となり、提示された条件を拒否し続けるうちに失業手当の受給期間が切れ、焦りから意に沿わない職種へ流れていくケースが典型例です。
さらに見落とされがちなのが、「社会的所属感の喪失」がもたらす精神的摩耗です。毎朝向かうべきオフィスがなくなり、社名入りの名刺を失った瞬間、世間から孤立した感覚に襲われます。ネット上や相談窓口に寄せられるリアルな声には「辞めた直後は数千万円の預金通帳を見て旅行を楽しんだが、半年後に友人と会った際、自分だけが社会から切り離されている恐怖に襲われた」「住宅ローンの繰り上げ返済に退職金を回した結果、手元資金が枯渇して妻との関係が悪化した」といった切実な後悔が散見されます。

一般に知られていない盲点とネットの誤解|「FIRE幻想」と制度の裏側
ネットの言説では「退職金3,000万円+退職金割増で逃げ切りFIRE達成」といった景気の良い体験談が散見されますが、これには大きな盲点があります。2020年代半ばから続く継続的な物価上昇(インフレ傾向)と社会保険料の引き上げは、現金資産の実質的価値を急速に目減りさせます。60歳までの数年間、無職のまま預金を切り崩す生活は、シミュレーション以上の速度で資産を減少させます。
また、「会社都合退職だから転職活動で傷がつかない」という解釈も危険な誤解です。中途採用市場において、採用側の面接官は「なぜ前職の早期退職に応じたのか」を冷徹に見極めます。「会社の変革方針と合わなかった」「次の挑戦のため」という建前を語っても、職務経歴書に再現性の高い専門性(ポータブルスキル)が示されていなければ、「会社が割増金を払ってでも手放したかった余剰人員なのではないか」というバイアスをかけられるのが採用現場の本音です。
【プロの結論】早期退職に応じるべき人・絶対に見送るべき人の判断基準
キャリア形成とファイナンシャルプランニングの視点から、早期優遇退職の募集に対して「応じるべき人」と「絶対に残留すべき人」の境界線は明確に分かれます。
【早期退職に応じるべき人の条件】
- 社外でも通用する固有の専門技術・資格、または強固な人脈ネットワークがある。
- 退職以前から副業や業務委託、転職先の内定など、次のキャッシュポイントを確保している。
- 住宅ローンや子どもの教育費負担がすでに完了しており、金融資産が5,000万円以上ある。
- 「大企業の看板」や肩書きへの執着がなく、中小・ベンチャー企業で実務プレイヤーとして汗をかく覚悟がある。
【絶対に応募を見送るべき人の条件】
- 「今の職場の人間関係が嫌だ」「仕事がつまらない」という現状否定・逃避が応募の主動機である。
- 退職金の割増額だけを見て、退職後の具体的な生活費や翌年度の税金・社会保険料を計算していない。
- 住宅ローンの残債が1,500万円以上残っている、または高校・大学生の子どもを抱えている。
- 社内の調整業務や部下のマネジメントが主たる業務で、自分一人で完結できる専門スキルがない。
【早期 退職 退職 金】に関するよくある質問(FAQ)
Q1:割増退職金の金額は会社と個別に交渉して引き上げることはできますか?
A1:原則として個別の増額交渉は不可能です。早期優遇退職制度は労使合意や取締役会決議に基づき、全社一律の規程や算定式(勤続年数×役職係数×基本給など)に従って公募されるため、特定の社員だけ優遇することは不当労働行為や内部統制上の問題となるため認められません。ただし、退職日の調整や有給休暇の完全消化による実質的な給与受け取り日数の確保については、個別相談の余地があります。
Q2:会社が提携している「再就職支援会社(リプレースメントサービス)」は頼りになりますか?
A2:過信は禁物です。再就職支援会社は履歴書の添削や面接練習、求人案件の閲覧環境を提供してくれますが、「就職を保証してくれる機関」ではありません。紹介される求人は介護、警備、物流、中小企業の一般職などが多く、前職の大手企業と同等の待遇・役職を期待すると大きなギャップに直面します。支援会社はあくまで補助ツールと割り切り、自力で複数の転職エージェントや業界ネットワークを開拓する姿勢が不可欠です。
Q3:募集条件に該当しているのに応募を断った場合、左遷や降格のリスクはありますか?
A3:法的には希望退職の拒否を理由とする不利益な取り扱いや懲戒は違法です。しかし実務現場では、制度実施後に「子会社への出向」「畑違いの部署への配置転換」「役職定年に伴う大幅な減給」が制度としてあらかじめ組み込まれているケースが一般的です。残留を選んだ場合、以前と同じポジションや給与が維持できるとは限らないため、「残った場合の数年間の待遇変化」も想定して比較検討する必要があります。
まとめ:今後の動向と後悔しないための判断基準
提示された退職金の額面が3,000万円、4,000万円という大金であったとしても、それはこれまでの長年の貢献に対する対価であると同時に、「将来得られるはずだった給与の前払い」に過ぎません。会社は慈善事業で割増金を上乗せしているのではなく、将来の固定費を削減するための経済的合理性に基づいてパッケージを用意しています。
早期退職制度を「人生のステップアップ」にするか、「転落の引き金」にするかを分けるのは、提示された金銭の多寡ではなく、会社を離れた自分自身に稼ぐ力と明確な生活設計があるかどうかです。目先のまとまったキャッシュに惑わされることなく、手取り額の正確な試算、翌年の重い税負担、そして再就職市場における自らの客観的な立ち位置を冷静に見極めたうえで、後悔のない選択を下してください。 (出典: 早期 退職 退職 金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。