保険解約返戻金の税金|一時所得・贈与税の境界と2026年確定申告の手順
手元にまとまった資金が必要になった際や、家計の見直しを行う過程で選択肢に挙がるのが生命保険の解約です。しかし、口座にまとまった金額が振り込まれた安堵感も束の間、「このお金に税金はかかるのか」「確定申告をしなければ税務署から指摘されるのではないか」という焦りや疑問を抱く方は少なくありません。
生命保険の解約返戻金にかかる税金は、契約形態によって所得税(一時所得)になるのか、あるいは贈与税になるのかが180度変わります。さらに「50万円の特別控除」の存在や、会社員が陥りがちな住民税の申告漏れなど、知っておくべき税務上の分岐点は複雑です。税制環境がデジタル化によって一段と透明性を増した2026年現在の最新ルールを基に、手取り額を減らさないための知識と適正な手続きを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険料負担者と返戻金の受取人が同一なら「一時所得」、異なる場合は原則として高税率な「贈与税」が課税される。
- 要点2:一時所得には最高50万円の特別控除があり、解約差益(返戻金-支払込保険料総額)が50万円以下であれば所得税は非課税となる。
- 要点3:会社員であっても解約差益が20万円を超えれば確定申告が必要であり、20万円以下でも住民税の申告は免除されない。
【契約者と受取人の落とし穴】保険解約返戻金にかかる税金の一体なぜ?所得税と贈与税の決定的な境界線
生命保険を解約してまとまったお金を手にしたとき、多くの人が直面するのが「そもそもなぜ解約返戻金に税金が課されるのか」という根本的な疑問です。自分がコツコツ積み立ててきたお金が戻ってきただけのように感じられますが、税法上、解約返戻金は「支払った保険料総額を超えて戻ってきた利益(解約差益)」に対して課税される仕組みになっています。
税金の種類を決定づける絶対的な基準は、「実際に保険料を支払っていた人(実質的な契約者)」と「解約返戻金を受け取った人」の関係性です。契約書上の名義が誰であれ、国税庁は保険料を拠出していた真の負担者が誰であるかという実質主義に基づいて課税区分を判断します。
保険料負担者と解約返戻金の受取人が同一人物である場合、その利益は本人の経済的利益とみなされ、所得税(原則として一時所得)の対象となります。一方で、解約返戻金において契約者と受取人が異なる場合、あるいは親が保険料を全額支払っていた保険の解約返戻金を子が受け取ったようなケースでは、保険料負担者から受取人へ無償で資産が移転したと判定され、所得税ではなく贈与税の課税対象へと跳ね上がります。
贈与税は所得税に比べて累進税率の立ち上がりが極めて急激です。良かれと思って子や配偶者を受取人に指定した結果、予想もしなかった重い納税通知に頭を抱える事例が後を絶ちません。解約手続きの書類に押印する前に、過去の通帳履歴も含めて「誰の口座から保険料が引き落とされていたのか」を突き止めておくことが防衛の第一歩となります。
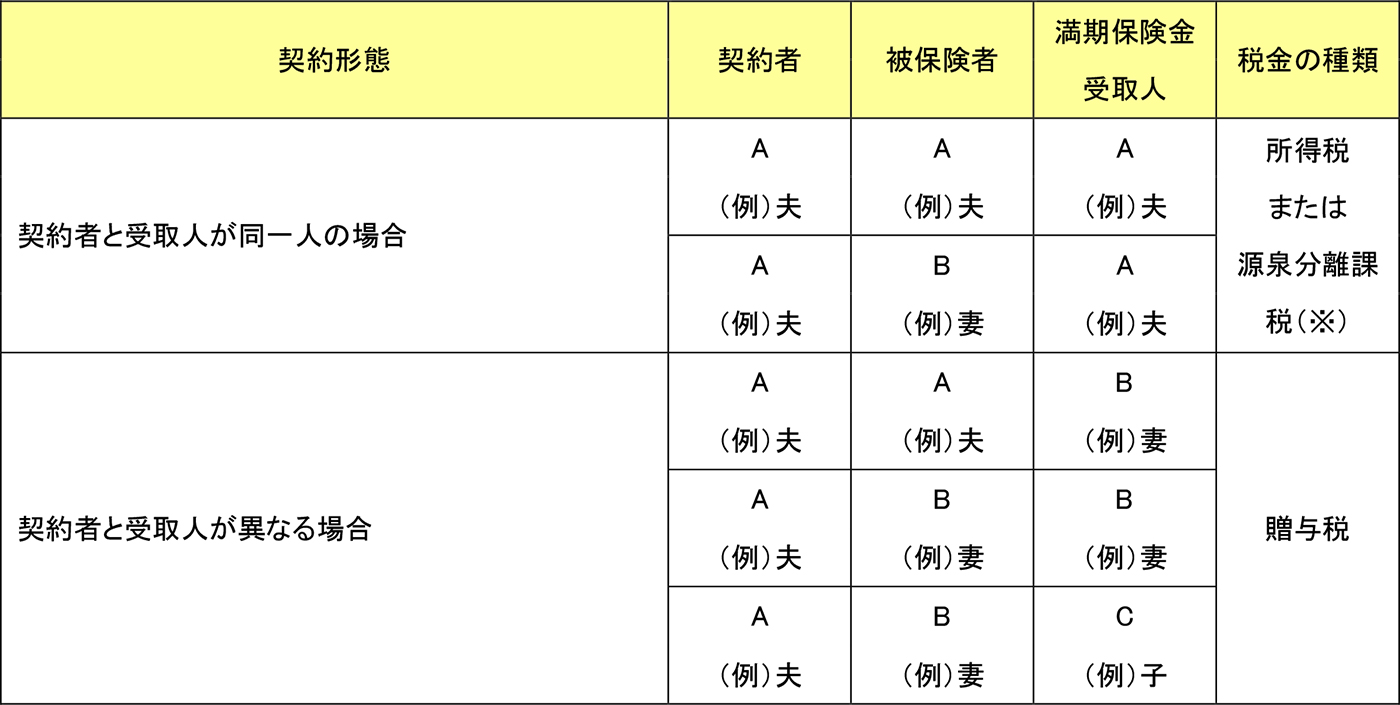
【2026年最新】解約返戻金が非課税になる「50万円特別控除」の仕組みと計算シミュレーション
契約者自身が保険料を支払い、自身で解約返戻金を受け取る場合、その税区分は所得税の「一時所得」に分類されます。一時所得には税負担を軽減するための強力なセーフティネットとして、年間最高50万円の特別控除枠が設けられています。
一時所得の課税対象額(総所得金額に算入される額)を算出する計算式は以下の通りです。
課税対象額 =(受け取った解約返戻金額 - 払い込んだ保険料の総額 - 特別控除50万円)× 1/2
この計算式が示す通り、解約返戻金からこれまでに支払った保険料総額を差し引いた「利益(解約差益)」が50万円以内であれば、特別控除によって課税額はゼロになります。つまり、解約差益が50万円以下であれば所得税は一切かからず、確定申告も不要になるのが決定的な理由です。さらに、50万円を超えた部分についても、最終的に2分の1を掛けた金額のみが給与所得などの他の所得と合算されるため、税制上の優遇は手厚い設計となっています。
ここで、将来の資産形成として加入者の多い養老保険を途中で解約した場合の手取り計算シミュレーションを確認してみましょう。
【シミュレーション条件】
・解約返戻金:600万円
・既払込保険料総額:480万円(差益120万円)
・契約者・保険料負担者・受取人:すべて同一人物(会社員、課税所得450万円、所得税率20%)
まず一時所得の金額を算出します。
(600万円 - 480万円 - 50万円)= 70万円
この70万円に2分の1を掛けます。
70万円 × 1/2 = 35万円(課税対象となる一時所得)
この35万円が給与所得に上乗せされます。所得税率20%(復興特別所得税を除く概算)を適用すると、増加する所得税額は「35万円 × 20% = 7万円」、住民税(一律10%)は「35万円 × 10% = 3.5万円」、合計の税負担額は約10万5,000円となります。差益120万円に対して税負担は約10万円台前半にとどまり、手取り額は約589万5,000円と試算できます。
なお、個人年金保険の解約返戻金については注意が必要です。年金形式で毎年受け取る場合は雑所得として扱われますが、年金受け取り開始前に一括して中途解約した返戻金は、養老保険や終身保険と同様に一時所得として処理されます。受け取り方によって適用される税制が根本から異なる点は、2026年の現行税制でも見落としてはならない基本要件です。
【データ比較】契約パターン別に見る課税区分と税負担シミュレーション
保険の解約返戻金がどのような税金に化けるのか、契約形態ごとの違いを一覧で可視化しました。控除の大きさや税率の差が手取り額に直結する実態が読み取れます。
| 契約形態(保険料負担者・受取人) | 課税区分と税目 | 控除枠・計算ルール | 編集部の見解・評価 |
|---|---|---|---|
| 自分(夫)が支払い、自分(夫)が受取 | 所得税(一時所得)+住民税 | 差益から特別控除50万円、さらに残額を1/2にして総合課税 | 最も優遇された王道のパターン。差益50万円以下なら完全に無税となる。 |
| 親(または夫)が支払い、子(または妻)が受取 | 贈与税 | 年間110万円の基礎控除のみ(差益ではなく返戻金総額がベース) | 極めて危険なパターン。元本部分を含めた全額が贈与対象となり税負担が急増する。 |
| 途中で契約者を親から子へ名義変更し子が解約 | 所得税+贈与税の混合 | 親負担分は「みなし贈与」、名義変更後の子負担分は「一時所得」として按分 | 税務調査で最も突っ込まれやすい盲点。過去の保険料拠出割合の立証資料が必須。 |
| 法人契約で法人が支払い、法人が受取 | 法人税(益金算入) | 解約返戻金 - 資産計上額 = 雑収入(益金) | 法人の益金となり他の赤字と相殺可能だが、個人のような50万円控除はない。 |

【実態検証】「税務署にバレない」は完全な幻想|支払調書制度と現場取材で見えたリアル
インターネットの掲示板やSNS上で今なお散見されるのが、「保険の解約返戻金くらい申告しなくても税務署にはバレない」という根拠のない噂です。しかし、国税局担当記者としての取材現場から断言すれば、生命保険の解約返戻金を無申告のまま隠し通すことは、現在のシステム上ほぼ不可能です。
その最大の根拠が、所得税法第225条に基づく「支払調書制度」の存在です。生命保険会社は、1回の解約返戻金の支払額が100万円を超える場合、受取人の氏名、住所、マイナンバー、支払金額、既払込保険料、契約日および解約日を詳細に記載した「支払調書」を、所轄の税務署へ法定資料として提出する義務を負っています。
税務署の内部システム(国税総合管理システム、通称KSK)には、保険会社から送られてきた支払調書データが自動的に集約されます。システム上で個人の確定申告データと照合され、解約返戻金の受取事実があるにもかかわらず申告がないケースは、機械的かつ瞬時にリストアップされます。
都内の税務署で資産課税部門を担当していた元国税調査官は、取材に対して次のように現場のリアルを証言しています。
「納税者の中には『保険会社から銀行口座にお金が振り込まれただけだから、税務署が把握しているはずがない』と思い込んでいる方が大勢います。しかし、解約から2〜3年が経過した頃に突然『お尋ね』と呼ばれるお尋ね文書が届き、青ざめて相談に来られる。悪質とみなされれば、本来の税額に加えて無申告加算税(最高20〜30%)や延滞税が容赦なく追徴されます。税務署側はすでに全ての証拠を握った上で連絡を入れているのです」
「少額だから大丈夫だろう」という自己判断は通用しません。支払調書の提出基準である100万円以下であっても、税務調査において個人の預金口座履歴を照会されれば、解約金の着金履歴は一目瞭然となります。「バレるかバレないか」ではなく、「すでに把握されている前提で動く」のが税務の冷徹な鉄則です。
一般に知られていない盲点とネットの誤解|会社員の年末調整と住民税申告の罠
会社員として給与を受け取っているサラリーマン世帯が最もつまずきやすいのが、「会社員は年末調整で処理できる」「20万円以下なら一切申告不要」という2大誤解です。
盲点1:保険の解約返戻金は会社の「年末調整」では精算できない
会社員が毎年秋に行う年末調整は、あくまで「給与所得」に対する税額調整と、生命保険料控除などの各種所得控除を適用するための手続きです。保険を解約して得た一時所得や贈与税を、会社の年末調整の書類に記入して課税処理することは制度上できません。控除枠を超えて税金が発生する場合は、会社の年末調整とは完全に別枠で、個人で管轄の税務署へ確定申告を行う必要があります。
盲点2:「給与所得者の20万円以下申告不要」に潜む住民税の落とし穴
所得税法には、「給与所得者で給与以外の所得が年間20万円以下である場合、所得税の確定申告を要しない」という特例(所得税法第121条)が存在します。一時所得の場合、50万円の特別控除を引き、さらに1/2を掛けた後の金額が20万円以下(つまり解約差益が90万円以下)であれば、所得税の確定申告は法的に免除されます。
しかし、ここに致命的な落とし穴があります。このルールは「所得税」に限定された免税特例であり、「住民税」には適用されないという点です。所得税の確定申告を行わない場合であっても、別途お住まいの市区町村役場の税務課へ赴き、「住民税の申告」を行わなければなりません。これを怠ると、後から住民税の無申告として督促を受け、遅延損害金が発生するトラブルに発展します。「所得税が申告不要=住民税も申告不要」と都合よく解釈してしまうネット上の誤情報には細心の警戒が求められます。
盲点3:保険金の「名義変更」直後の解約による贈与税リスク
親が保険料を払っていた生命保険を、解約直前に子へ名義変更し、子が解約して「自分の一時所得だ」と主張するケースが後を絶ちません。しかし現行の税務判断では、契約期間中の保険料負担割合に応じて税金が按分されます。親が支払っていた期間に相当する解約返戻金相当額は、名義変更時ではなく「解約返戻金を受け取ったタイミング」で親から子への贈与と判定されます。安易な名義変更による租税回避は税務調査で否認されるリスクが極めて高い手法です。

【プロの結論】家族間のお金と心理的境界線|保険解約で後悔しないための判断基準
保険の解約と税金を取り巻くトラブルの取材を重ねると、問題の本質は単なる税務計算にとどまらず、家族間における「お金の心理的バウンダリー(境界線)」の曖昧さに行き着くことが少なくありません。
昭和から平成にかけて定着した「親が子どものために生命保険や学資保険を積み立ててあげる」という家族文化は、親心としての美徳である反面、現代の厳格な資産課税環境下では深刻な火種となります。「親のお金は家族みんなのお金」「親がかけてくれていた保険だから、自分が受け取っても問題ないはず」という無自覚な共依存意識が、贈与税の無申告という法的な過ちを誘発してしまうのです。
親子であっても税法上は独立した「別々の経済主体」です。親が拠出した保険を解約する際は、「これは親の財産を自分が譲り受ける行為である」という明確な心理的境界線を引き、適正な納税計画を立てることが、将来的な親族間の不和や税務署からのペナルティを防ぐ唯一の知恵といえます。
【実践の指針】保険解約に踏み切るべき人・慎重に見送るべき人の条件
税金面および将来設計を踏まえ、解約に踏み切ってよいケースと、踏みとどまるべきケースの判断基準を整理しました。
■ 解約に踏み切っても良い人
・既払込保険料よりも解約返戻金が下回っており、元本割れしている人(解約差益がマイナスとなるため、税金は一切発生せず確定申告も不要)。
・解約差益が50万円以下であり、同一年に他に一時所得(競馬の払戻金や満期保険金など)がない人。
・まとまった現金が必要であり、税負担を差し引いても現在加入している低金利時代の保険を整理する合理性がある人。
■ 解約に極めて慎重になるべき人
・バブル期や1990年代に契約した「お宝保険(予定利率が高い終身保険や個人年金)」に加入している人(一度手放すと二度と同じ高利回り商品は契約できません)。
・親や配偶者が保険料を負担していた保険を解約しようとしており、高額な贈与税の試算を行っていない人。
・同一年に別の保険の満期金受領や不動産の売却などがあり、一時所得の特別控除50万円枠をすでに使い切っている人。
【実践ガイド】保険解約返戻金の確定申告の書き方|ステップごとの手続き手順
解約差益が控除枠を超え、確定申告が必要となった場合の具体的な手続き手順を整理します。国税庁のウェブサイト「確定申告書等作成コーナー」を利用すれば、画面の案内に沿って入力するだけで自動計算されます。
ステップ1:必要書類の収集
解約手続き完了後、数週間から1ヶ月程度で保険会社から郵送される「解約返戻金支払証明書(通知書)」を手元に用意します。記載されている「支払金額(解約返戻金)」と「既済込保険料(これまでに支払った金額)」が申告の根幹データとなります。会社員の方は勤務先から交付される源泉徴収票も必須です。
ステップ2:所得区分の選択と数値の入力
国税庁の作成コーナーにおいて、「給与所得」を入力したあと、「一時所得」の入力画面へ進みます。支払証明書の数値を転記します。
・種目:生命保険解約返戻金
・名称:保険会社名(例:〇〇生命保険株式会社)
・収入金額:支払われた解約返戻金の総額
・必要経費:既済込保険料の総額
システム側で自動的に50万円の特別控除が差し引かれ、さらに2分の1が掛けられた課税所得金額が算出されます。手作業で1/2の計算を行う必要はありません。
ステップ3:住民税の徴収方法の選択
確定申告書の第二表にある「住民税に関する事項」において、給与からの天引き(特別徴収)か、自宅へ納付書を取り寄せて自分で納付する(普通徴収)かを選択します。副業や一時所得の発生を勤務先に知られたくない場合は、「自分で納付(普通徴収)」にチェックを入れておくのが実務上の定石です。
ステップ4:マイナンバーカードによるe-Tax送信
作成した申告データは、マイナンバーカードとスマートフォンを連携させたe-Tax(電子申告)により、税務署へ出向くことなく24時間オンラインで送信可能です。解約返戻金の支払証明書自体の税務署への原本提出は不要(自宅で5年間保管義務あり)となっています。
【保険 解約 返戻 金 税金】に関するよくある質問(FAQ)
Q1:解約返戻金で元本割れして損をした場合でも税金はかかりますか?また申告は必要ですか?
A1:元本割れ(支払った保険料総額よりも戻ってきた解約返戻金が少ない)の場合、解約差益はゼロ(マイナス)となるため、所得税も住民税も一切かかりません。税務署への確定申告も完全に不要です。ただし、このマイナス分を給与所得や事業所得の黒字と相殺(損益通算)することは税法上認められていません。
Q2:親名義の通帳から保険料が引き落とされていた保険を、契約者である私が解約したら贈与税になりますか?
A2:贈与税の対象になります。税務署は保険契約書の「契約者名義」ではなく、「実際に自分のお金を支出して保険料を支払っていた人」を基準に判断します。契約者名義があなたであっても、親の資金で保険料が支払われていたのであれば、親からあなたへの資産の贈与とみなされます。年間110万円を超える返戻金を受け取った場合は、贈与税の申告が必要です。
Q3:個人年金保険を途中で解約した場合と、予定通り年金で受け取る場合で税金はどう違いますか?
A3:途中で一括解約して手にする解約返戻金は「一時所得」となり、50万円の特別控除と2分の1課税の恩恵を受けられます。一方で、契約満了後に毎年分割で受け取る年金は「雑所得」に分類されます。雑所得には50万円の特別控除や2分の1の優遇措置はなく、受け取った年金額から対応する保険料を引いた全額がそのまま課税対象となります。
まとめ:今後の税制動向と失敗しないための判断基準
生命保険の解約返戻金は、苦しい家計の助けや新たなライフステージへの軍資金となる貴重な資産です。しかし、契約者と受取人の関係性、これまでの支払保険料との差額、そして会社員の申告ルールを正しく把握していなければ、思わぬ税負担や税務調査のリスクに直面することになります。
2026年現在の税務行政は、支払調書の完全電子化やマイナンバーを活用した資産追跡システムの高度化により、個人の資金移動を逃さず把握する体制を整えています。「知らなかった」「家族の間だから大丈夫だと思った」という言い訳は、税の現場では一切通用しません。
まずは保険証券と手元の通帳を開き、「実質的な保険料負担者は誰か」「差益はいくら出ているか」を正確に洗い出すことから始めてください。正しい知識とルールに基づいた申告を行うことこそが、大切な手取り資産を守り抜く最大の防御策となります。 (出典: 保険 解約 返戻 金 税金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。