不労所得はやめとけの真相|借金と詐欺の罠、失敗の現実を徹底解剖
長引く物価高や新NISAの普及を追い風に、SNS上では「働かずに月10万円」「完全自動で稼ぐシステム」といった耳触りの良い言葉が溢れかえっています。しかし、その甘い誘い文句に惹かれて足を踏み入れた人々の間から、今「絶対にやめとけ」「人生が破綻した」という切実な悲鳴が上がっている現実を直視しなければなりません。
金融庁や警察庁、国民生活センターには、不労所得を謳う儲け話や投資スキームを巡る相談が引きも切りません。多額の借金を背負わされた会社員、退職金を失ったシニア、人間関係を破壊された若者たち――。現場の取材で見えてきたのは、華やかな宣伝の裏に潜む悪質な詐欺の手口と、構造的な金融リスクの数々です。なぜ不労所得を目指すことがこれほど危険視されるのか、客観的データと当事者の証言をもとに、その闇と失敗の現実を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「何もしないで稼げる」完全な不労所得は存在せず、甘い勧誘の大半は情報商材詐欺やポンジ・スキーム、悪質なマルチ商法の罠である。
- 要点2:不動産投資での数千万円に及ぶ借金や空室・修繕リスク、高配当株の減配・元本毀損など、月10万円の配当を得るだけでも最低3,000万〜4,000万円超の軍資金と重大なリスクを背負う。
- 要点3:見落とされがちな確定申告の不備や社会保険料の跳ね上がりなど税務リスクも大きく、他者依存の幻想を捨てた堅実な人的資本の最大化こそが最大の自衛策となる。
【真相究明】「不労所得はやめとけ」と警告される決定的な理由とは
ネット検索で「不労所得」と打ち込むと、サジェストの上位に並ぶのが「やめとけ」「怪しい」「後悔」という警告のワードです。なぜこれほどまでに強い言葉で警鐘が鳴らされているのか。その根底には、「不労」という言葉が孕む致命的な欺瞞と、不労所得の現実との間に横たわる絶望的な乖離があります。
資本主義の鉄則において、利益とは「リスクの引き受け」または「価値(労働・資本・ノウハウ)の提供」に対する対価としてしか発生しません。何もしない人間に対して、どこからともなく富が湧き出る仕組みなど原理的にあり得ないのです。世の中に流通する「誰でも簡単に不労所得」という言説の9割以上は、カモを探す捕食者が仕掛けた罠にすぎません。
警察庁が公表した特殊詐欺およびSNS型投資詐欺の被害統計を見ると、2024年から2025年にかけての年間被害額は過去最悪水準となる1,000億円規模を記録しており、2026年現在もその手口は巧妙化の一途をたどっています。「不労所得が怪しいと言われる理由」の核心は、人間の「汗を流さずに楽をしたい」という怠惰と現状への焦燥感に付け込み、最初から資産を巻き上げる目的で作られたビジネスモデルが横行している点にあります。
さらに、正当な投資手法であったとしても、労働をしない代わりに背負う「資本リスク」と「日々の意思決定ストレス」は、通常の会社員勤務をはるかに凌駕する過酷さを伴います。これが、経験者や専門家が口を揃えて「不労所得をおすすめしない理由」なのです。

甘い勧誘に潜む罠|ネット副業詐欺の手口とマルチ商法の実態
被害者の多くが最初に足を踏み入れる入り口が、SNSやマッチングアプリ、動画配信サービス上にばら撒かれているネット副業の甘い罠です。かつてのように露骨なスパムメールではなく、近年はより心理的な親近感を利用した手口へと進化しています。
代表的な手口が「AI自動売買ツール」や「放置型アフィリエイトシステム」の販売です。「初期設定さえすれば、毎月口座に自動で30万円が振り込まれる」と謳い、実体は数行の粗雑なコードで組まれた無価値なプログラムに、50万〜200万円もの高額なサポート費用を請求します。契約金を支払わせる際、消費者金融での借り入れを指示し、「初月で回収できるから問題ない」と言いくるめる手口は、国民生活センターでも多数の救済相談が寄せられる典型パターンです。
もう一つの深刻な病巣が、マルチ商法と不労所得の勧誘が結託したネットワークビジネスの構造です。カフェやホテルのラウンジ、あるいはオンラインサロンに誘い出され、「金持ち父さん貧乏父さん」のクワドラント理論を曲解した講義を聞かされます。「権利収入を得て経済的自由を手に入れよう」と煽られ、毎月数万円の定期購入や、新規会員を紹介することによるキックバックを約束されます。
しかし、会員ピラミッドの下位95%以上は収益を得るどころか毎月の仕入れ代で赤字を垂れ流し、最後には友人や親族に強引な勧誘を仕掛けて人間関係を全滅させます。「不労所得詐欺の手口」は、金銭的な略奪にとどまらず、被害者の社会的信用と尊厳までも根こそぎ奪い去っていくのです。
【データ検証】不労所得の主要ルート比較と月10万円を作る現実の難易度
「月10万円の不労所得を作る難易度」を具体的に計算したことがある人は、驚くほど少数です。多くの人が「なんとなく数年頑張れば達成できる」と錯覚していますが、正規の投資ルートで月10万円(年間120万円の手取り)を得るためには、天文学的な軍資金またはプロフェッショナル並みの労力が必要になります。
現実の数字を直視するために、代表的な手法のデータとリスクを比較検証してみましょう。
| 手法・カテゴリ | 月10万円達成に必要な条件 | 主なリスクと潜む落とし穴 | 編集部の見解・評価 |
|---|---|---|---|
| 高配当株投資 | 元本約3,750万〜5,000万円 (配当利回り3〜4%・税引後) | 業績悪化による減配・無配、株価下落による元本の大幅毀損 | 合法で安全だが、種銭が極めて大きい富裕層向け。若年層の不労所得には不向き。 |
| 区分ワンルーム不動産 | 借入金3,000万〜5,000万円 (実質利回り1〜2%未満) | 空室、修繕積立金の高騰、金利上昇、デッドクロス(帳簿黒字・資金赤字) | 「家賃収入」は幻想。実際は月々のローン返済と管理費で赤字になるケースが頻発。 |
| ブログ・アフィリエイト | 1,000時間以上の労働投下 (収益化達成率は全体の10%未満) | 検索エンジンのアルゴリズム変動による収益急減、競合激化 | 完全な「労働集約型事業」。記事の更新やメンテナンスを止めれば収益は蒸発する。 |
| 情報商材・自動ツール | 購入費用数十万〜数百万円 (理論上の月利10〜30%) | 出金停止、運営元の夜逃げ、投資金全損、二次被害の勧誘 | 論外の危険領域。月利数パーセント以上を確実に謳う案件は例外なく詐欺。 |
表を見れば明らかなように、株式投資の配当金で月10万円(年間120万円)の手取りを得るには、税率約20.315%を考慮すると年間150万円以上の配当収入が必要です。年利3.5%の優良銘柄で組んだとしても、約4,300万円もの余剰資金を市場に晒さなければなりません。
また、高配当株投資の落とし穴として見過ごせないのが「罠銘柄(バリュートラップ)」の存在です。利回り5%や6%を超える超高配当銘柄は、業績悪化によって株価が急落した結果として表面利回りが吊り上がっているケースが多々あります。そうした銘柄に飛びついた結果、減配が発表されて配当金が半減し、同時に株価が暴落して元本の数百万円が一瞬で吹き飛ぶという地獄を味わう投資家が後を絶ちません。

【生々しい失敗例】自己破産・修繕地獄・減配ショックの現場から
報道の現場で取材を重ねると、不労所得の甘い夢に囚われ、平穏な日常を粉砕された人々の悲痛な叫びが聞こえてきます。不労所得の失敗例は、決して金融リテラシーの低い一部の人間だけの問題ではありません。真面目に働く公務員や大企業会社員ほど、信用力があるがゆえに大火傷を負う傾向にあります。
事例1:地方公務員(30代男性)が嵌まった「節税ワンルーム」の修繕地獄
「年金の足しになる」「節税しながら毎月家賃が入る」という営業マンの言葉を信じ、都内の築浅ワンルームマンション2戸をフルローン(総額約6,200万円)で購入した男性の手記には、後悔の念が綴られています。
「購入して最初の2年間はサブリース契約で家賃が入り、月々数千円のプラスでした。しかし3年目、突如としてサブリース業者から賃料の15%減額を突きつけられたのです。さらに建物の大規模修繕に伴い、修繕積立金が1戸あたり月1万2,000円値上げ。エアコンと給湯器の故障が重なり、自己負担で40万円が飛んでいきました。現在、家賃収入からローン返済と管理費を差し引くと、毎月3万5,000円の持ち出し(赤字)が発生しています。売りたくても残債が相場価格を1,000万円近く上回っており、売るに売れない。不動産投資のリスクと借金の重圧で、不眠症になりました」
事例2:退職金2,000万円を投じた50代元会社員の「配当金生活の破綻」
早期退職し、退職金と貯蓄を合わせた3,000万円全額を海外の高配当ETFやエネルギー個別株に集中投資した男性の事例です。「配当金生活のデメリット」を甘く見ていたことが命取りとなりました。
「毎月20万円の配当で暮らす計画でした。しかし、為替の急激な円高と国際情勢の変動によって保有株が連続減配を発表。毎月の配当金は一気に11万円まで落ち込みました。さらに原油価格の急落を受けて保有銘柄の株価自体が25%下落し、元本がわずか1年で750万円以上蒸発したのです。生活費のために値下がりした株を取り崩さざるを得ず、資産が猛スピードで減っていく恐怖に耐えられなくなりました。結局、50代半ばにして再就職活動を余儀なくされましたが、空白期間のせいで待遇は大幅に悪化しました」
SNSやネット掲示板を覗けば、「家族に内緒の投資借金がバレて離婚調停中」「毎月のローン返済日になるたびに動悸がする」といった生々しい書き込みが無数に存在します。不労所得という甘美な響きは、一度歯車が狂えば個人の人生を容赦なく破滅へと追い込む毒針を隠し持っているのです。
確定申告と税金の落とし穴|手取り激減と社会保険料の跳ね上がり
不労所得を目指す人々が極めて無防備になりがちなのが、税務と社会保障費の壁です。表面的な利回りや収入の数字だけを見てシミュレーションを行い、不労所得の税金と確定申告の現実に直面して資金計画が瓦解するケースが多発しています。
第一の落とし穴は、所得税の累進課税制度です。副業やネットビジネスによる収入は通常「雑所得」に分類されますが、これは本業の給与所得と合算して税率が決定されます。本業の年収が600万円の会社員が副業で年間200万円の利益を出した場合、所得税・住民税を合わせた限界税率は30%〜33%近くに達し、手元に残る金額は想定よりもはるかに目減りします。申告を怠れば、後から延滞税や無申告加算税といった重いペナルティが課されます。
第二の落とし穴は、不動産所得における「デッドクロス」です。不動産を購入した当初は減価償却費という経費を計上できるため税負担を抑えられますが、年数が経つと減価償却費が減少または終了します。一方でローンの元金返済部分は経費にならないため、「会計上は大幅な黒字で多額の税金が課されるのに、実際の手元には現金が全くない」という資金ショートの危機が訪れます。知識のない素人投資家が黒字破綻に追い込まれる最大の原因がここにあります。
さらに見逃せないのが、国民健康保険料や介護保険料の算定基準です。配当金生活に入り、株式の配当控除を受けるために確定申告を行った結果、合計所得金額が跳ね上がり、翌年の国民健康保険料が年額数十万円単位で跳ね上がることがあります。金融所得に対する課税強化や社会保険料の算定見直しが進む現代において、税金と社会保険料の正確な知識なしに不労所得を語ることは自殺行為に等しいと言えます。
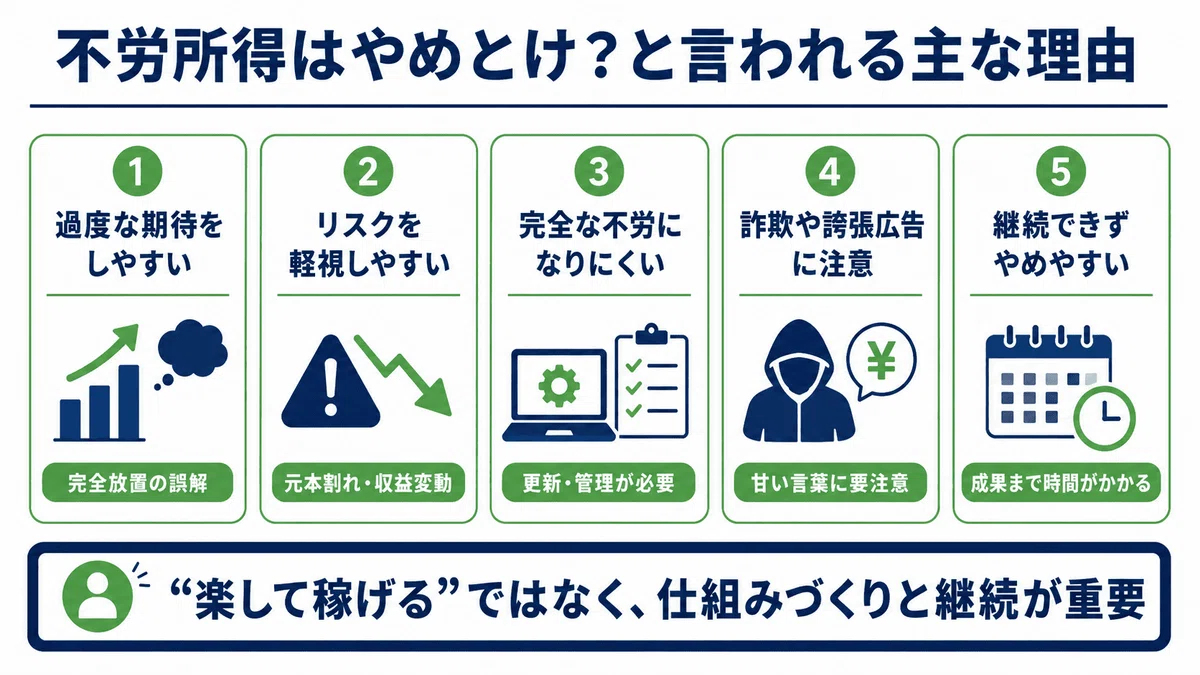
【プロの結論】心理的バイアスと向いている人・手を出すべきではない人の境界線
なぜこれほどまでに多くのリスクが可視化されているにもかかわらず、人々は「不労所得」の幻想に引き寄せられ続けるのでしょうか。この問題を紐解く鍵は、人間の認知特性と現代社会の深層心理にあります。
行動経済学では、人間は「将来の不確実な大きな利益」よりも「目の前の即時的な快楽や安心」を過剰に評価する「現在志向バイアス」を持つとされています。さらに、日々の満員電車や理不尽な職場の人間関係に疲弊した現代人は、「労働=苦痛」「不労=解放」という極端な二元論に陥りがちです。この強い逃避願望が冷静な批判的思考を麻痺させ、明らかに怪しい儲け話に対しても「自分だけは特別に成功するのではないか」という認知の歪み(正常性バイアス・楽観バイアス)を生み出すのです。
家族社会学や心理学の視点から見れば、他者が作った仕組みに丸乗りして生きようとする姿勢は、一種の「経済的共依存」と言えます。自らのスキルや労働による健全な自立(心理的バウンダリーの確立)を放棄し、甘い言葉を囁く胴元や市場の気まぐれに身を委ねる関係性は、カルト宗教や毒親との共依存関係と本質的に酷似しています。搾取される側は常に、「あなたを救ってあげる」と近づいてくる支配者に依存してしまうのです。
以上の構造的・心理的背景を踏まえ、不労所得的なアプローチに向いている人と、今すぐ手を引くべき人の客観的な判断基準を提示します。
不労所得(資本運用)に向いている人の絶対条件
- 最低でも3,000万円以上の純金融資産(無借金)を保有している:日々の生活費を市場の変動に依存せず、長期的な視点で複利運用できる体質がある。
- 徹底した情報収集と財務諸表の分析を苦痛に感じない:投資先企業のビジネスモデルや不動産の修繕計画を自ら精査できる分析力と時間がある。
- 元本が30〜50%毀損しても精神的な平穏を保てる:最悪の暴落時にも生活やメンタルが破綻しないリスク許容度と複数の収入源(本業)を維持している。
不労所得に絶対に手を出すべきではない人の特徴
- 現在の預貯金が300万円未満で、一発逆転を狙っている:種銭の少なさをレバレッジ(借金)や怪しい高利回り案件で補おうとして、確実にカモにされる。
- 「働きたくない」「何もしないで暮らしたい」が主たる動機である:怠惰を動機とする人は、運用の手間や事業構築の泥臭い努力を放棄するため、100%詐欺師の標的になる。
- 借金(フルローン)をして投資を始めようとしている:自己資金を出さずに他人の金で資産を作れるという言葉を信じる時点で、金融の基本法則を理解していない。
【不労 所得 やめ とけ】に関するよくある質問(FAQ)
Q1:完全な初心者がノーリスクで作れる不労所得は本当に存在しないのでしょうか?
A1:存在しません。「ノーリスクで儲かる不労所得」は金融工学上も経済原理上も100%あり得ません。リスクがないものはリターンもゼロ(預金金利程度)であり、高いリターンを謳うものは必ず元本割れや詐欺のリスクを内包しています。「ノーリスク」を強調する勧誘を受けた場合は、その時点で悪質な詐欺案件であると断定して即座に連絡を絶ってください。
Q2:新NISAでオルカンやS&P500を積み立てることも「やめとけ」に入りますか?
A2:インデックス投資の長期積立は正当な資産形成手法であり、「やめとけ」には該当しません。ただし、これは「毎月お金が自動で入ってくる不労所得」ではなく、15〜20年以上の時間をかけて世界経済の成長とともに資産価値を増やす「長期資産形成」です。分配金を毎月受け取るスキームではなく、再投資による複利効果を狙うのが基本であり、すぐに生活費として使える現金を期待して始めるべきではありません。
Q3:副業を始めるなら、不労所得型と労働集約型(スキル提供型)のどちらが安全ですか?
A3:初心者は間違いなく「スキル提供型(労働集約型)」から始めるべきです。動画編集、Webデザイン、プログラミング、ライティング、各種コンサルティングなど、自らのスキルと時間を対価としてクライアントから直接報酬を得るモデルは、初期費用がほとんどかからず借金を背負うリスクがありません。地道に稼ぐ経験を通じてビジネスの本質を学んでからでなければ、不労型の仕組み化など不可能です。
Q4:ワンルーム不動産や怪しい情報商材を契約してしまった場合、どう対処すればいいですか?
A4:契約直後(クーリングオフ期間内)であれば即座にクーリングオフ通知を発送してください。期間を過ぎている場合や被害に気づいた場合は、速やかに「消費者ホットライン(局番なしの188)」や、投資詐欺・不動産トラブルに精通した弁護士に相談しましょう。不動産の場合はセカンドオピニオンとして複数の独立系不動産鑑定士や買取業者に査定を依頼し、損切りも含めた現実的な出口戦略を立てることが被害拡大を防ぐ唯一の道です。
まとめ:甘い幻想を捨て「地に足のついた資産形成」で自衛せよ
「不労所得はやめとけ」という警告は、人々の挑戦を阻むためのネガティブな言説ではありません。甘い幻想によって人生を狂わされてきた無数の先人たちが流した血と涙から生まれた、極めて合理的で実戦的な自衛の知恵です。
資本主義において最も確実で、最もリターンの高い投資対象は、外部の怪しいシステムではなく「あなた自身の人的資本(スキル・知識・健康・信用)」にほかなりません。本業で確かな価値を提供して稼ぐ力を高め、生活防衛資金を確保した上で、余剰資金を新NISAなどの公的で透明性の高い制度を用いて淡々と市場に投じていく――。この一見退屈に見える王道のルートこそが、結果として最も早く、最も安全に経済的な安定を手に入れる唯一の近道です。
汗を流さずに得られる甘い果実など、この世のどこにも実っていません。「不労所得」という蜃気楼をきっぱりと捨て去り、自分の足で大地を踏みしめて一歩ずつ資産を築き上げることこそが、不確実な時代を生き抜くための最強の武器となるはずです。 (出典: 不労 所得 やめ とけ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。