黒字倒産の危機を防ぐ!売上債権回転期間の目安と業種別平均・計算式
帳簿上は利益が出ているにもかかわらず、手元の現金が枯渇して突如として事業継続が困難になる「黒字倒産」。金利ある世界へと完全にシフトした2026年の日本経済において、中小企業から中堅・成長企業に至るまで、財務の最前線で改めて警鐘が鳴らされています。企業の命運を分けるのは、損益計算書(P/L)の売上高ではなく、貸借対照表(B/S)に潜む運転資本のコントロールです。
その死活問題の中心にある指標が売上債権回転期間です。商品やサービスを提供してから、その対価が現金として口座に着金するまでにどれだけの日数を要しているのか。このサイクルがわずか数日狂うだけでも、資金繰りの破綻へ一気に傾斜します。自社の資金効率を精緻に把握し、隠れた財務リスクをあぶり出すための実践的アプローチを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上債権回転期間は「売掛金が現金化されるまでのタイムラグ」を測定する最重要指標であり、長期化は黒字倒産の直接的な引き金となる。
- 要点2:計算式は「売上債権÷売上高×365(日数)または12(月数)」で算出され、適正目安は業種によって1.0ヶ月〜3.0ヶ月以上まで激しく乖離する。
- 要点3:改善には営業部門任せにしない与信管理の見直しや回収遅延の早期検知、棚卸資産回転期間と連動させたキャッシュフロー管理が不可欠となる。
【なぜ資金繰りは狂うのか】売上債権回転期間の長期化が招く黒字倒産のメカニズム
「売上は過去最高を更新しているのに、なぜか毎月末の支払いが胃の痛むほど苦しい」。現場の経営者や財務担当者から漏れ出るこの悲鳴こそ、運転資金の滞留が引き起こす典型的な歪みです。会計上の「売上」が計上された瞬間、手元に現金が存在するわけではありません。取引先に請求書を送り、入金を待つ間に計上される「売掛金」や「受取手形」は、法的な債権であっても、仕入先への支払いや従業員の給与、借入金の返済には1円も使えないからです。
仕入先への支払期日(買入債務の決済)が30日後であるのに対し、得意先からの入金(売掛金の回収)が90日後であれば、企業は差額となる60日分の運転資金を自前で立て替え続けなければなりません。事業が急成長して売上が伸びる局面ほど、この「立て替え負担」は雪だるま式に膨張します。銀行からの追加融資が追いつかなければ、利益が出ている真っ最中に資金ショートへ陥る、これこそが黒字倒産リスクの冷酷な実態です。
売上債権の回収が遅れれば遅れるほど、貸借対照表上の「売上債権」は肥大化し、キャッシュフロー計算書における営業キャッシュフローは大幅なマイナスを記録します。経営破綻の現場を検証すると、売上債権回転期間の長期化という異変を「いつもの入金ズレ」と軽視した結果、致命傷に至った事例が後を絶ちません。

【計算式と具体例】売上債権回転日数・月数の求め方と回転率との決定的な違い
自社の資金化スピードを測定するにあたり、まず押さえるべきは売上債権回転期間計算式です。実務では「月数」で大枠を捉えるケースと、「日数」で精緻に追うケースの双方が用いられます。
計算の分子となる「売上債権」には、売掛金だけでなく受取手形や電子記録債権(でんさい)も含めるのが鉄則です。割引手形や裏書手形が存在する場合は、偶発債務として加算して実質的な回収リスクを反映させます。
【売上債権回転月数の計算式】
売上債権回転月数 = 売上債権(売掛金 + 受取手形 + 電子記録債権) ÷ 平均月商(年間売上高 ÷ 12)
【売上債権回転日数の計算式】
売上債権回転日数 = 売上債権 ÷ 1日あたり売上高(年間売上高 ÷ 365)
例えば、年間売上高が12億円(月商1億円)、期末の売上債権残高が2億円の企業を想定します。
この場合、売上債権回転月数は「2億円 ÷ 1億円 = 2.0ヶ月」となり、売上債権回転日数は「2億円 ÷ (12億円 ÷ 365日) ≒ 60.8日」と導き出せます。これは、商品を納入してから代金が口座に振り込まれるまでに約2ヶ月を要していることを意味します。
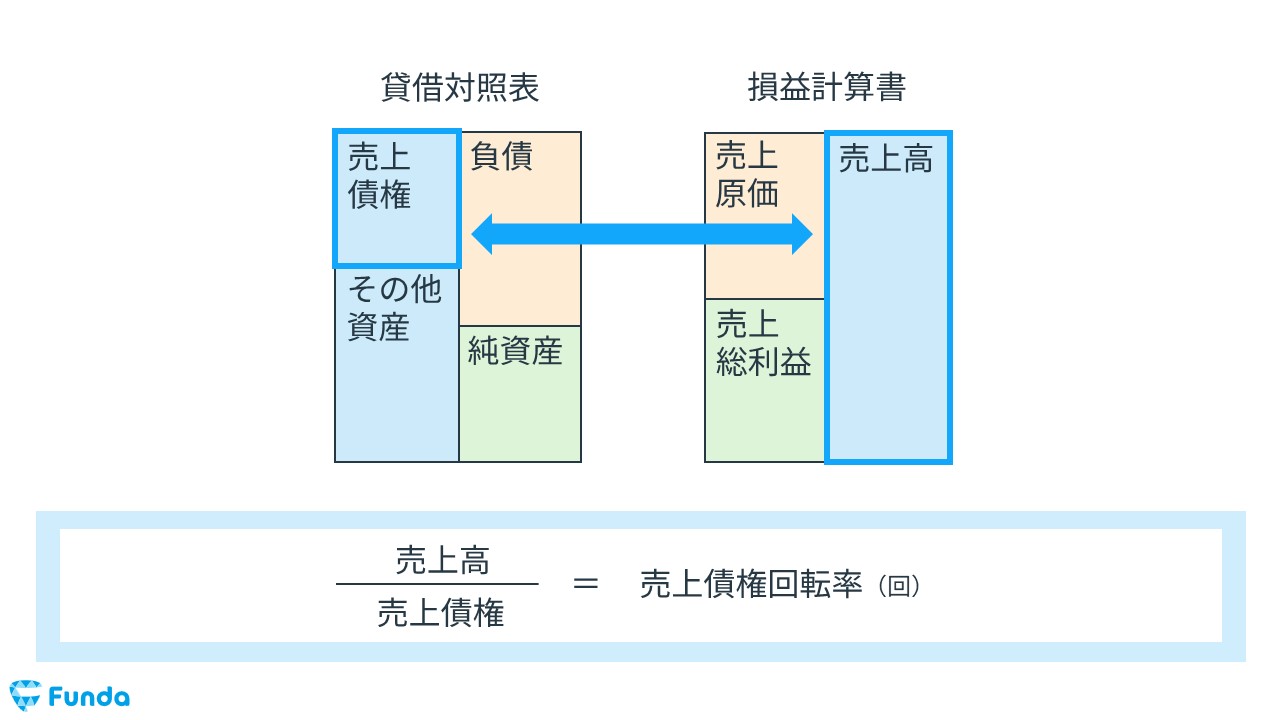
混同されやすい概念として売上債権回転率違いの整理も欠かせません。回転期間が「回収までにかかる時間(日数・月数)」を示すのに対し、回転率は「1年間に売上債権が何回現金として循環したか(回数)」を測る指標です。
売上債権回転率(回) = 年間売上高 ÷ 売上債権
先ほどの例であれば「12億円 ÷ 2億円 = 6.0回」となります。回転率は数値が高いほど資金効率が良いと評価されますが、財務の現場感覚としては「何日間・何ヶ月間資金が拘束されているか」を直感的に把握できる回転期間のほうが、資金繰り表の作成や現場への指示出しにおいて圧倒的に機能します。
【2026年最新データ】売上債権回転期間の業種別平均と財務リスクを見抜く目安
経営分析を行う際、一般論として語られる売上債権回転期間目安は「1.0ヶ月〜2.0ヶ月(30日〜60日程度)」とされます。しかし、商慣行や決済構造は産業ごとにまったく異なるため、単一の基準で良し悪しを一括りに断じるのは極めて危険です。
経済産業省の企業活動基本調査や主要信用調査機関の最新集計値をもとに、業種ごとの構造的特性を比較しました。
| 業種区分 | 売上債権回転期間の目安 | 一般的な取引慣行・背景 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 飲食・宿泊・小売業 | 0.3〜0.8ヶ月 (約10〜25日) | BtoC中心で即時現金決済やキャッシュレス決済が主流。 | 極めて優秀な現金化速度。1ヶ月を超える場合はカード決済代行会社の精算遅延等を疑う。 |
| IT・情報通信業 | 1.2〜1.8ヶ月 (約35〜55日) | 月末締め翌月末払い、あるいは翌々月払いの請求書取引が標準的。 | 受託開発の検収遅延や長期案件での出来高未請求がないか厳格なモニタリングが必要。 |
| 製造業(一般機械・部品) | 1.8〜2.5ヶ月 (約55〜75日) | 大手メーカーとの取引が多く、締め後60日サイトや電子債権決済が介在。 | 原材料高騰下の2026年現在、下請け保護指針の進展で手形短縮傾向にあるが依然重い。 |
| 卸売業・商社 | 1.8〜2.8ヶ月 (約55〜85日) | 中間に介在して信用供与を行う業態のため、回収サイトが構造的に長い。 | 仕入債務回転期間とのバランスが崩れると一瞬で資金ショートする高リスク構造。 |
| 建設・土木工事業 | 2.5〜4.0ヶ月 (約75〜120日超) | 着工から竣工・引き渡しまでの工期が長く、出来高払いや長期手形が残存。 | 最も黒字倒産が多発する業種。未成工事支出金と売掛金の二重滞留が致命傷を招く。 |
このように売上債権回転期間業種別平均には大きな開きがあります。自社の指標を分析する際は、全産業の平均値と比べるのではなく、「同一セクターの競合他社」や「自社の過去3期分の推移」と比較しなければ、異常値を見落とす原因になります。

【実態検証】経営現場の落とし穴|売掛金回収遅延と資金繰り悪化の根本原因
なぜ現場では、これほど危険視される指標の悪化を許してしまうのでしょうか。多くの倒産事例や財務再建の現場を取材すると、売上債権回転期間長い理由は財務部門の不備だけでなく、営業現場と顧客との関係性に根ざしていることが浮き彫りになります。
東京商工リサーチや帝国データバンクの倒産追跡データ、そして事業再生を手がける財務コンサルタントの証言を統合すると、資金繰り悪化原因の深層には3つの構造問題が存在します。
第1に、営業部門のインセンティブ設計と「売掛金回収遅延」の放置です。営業担当者が「売上高(契約額)」のみで評価され、「着金」に対する責任を負っていない組織では、売上目標を達成するために取引先の無理な支払いサイト延長要求を安易に受け入れてしまいます。請求書の送付漏れや金額の食い違いが生じても現場が是正を先送りし、気づいたときには数ヶ月前の債権が未回収のまま塩漬けになっているケースです。
第2に、取引先との力関係による「商慣行の押し付け」です。特に中小サプライヤーが大手元請け企業と取引する際、「月末締め翌々月20日払い(回収サイト約80日)」や長期の約束手形を呑まざるを得ない力学が働きます。政府による手形サイト短縮の要請(2026年基準で60日以内への移行推進)が進みつつあるものの、実態として中小企業が取引打ち切りを恐れて強い是正交渉を行えない実情が依然として残っています。
第3に、取引先の経営状態悪化に伴う「サイレントな入金期日延期」です。「来週必ず振り込む」「今月だけ手形をジャンプさせてほしい」という取引先からの要請を情で受け入れた結果、連鎖倒産の波に飲み込まれる悲劇です。回収サイトの急激な伸長は、相手先の信用不安を知らせる最大の予兆シグナルに他なりません。
一般に知られていない盲点とネットの誤解|短縮至上主義が招く営業機会の喪失
財務健全化の議論において、ネット上の解説記事では「売上債権回転期間は短ければ短いほど優れている」という極論が散見されます。しかし、これは実務の現場を無視した重大な誤解です。
無計画な短縮至上主義には、以下のような経営上の副作用が存在します。
極端に回収サイトを縮めようとして「完全前金制」や「納品後7日以内の現金払い」といった厳格すぎる条件を一方的に課せば、優良なBtoB顧客は柔軟な支払条件を提示する競合他社へと流出してしまいます。企業間取引において、一定の信用供与(売掛取引)を行うこと自体が強力な営業上の武器として機能している側面を見落としてはなりません。
また、資金繰りの健全性は売上債権単体ではなく、棚卸資産回転期間(在庫が売れるまでの期間)および仕入債務回転期間(仕入代金を支払うまでの期間)と組み合わせた「キャッシュ・コンバージョン・サイクル(CCC)」で総合評価しなければ意味をなしません。
CCC = 売上債権回転期間 + 棚卸資産回転期間 - 仕入債務回転期間
仮に売上債権回転期間を10日短縮できたとしても、過剰在庫によって棚卸資産回転期間が30日延びてしまえば、会社全体の現金化サイクルは差し引き20日も悪化します。部分最適の罠に陥らず、在庫管理と調達条件を含めた資金循環の全体最適を俯瞰する視座が不可欠です。
【実践ロードマップ】キャッシュフロー改善へ導く与信管理見直しと短縮テクニック
では、競争力を削ぐことなく、財務の防壁を固めるにはどう舵を切るべきか。売上債権回転期間短いメリットは、借入金への依存度低下による支払利息の削減、貸倒損失リスクの最小化、そして機動的な成長投資への資金再配分など計り知れません。
安全圏を確保しながら数値を適正化するための具体的なアプローチは次の3段階に集約されます。
まずは与信管理見直しの徹底です。新規取引先の審査にとどまらず、既存顧客に対しても帝国データバンク等の評点推移や商業登記の変更を定期的にスクリーニングします。取引先ごとに明確な「与信限度額」を設定し、売掛残高が上限を超えた場合は自動的に出荷や新規受注をストップするシステム統制を敷く必要があります。
次に、契約段階における回収サイトの適正化です。大型案件や工期が数ヶ月に及ぶ受託業務では、納品時の一括請求を廃止し、「着手金(前受金)30%・中間金30%・検収時40%」といった分割請求のスキームを契約書へ明記させます。これだけでも売上債権回転日数は劇的に圧縮され、事業立ち上げ時の資金枯渇を未然に防ぐことが可能です。
さらに、回収遅延を検知した当日に機械的なリマインド通知を発行する請求管理ツールの導入や、期日前の早期現金化を目的とした電子記録債権の活用、回収リスクを第三者へ移転するファクタリングや取引信用保険の戦略的併用も、2026年の資金防衛策として有効な選択肢となります。
【プロの結論】経営心理学と組織の境界線から見出す教訓
売上債権回転期間の長期化という問題の本質を突き詰めると、最終的には組織内の「心理的境界線(バウンダリー)」の崩壊に行き着きます。
取引先に対して「回収条件の改善を切り出したら取引を打ち切られるのではないか」と怯える心理は、心理学で言うところの「不健全な共依存関係」と同一の構造です。自社の資金繰りを犠牲にして相手に無利息の融資を行っている状態を放置することは、パートナーシップではなく単なる搾取の容認にすぎません。自立した企業間関係を築くためには、正当な対価を適正な期日に回収するという厳格な境界線の設定が不可欠です。
【今すぐ回収構造の改革に着手すべき企業の条件】
・売上債権回転期間が業種平均より0.5ヶ月以上長く、年々長期化している企業
・売掛金の回収管理を営業担当者の裁量に丸投げしている組織
・売上高は前年比2桁成長しているにもかかわらず、手元現預金が減少傾向にある会社
【現状の回収サイトを維持・慎重に扱うべき条件】
・自己資本比率が50%を超え、潤沢な手元流動性を確保できている企業
・競合他社が厳しい支払い条件を突きつける中、信用供与を戦略的テコとして高粗利案件を獲得できているビジネスモデル
【売上 債権 回転 期間】に関するよくある質問(FAQ)
Q1:売上債権回転期間と棚卸資産回転期間はどう連動して資金繰りに影響しますか?
A1:両者は企業の運転資金を固定化させる二大要因です。棚卸資産回転期間(在庫が売れるまでの時間)が長期化すると「仕入代金を支払ったのに売上が立たない」状態が続き、さらに売上債権回転期間が長いと「売上が立ったのに現金が入らない」二重苦に陥ります。この2つの期間の合計から仕入債務回転期間を引いた日数(CCC)が、企業が現金を調達し続けなければならない空白期間となります。
Q2:売上債権回転期間が急激に跳ね上がった場合、現場でまず何を調査すべきですか?
A2:真っ先に確認すべきは「期日を過ぎても未入金のまま放置されている滞留債権の有無」と「大口取引先による支払いサイトの無断変更」です。次いで、現場の請求書発行遅れや値引き・返品処理の不一致による検収ストップを疑ってください。特定の1〜2社が原因で全体平均が歪んでいるケースが多いため、取引先別の残高推移表を作成してボトルネックを特定するのが定石です。
Q3:季節変動(繁忙期・閑散期)が激しい業種では、どのように計算するのが正確ですか?
A3:年間売上高を365日で割る単純計算では、繁忙期直後の期末に売上債権回転期間が異常に長く算出されてしまいます。季節要因が大きい企業では、年間売上ではなく「直近1ヶ月〜3ヶ月の売上高」をベースにして月商・日商を割り戻すか、月次の貸借対照表を用いて12ヶ月の平均売上債権残高を算出して分子に置くことで、実態に即した数値を把握できます。
まとめ:自社の財務リスクを見抜き、盤石なキャッシュ体質を築くために
企業の存続を左右するのは、損益計算書に刻まれる利益の多寡ではなく、貸借対照表を循環する現金のスピードです。売上債権回転期間の精緻なモニタリングは、企業が自らの血流を正常に保つための体温計と言えます。
表面的な売上高の拡大に酔いしれることなく、自社の回転日数や回転月数を競合平均と照らし合わせ、回収遅延の芽を早期に摘み取ること。そして与信管理を組織の規律として定着させることが、不確実性の高まる市場環境下で黒字倒産の罠を回避し、揺るぎない事業基盤を築くための最も確実な防衛策となります。 (出典: 売上 債権 回転 期間(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。