保険者とは誰を指す?被保険者との決定的な違いと仕組みの全貌まとめ
医療機関の受付や公的な書類手続き、あるいは転職・退職の場面で頻繁に目にする「保険者」という言葉。「保険に入っている自分自身のことだろう」と何気なく解釈しているケースが後を絶ちませんが、法的な定義においてその認識は正反対です。
2024年末の従来の健康保険証の新規発行停止を経て、マイナ保険証や資格確認書による運用が完全に定着した2026年現在、公的医療保険の枠組みや「自分がどの組織に保険料を納め、いかなる給付を受けているのか」を正確に把握する重要性が急速に高まっています。知っているようで実は曖昧な「保険者」の正体と、その背後にある公的医療保険制度の仕組みを深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険者とは「公的保険事業を運営し給付を行う主体(国・自治体・健保組合等)」であり、加入者本人である「被保険者」とは対極の存在である。
- 要点2:保険者番号の桁数や先頭2桁(法別番号)を読み解くことで、加入先組織の種別から管轄機関の属性まで即座に判別できる。
- 要点3:2026年の制度改革に伴い、支援金の上乗せや付加給付の格差が拡大しており、退職時や転職時の「保険者選び」が家計に直結する。
【決定的な違い】保険者とは一体誰のこと?被保険者・契約者との関係性を完全整理
公的医療保険における「保険者」とは、健康保険事業を運営・管理し、加入者から集めた保険料をもとに医療費の給付を行う公的な保険責任主体を指します。日常会話で「保険に入っている人」を保険者と呼んでしまいがちですが、それは法律上「被保険者」と呼ばれる側です。
制度の骨組みを正確に理解するためには、登場人物を以下の3つに区分して整理することが欠かせません。
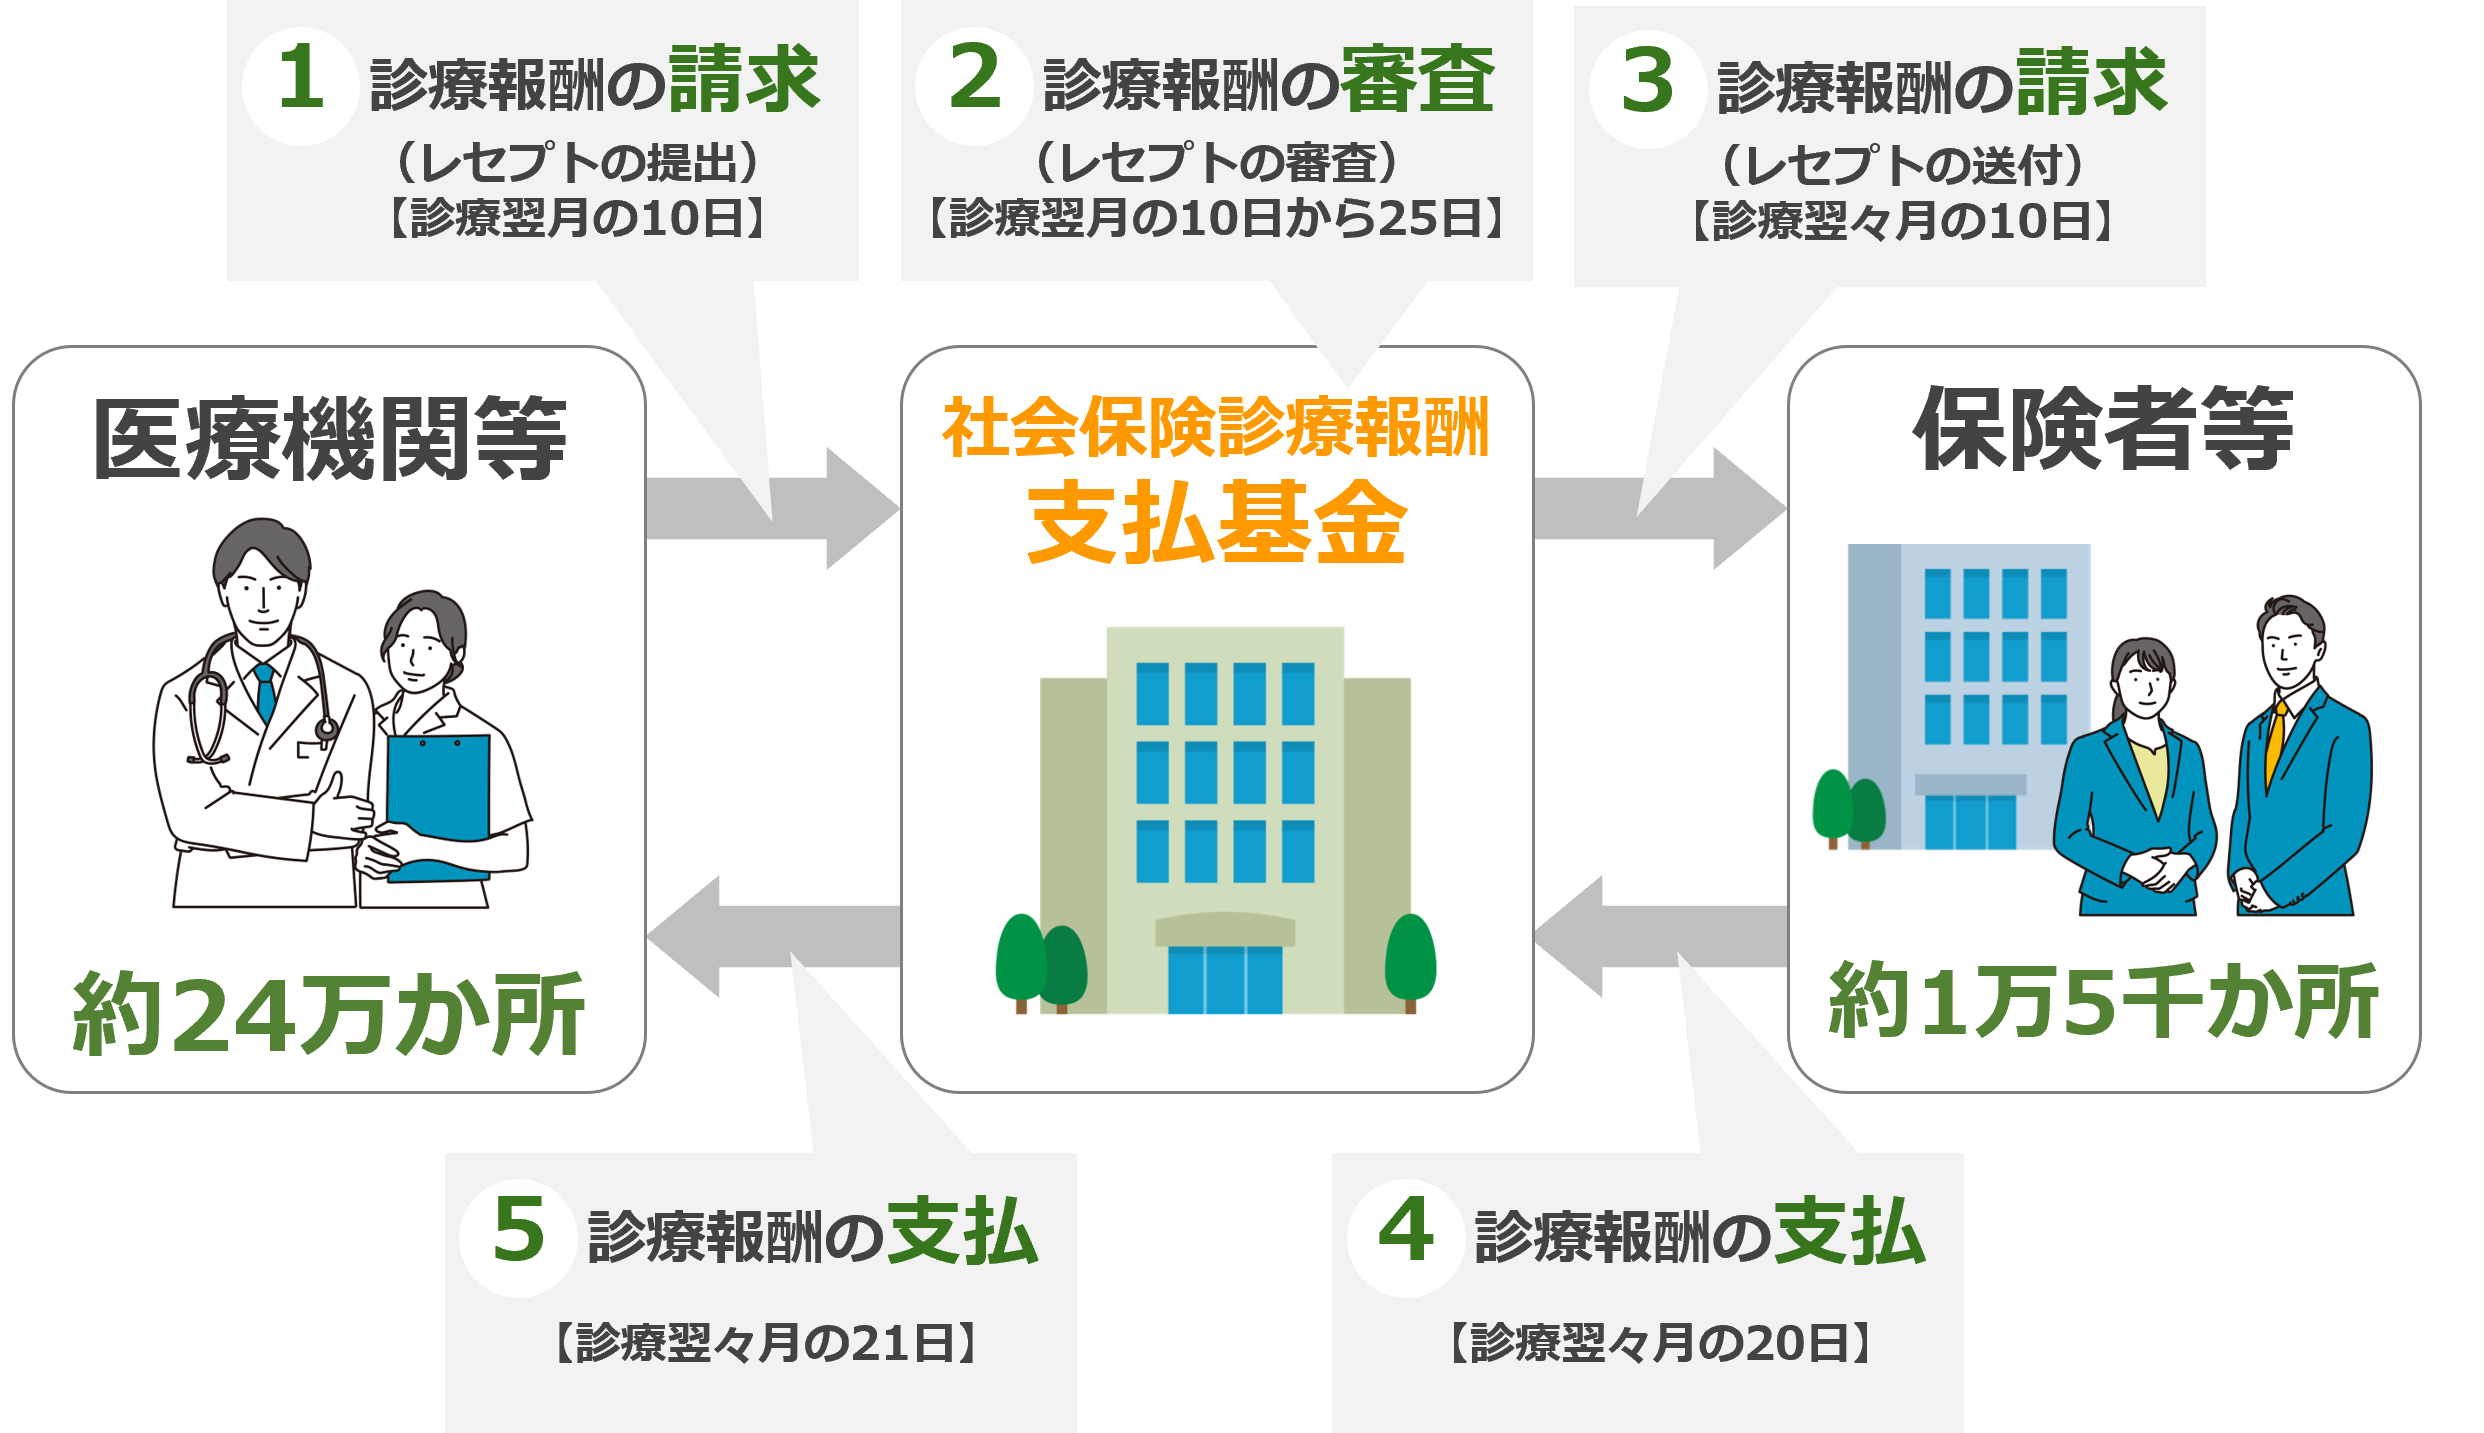
第一に「保険者」は、事業の経営母体です。全国健康保険協会(協会けんぽ)、企業の健康保険組合、市区町村(国民健康保険)、後期高齢者医療広域連合などがこれに該当します。医療費の支払いや健康診断の実施、高額療養費の支給決定など、保険制度の実務をすべて担う運営者そのものです。
第二に「被保険者」は、保険料を負担し、病気やケガの際に医療給付を受ける権利を持つ加入者本人を指します。会社員や公務員、自営業者など、自立して制度に加入している個人が該当します。また、被保険者の収入によって生計を維持している家族は「被扶養者」として位置づけられます。
第三に、民間保険で使われる「契約者」との混同にも注意が必要です。生命保険や損害保険では、契約を結んで保険料を支払う人を「契約者」、保障の対象となる人を「被保険者」、保険金を受け取る人を「保険金受取人」、そして保険サービスを提供する保険会社を「保険者」と呼びます。公的保険では法的な強制加入が基本となるため「契約」という概念が存在せず、窓口の書類に契約者欄が設けられることは原則としてありません。
保険証のどこを見ればわかる?保険者名称・保険者番号の記載場所と調べ方
身近な証明書の中で、保険者の実態を最も端的に示しているのが「保険者名称」と「保険者番号」です。手元に残る従来のプラスチック保険証、移行措置として交付されている「資格確認書」、あるいはマイナポータルの「健康保険証情報」画面を開くことで簡単に確認できます。
券面や確認画面の最下部、または右下周辺に記載されている「〇〇健康保険組合」「全国健康保険協会 〇〇支部」「〇〇市」といった組織名が保険者名称です。ここを見れば、自分の医療費をどこの組織が管理・給付しているのかが一目で判明します。
そのすぐ隣、あるいは上下に配置されている6桁または8桁の数字が保険者番号です。この番号は単なる通し番号ではなく、制度設計に基づいた明確なコード体系によって構成されています。
先頭の2桁は「法別番号」と呼ばれ、これを見るだけで加入している制度の種別が特定可能です。例えば「01」なら全国健康保険協会(協会けんぽ)の一般被保険者、「06」なら大企業などが単独または共同で設立する単一・総合健康保険組合、「31」〜「34」なら国家公務員や地方公務員、私立学校教職員の共済組合であることを示しています。一方、市区町村が運営する国民健康保険や後期高齢者医療制度の場合は、法別番号のない6桁構成となっているのが通例です。
行政のレセプト(診療報酬明細書)処理や調剤薬局のレセプト請求において、この番号は支払元を誤認しないための絶対的な識別子として機能しています。
【公的医療保険の全貌】協会けんぽ・健保組合・国保・後期高齢者の違いを徹底比較
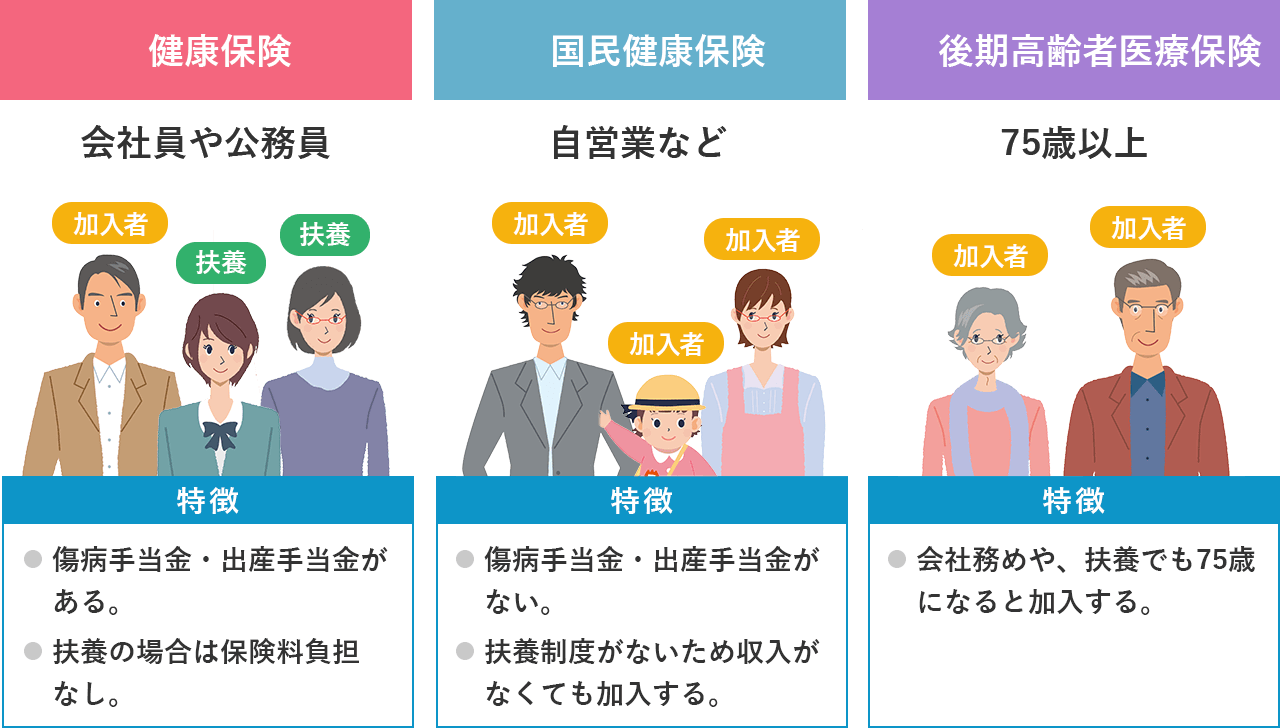
日本の公的医療保険制度は「国民皆保険」を掲げており、職業や年齢、居住地域によって加入する保険者が厳格に定められています。それぞれの役割と財政規模は大きく異なります。
中小企業の従業員が加入する「協会けんぽ」は、加入者数約4,000万人を抱える日本最大の保険者です。都道府県ごとに支部が置かれ、地域ごとの医療費実績に応じて保険料率が設定されます。一方、大企業が自前で組成する「健康保険組合」は、独自の付加給付(法定基準を上回る医療費の払い戻し手当)を設けるなど、企業福利厚生の一環としての役割も色濃く反映されています。
自営業者やフリーランス、無職の人が加入する「国民健康保険」の保険者は、加入者が居住する各市区町村および業種別の国保組合です。さらに75歳以上のすべての高齢者は、従前の保険制度から脱退し、各都道府県単位で設置されている「後期高齢者医療広域連合」という独立した保険者に移行します。あわせて、40歳以上の国民全員が加入する「介護保険」の保険者も原則として各市区町村が務めており、医療保険と介護保険は密接に連動しています。
| 公的医療保険の種別 | 主な保険者(運営主体) | 加入対象者(被保険者) | 法別番号・桁数の特徴 |
|---|---|---|---|
| 協会けんぽ | 全国健康保険協会(各都道府県支部) | 主に中小企業の従業員とその扶養家族 | 8桁(先頭「01」) |
| 組合管掌健康保険 | 各企業・業界の健康保険組合 | 主に大企業の従業員とその扶養家族 | 8桁(先頭「06」) |
| 共済組合 | 国家・地方公務員共済、私学共済 | 公務員、教職員とその扶養家族 | 8桁(先頭「31」〜「34」) |
| 国民健康保険(国保) | 各市区町村、国民健康保険組合 | 自営業、農業、フリーランス、無職等 | 6桁(自治体コード等に基づく) |
| 後期高齢者医療制度 | 各都道府県の後期高齢者医療広域連合 | 75歳以上の全国民、一定の障害認定者 | 8桁(先頭「39」) |
【実態検証】マイナ保険証移行後の現場混乱と「保険者確認」のリアル
2024年12月の保険証新規発行終了から時間を経た現在も、医療機関の最前線では「オンライン資格確認」をめぐる特有のトラブルが完全に消え去ったわけではありません。都内の総合病院で医事課を担当する職員は、現場の実情を次のように証言します。
「顔認証付きカードリーダーにマイナンバーカードをかざしても、『無効な資格情報です』とエラーが出るケースが一定割合で発生します。患者さんが直近で転職や退職をした際、事業主や本人が新しい保険者への届け出を迅速に行っていなかったり、新保険者側のデータ登録処理が追いついていなかったりすることが原因です。結果として、旧保険者に不当請求が行き、後日患者さんへ全額返還請求が届くといったトラブルに発展します」
SNSや知恵袋などのコミュニティでも、「退職後に保険証の切り替えを失念し、以前の健保組合から数カ月前の医療費7割分を直接請求された」「一括で20万円近い納付書が届きパニックになった」という投稿が頻繁に散見されます。
公的医療保険において、資格喪失日以降に旧保険者の資格を使って受診することは違法です。保険者は受診日時点で資格がない人の医療費を負担する義務を負わないため、過誤請求分を患者本人へ直接返還請求(不当利得返還請求)せざるを得ません。マイナ保険証システムによってデータ連携の即時化が進んだとはいえ、保険者の変更手続きそのものは自動化されていないという現場の落とし穴を認識しておく必要があります。
一般に知られていない盲点と2026年最新の制度改正動向
「どの保険者に所属していても、窓口負担は一律3割だから差はない」という認識は、制度の本質を見落とした誤解です。実際には、加入している保険者によって手元に残る可処分所得や手当の充実度に歴然とした差が生じます。
顕著なのが、財政基盤の強固な単一健康保険組合が独自に設けている「付加給付制度」です。法定の高額療養費制度では一般的な所得層で自己負担上限が月額8万〜9万円程度になりますが、独自の付加給付を持つ健保組合では「月額2万円または2万5千円を超えた自己負担分は、後から全額キャッシュバックする」といった手厚い規約を整備している例が少なくありません。同じ大病を患っても、協会けんぽや国民健康保険の加入者と比較して、実質負担が数十万円単位で軽減される格差が存在します。
さらに2026年度は、社会保障構造の大きな転換期を迎えています。少子化対策の安定財源を確保するための「子ども・子育て支援金制度」が医療保険料に上乗せ徴収される仕組みが本格稼働し、保険者ごとの徴収実務がスタートしました。後期高齢者医療費への拠出金負担増に苦しむ健保連(健康保険組合連合会)加盟組合の多くが赤字決算に直面しており、保険料率の引き上げや付加給付の縮小を余儀なくされる組合が相次いでいます。
保険者が直面する財政難は、もはや遠い行政の話ではなく、毎月の給与明細から天引きされる健康保険料率の直接的な上昇という形で国民一人ひとりに跳ね返っています。

【プロの結論】退職・独立時に問われる「保険者選択」の損得判断基準
会社を退職して独立起業する場合や、定年退職を迎えた際、私たちは人生で初めて「自分の保険者を主体的に選択する」局面に立たされます。会社員時代の健康保険を最長2年間継続する「任意継続被保険者」となるか、居住地の「国民健康保険」へ切り替えるかの二者択一です。
この選択における判断基準は、感情論ではなく冷徹な試算によって導き出す必要があります。
【任意継続(旧健保組合・協会けんぽ)を選ぶべき人】
会社員時代の標準報酬月額が高額だった人や、扶養家族が多い人に向いています。任意継続では事業主負担がなくなるため保険料は従来の2倍になりますが、法的な上限額(協会けんぽの場合、標準報酬月額30万円相当など)が設定されています。また、どれだけ扶養家族が増えても保険料総額は変わりません。健保組合特有の手厚い付加給付や人間ドック補助を継続して受けられる点も大きなアドバンテージです。
【国民健康保険(市区町村)を選ぶべき人】
前年の所得が大幅に低かった人や、単身者に向いています。国保の保険料は前年の所得をもとに算定されるため、退職直後で前年所得が高いうちは保険料が高騰する傾向にありますが、減免制度が自治体ごとに用意されています。一方で、国保には「扶養」という概念が存在せず、家族一人ひとりに均等割額が加算されるため、扶養家族が2人以上いる世帯では保険料が跳ね上がり、任意継続の方が割安になるケースが多勢を占めます。
一度選択すると原則として自己都合での変更が効かないため、退職前にそれぞれの窓口で年間保険料の試算を行い、制度の違いを把握した上で選択することがリスク回避の鉄則です。
【保険者とは】に関するよくある質問(FAQ)
Q1:保険者と被保険者の違いを一言で説明すると?
A1:保険者は「保険制度を運営し、医療費などを給付する組織(国・自治体・健保組合)」であり、被保険者は「保険料を支払い、医療給付を受ける加入者本人」です。サービスを提供する側と受ける側という正反対の関係にあります。
Q2:会社員の場合、保険者は自分が勤めている「勤務先企業」ですか?
A2:会社そのものは保険者ではありません。自社単独で「〇〇健康保険組合」を設立している場合はその健保組合が保険者となり、組合を持たない中小企業などの場合は「全国健康保険協会(協会けんぽ)」が保険者となります。会社は保険料の給与天引きや手続きを代行している窓口に過ぎません。
Q3:マイナ保険証を利用している場合、保険者情報はどこで確認できますか?
A3:スマートフォン等の「マイナポータル」アプリにログインし、「健康保険証情報」のメニューを開くことで、現在有効な保険者名称、保険者番号、記号・番号などをリアルタイムで確認できます。また、マイナ保険証を持たない人に交付される「資格確認書」の券面にも同様に印字されています。
Q4:転職した際、新しい保険者への手続きを怠るとどのようなリスクがありますか?
A4:無保険状態と判定され、医療機関の窓口で一時的に医療費を全額(10割)自己負担しなければならなくなる可能性があります。また、誤って前職の資格を使って受診した場合、後日旧保険者から直接医療費の返還を求められ、まとまった現金を請求されるトラブルに直結します。
まとめ:保険者の仕組みを正しく理解し最適な選択を
「保険者」という言葉は、普段は意識されることの少ない専門用語に思えるかもしれません。しかしその正体は、私たちが支払う保険料を管理し、予期せぬ病気やケガの際に莫大な医療費を肩代わりしてくれるセーフティネットの司令塔です。
2026年現在の公的医療保険は、財政の逼迫やマイナ保険証の定着、少子化対策への拠出など、激動の構造転換の中にあります。自分がどの保険者に守られ、毎月どれほどの負担をしているのかを知ることは、キャリアの節目における合理的な生活防衛の第一歩です。手元の資格確認情報やマイナポータルを見つめ直し、制度の枠組みを正しく活用してください。 (出典: 保険 者 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。