為替ヘッジなしとは?新NISAで失敗しない選び方とコストの真実
新NISAの普及によって資産形成への関心が爆発的に高まるなか、多くの個人投資家が直面するのが「為替ヘッジあり」と「為替ヘッジなし」という二者択一の壁です。「為替ヘッジなしとは一体どのような仕組みなのか」「円高で大損するリスクはないのか」という不安から、購入ボタンを押す手を止めてしまうケースは後を絶ちません。
一見すると、為替リスクを遮断できる「ヘッジあり」が安全策のように映ります。しかし、目に見えにくい運用コストや通貨分散の観点を見落とした選択は、将来の資産形成に致命的なリターンの差をもたらす危険性を秘めています。2026年の最新経済情勢と金利環境を背景に、投資信託における為替ヘッジなしの真実と、損をしないための最適な選び方を金融記者の視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「為替ヘッジなし」は為替変動をそのまま受け入れる仕組みであり、円安局面で差益を享受できる一方、円高局面では基準価額が下押しされる。
- 要点2:「為替ヘッジあり」には日米の金利差に起因する年率4〜5%規模の「ヘッジコスト」が発生し、長期リターンを深刻に削る要因となる。
- 要点3:新NISAで10年以上の長期投資を前提にするなら、日本円のインフレ防衛とコスト抑制の観点から「為替ヘッジなし」が王道的な選択肢となる。
投資信託でよく見る「為替ヘッジなしとは」一体どんな仕組み?為替差損益のリアルを解明
外国の株式や債券を組み入れた投資信託を購入する際、商品名に「為替ヘッジなし」あるいは単に何も表記されていない銘柄が数多く存在します。この投資信託為替ヘッジなしとは、外国為替相場の変動リスクを回避(ヘッジ)するための金融取引を行わず、為替レートの動きをそのままファンドの基準価額に反映させる運用手法を指します。
具体的には、米国株などの外貨建て資産を購入する場合、投資家が投じた日本円は米ドルなどに両替されて運用されます。このプロセスにおいて為替変動対策を講じないため、基準価額は「組み入れ資産そのものの値動き」と「為替レートの変動(円高円安と為替差損益)」という2つの要因が掛け合わされて日々決定されます。
例えば、保有している米国株の株価が現地通貨ベースで変動しなかったとしても、為替が1ドル=150円から160円へと「円安」に振れれば、日本円換算の資産価値は約6.7%増加します。これが為替差益です。逆に、1ドル=150円から140円へと「円高」が進んだ場合、株価自体が下落していなくても日本円ベースの資産価値は約6.7%目減りし、これが為替差損となります。
為替ヘッジなしを選択することは、単に海外企業の株式を保有するだけでなく、同時に「外貨を保有している」ことと同義です。これにより、国内資産のみに依存しない実質的な外貨建て資産運用を自動的に実践できる構造が生まれます。
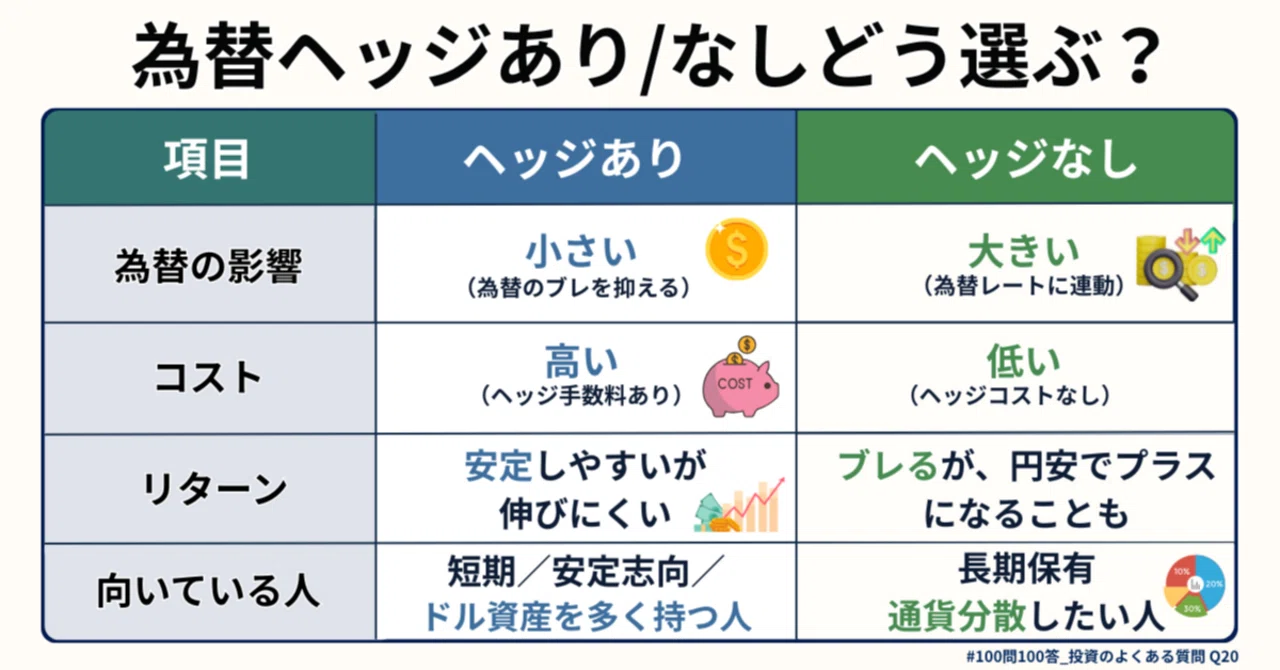
為替ヘッジありなしどっちを選ぶ?決定的な差を生む「ヘッジコストの仕組み」
投資ビギナーが最も迷う論点が「為替ヘッジありなしどっちを選ぶべきか」という問題です。直感的には「為替リスクを排除できるなら、常にヘッジありを選ぶほうが安全なのではないか」と考えがちですが、そこには金融工学上の極めてシビアな現実が横たわっています。それが為替ヘッジコストの仕組みです。
為替ヘッジとは、将来のある時点で外貨を特定のレートで日本円に交換する契約(為替先渡取引など)を結ぶことで、将来の為替変動リスクを固定化する手法を指します。この取引を行う際、基本原則として「2国間の短期金利差」に相当するプレミアム(コスト)が確実に発生します。
米国市場を例にとると、投資信託が為替ヘッジを行う場合、米国の短期金利から日本の短期金利を差し引いた金利差とヘッジコストがファンドの資産から自動的に差し引かれます。2024年から2026年にかけて日銀がマイナス金利解除から段階的な利上げへ舵を切ったものの、米国との間には依然として明確な政策金利の隔たりが存在しています。
仮に米国の短期金利が4.5%、日本の短期金利が0.5%であった場合、その差である年率約4.0%がヘッジコストとして日々控除されます。このコストは信託報酬のように目録や運用報告書の表面的な手数料欄には大きく記載されず、ファンドの基準価額から静かに差し引かれる「ステルス減価」として作用します。米国株式インデックス投資で期待される長期の平均年利回りが7〜8%程度であると仮定した場合、その半分以上のリターンが為替ヘッジコストによって相殺されてしまう構造は見過ごせません。
【データ徹底比較】オルカン・S&P500における「ヘッジあり vs なし」の実力値
主要なインデックスファンドにおいて、為替ヘッジの有無が運用成績にどのような違いをもたらすのかを客観的なデータで検証します。特に個人投資家から圧倒的な支持を集めるオルカン為替ヘッジなし(eMAXIS Slim 全世界株式など)と、代表的なS&P500為替ヘッジ比較の観点を整理したのが以下の比較表です。
| 比較項目 | 為替ヘッジなし(標準タイプ) | 為替ヘッジあり | 編集部の客観的評価 |
|---|---|---|---|
| 為替変動の影響 | ダイレクトに受ける (円安でプラス、円高でマイナス) | ほぼ受けない (現地通貨ベースの値動きに連動) | ヘッジなしは円安局面で大きなリターンブーストを獲得可能。 |
| 年間の保有コスト | 信託報酬のみ (年0.05%〜0.1%前後と極めて低廉) | 信託報酬 + 為替ヘッジコスト (日米金利差により年3.5〜4.5%程度) | 金利差が開いている局面では「ヘッジあり」のコスト負担が極めて重い。 |
| 円安インフレへの耐性 | 極めて強い (日本円の減価を外貨資産で相殺) | 皆無 (日本円ベースの価値に固定される) | 生活コストが円安で上昇する国内在住者にとって、ヘッジなしは天然の防壁。 |
| 純資産総額・流動性 | 兆円規模の圧倒的資金 (オルカンやS&P500の主力) | 数百億円〜数千億円規模にとどまる銘柄が多数 | 資金流入が継続するヘッジなしの方が繰上償還リスクが極小。 |
公表されている各社投資信託の運用報告書や月次レポートの推移を精査すると、為替ヘッジなしのメリットデメリットが浮き彫りになります。急激な円高局面(例えば1ドル=160円台から140円台前半へ急伸した局面など)では、ヘッジなしファンドは一時的に2桁パーセント前後の基準価額調整を強いられました。しかし、中長期のトータルリターンで見ると、継続的に発生し続けたヘッジコストの蓄積によって、「ヘッジあり」のパフォーマンスが「ヘッジなし」に大きく劣後する結果が実証されています。

【実態検証】「円高ショック」に怯える投資家たちの生の声と現場の苦悩
金融データが示す数字の裏側で、個人投資家の現場では為替変動に伴う激しい心理的葛藤が渦巻いています。大手ネット証券のコミュニティやSNS、質問掲示板を調査すると、新NISA開始後に投資を始めた層のリアルな叫びが散見されます。
「新NISAでオルカンを買い始めたが、為替が1ドル=155円から急激に円高へ振れた瞬間、株価自体は好調だったのに資産評価額が一気に数十万円も溶けた。これなら為替ヘッジありを選んでおくべきだったのかと夜も眠れない」
こうした声は、投資信託の基準価額が外貨と株価の掛け算で決まるという仕組みを肌感覚で理解しきれていなかった投資家から多く寄せられています。円高が進む局面では、スマートフォンの資産管理画面に並ぶマイナス表示が大きな心理的ストレスとなり、狼狽売り(パニック売り)に走ってしまうケースが後を絶ちません。
しかし一方で、数年以上の運用経験を持つベテラン投資家の間では全く異なる見解が共有されています。
「日米の金利差がこれだけある状況で為替ヘッジをかけるのは、毎年確実に数パーセントの通行料を支払って保険を買うようなもの。円高ショックの一時的な痛みを避けるために、毎年のリターンを確実に削り取られるのは本末転倒だ」
知恵袋や投資フォーラムの検証からも明らかなように、短期的な下落の痛みに過剰反応する投資家ほど「ヘッジあり」に惹かれ、数学的な期待値とコスト構造を冷静に計算できる層ほど「ヘッジなし」を黙々と積み立てているという鮮明な二極化が起きています。
一般に知られていない盲点とネットの誤解|為替リスクは本当に「悪」なのか
インターネット上の投資論議において頻繁に見受けられる致命的な誤解が、「為替リスク=資産を減らす危険な悪者」という短絡的な決めつけです。この誤解を解くためには、日本に住み、日本円で生活費を支払っている個人の生活防衛という視点が不可欠です。
第一の盲点は、日本円という単一通貨のみを保有し続けること自体が巨大なリスクであるという事実です。食料品やエネルギー資源の多くを海外からの輸入に依存する日本経済において、円安の進行は国内物価の上昇(インフレ)に直結します。もし資産をすべて日本円や為替ヘッジありの商品で保有していた場合、円の購買力が低下した際に生活防衛の術を失います。為替ヘッジなしの外貨建て資産を保有しておくことは、円安インフレに対する最も強力な実質的ヘッジ(保険)として機能します。
第二の盲点は、長期投資と為替リスクにおける「時間の分散効果」です。学術的な金融論や過去数十年の中長期チャートを分析すると、株式の期待リターンが右肩上がりの成長軌道を描くのに対し、主要先進国の為替レートはある一定のレンジを行き来する「平均回帰性(購買力平価に収斂する性質)」を持っています。30年、40年という超長期のタイムスパンで見た場合、為替変動によるブレはプラスとマイナスが相殺され、最終的なリターンの決定打となるのは「組み入れ企業の利益成長」です。短期的な為替の波を打ち消すために高額なヘッジコストを支払い続けることは、長期投資の本質から外れた行動と言わざるを得ません。

【プロの結論】心理バイアスを排除した「向いている人・避けるべき人」の判断基準
行動経済学の知見によれば、人間は同額の利益を得る喜びよりも、同額の損失を被る苦痛を約2倍強く感じる「損失回避バイアス」を持っています。円高局面における一時的な下落を目にした際、理性を失ってヘッジありへ乗り換えたり、積立を停止してしまう心理的背景にはこの認知の歪みが存在します。自身の投資期間、目的、そしてリスク耐性を客観的に見極めるための判断基準を提示します。
「為替ヘッジなし」を迷わず選ぶべき人の条件
- 運用期間が10年以上の長期投資を前提としている人:新NISA為替ヘッジありなしで悩む大半の積立投資家がここに該当します。為替ヘッジコストによる複利効果の阻害を回避し、市場平均のリターンをフルに享受できます。
- 資産の大部分が日本円の現預金である人:外貨建て資産をそのまま組み入れることで、効果的な通貨分散を実現し、将来的な円安インフレから資産の購買力を守ることができます。
- 毎月の定額積立(ドルコスト平均法)を活用できる人:円高局面は「基準価額が安くなり、多くの口数を仕込めるバーゲンセール」と論理的に捉えられるため、一時的な為替差損を味方に変えることが可能です。
「為替ヘッジあり」を検討してもよい人の条件
- 運用期間が1〜3年程度の短期・中期にとどまる人:近く住宅購入資金や教育費として日本円で現金化する予定がある場合、出口付近での急激な円高による元本割れを防ぐ目的でヘッジありの選択肢が浮上します。
- 外国債券ファンドを中心に運用する人:一般に債券の年間期待リターンは数パーセントと低いため、為替の変動幅(年率10〜20%)が債券本来の利回りを容易に吹き飛ばしてしまいます。債券投資においては為替ヘッジが有効な戦略となり得ます。
- 基準価額の激しい乱高下に耐えられない極めて保守的な人:コストを支払ってでも、夜ぐっすり眠れる精神的安定を最優先したい場合は消極的な選択肢となります。
【為替 ヘッジ なし と は】に関するよくある質問(FAQ)
Q1:新NISAで全世界株式(オルカン)やS&P500を買う場合、為替ヘッジなし一択と考えてよいですか?
A1:10年以上の長期積立を前提とする一般の個人投資家であれば、原則として「為替ヘッジなし」が最も合理的な選択肢となります。現行の金利環境下では、ヘッジありを選ぶと年間約4%前後のコストが確実に差し引かれ、長期的な複利成長を著しく阻害するためです。純資産総額や信託報酬の低さの面でも、ヘッジなし銘柄が圧倒的に優勢です。
Q2:急激な円高が進んだ場合、為替ヘッジなしのファンドはどれくらい下落しますか?
A2:仮に組み入れられている米国株の現地株価がまったく動かなかったとしても、1ドル=150円から120円へと20%の円高が進んだ場合、ファンドの基準価額は理論上そのまま約20%下落します。ただし、円高が進む局面では米国の利下げや景気対策が同時に進んでいるケースも多く、株価自身の上昇が為替差損を一定程度緩和することも珍しくありません。
Q3:為替ヘッジコストは、信託報酬のように目論見書の記載から確認できますか?
A3:為替ヘッジコストは信託報酬などの固定手数料とは異なり、日々の為替先渡レートなどに組み込まれて基準価額から直接減価されるため、目論見書の表面的な「購入時・保有時コスト欄」には具体的なパーセンテージとして明記されていません。日米の短期金利差(米国短期金利マイナス日本短期金利)を目安として把握する必要があります。
まとめ:2026年以降の資産防衛に向けた最適なスタンス
投資信託における「為替ヘッジなし」とは、決して無防備なギャンブルではありません。それは、世界最強の経済圏である外貨の価値をそのままポートフォリオに取り込み、日本円の価値希薄化に対抗するための極めて論理的かつ頑健な運用手法です。
目先の円高や為替の上下動に一喜一憂し、その都度ファンドを乗り換える行動こそが、投資成果を最も悪化させる原因となります。短期的な為替相場の波を予測することはプロのファンドマネージャーであっても困難を極めます。だからこそ、高額なヘッジコストを支払って為替を固定するのではなく、低コストな「為替ヘッジなし」インデックスファンドを愚直に毎月積み立て、複利の力と通貨分散の効果を信じて長期保有を貫くこと。これこそが、不確実性の高まる現代において個人投資家が資産を守り育てるための最も確実な王道です。 (出典: 為替 ヘッジ なし と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。