売上債権回転期間の目安と業界平均|急増が招く倒産危機と改善の全手法
帳簿上は黒字を維持し、過去最高売上を誇らしげに掲げていた企業が、ある朝突然の手形不渡りや資金ショートで倒産に追い込まれる――。いわゆる「黒字倒産」の悲劇は、2026年に入り金利環境の変化や物価高が定着した日本の中小企業現場で、水面下から急速に顕在化しています。利益が出ているにもかかわらず、手元の預金残高が底をつく最大の要因として、財務担当者や事業再生のプロが真っ先に目を光らせる指標が「売上債権回転期間」です。
掛け取引が商慣習として根付く日本において、顧客へ商品を納品してから代金が実際に現金化されるまでのタイムラグは、経営の生命線を握る絶対的なパラメーターにほかなりません。数値がわずか0.5カ月延びただけでも、数千万円規模のキャッシュが蒸発した状態に等しく、無防備な企業ほどあっけなく資金繰り破綻の蟻地獄へ引きずり込まれます。本稿では、最新の業界別平均値や計算式を整理しつつ、数値急変の背後に潜む現場の力学と、資金流出を食い止める防衛策を解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上債権回転期間は「売上債権÷(年間売上高÷12または365)」で割り出し、一般企業の適正水準は1.0〜2.0カ月(30〜60日程度)が健全性の目安となる。
- 要点2:数値の急激な長期化は、単なる事務遅延にとどまらず、主要取引先の業績悪化、営業現場の安易な信用供与、あるいは架空売上などの粉飾リスクを告げる危険信号である。
- 要点3:2026年の金利上昇局面では運転資本の肥大化が調達コスト増に直結するため、手形廃止への対応や与信管理の厳格化、ファクタリングの併用など初動の回収対策が急務となる。
【基礎から即算】売上債権回転期間の計算式と「日数」換算の仕組み
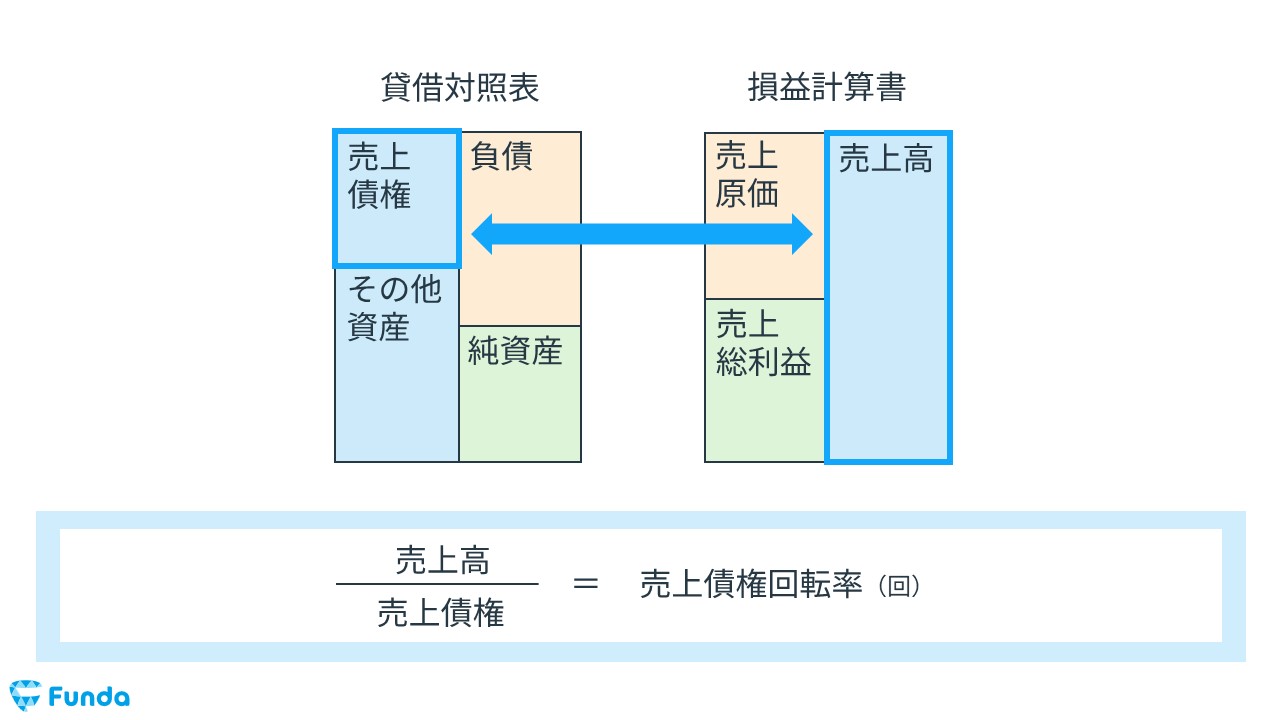
売上債権回転期間とは、掛け売りや受取手形によって発生した売上債権が、販売時点から現金の入金に至るまでに何カ月(または何日)かかっているかを表す効率性指標です。計算式そのものは極めてシンプルであり、決算書の「貸借対照表(B/S)」と「損益計算書(P/L)」から抽出した数値を用いて次のように導き出します。
【月数ベースの計算式】
売上債権回転期間(月) = (売掛金 + 受取手形 + 電子記録債権) ÷ (売上高 ÷ 12)
たとえば、売掛金と受取手形の合計が3,000万円、年間売上高が1億8,000万円の企業であれば、「3,000万円 ÷ (1億8,000万円 ÷ 12)」となり、売上債権回転期間は2.0カ月と算出されます。この場合、納品した商品の代金が手元に入るまでに平均して2カ月の待機時間が発生していることを意味します。
実務の現場では、より細微な回収遅延を捉えるために「売上債権回転日数」へ換算して日次・週次でモニタリングする手法が欠かせません。日数を割り出す際は、年間の売上高を365日で割った日商を分母に置きます。
【日数ベースの計算式】
売上債権回転日数(日) = 売上債権合計 ÷ (売上高 ÷ 365) = 売上債権回転期間(月) × 30.416日
月数計算では「約1.8カ月」と丸められて見過ごされがちなズレも、日数に換算すれば「55日」から「68日」へと13日間の回収遅れが浮き彫りになります。10日を超える入金の先送りは、月末の給与支払いや仕入先への決済期日に致命的なズレを生じさせるため、財務管理の現場では日数単位での推移監視が事実上のスタンダードです。

【2026年最新】売上債権回転期間の業界平均と危険水準の目安
経済産業省の「企業活動基本調査」や中小企業庁の公表データを俯瞰すると、売上債権回転期間は業種ごとの商慣習やサプライチェーンの構造によって極めて大きな開きが存在します。即金決済が主体の小売業と、長期の請負工事や検収期間を伴う建設業とでは、比較すべき基準値が根底から異なるためです。
2026年現在の取引環境において、約束手形の利用廃止と電子記録債権への移行が進展し、支払いサイトの見直しが産業界全体で進められています。以下は、主要業界における最新の平均値と、財務警戒を要する境界ラインをまとめた比較データです。
| 業種区分 | 詳細・数値データ(業界平均) | 一般的な適正水準・相場 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 小売業・飲食業 | 0.3〜0.7カ月(約10〜20日) | 0.5カ月以内(キャッシュレス決済入金分) | 店頭即金受取が多いため最短。キャッシュレス決済比率の上昇に伴い入金サイクルが数日〜2週間に短縮。1カ月超は危険。 |
| 卸売業(商社・流通) | 1.5〜2.2カ月(約45〜65日) | 1.5カ月前後(翌月末回収が定石) | 流通の中間に位置するためサイト長期化の圧力を受けやすい。2.5カ月を超える企業は滞留債権を抱えている確率が高い。 |
| 製造業(一般機械・部品) | 1.8〜2.6カ月(約55〜80日) | 2.0カ月以内 | 納品後の受入検査・締め支払いの慣行が残る。受取手形の電子化により縮小傾向だが、下請け優越による長期化が依然散見。 |
| 建設業・土木工事 | 2.5〜3.8カ月(約75〜115日) | 2.5カ月前後(出来高払いの比率依存) | 工期が長期にわたり竣工検査後の入金となるため最長クラス。未成工事支出金と重なるとキャッシュ枯渇の最大要因に直結。 |
| 情報通信業(IT・受託開発) | 1.4〜2.0カ月(約40〜60日) | 1.5カ月(納品翌月末払い) | 検収遅れや仕様変更に伴う検収保留が発生すると一気に3カ月超へ跳ね上がる。SESと受託開発で数値が乖離しやすい。 |
全産業の中小企業を総体として捉えた場合、安全圏とされる目安は1.0カ月〜1.5カ月以内です。これが2.0カ月を突破すると警戒水準に入り、3.0カ月を超えている場合は、社内の回収システムが麻痺しているか、不良債権が放置されている極めて危険な状態であると判断されます。
【実態検証】数値が急増する決定的な理由と資金繰り悪化の真相
「先月の決算書を見たら、売上債権回転期間が1.4カ月から2.3カ月へ跳ね上がっていた――」。事業再生の現場取材において、倒産寸前に追い込まれた経営者が異口同音に語るのは、この「わずか1カ月足らずの数値の急変」に対する初動の遅れです。なぜ、日常業務の中で突如としてこの数値が跳ね上がるのか。そこには営業現場の歪みと構造的な力関係が横たわっています。
ある中堅機械加工メーカーの元財務責任者は、破綻前の緊迫した状況を自著や取材メモの中で生々しく明かしています。
「売上目標に追われた営業部が、与信枠の限界を超えた大口取引先に対して『支払いは翌々月末で構いませんから』と独断で支払サイトの猶予を与えて契約をもぎ取ってきた。帳簿上は前年同期比120%の大幅増収となり社内は沸いたが、翌月に入金されるはずの現金が一切入らない。仕入先への支払期限と従業員の賞与支給が重なり、わずか数千万円の不足でメインバンクへ頭を下げに走ることになった」(元財務責任者の告白より)
現場で数値が長期化する背景には、主に4つの決定的な病巣が存在します。
- 1. 大手発注元による支払サイトの引き延ばし:下請法や適正取引の監視が強まる現在でも、検収手続きの引き延ばしや不当な分割検収を通じて、実質的な入金期日を遅らせる手口が後を絶ちません。
- 2. 請求業務の内部不備と回収督促の忌避:「関係性を悪化させたくない」という営業担当者の心理的抵抗から、期日を過ぎた売掛金の督促が行われず、数カ月にわたって放置されるケースです。
- 3. 取引先の業績不振・資金難:取引先自体の資金繰りが逼迫し、「来週には必ず払う」という口約束のまま一部入金や入金延期が常態化しているパターンです。
- 4. 返品・値引きトラブルによる検収保留:納品した仕様に関するクレームや品質問題を理由に取引先が支払いを差し止め、債権が宙に浮いた状態です。
この事態がもたらす最大の恐怖は、運転資本(要調達運転資金)の急激な肥大化にあります。運転資本は「売上債権 + 棚卸資産 - 仕入債務」で求められます。売上債権回転期間が長期化すれば、分母の売上が同じであっても分子の売上債権が積み上がり、必要な手元現金の必要額が跳ね上がります。
棚卸資産回転期間(在庫が売れるまでの期間)の長期化が「倉庫に眠る資金の滞留」を意味するのに対し、売上債権回転期間の長期化は「顧客に無利息で融資している状態」を意味します。自社が仕入先への支払いや人件費の支払いを先に強いられる結果、キャッシュ・コンバージョン・サイクル(CCC)が著しく悪化し、手元資金が枯渇するのです。

一般に知られていない盲点|粉飾決算と架空売上の見分け方
売上債権回転期間の推移は、金融機関の融資審査部や帝国データバンクなどの信用調査員が「企業の嘘」を見抜く際、最も鋭くメスを入れる領域です。売上高が順調に伸びているにもかかわらず、売上債権回転期間が不自然に長期化し続けている企業は、粉飾決算および架空循環取引の典型的な兆候を示しているからです。
架空売上を計上する場合、損益計算書上の売上と貸借対照表上の売掛金を同時に同額積み増す操作を行います。しかし、架空の取引相手から現金が振り込まれることは原理的にあり得ません。その結果、帳簿上は売掛金だけが雪だるま式に膨張し、入金実績が伴わないため、売上債権回転期間が「前年の1.5カ月から3.2カ月へ」といった形で異常な跳ね上がりを記録します。
過去に世間を揺るがした大規模な会計不正事件でも、第三者委員会の調査報告書において「異常な回転期間の延伸を放置していた監査体制」が厳しく指弾されてきました。不正を見破るプロの視点は明確です。
- 売上高の伸び率と売掛金増加率の異常な乖離:売上が前年比で10%しか伸びていないにもかかわらず、売上債権が50%以上激増しているケース。
- 特定取引先に対する債権残高の高止まり:売掛金の相手先内訳を確認した際、全体の取引規模に見合わない特定企業への債権が回収されないまま翌期に繰り越されている状態。
- 営業キャッシュフローの継続的マイナス:損益計算書では営業黒字を計上しているにもかかわらず、キャッシュフロー計算書の「営業活動によるキャッシュフロー」が2期連続で赤字に沈んでいる現象。
「売上債権回転期間が急激に延びているのに、経営陣が明快な理由(大規模な大型案件の検収ズレなど)を客観的書類で説明できない場合、外部の審査担当者は9割方『不良債権の隠蔽』か『架空売上』を疑う」――。これが金融業界における揺るぎない共通認識です。
【現場即応】売上債権回転期間の改善方法と回収遅延への抜本対策
売上債権回転期間を短縮させることは、単に資金ショートを回避するだけでなく、無駄な借入金を圧縮し、自己資本比率と資金効率(ROA/ROE)を劇的に向上させる絶大なメリットを生み出します。期間を0.5カ月短縮できれば、年商12億円の企業であれば約5,000万円の手元流動性が即座にフリーキャッシュフローとして解放されます。
この指標を健全化するために、企業が直ちに導入すべき実践的手法は以下の5点に集約されます。
- 1. 与信管理規程の全面刷新と取引限度額の厳格適用:営業部門任せにしていた与信判断を財務・管理部門へ集約し、取引先ごとの信用度に応じた「与信限度額」および「許容回収サイト」を再策定します。限度額を超過した受注は自動的に出荷を止めるシステム制御が必要です。
- 2. 契約形態の転換(着手金・中間金の導入):特に工事案件や受託開発、オーダーメイド製造業において、納品時一括払いの商慣習を是正し、「着手時30%、中間検収時30%、最終納品時40%」といった分割請求条項を契約書に盛り込みます。
- 3. 請求・回収サイクルのデジタル化と早期発行:月末締め翌月10日発送といった非効率な請求事務を廃止し、電子請求書システムの導入によって「月末締め翌月第一営業日発行」へ短縮します。発送が5日早まるだけで、相手方の支払い処理ラインへの滑り込みが可能になります。
- 4. ファクタリング(売掛債権譲渡)および電子記録債権の活用:回収期日までの期間が長い確定債権について、手数料コストと照らし合わせた上でファクタリング業者や金融機関の早期資金化スキームを利用し、オフバランス化を進めます。
- 5. 回収遅延発生時の「初動プロトコル」の徹底:支払期日の翌日に未入金が確認された場合、即座に担当営業へ通知し、3日以内に相手方経理部門へ事実確認の書面・メールを送付する手順をマニュアル化します。「遅れても何も言ってこない甘い会社」という認識を持たせないことが最大の遅延抑止策です。
【プロの結論】取引先との「共依存」を断ち切る心理的境界線
売上債権回転期間の悪化という財務上の病巣を深く掘り下げていくと、その根底にはしばしば「取引先との歪んだ共依存関係」と「過剰適応の心理」が存在します。
日本の中小企業に根強く見られるのは、「支払サイトの延長を受け入れなければ取引を切られてしまうのではないか」「厳しい督促を行えば競合他社に乗り換えられるのではないか」という営業側の恐怖心です。相手企業の理不尽な要求や支払い遅延に対して明確な拒絶を示せず、譲歩を繰り返す構造は、心理学でいう「心理的バウンダリー(自他の境界線)」の崩壊に他なりません。
しかし、支払いを遅延させたり長期サイトを平然と押し付けてきたりする取引先は、貴社の資金繰り不安を肩代わりしてくれるわけではありません。むしろ、一方的な条件悪化を受け入れる姿勢そのものが相手の甘えを助長し、最終的には連鎖倒産という最悪の結末を招き寄せる引き金となります。
明確な取引継続・見直しの判断基準
【取引関係を即座に見直すべき危険な兆候】
・合理的な理由の説明もなく、一方的に支払手形の期日延長やサイト延長を打診してきた場合
・一部入金が常態化し、「残額は来月回し」という曖昧な分割払いを繰り返す場合
・請求書の内容に対して難癖をつけ、検収書の発行を故意に遅延させている兆候が見える場合
【健全なパートナーシップを維持できる先】
・自社の資金繰り状況や資材価格の変動について率直な対話に応じ、早期払いに対する割引(キャッシュディスカウント)の交渉に乗る先
・受取手形の廃止に対して電子記録債権への移行をスムーズに行い、サイト短縮へ協調的な姿勢を示す先
「回収して初めて売上は完結する」――この当たり前の鉄則を組織全体に再教育し、自社の利益と社員の生活を守るための境界線を毅然と引くことこそが、売上債権回転期間を是正する真の突破口となります。
【売上債権回転期間】に関するよくある質問(FAQ)
Q1:売上債権回転期間の計算で、受取手形や電子記録債権も含めるべきですか?
A1:必ず含める必要があります。売掛金だけでなく、受取手形や電子記録債権(でんさい)も「後から現金を受け取る権利」であるため、すべて売上債権に該当します。これらを除外して計算すると、見かけ上の回転期間が異常に短く見え、実際のキャッシュフローリスクを見誤る原因になります。
Q2:売上債権回転期間は短ければ短いほど良い企業と言えますか?
A2:基本的には短期間であるほど資金回収が早く資金効率が優れていると言えます。しかし、極端に短すぎる場合は「他社が掛け取引を認めている中で、極端に厳しい前払い条件や即金支払いを要求している」可能性があり、新規顧客の獲得機会を損失しているケースもあります。業界平均を大きく下回る設定にする際は、販売機会の喪失とのバランスを検証する必要があります。
Q3:決算書で売上高が季節変動する場合、分母の計算はどうすべきですか?
A3:年間売上高を12で割る通常の計算式では、繁忙期直後や閑散期直後に数値が大きく歪みます。季節変動が激しい企業(例:冬場に売上が集中する暖房機器メーカーなど)を詳細に分析する場合は、過去12カ月の移動平均売上高を用いるか、四半期ごとの売上高(四半期売上高÷3)を分母に据えて算出することで、より正確な実態を把握できます。
まとめ:利益の幻想を捨て、キャッシュ主導の経営へ舵を切れ
売上債権回転期間は、企業の貸借対照表と損益計算書が交差する結節点であり、日々の商取引における力関係と自社の規律を冷徹に映し出す鏡です。2026年という新たな経済環境において、低金利を前提とした「売掛金が寝ていてもなんとかなる」という牧歌的な時代は完全に終焉を迎えました。
どれほど売上台帳の数字が美しく彩られていようと、通帳に入金されない数字は単なる「会計上の仮説」に過ぎません。回転期間のわずかな伸びを重大な経営アラートとして捉え、回収サイトの見直し、与信管理の徹底、そして毅然とした債権管理へ踏み出すこと。その弛まぬ実践だけが、いかなる経済の荒波にも揺るがない強固な資金基盤を作り上げる唯一の道です。 (出典: 売上 債権 回転 期間(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。