護送船団方式とは何だったのか?高度成長の功罪と崩壊の深層を解剖する
日本経済が未曾有の荒波を乗り越え、再び「金利のある世界」へと本格的に舵を切った2026年現在、かつて昭和の繁栄を支え、そして平成の金融危機で壮絶に瓦解した経済システムへの再評価が進んでいます。その中心にあるのが、戦後日本の代名詞とも言われた「護送船団方式」です。官民が一体となって未曾有の復興を成し遂げた成功体験は、なぜ時代の変遷とともに致命的な機能不全に陥ったのか、その本質を正しく把握している人は決して多くありません。
高度経済成長期において、絶対的な安定と預金者の信頼を担保した大蔵省主導の金融秩序は、グローバル化と金融自由化の波に呑まれ、やがて100兆円規模とも称される未曾有の不良債権問題を引き起こしました。本稿では、当時の一次資料や関係者の証言、歴史的データを丹念に紐解きながら、護送船団方式の成立から崩壊、そして現代の日本企業や金融市場に残る深奥な影響まで、ジャーナリスティックな視点から多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:護送船団方式とは、大蔵省(現・財務省および金融庁)が最も経営体力の弱い金融機関のペースに合わせて規制・保護を行い、1行の破綻も出さないよう統制した戦後日本の金融行政システム。
- 要点2:預金者の保護と重化学工業への効率的な資金配分で高度経済成長を牽引した一方、競争阻害によるモラルハザードを招き、バブル崩壊後の不良債権隠蔽と大手金融機関の連鎖破綻(1997年〜)によって完全に瓦解した。
- 要点3:橋本龍太郎内閣の「金融ビッグバン」を経て市場規律へ移行したものの、官民の「もたれ合い」や過剰なリスク回避姿勢といった組織心理は、2026年現在の地域金融機関の再編や日本型経営の課題として今なお影を落としている。
【歴史的ルーツ】護送船団方式の由来と意味|海軍戦術から金融行政へ
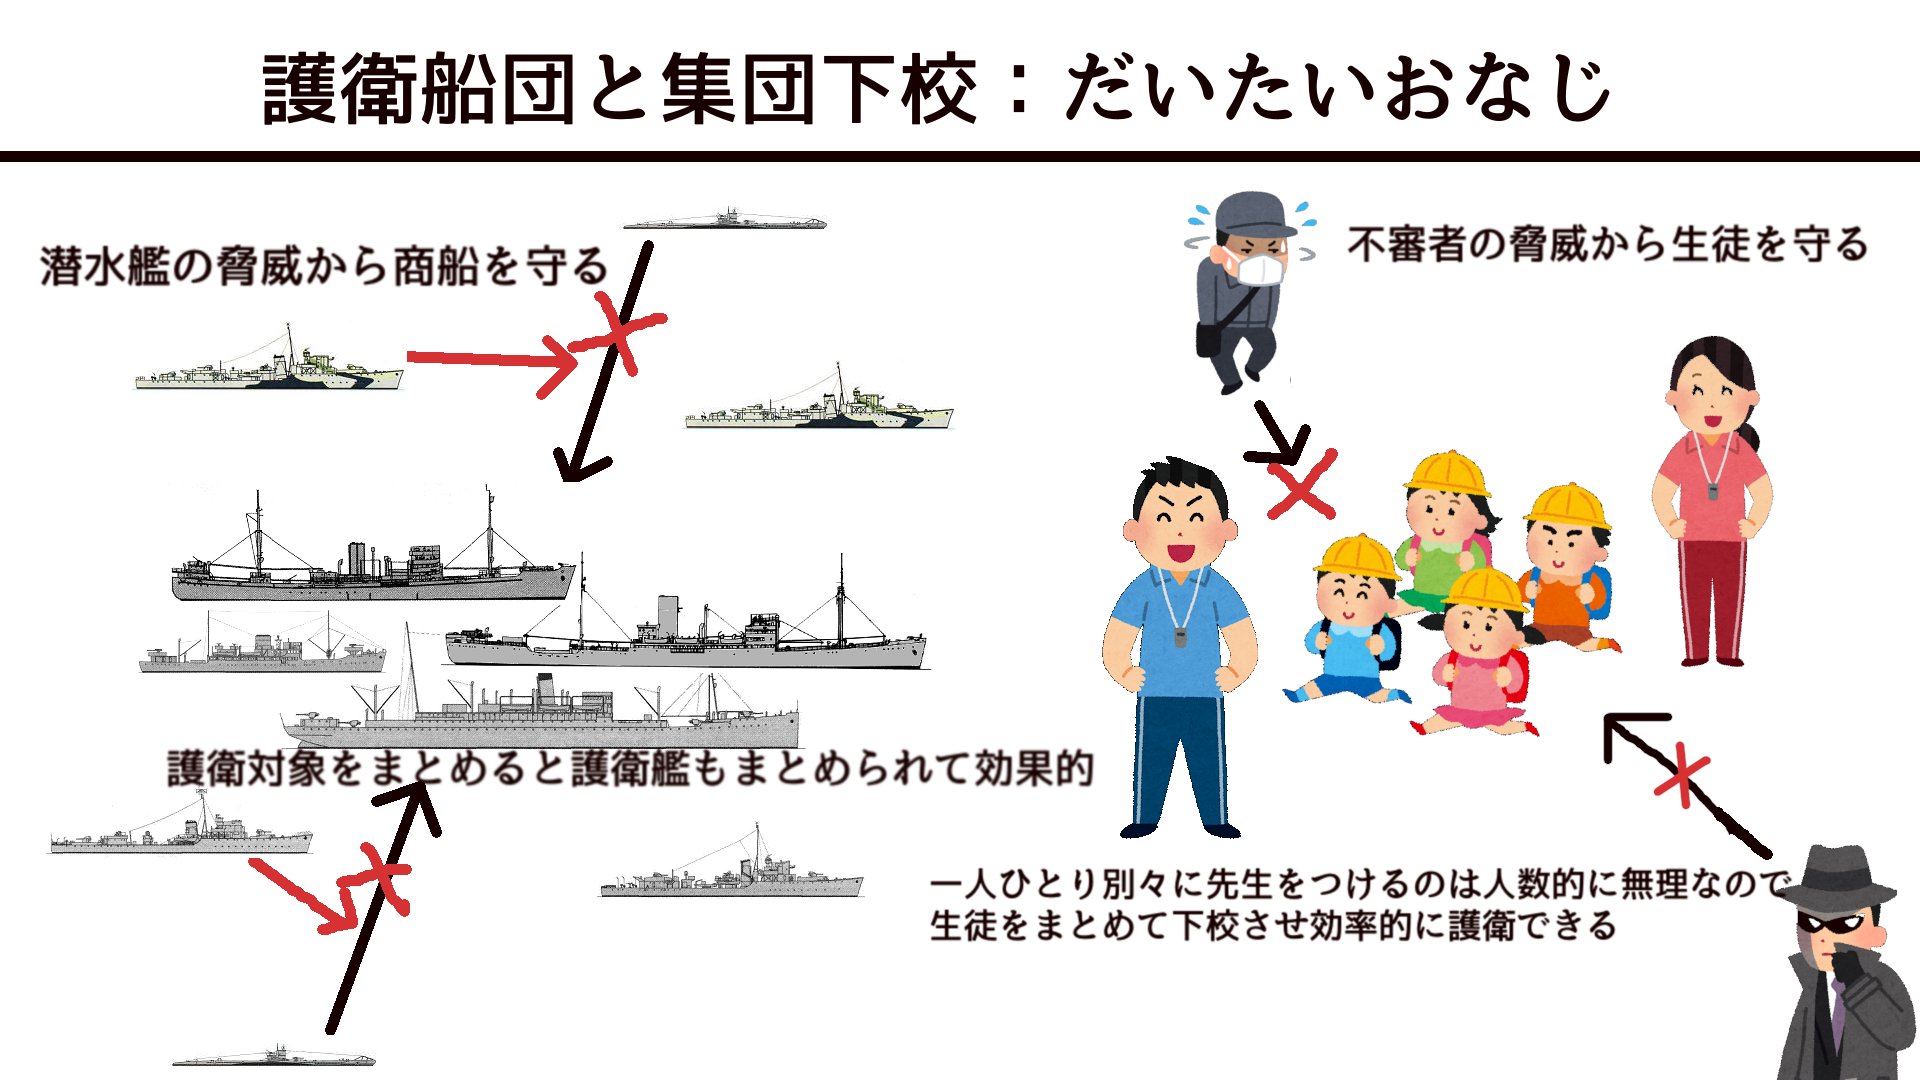
「護送船団方式」という言葉の語源は、第二次世界大戦時の海事軍事戦術に遡ります。敵の潜水艦や航空機からの攻撃を防ぐため、軍艦(駆逐艦など)が多数の輸送船や商船を取り囲んで警護しながら航行する隊形を「護送船団(コンボイ)」と呼びました。この航行における鉄則は、「船団全体の巡航速度を、最も速度の遅い船(足の遅い船)に合わせる」という点にあります。仮に突出して速く航行する船があれば船団から孤立して撃沈されるリスクが高まり、逆に遅れる船を放置すれば敵の格好の標的となるためです。
この軍事戦術のアナロジーを戦後の金融行政に持ち込んだのが、かつて日本経済の司令塔として絶大な権力を誇った大蔵省(現・財務省および金融庁)でした。大蔵省という「強力な護衛艦」が、都市銀行、長期信用銀行、信託銀行、地方銀行、相互銀行(後の第二地方銀行)、信用金庫に至る大小の金融機関(輸送船)を厳重に取り囲み、「脱落者(倒産・破綻)を絶対に1行たりとも出さない」という方針のもとで統制を敷きました。
この仕組みを護送船団方式 わかりやすく整理すると、足の遅い中小金融機関でも十分に利益を確保できるよう、預金金利の上限を一律に低く規制し、店舗の新設や新商品の投入には厳格な許認可権を行使して、金融機関同士の自由競争を事実上封じ込めた政策体系を指します。いわば、強者が弱者を淘汰する市場の弱肉強食を排し、官僚機構による手厚い庇護のもとで業界全体の平穏無事と信用秩序の維持を最優先させた統制経済モデルでした。
【光と影の検証】護送船団方式のメリット・デメリットと日本型経営
護送船団方式は、後年になって激しい批判の対象となりましたが、戦後復興から高度経済成長期にかけて極めて有効に機能した局面があったことも歴史的事実です。当時の日本は、資本の絶対的蓄積が乏しく、限られた資金を鉄鋼、造船、自動車といった重厚長大産業へ集中的に配分する必要がありました。この国家的使命を果たすうえで、大蔵省による一元的な金融管理は絶大な威力を発揮しました。
しかし、成長期が終わり経済構造が成熟するにつれて、制度の歪みは看過できない水準へと拡大していきます。護送船団方式のメリット・デメリットは、まさに日本の経済成長フェーズの転換点と表裏一体の関係にありました。
| 項目 | 護送船団方式(高度成長期〜バブル期) | 市場規律・自由化時代(金融ビッグバン以降〜2026年) | 編集部の見解・評価 |
|---|---|---|---|
| 行政の基本方針 | 事前規制型行政(徹底した指導・許認可) | 事後監視型行政(自己規律と透明性の担保) | 「官の無謬性」から市場規律への歴史的転換点 |
| 破綻への対応 | 「銀行は絶対に潰さない」(救済合併の斡旋) | 預金保険機構、ペイオフ発動、早期是正措置 | モラルハザードの排除と預金者自己責任の確立 |
| 金利・手数料 | 臨時金利調整法等により全行横並びで統制 | 完全自由化(ネット銀行・フィンテックの台頭) | 預金者利便は劇的向上、一方で地銀の収益基盤は激変 |
| コーポレートガバナンス | メインバンク制、株式持ち合い、大蔵省追随 | 社外取締役義務化、開示徹底、スチュワードシップ | 日本型経営の崩壊と株主資本主義への同化が加速 |
護送船団方式の具体例として最も象徴的だったのが、預金金利の横並び設定です。当時は都市銀行でも地方の小規模な信用金庫でも、普通預金や定期預金の金利は法律と行政指導によって寸分違わず同一に保たれていました。また、新店舗を開設する際も、大蔵省銀行局が「特定地域で過当競争が起きないよう」年間あたりの出店枠を厳しく割り当てていたのです。
この体制は、メインバンク制、株式の株式持ち合い、終身雇用・年功序列といった日本型経営の特徴と終焉のプロセスとも密接に結びついていました。企業はメインバンクから長期的な融資を受け、銀行は大蔵省の意向を忖度していれば経営破綻の恐怖に怯える必要がありませんでした。しかし、この平穏な共存関係こそが、自己責任原則を著しく欠如させ、のちの破滅的な危機を生む温床となったのです。
【実態検証】元バンカーと大蔵官僚の証言から紐解く「無謬神話」の終焉
かつて大蔵省の威光がいかに凄まじかったか、そして民間金融機関がいかに思考停止に陥っていたかは、当時の当事者たちの手記や公の証言から生々しく浮かび上がります。
元都市銀行の役員が引退後の回顧録で語った「毎週のように霞が関に通い詰め、担当課長補佐の机の前で直立不動で内意を伺った。経営戦略とは、自分たちでリスクを測ることではなく、大蔵省が嫌がることをしないことと同義だった」という述懐は、当時の空気感を如実に示しています。民間銀行には自前で信用リスクを定量分析する機能が育たず、行政の「お墨付き」を得ることこそが唯一無二の経営規律となっていたのです。
この官民一体の過剰な親密さは、やがて「MOF担(大蔵省担当の銀行員)」と呼ばれる特異な職種を生み出しました。日常的な情報収集と引き換えに過剰な接待が行われ、1998年には大蔵省接待汚職事件として検察の強制捜査が入り、官僚の逮捕・自殺者を出す一大社会問題へと発展しました。「大蔵官僚は無私無欲のエリートであり、金融行政は絶対に誤らない」という大蔵省の無謬神話は、このスキャンダルによって完全に地に堕ちることになります。
大手ネット掲示板やSNS上の議論を検証しても、「昔の銀行員は頭を下げて金を貸していたのではなく、大蔵省の威光を背負って殿様商売をしていたに過ぎない」「潰れない安心感と引き換えに、利用者は高い手数料と融通の利かないサービスを押し付けられていた」という批判的な認識が定着しています。安定という美名のもとで進行していたのは、官民癒着による緊張感の喪失と、金融イノベーションの徹底的な抑圧でした。
【崩壊の必然】バブル崩壊と不良債権問題が招いた護送船団の沈没
鉄壁を誇ったシステムは、なぜ脆くも崩壊したのでしょうか。護送船団方式が崩壊した理由の直接的な引き金となったのは、1980年代以降の急速な金融自由化の歴史と、それに伴うバブル経済の発生および崩壊です。
1984年の「日米円・ドル委員会」の報告書を契機として、米国からの外圧もあり、日本の金融市場は国債の大量発行に伴う流通市場の拡大とともに、預金金利の自由化や社債市場の規制緩和へと踏み切らざるを得なくなりました。すると、優良な大企業は銀行からの高利な借入に頼るのをやめ、市場から直接低コストで資金を調達する「銀行離れ」を一気に進めました。
資金の貸出先を突如として失った銀行群は、失われた融資残高を補うため、不動産関連企業、建設会社、消費者金融、そしてノンバンクへと雪崩を打ちました。審査基準は極めて杜撰であり、「土地の価格は絶対に下がらない」という土地神話と、「いざとなれば大蔵省が救済してくれる」という甘えが、狂乱の不動産融資を加速させたのです。
1990年3月、不動産過熱を抑え込むために大蔵省が打ち出した「不動産融資総量規制」をきっかけに、バブル経済は崩壊へ向かいました。地価と株価が暴落し、銀行の手元には膨大な担保割れの不良債権が残されました。ここで護送船団方式の致命的な欠陥が露呈します。従来のやり方であれば、経営悪化した弱小機関を大手銀行が吸収合併して損失を覆い隠すことができましたが、今回のバブル崩壊 不良債権問題は、一国の国内総生産(GDP)の1割にも匹敵する100兆円超規模にまで膨れ上がっており、大手銀行自身が沈没寸前の状態に陥っていたのです。
大蔵省は問題の深刻さを隠蔽し、損失の先送りを黙認し続けました。しかし、1997年11月、事態は破局を迎えます。都市銀行の一角であった北海道拓殖銀行(拓銀)が資金ショートを起こして経営破綻し、そのわずか数日後には名門四大証券の一角である山一證券が巨額の簿外債務(飛ばし)を抱えて自主廃業に追い込まれました。「すべての船を守る」はずだった護送船団は、荒れ狂う市場の波の前でただの「沈没船団」へと成り果て、護送船団行政への批判は国民的な怒りへと達しました。
【大転換の全貌】金融ビッグバンの経緯と大蔵省の解体
未曾有の金融恐慌の淵に立たされた日本政府は、抜本的なパラダイムシフトを余儀なくされました。その決定打となったのが、1996年に橋本龍太郎内閣がぶち上げた「日本版金融ビッグバン」です。
英国のサッチャー政権下で行われた市場改革をモデルにした金融ビッグバン 経緯は、「Free(市場原理が働く自由な市場)」「Fair(透明で信頼できる市場)」「Global(国際的で時代を先取りする市場)」の3原則を掲げ、1998年から2001年にかけて矢継ぎ早に関連法改正が断行されました。
- 為替管理の自由化(1998年4月):外為法改正により、個人や企業が自由に海外口座を開設・取引可能に。
- 株式売買委託手数料の完全自由化(1999年10月):これによりネット証券が爆発的に台頭し、個人投資家の参入障壁が劇的に低下。
- 業態別子会社方式による相互参入の解禁:銀行、証券、信託の垣根が撤廃され、総合金融グループへの道が開かれた。
- 護送船団行政 批判を受けた行政組織の解体:1998年に金融監督庁(現・金融庁)が新設され、大蔵省から金融機関の検査・監督権限を完全分離。2001年の中央省庁再編により、財政と金融を牛耳ってきた大蔵省はその歴史に幕を下ろし、財務省へと看板を掛け替えた。
この一連の改革によって、行政が裏で手を回して銀行を救う暗黙のルールは法的に消滅しました。2002年に導入された「早期是正措置」と、小泉純一郎内閣・竹中平蔵金融担当大臣のもとで断行された「金融再生プログラム(竹中プラン)」により、大手銀行は公的資金の注入を受けつつ、強制的な不良債権処理を完了させました。都市銀行は統廃合を繰り返し、現在の3メガバンク体制(三菱UFJ、三井住友、みずほ)へと集約されたのです。
一般に知られていない盲点とネットの誤解
インターネット上の言説や一般的なビジネス解説において、護送船団方式は「完全な悪政」「日本の失われた30年を招いた元凶」として一面的に断罪される傾向が目立ちます。しかし、経済史の深層を客観的に精査すると、そこには重大な認識の齟齬が存在します。
最大の誤解は、「護送船団方式そのものが最初から愚策であった」という言説です。もし戦後の荒廃期において完全な自己責任型の自由市場を敷いていたならば、頻発する銀行取り付け騒ぎによって国民の貯蓄意欲は削がれ、基幹産業への資金供給は完全にストップしていたはずです。世界銀行のレポート等でも、後発発展途上国が急速な工業化を成し遂げるための「金融抑圧(Financial Repression)政策」の成功モデルとして、高度成長期の日本の金融行政は極めて高く評価されています。
真の失策は、システムそのものの設計にあったのではなく、「経済が国際化・成熟化したにもかかわらず、自ら作り上げた成功体験と既得権益を手放せず、制度の出口戦略(エグジット)を15年誤ったこと」にあります。1980年代前半の段階で市場規律への移行を段階的かつ主導的に進めていれば、バブルの過剰な膨張も、その後の天文学的な不良債権処理の傷口も、最小限に抑えられていた可能性が高いのです。
【プロの結論】組織の「共依存病理」から見出すべき教訓
護送船団方式の栄枯盛衰は、単なる過去の金融史にとどまらず、組織心理学や社会学の観点からも極めて重い教訓を突きつけています。このシステムの本質は、官僚という「強権的な親」と、民間企業という「庇護を求める子ども」の間で構築された構造的な共依存関係(Co-dependency)に他なりませんでした。
親は「指導に従っていれば面倒を見てやる」と支配を正当化し、子は「親の言う通りにしていれば責任を取らなくて済む」と自立を放棄しました。双方が心理的バウンダリー(健全な境界線)を失った結果、環境が激変しても自律的なリスク管理や方向転換が一切できなくなり、最終的には船団ごと座礁するという悲劇を招いたのです。
護送船団方式の現在の影響は、2026年を迎えた今なお、日本社会の随所に色濃く残存しています。ゼロ金利政策が終焉し、市場競争が激化するなかで苦境に喘ぐ一部の地域金融機関のガバナンス不全や、コロナ禍でばら撒かれた「実質無利子・無担保(ゼロゼロ)融資」の後処理に追われる中小企業の現場には、「最後は国がなんとかしてくれるはずだ」という護送船団的メンタリティの亡霊が未だに漂っています。
これからの不確実な時代において、真に持続可能な組織を築くための判断基準は明確です。
- 淘汰を生き残る組織の条件:過去の成功体験に固執せず、規制の枠組みの外で独自の提供価値と厳格な自律的リスクマネジメントを確立できる企業。
- 衰退を免れない組織の条件:官庁のガイドラインや業界の慣行を言い訳にし、横並び意識で他社の顔色を伺いながら自律的な意思決定を怠る企業。
【護送船団方式とは】に関するよくある質問(FAQ)
Q1:小学生や中学生向けに、護送船団方式を一番わかりやすく説明するとどうなりますか?
A1:学校のマラソン大会で、足の速い子も遅い子も関係なく「全員が一番足の遅い子のペースに合わせて並んで走り、誰一人として途中でリタイアさせないように先生(大蔵省)が見張っていたルール」と考えるとイメージしやすいでしょう。誰も脱落しない安心感はありましたが、タイムを競う競争力は全く育ちませんでした。
Q2:なぜ「大蔵省」は金融機関をこれほど厳しく管理できたのですか?
A2:大蔵省が、新しい店舗を出す許可や新しい金融商品を売る許可など、銀行のビジネスに必要なすべての「許認可権」を握っていたためです。もし大蔵省の意向に逆らえば出店を止められるなど実質的な制裁を受けたため、銀行経営者は絶対に従わざるを得ませんでした。
Q3:護送船団方式が崩壊した決定的な瞬間はいつですか?
A3:決定打となったのは、1997年11月の「北海道拓殖銀行の経営破綻」と「山一證券の自主廃業」です。大手金融機関であっても国はもはや救済できないことが白日のもとに晒され、「絶対に潰れない」という神話が完全に崩壊しました。
Q4:2026年現在の日本に、護送船団方式の名残は残っているのですか?
A4:法制度としての護送船団方式は完全に撤廃されています。しかし、赤字が続く地域金融機関に対する再編圧力への抵抗感や、業界団体が全社一律の自主規制を作って横並びで足並みを揃えようとする商慣習など、日本企業の深層心理や行動様式には今なおその残滓が色濃く残っています。
まとめ:今後の動向と失敗しないための判断基準
護送船団方式とは、戦後の廃墟から奇跡の経済復興を遂げるために生み出された、極めて時代限定的かつ高効率な「緊急避難的統制システム」でした。それは預金者を守り、産業に血液たる資金を行き渡らせるという最大のミッションを見事に完遂した一方で、市場の自己浄化作用と経営者の独立自尊の精神を奪い去るという、甚大な副作用を残しました。
金融ビッグバンから四半世紀以上が経過し、デジタル通貨の普及や地政学リスクの激変に直面する2026年のビジネス環境において、もはや誰かが敷いた航路を隊列を組んで進むだけの航行は不可能です。自らのセンサーでリスクを察知し、自律的に舵を切る個別の航海術こそが、これからの時代を生き抜くすべての企業と個人に求められています。 (出典: 護送 船団 方式 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。