予定納税は年収いくらから?基準額15万の真実と減額申請の完全対策
初夏を迎える6月中旬、郵便受けに届いた税務署からの封書を開き、血の気が引く思いをした経験を持つ人は少なくありません。「予定納税」と記された通知書には、突然の数十万円単位の納付額が印字され、期日は7月末と目前に迫っています。SNSや税務相談の現場では、「年収いくらから対象になるのか」「前年に税金をすべて払い終えたはずなのに、なぜまた請求されるのか」といった困惑の声が毎年繰り返されています。
ネット上には「年収500万円を超えたら要注意」といった曖昧な言説が散見されますが、予定納税の仕組みを決定づけるのは「年収」という表面的な数字ではありません。所得税法が定める明確な基準額と、事業形態ごとの控除構造を正しく理解していなければ、予期せぬキャッシュショートに直面することになります。制度の根幹にある基準値から、個人事業主・副業会社員ごとの年収目安、手元資金が枯渇した際の減額申請の現場実務まで、税務の実態を余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:予定納税の対象基準は年収ではなく「前年の申告納税額(予定納税基準額)が15万円以上」であり、個人事業主なら所得約300万円、副業会社員なら副業利益約80万〜100万円が実質的な分岐点となる。
- 要点2:通知は毎年6月中旬に発送され、前年所得税の3分の1ずつを第1期(7月)と第2期(11月)に前払いする義務が生じるが、業績悪化時は7月15日までに「減額申請」を提出すれば回避・減額が可能である。
- 要点3:資金不足で放置すると年利最大14.6%の延滞税が課される一方、確定申告で払い過ぎが確定した場合は国から「還付加算金(利息)」が付加されて戻るため、資金管理の心理的バウンダリーを確立することが防衛策となる。
【真相解明】予定納税は年収いくらから?実は「年収」ではなく申告納税額15万円が境界線
結論から述べると、所得税法において「年収〇〇万円以上」という一律の基準は存在しません。税務当局が予定納税の対象者を選定する絶対的なメルクマールは、予定納税基準額15万円という明確な法定ラインです。
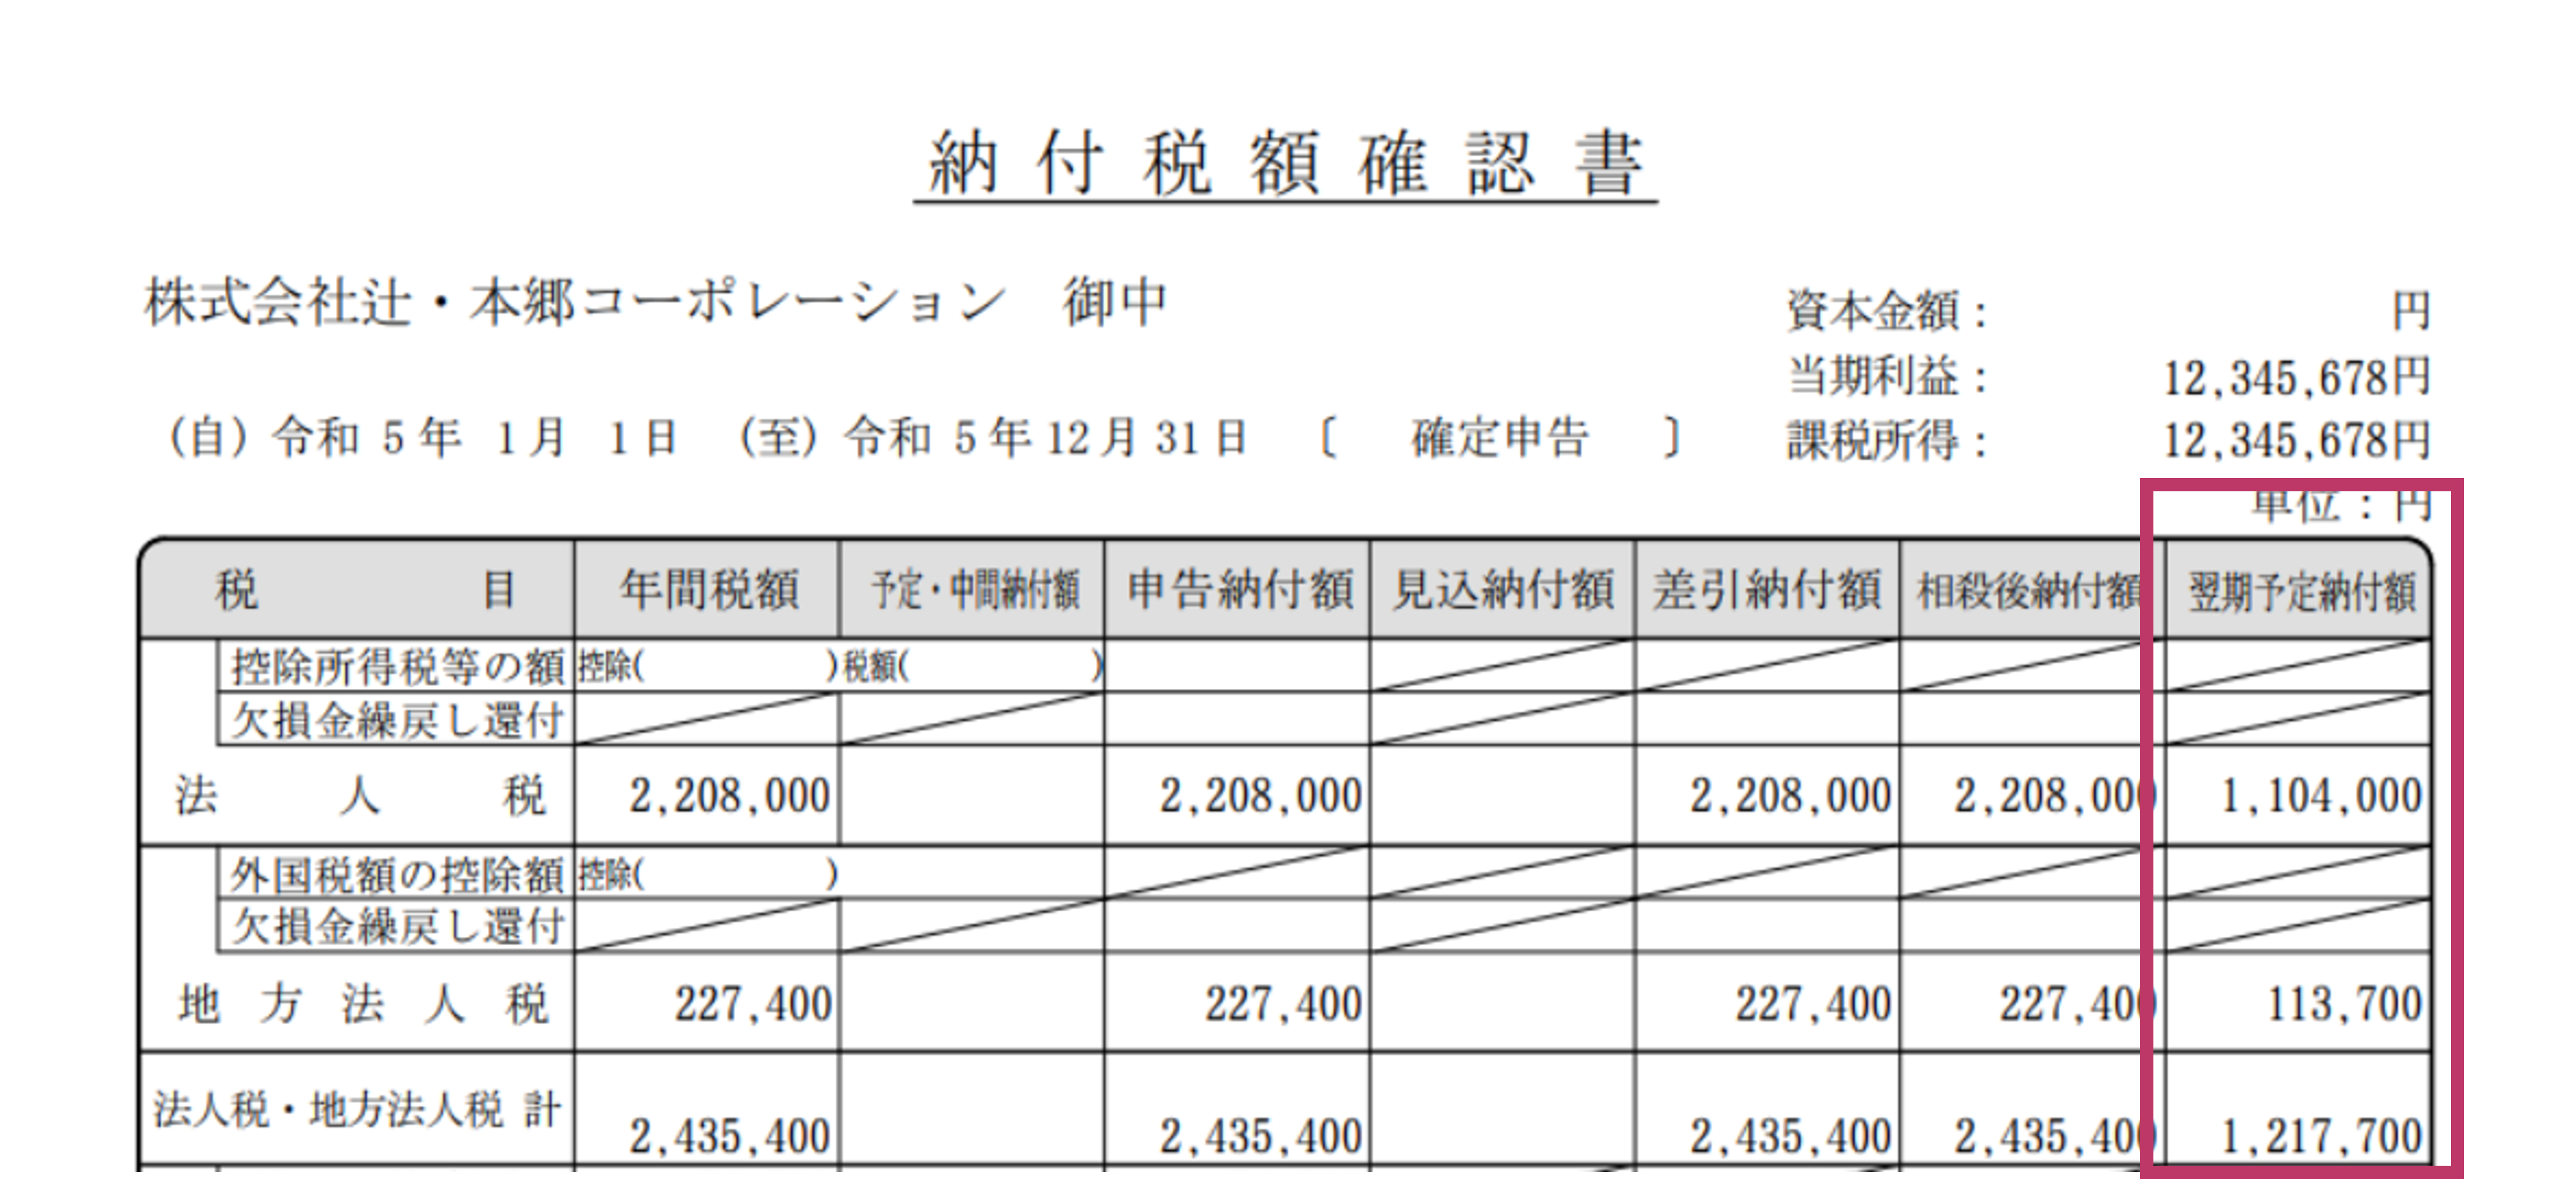
予定納税とは、前年分の所得税を基準にして、その年の所得税の一部をあらかじめ前払い(予納)させる国の徴税システムです。この対象となるか否かを決定づけるのが、毎年2月〜3月の確定申告で確定する「申告納税額」です。具体的には、前年分の課税総所得金額などから源泉徴収税額を差し引いた後の金額が15万円以上となった場合、税務署長は納税者に対して自動的に予定納税の通知を発付します。
ここで重要なのは、「年収」と「申告納税額」の間には、経費や各種所得控除という大きなクッションが存在する点です。どれほど売上(年収)が高くても、事業経費や青色申告特別控除(最大65万円)、社会保険料控除、基礎控除、配偶者控除などを差し引いた結果、最終的な税額が14万9,900円であれば予定納税の通知は一切届きません。逆に、売上がそれほど高くなくとも経費がほとんどかからないビジネスモデルであれば、所得が跳ね上がり、15万円の壁を容易に突破します。「年収いくらからか」という問いに対しては、「経費や控除を差し引いた後の最終的な所得税額が15万円を超える年収レベルから」というのが正確な実態です。
【年収別の試算】個人事業主の予定納税年収目安と会社員の副業における発生ライン
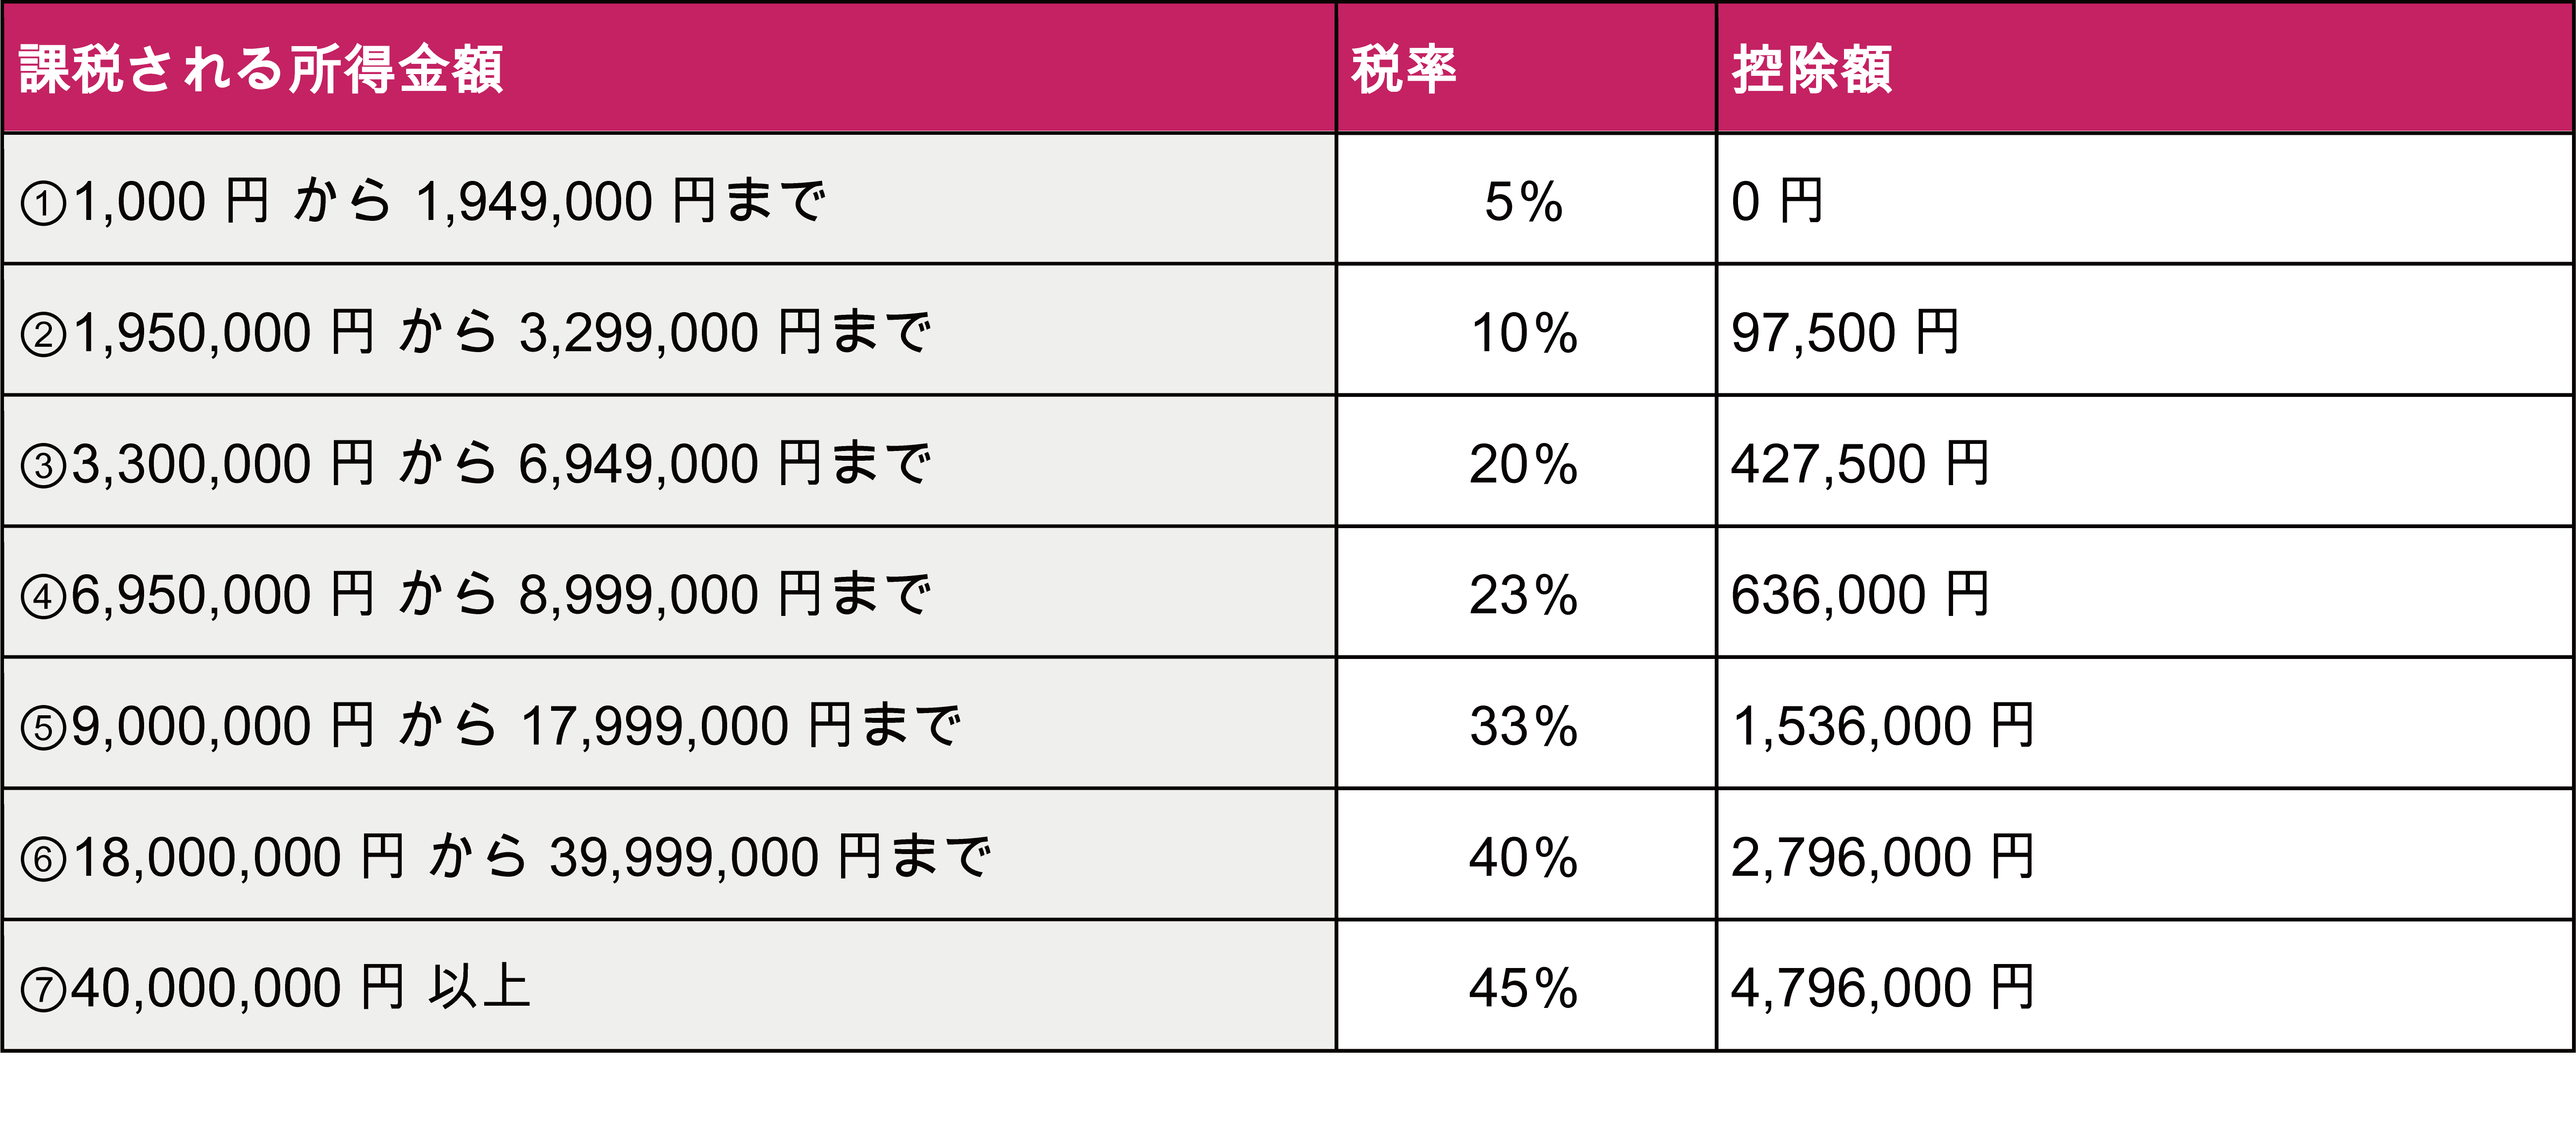
では、現実的な生活実感として「手取り・売上がいくらになったら15万円の壁を超えるのか」、具体的な属性別の年収シミュレーションを検証します。所得税の税率は累進課税であり、課税所得が195万円以下は5%、195万円超〜330万円以下は10%、330万円超〜695万円以下は20%と段階的に上昇します。
第一に、専業のフリーランスや個人事業主の場合です。基礎控除(48万円)や国民健康保険料などの社会保険料控除を合計して控除額が約100万円、さらに青色申告特別控除65万円を適用しているケースを想定します。所得税額が15万円に達するためには、課税所得が約250万円前後必要となります。ここから逆算すると、経費を差し引いた後の事業所得(利益)で約400万円〜450万円、売上(年収)ベースで見れば経費率30%程度の場合で年収約600万円前後がひとつの危険水域となります。
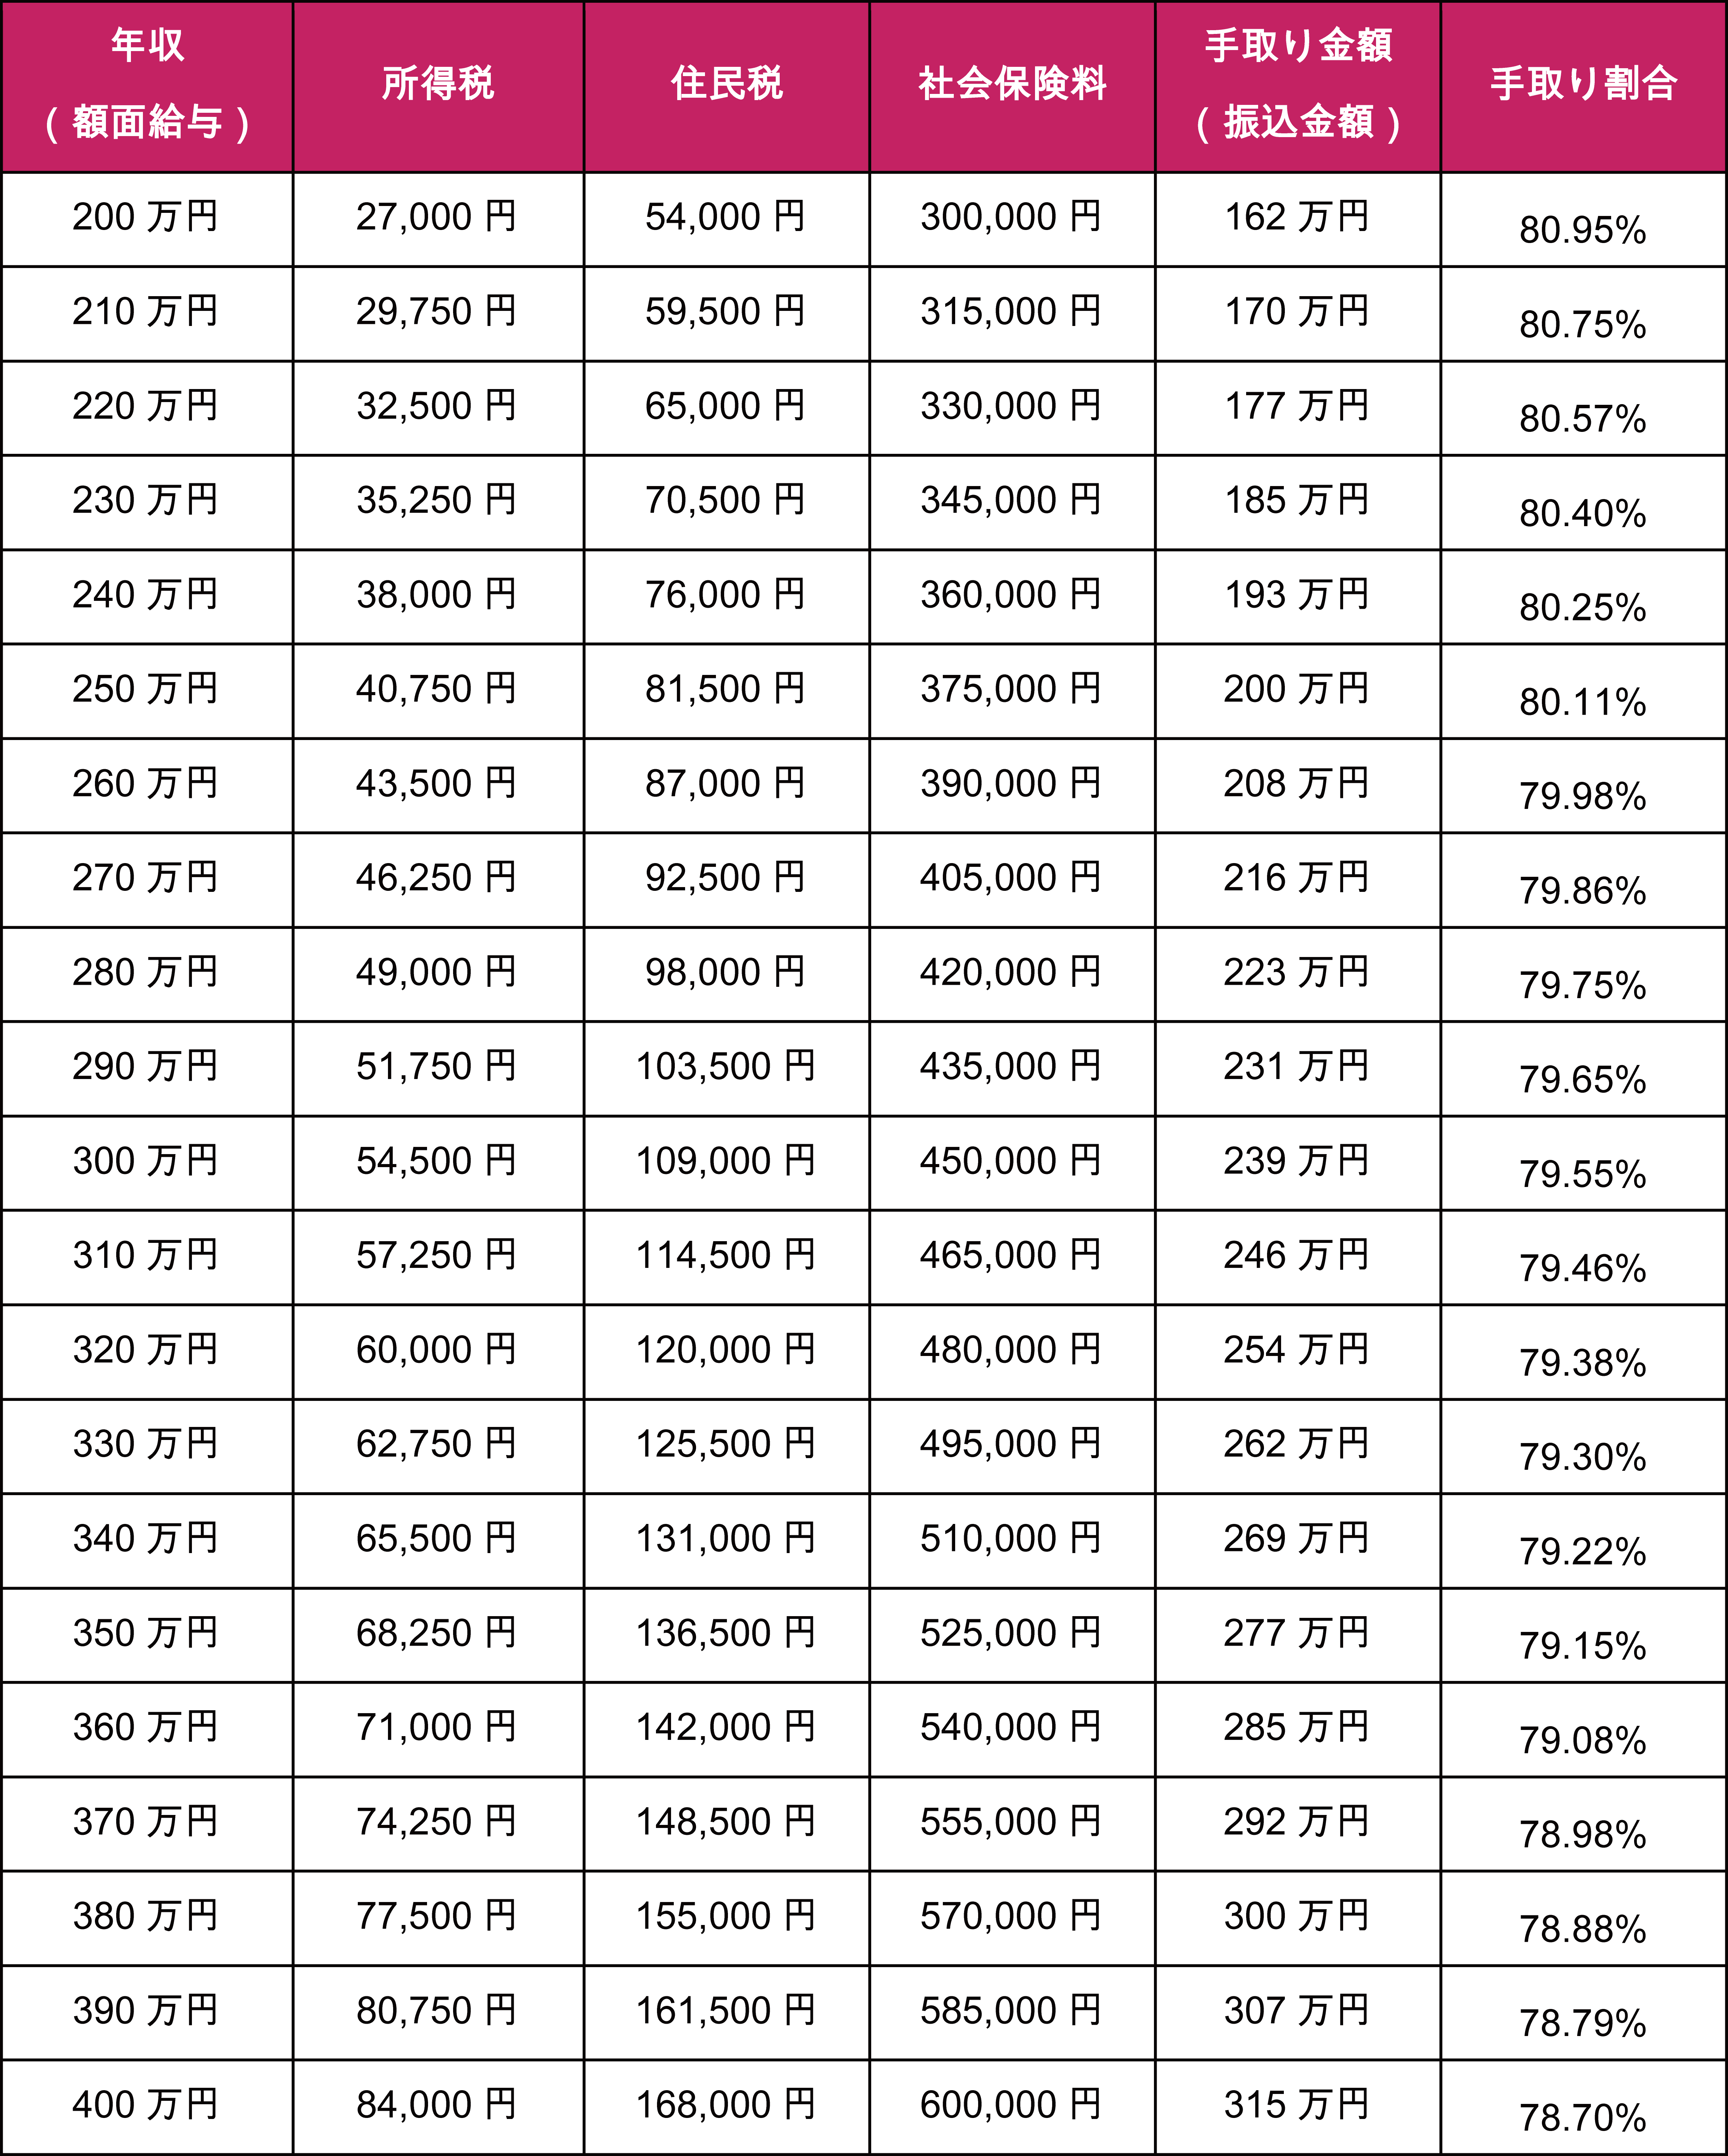
第二に、見落としがちなのが会社員の副業と予定納税の関係です。給与所得者は本業の給与から所得税が毎月源泉徴収されています。しかし、副業でWebライティング、コンサルティング、アフィリエイト、動画編集などを行い、年間で副業利益が急増した場合、副業分の所得には当然ながら源泉徴収が追いついていません。本業の年収が500万円(所得税率10%〜20%帯)の会社員が、副業で年間約80万円〜100万円の純利益を計上して確定申告を行うと、副業にかかる申告納税額だけであっさりと15万円を突破します。その結果、翌年初夏に税務署から自宅へ「予定納税通知書」が届き、パニックに陥る会社員が後を絶ちません。
| 事業形態・属性 | 詳細・数値データ(所得・税額) | 一般的な基準・相場(年収目安) | 編集部の見解・評価 |
|---|---|---|---|
| 個人事業主(専業・単身) 青色申告65万円控除 | ・課税所得:約250万円 ・所得税額:約15.3万円 | 売上年収:約550万〜650万円 (経費200万円前後の場合) | 独立後2〜3年目で売上が安定した事業者が最も通知を受け取りやすく、資金繰りショックが起きやすい。 |
| 個人事業主(扶養家族あり) 配偶者控除・子1人 | ・課税所得:約250万円 ・人的控除増により所得圧縮 | 売上年収:約700万〜800万円 (控除合計が約180万円の場合) | 扶養控除枠が厚いため、単身者よりも高い年収水準まで予定納税の発生を後ろ倒しにできる傾向がある。 |
| 会社員+副業(雑所得・事業所得) 本業給与年収500万円 | ・本業税額は源泉徴収済 ・副業分の申告納税額:15万円超 | 副業利益(所得):約80万〜100万円 (副業売上120万・経費30万) | 「給料から天引きされているから大丈夫」という油断が危険。副業分だけで15万円を超えると突然納付書が届く。 |
| 不動産賃貸・譲渡所得者 一時的な売買益を含む | ・申告分離課税分は除外 ・経常的所得のみで判定 | 家賃収入のみで純所得約250万円超 | 不動産売却等の臨時所得(譲渡所得)は予定納税基準額の計算から除外されるため、過大通知の誤解に注意が必要。 |
【実態検証】「初夏に突然届く青い封筒」利用者の生の声と現場目線で見えたリアル
予定納税の恐ろしさは、金額の多寡だけではなく「納税通知のタイミング」と「納期のタイトさ」にあります。税務署の現場運用において、予定納税通知はいつ届くのか。例年、所轄税務署から対象者への発送作業は6月上旬に行われ、読者の手元には6月中旬頃に届きます。
そして突きつけられるのが、予定納税第1期第2期納期のスケジュールです。
- 第1期分:7月1日〜7月31日まで(予定納税基準額の3分の1を納付)
- 第2期分:11月1日〜11月30日まで(予定納税基準額の3分の1を納付)
ネット上のコミュニティやSNS(旧Twitter・知恵袋)を検証すると、毎年6月下旬には阿鼻叫喚の投稿がタイムラインを埋め尽くします。
「独立して2年目、確定申告で30万円の税金を必死で払ってホッとしていたのに、6月中旬に税務署から『第1期分として10万円を7月末までに払え』という青い封筒が届いた。完全に二重課税だと思って税務署に怒りの電話を入れてしまった」(30代・フリーランスWebデザイナーの告白)
「本業の傍ら、副業コンサルで月10万円ほど稼げるようになった翌年、突然届いた納付書に愕然とした。夏のボーナスを家族旅行に使う予定だったが、予定納税と住民税の第1期分が重なり、手元の現金が一気に枯渇した」(40代・IT企業勤務会社員の手記)
このように、現場で多くの事業者が直面するのは「3月に前年分を全額清算した直後、わずか4ヶ月後に早くも当年分の前払いを迫られる」という時間的心理的プレッシャーです。しかも、6月は住民税の普通徴収(第1期)の納期とも重複します。個人事業主にとっては「住民税」と「所得税の予定納税」という二重のキャッシュアウトが初夏に集中するため、運転資金を適切にプールしていなかった事業者が資金ショートに追い込まれる悲劇が毎年後を絶ちません。
一般に知られていない盲点とネットの誤解|二重課税のウソと「還付加算金」の知られざる利回り
予定納税に関して、ネット掲示板やSNS上には誤った認識が極めて多く蔓延しています。最も代表的な誤解が「国による二重課税ではないか」という疑念です。
前述の通り、予定納税は新たな課税ではなく、あくまで翌年3月に確定する所得税の「前払い(内金)」に過ぎません。翌年2月に確定申告書を提出する際、確定した正規の年税額から、7月と11月に納めた予定納税額を差し引いて最終精算を行います。もし当年が前年よりも減収となり、確定申告で算出した所得税額が予定納税ですでに支払った合計額を下回った場合は、差額が全額指定口座へ還付されます。
そして、ここに見落とされがちな制度上の大きな利点があります。それが予定納税の還付加算金です。
税務署に税金を前払いし過ぎて還付を受ける際、国は預かっていた期間に応じた「利息」に相当する還付加算金を上乗せして返還します。この還付加算金の割合は、各年の財務省告示(延滞税特例基準割合)に連動して決定されますが、超低金利が続いてきた民間メガバンクの普通預金金利(0.02%〜0.1%水準)と比較すると、還付加算金の利回りは法的に年利約0.9%〜1.0%台という極めて高い水準に設定されています。一部のベテラン事業者の間では、「手元流動性に余裕があるならば、予定納税を減額申請せずに満額納めておき、翌年の確定申告で還付加算金を受け取る方が、銀行に眠らせておくより有利なノーリスク運用になる」とすら語られています。
ただし、この「前払い」の計算基礎となる確定申告と申告納税額の基準には厳密なルールが存在します。前年分の税額のうち、土地建物の売却による譲渡所得、株式の譲渡益、退職所得、一時所得といった「一過性の臨時所得」にかかる税額は、予定納税基準額の計算からあらかじめ除外されます。税務署から届いた通知書の額が前年の納税総額と異なっている場合、それは税務署のミスではなく、こうした臨時所得が正しく差し引かれている結果です。
手元資金が足りない時の緊急措置|「予定納税減額申請」の手続きと延滞税ペナルティ
「前払いと言われても、手元にキャッシュがないものは払えない」。前年に比べて今年の業績が急激に悪化している事業者にとって、前年並みの高額な納税を強制されることは致命傷になりかねません。しかし、決してやってはならないのが「納付書を握りつぶして放置すること」です。
万が一、期日までに納付を行わなかった場合、予定納税の延滞税とペナルティが容赦なく発動します。法定納期限(第1期なら7月31日)の翌日から、納付した日までの日数に応じて延滞税が課されます。延滞税の税率は、納期限から2ヶ月を経過するまでは年2.4%〜2.7%程度ですが、2ヶ月を超えると年8.7%〜最大14.6%という消費者金融並みの高利回りに跳ね上がります。督促状が届いても無視を続ければ、銀行口座や売掛金債権が法的に差し押さえられる現場執行へと発展します。
そこで国税庁が用意している法的な正当防衛策が、予定納税減額申請の手続きです。
その年の6月30日時点の現況において、以下のような正当な理由で当年分の所得税が前年よりも明らかに下回ると見込まれる場合、税務署長に対して予定納税額の減額を申し出ることができます。
- 業績の著しい悪化:主要取引先の倒産、受注の大幅減少、売上の激減など
- 廃業・休業・事業転換:事業の一部を廃止、または法人成り(個人事業を会社化)した場合
- 多額の控除の発生:災害や盗難による損害(雑損控除)、高額な医療費の支払い、扶養親族の急増など
減額申請の手続きには厳格なデッドラインが存在します。第1期および第2期の減額申請は7月1日〜7月15日(第2期のみの減額申請は11月1日〜11月15日)までに、「予定納税額の減額申請書」に上半期の試算表や帳簿の写しなど、業績悪化を証明する客観的証拠書類を添えて所轄税務署へ提出しなければなりません。税務署の審査を経て減額が承認されれば、第1期分の納付義務そのものをゼロにする、あるいは実態に即した金額まで引き下げることが可能です。資金繰りが逼迫している事業者は、通知が届いた瞬間に上半期の会計を締め、7月15日までに申請書を提出することが唯一無二の防衛ラインとなります。
【プロの結論】行動経済学から紐解くキャッシュフロー管理と資金繰りの心理的境界線
資金ショートを招く「メンタル・アカウンティング(心の会計)」の罠
なぜ多くの事業者が、予定納税の通知にこれほどまでに狼狽するのか。行動経済学が提唱する「メンタル・アカウンティング(心の会計)」の観点から分析すると、構造的な心理的バイアスが浮かび上がります。
人間は、銀行口座に入金された売上現金を無意識のうちに「自分の自由にしてよい資金」とラベリングしてしまう認知の歪みを抱えています。特に、給与から自動的に天引きされていた元会社員のフリーランスは、「手元に残っている残高=事業の利益」と錯覚しがちです。しかし、そこには将来国に返還すべき「預かり金(所得税・消費税・住民税)」が混在しています。前年の確定申告を乗り切ったことで「税金の支払いは終わった」と脳が勝手に完了処理(ゲシュタルトの閉合)を行ってしまい、初夏に突然訪れる予定納税という「過去の残債の前倒し」に対して、強烈な認知的不協和とパニックが生じるのです。
事業を破綻させない「心理的バウンダリー(境界線)」の構築基準
この心理的罠から脱却し、事業を永続させるための鉄則は、物理的な「資金の境界線(バウンダリー)」を敷くことです。売上が入金された瞬間、所得税・住民税・消費税分として売上の20%〜25%を機械的に「納税専用の別口座」へ自動隔離する仕組みを構築しなければなりません。日常の事業資金用口座と納税用口座を完全に遮断することでのみ、脳内の錯覚を強制的に排除できます。
現場の実務経験から導き出される、「予定納税にどう向き合うべきか」の明確な判断基準は以下の通りです。
- 減額申請を行わず、そのまま納付すべき人:
- 当年の売上・利益が前年と同等、もしくはそれ以上に推移している事業者
- 手元流動性(生活防衛資金・運転資金3ヶ月分以上)が潤沢に確保されている人
- 翌年3月の確定申告時の納税負担を少しでも減らし、資金繰りを平準化させたい計画派の人
- 迷わず7月15日までに「減額申請」を断行すべき人:
- 主要クライアントの契約終了や体調不良等で、上半期の売上が前年同期比で30%以上ダウンしている人
- 個人事業から「マイクロ法人」等へ法人成りを行い、個人の事業所得が大幅に激減した人
- 手元の現預金が極めて少なく、7月に予定納税を納めると当面の仕入れや生活費が枯渇する恐れがある人
【予定納税 年収いくらから】に関するよくある質問(FAQ)
Q1:予定納税の通知を無視して放置するとどうなりますか?
A1:督促状が発送され、納期限の翌日から年利最大14.6%の延滞税が日割りで加算されます。放置を続けると財産の差押え予告が届き、最終的には銀行口座の預金や売掛金が強制的に差し押さえられます。「前払いだから払わなくても良い」という性質のものではなく、法律に基づく明確な納付義務が存在するため、資金がない場合は必ず「減額申請」または税務署窓口での「納税猶予の相談」を行ってください。
Q2:会社員ですが、副業の予定納税通知が会社に届いて副業がバレる心配はありますか?
A2:予定納税の通知書は、確定申告書に記載した納税者本人の「自宅住所」宛てに税務署から直接送付されます。会社宛てに通知が届くことはありません。ただし、住民税の徴収方法を「特別徴収(給与天引き)」にしていると、副業分の住民税額が本業の給料から引かれて会社に知られるリスクがあります。副業が会社に知られたくない場合は、確定申告書の第二表で住民税の徴収方法を「自分で納付(普通徴収)」に選択しておくことが基本です。
Q3:予定納税で支払った金額は、翌年の確定申告でどこに記載すればいいですか?
A3:翌年2月〜3月の確定申告書第一表の右下にある「予定納税額(第1期分・第2期分の合計額)」欄(申告書Bの第51欄など)に記載します。ここに納付済みの金額を記入することで、計算された所得税総額から前払い分が全額控除され、差額のみを納税する(払い過ぎていれば還付される)仕組みになっています。
Q4:予定納税の減額申請は、税務署に提出すれば必ず通りますか?
A4:単に「お金がないから」という主観的な理由では100%却下されます。申請書とともに、1月1日から6月30日までの売上台帳、経費帳簿、試算表、廃業届の控えなど、「今年度の所得が前年より大幅に減少する客観的な証拠書類」を添付しなければなりません。数字の根拠が明確であれば、税務署は法に基づき速やかに減額または免除を承認します。
まとめ:事前のシミュレーションと正しい資金管理で突然の税務通知を乗り切る
予定納税は、決して事業者を苦しめるために税務署が突然課す懲罰的な追徴課税ではありません。国家の財政収入を年間を通じて平準化させると同時に、納税者にとっても「翌年3月に1年分の巨額な所得税を一括で支払う負担を分散させる」という制度的趣旨を持っています。
基準となるのは「年収」ではなく、前年の確定申告における申告納税額15万円です。業績が順調に推移している事業者であれば、納税を資金繰りの平準化として前向きに受け止め、余分に支払った分は高利回りの還付加算金として回収する戦略が有効です。一方で、予期せぬ減収に見舞われた場合は、放置することなく7月15日までの「減額申請」を毅然と活用することが自らの事業を守る盾となります。税の仕組みを客観的に見極め、感情に振り回されないキャッシュフロー防衛を確立してください。 (出典: 予定 納税 年収 いくら から(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。