永小作権とは?現代で激減した理由と地上権・賃借権との違いを徹底解剖
不動産の登記簿謄本や宅建試験のテキストを開くと、見慣れない「永小作権(えいこさくけん)」という文字に遭遇することがあります。日常の売買や賃貸借では耳にすることがほとんどないこの権利は、日本の土地制度や近代農業の歩みの中で極めて重い役割を果たしてきました。
実務の現場では「名前は知っていても実際に登記されている物件に出会ったことがない」と語る不動産関係者が大半を占めます。民法270条に明確に規定されているにもかかわらず、なぜ永小作権は現代の取引から姿を消したのか。地上権や賃借権との決定的な違い、存続期間や農地法との複雑な絡み合い、そして古い登記が残っていた場合の相続リスクまで、法的な本質を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:永小作権は小作料を支払って他人の土地で耕作や牧畜を行う「物権」であり、民法270条以下に規定されている。
- 要点2:戦後の農地改革と農地法による耕作者保護の強化により、あえて強い物権を設定する必要性が消滅し、現代では新規設定がほぼゼロに激減した。
- 要点3:明治・大正期の登記が残る「休眠状態の永小作権」は農地相続や売買の重大な障害となり、抹消には法的な供託や裁判手続きを要するリスクを孕んでいる。
【基本解説】永小作権とは何か?民法270条が定める法的根拠と定義
永小作権とは、他人の土地において小作料を支払って耕作または牧畜をする権利を指します(民法270条)。土地を利用する権利(用益物権)の一種であり、土地そのものを直接支配できる強力な法的効力を持ちます。
ここで極めて重要なのが「物権と債権の違い」です。アパートの一室や一般的な農地を借りる際に結ぶ「賃借権」は債権に過ぎず、あくまで「契約を結んだ相手方(貸主)に対して使用・収益を請求できる権利」にとどまります。これに対して永小作権は「物権」であるため、地主の個別の承諾がなくても土地を直接排他的に支配し、第三者に侵害された場合には物権的請求権を行使して妨害を排除できます。
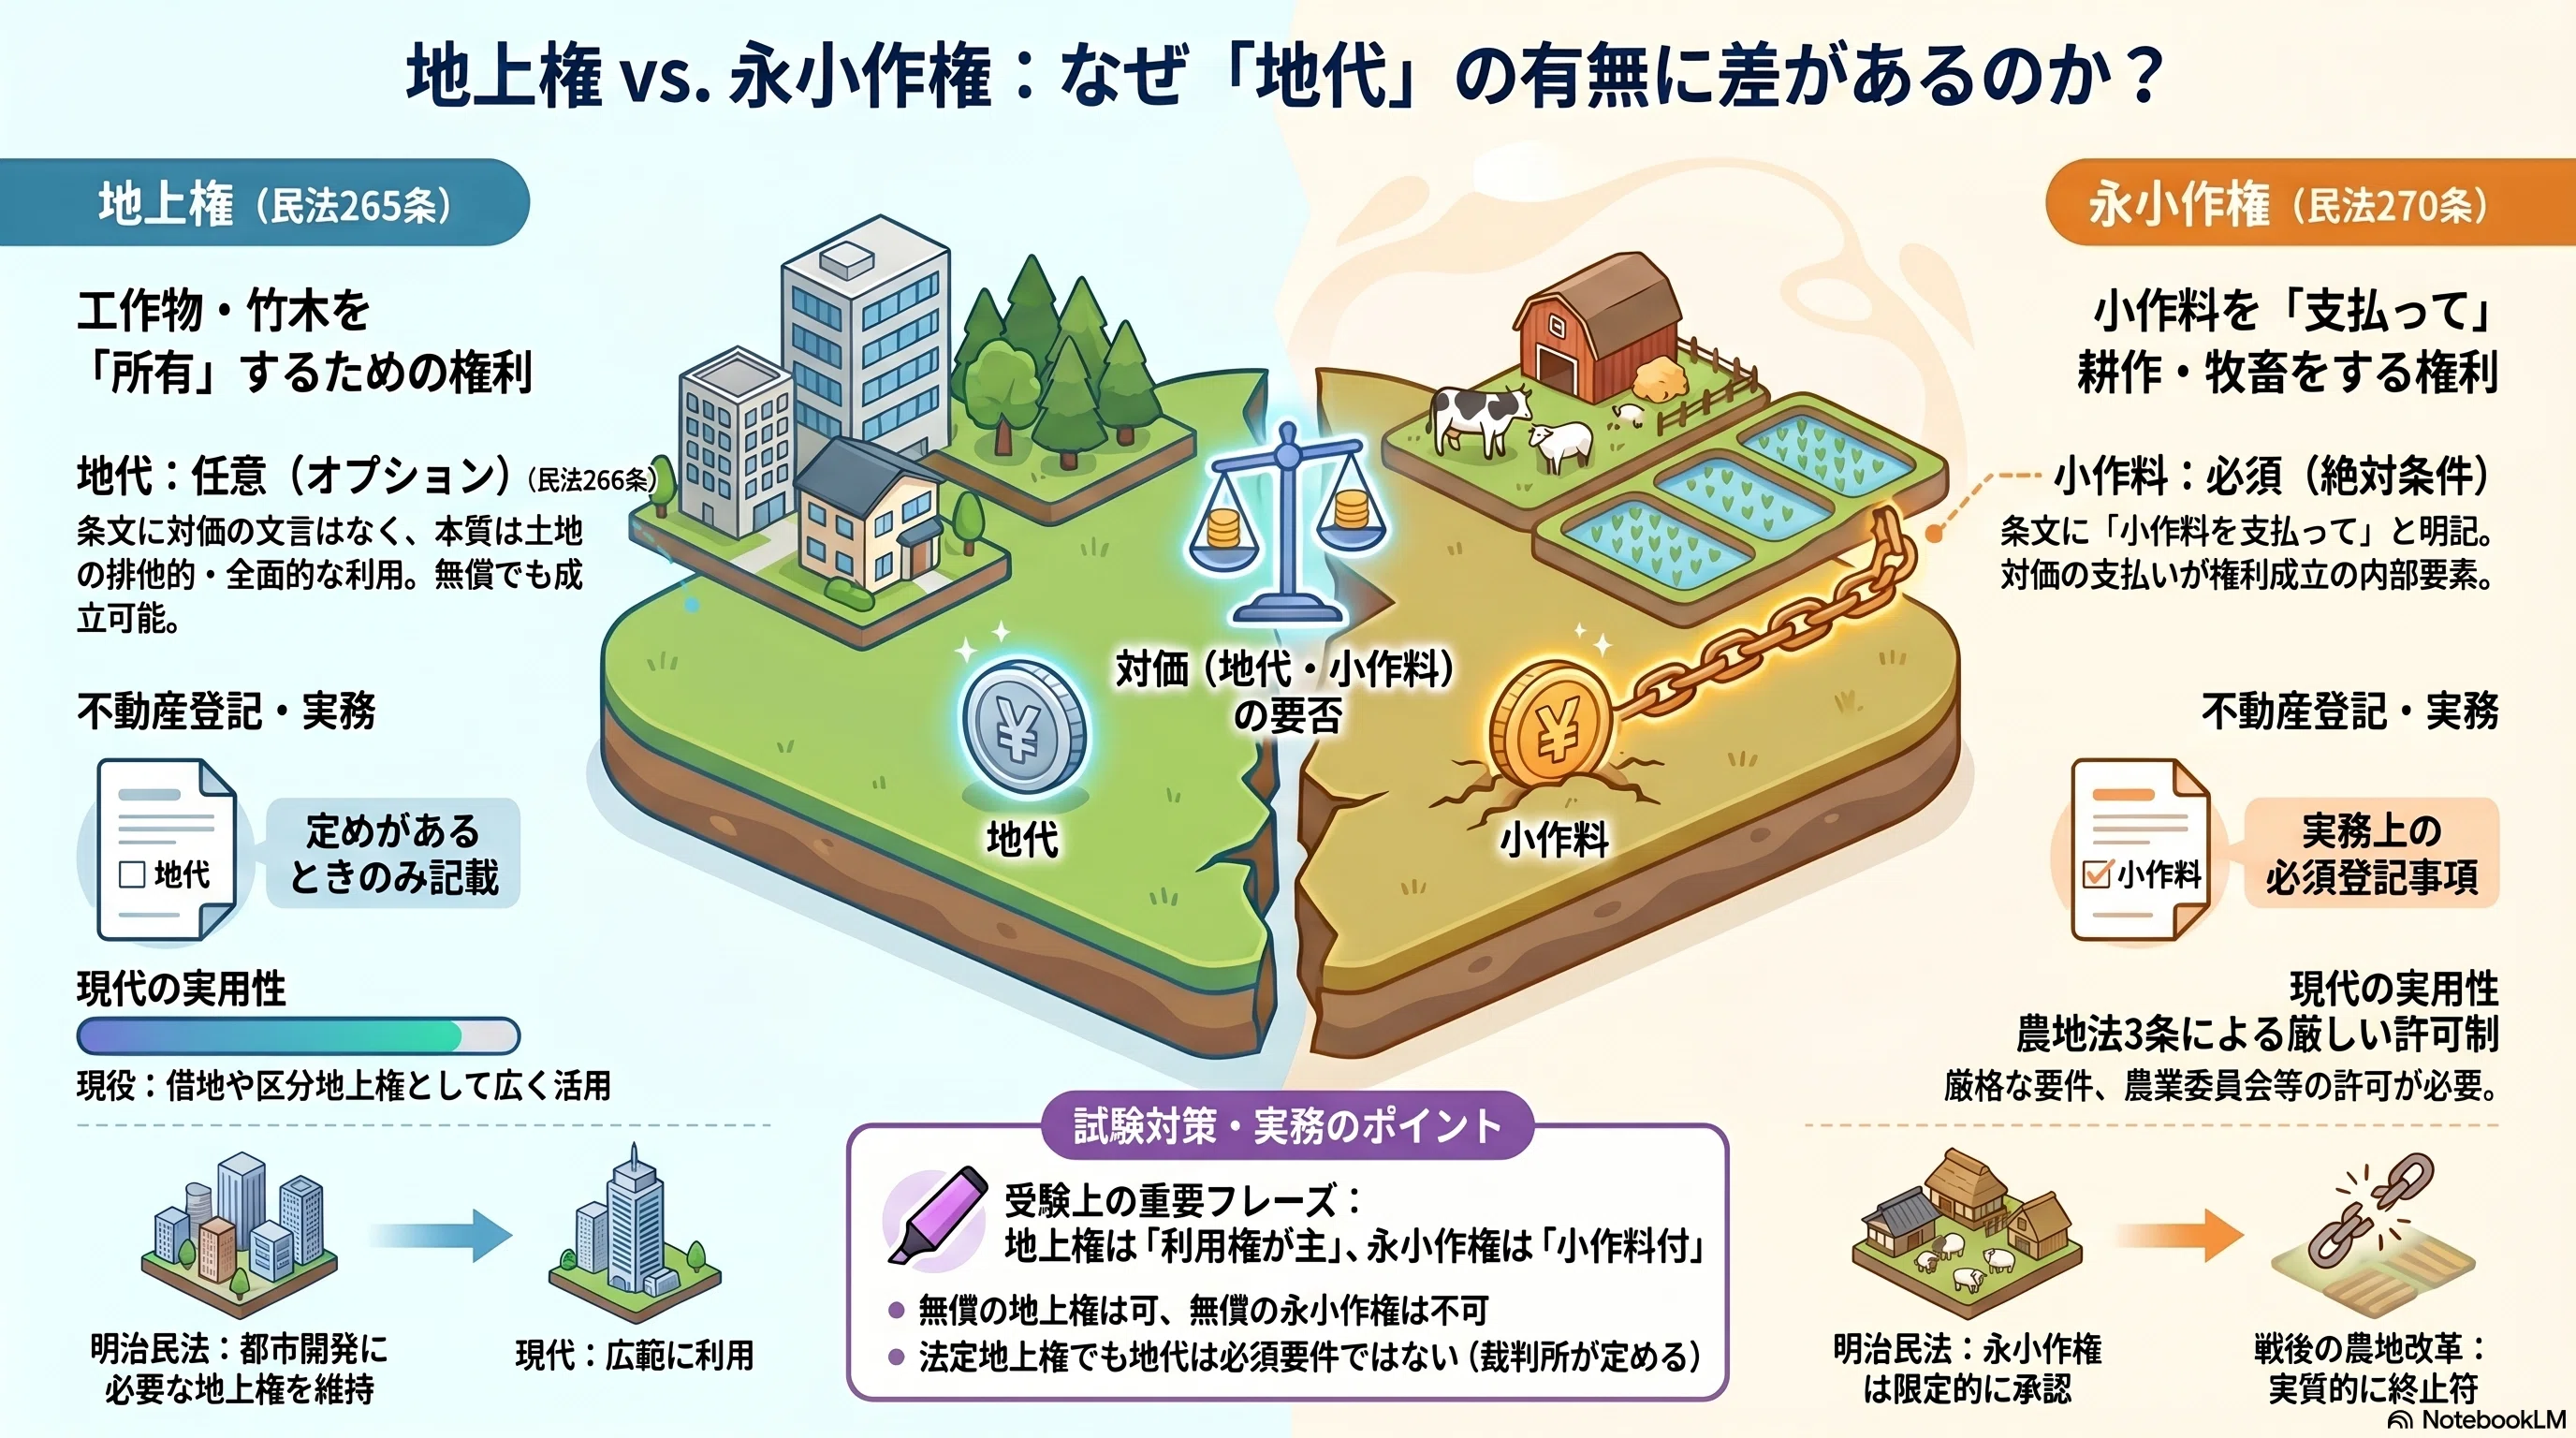
民法270条の定義には、実務上見逃せない要件が2つ組み込まれています。1つ目は目的が「耕作又は牧畜」に限定されている点です。建物を建てて住んだり、資材置き場や駐車場として使ったりすることは認められません。2つ目は「小作料の支払義務」が権利成立の絶対条件である点です。無償(タダ)で耕作させる合意をした場合、それは永小作権ではなく「使用貸借」という全く別の契約類型になります。
【徹底比較】永小作権・地上権・賃借権の違いが一目でわかる対照表
不動産実務や国家試験において、多くの人が混乱するのが「地上権」や「賃借権」との法的な境界線です。それぞれの権利が持つ性質、譲渡の自由度、存続期間の縛りを正確に比較すると、永小作権の特異な立ち位置が浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 権利の法的性質 | 永小作権:物権 地上権:物権 賃借権:債権 | 物権は直接支配権、債権は請求権 | 物権である永小作権は地主の支配力が及ばない強大な権利 |
| 利用目的の制限 | 永小作権:耕作・牧畜のみ 地上権:工作物・竹木の所有 賃借権:契約による(自由) | 農業用か都市型利用(建物等)か | 永小作権は近代の農業経営を前提に設計された専用権利 |
| 地代・対価の要否 | 永小作権:小作料が必須要素 地上権:無償でも成立可能 賃借権:賃料が必須要素 | 有償契約か無償契約か | 民法上、地上権が無償でも成立する点との対比が頻出 |
| 譲渡時の地主の承諾 | 永小作権:原則不要(※特約で禁止可) 地上権:不要(特約でも禁止不可) 賃借権:承諾が絶対必要(民法612条) | 地主の関与度合い | 永小作権は設定行為で譲渡禁止特約を結べる点が地上権と異なる |
| 存続期間の法定幅 | 永小作権:20年以上50年以下 地上権:上限・下限なし(永久も可) 賃借権:最長50年(民法604条) | 民法規定の上限と下限の枠組み | 永小作権には「最低20年」という強力な下限規制が存在する |
永小作権と地上権の最大の違いは、「目的の狭さ」と「譲渡禁止特約の有効性」にあります。地上権は工作物(建物や橋、送電鉄塔など)や竹木を所有するための権利であり、地主と「第三者への譲渡を禁止する」という特約を結んでも無効です。しかし、永小作権では設定行為(契約)において譲渡や賃貸を禁止する特約を有効に定めることができます(民法272条ただし書)。物権でありながら、地主側の意向を一部反映できる設計になっている点が特徴です。
【歴史と実態】なぜ永小作権は激減したのか?農地法と戦後改革の真相
法務局の登記統計を調査すると、永小作権の設定登記件数は年間を通してほぼ皆無に近い水準で推移しています。これほど精緻に法整備された権利が、なぜ現代の不動産市場から姿を消したのか。その背景には、昭和の日本を根底から変えた「農地改革」と「農地法による制限」という歴史的必然が存在します。
戦前の日本農村は、ごく少数の大地主が広大な土地を所有し、多数の小作農家が重い小作料に苦しむ「寄生地主制」によって支配されていました。1945年の敗戦後、GHQ(連合国軍最高司令官総司令部)の強力な指導のもとで断行されたのが自作農創設特別措置法に基づく農地改革です。政府は不在地主の全小作地や、在村地主の保有制限を超える農地を強制的に安価で買収し、実際に耕作していた小作農家へ破格の安値で売り渡しました。この改革により、全耕地面積の約半分を占めていた小作地はわずか1割程度にまで激減し、日本の農民の大多数が自作農へと転換したのです。
さらに決定打となったのが、1952年(昭和27年)に制定された「農地法」の存在です。農地法は小作人を徹底的に保護するため、農地の賃貸借に対して極めて強い規制を敷きました。地主側からの契約解除や更新拒絶には都道府県知事の許可が必要とされ、正当な事由がない限り土地を取り戻せない仕組みが作られたのです。
この結果、現場では奇妙な逆転現象が起きました。農地法の下では、単なる「債権」である賃借権であっても、事実上土地が戻ってこないほど強固に保護されるようになったのです。耕作する農民側からすれば、多額の登録免許税や登記費用を払ってまで「物権」である永小作権を設定・登記する実益が完全に失われました。一方、地主側から見ても、20年〜50年もの長期にわたって土地を縛られ、物権として登記される永小作権の設定に応じる理由は1ミリも存在しません。こうして永小作権は実務から急速に淘汰されていきました。

【法務・実務】存続期間・登記と対抗要件・譲渡制限の落とし穴
現代において永小作権を取り扱う機会は極めて稀ですが、法的な組み立てには固有の厳格なルールが多数存在します。実務家や学習者が押さえるべき急所は以下の3点です。
1. 永小作権の存続期間:民法278条のルール
永小作権の存続期間は、「20年以上50年以下」と民法278条1項によって厳格に定められています。もし当事者間で「60年」という合意を結んだとしても、法律の強行規定によって自動的に上限である50年に短縮されます。逆に「10年」といった20年未満の期間を定めた場合は、法律上20年に伸長されます。契約で存続期間を定めなかった場合は、別段の慣習がない限り「30年」とみなされます(同条2項・3項)。
2. 永小作権の登記と対抗要件
永小作権は物権であるため、第三者に対する対抗要件は「登記」です(民法177条)。土地が売却されて所有者が変わった場合、永小作権の登記を備えていなければ、新しい地主に対して「自分はこの土地を耕作する権利がある」と主張することはできません。農地の賃借権であれば農地法上の引渡し等によって対抗力が認められる救済措置がありますが、物権である永小作権は登記簿の乙区に登記して初めて完全な対抗力を獲得します。
3. 譲渡における「民法」と「農地法」のねじれ
民法上、永小作権は地主の承諾なしに第三者へ譲渡・賃貸することが原則として自由です(設定行為で禁止特約がない限り)。しかし、実際の取引現場では民法の規定だけで完結しません。農地を対象とする権利である以上、農地法3条の許可が絶対に必要となります。農業委員会の許可を得ずに永小作権を他人に譲渡した場合、その譲渡契約は法律上無効となります。民法では「地主の承諾不要」とされていても、公法上の農地法によって強力なブレーキがかけられている点は、実務上最も誤解されやすい落とし穴です。
【相続税と試験対策】相続税評価額の計算ロジックと宅建攻略の勘所
永小作権が実務の表舞台に出てくる場面は、大きく分けて「税務(相続税の財産評価)」と「各種国家試験の出題」の2つに集約されます。
永小作権の相続税評価額の算出ロジック
国税庁の「財産評価基本通達」において、永小作権は相続税の課税対象となる財産として明確な評価基準が設けられています。評価額の基本算式は、「その農地の自用地価額(自ら所有して耕作している場合の更地評価額)」に「永小作権割合」を乗じて算出します。
この永小作権割合は、残存期間(権利が残っている年数)に応じて細かく区分されています。原則として残存期間が50年を超える場合や期間の定めのない場合は50%前後、残存期間が短くなるにつれて段階的に割合が下がり、5年以下になると5%程度まで逓減します。もし先祖代々の土地に明治期の永小作権が登記されたまま放置されている場合、地主側の底地評価(自用地価額から永小作権評価額を控除した額)と小作人側の権利評価が複雑に絡み合い、遺産分割や税務申告を混乱させる要因になります。
永小作権 宅建試験対策まとめ
宅地建物取引士や司法書士試験における永小作権の出題は、重箱の隅をつつくような難問ではなく、「地上権や賃借権との対比パターン」を正確に記憶しているかを問う出題が9割を占めます。試験直前に確認すべき急所は以下の3大トラップです。
- トラップ1:期間の罠 → 「永小作権は永久に設定できる」は誤り(上限50年)。永久設定が可能なのは地上権。
- トラップ2:対価の罠 → 「永小作権は無償でも成立する」は誤り(小作料の支払いが成立要件)。無償でも成立し得るのは地上権。
- トラップ3:減免請求の罠 → 「不可抗力によって収益が上がらなくても小作料は減額できない」は誤り。民法274条により、不可抗力で収益が小作料以下になったときは、小作料の減額請求が可能。

【実態検証】登記簿に眠る「休眠状態の永小作権」と現場目線で見えたリスク
「現代では使われない過去の遺物」と軽視していると、不動産の相続や売買の現場で予期せぬ落とし穴にはまることになります。不動産登記実務の最前線では、2024年4月の「相続登記の義務化」以降、明治・大正時代に設定されたまま放置された「休眠永小作権」のトラブルが相次いで表面化しています。
現場で実際に起きた事例を紹介します。地方の山林や農地を相続した登記名義人が、土地を太陽光発電業者へ売却しようと登記簿謄本を取り寄せたところ、乙区に「明治38年設定・永小作権・小作料年米二石」という見慣れない登記が残っていました。永小作権者が誰であるかすら親族の誰も知らず、戸籍を遡って調査したところ、権利者の法定相続人は全国に散らばる曾孫世代まで広がり、合計40名以上に膨れ上がっていたのです。
物権である永小作権が登記されている土地は、完全な所有権としての売却ができません。太陽光パネルの設置も農地転用も不可能となり、金融機関からの融資担保にも一切通りません。抹消するためには、判明した相続人全員から同意書と印鑑証明書を取り付けるか、不動産登記法70条に基づく供託手続き(小作料の過去の未払い分や遅延損害金を供託して単独抹消する手法)、あるいは裁判所に訴えを提起して抹消登記手続を求める確定判決を得る必要があります。解決までに数年の歳月と数百万円の弁護士・司法書士費用が吹き飛ぶケースも珍しくありません。
【プロの結論】農地承継と権利関係の整理で見出すべき教訓
現代の法制度および取引慣行に照らし合わせて、永小作権の活用や取り扱いにおける明確な判断基準を提示します。
現代において新規に永小作権を設定すべきか?
結論として、現代の不動産取引や農業経営において、あえて永小作権を新規設定することは一切おすすめできません。
地主側にとって、一度設定すれば最低20年間土地を取り戻せず、譲渡されるリスクを抱える永小作権はデメリットしかありません。借り手である農業従事者側にとっても、現在は「農地中間管理機構(農地バンク)」を通じた利用権設定や、農地法に基づく適正な賃貸借契約を活用すれば、低コストかつ強固な法的保護を受けながら耕作地を確保できます。あえて高額な登録免許税を支払い、双方をガチガチに縛る永小作権を選択する合理的な理由は存在しません。
古い永小作権が登記簿に見つかった場合の行動基準
もし所有地や相続予定地の登記簿に永小作権の記載を見つけた場合は、「次の世代に先送りせず、直ちに抹消に向けた法的手続きに着手すること」が唯一の鉄則です。時間が経過すればするほど権利者の相続人はネズミ算式に増加し、所在不明者や認知症の権利者が含まれることで解決の難易度は天文学的に跳ね上がります。土地家屋調査士や登記実務に強い司法書士、弁護士と連携し、休眠担保権抹消に準じた早期の法的清算を進めることが、資産価値を守る最善の防衛策となります。
【永小作権とは】に関するよくある質問(FAQ)
Q1:永小作権は現在でも新しく設定できるのですか?
A1:法律上、民法270条の規定は現行法として有効に存続しているため、地主と耕作者の双方が合意し、農業委員会の許可等を得れば新しく設定登記することは理論上可能です。しかし、地主のリスクが極めて高く、借り手側も農地バンク等の賃貸借で十分に権利保護されるため、実務上新規に設定される事例は全国的にもほぼ皆無です。
Q2:永小作権がついている農地を相続したら、相続税はどう計算されますか?
A2:国税庁の財産評価基本通達に基づき、更地としての自用地価額に残存期間に応じた永小作権割合(残存期間50年超で約50%、5年以下で約5%など)を乗じて権利価格を算出します。土地の所有者(地主)側は、自用地価額から永小作権の価額を差し引いた「底地」の評価額で相続税を計算することになります。
Q3:宅建試験で永小作権が出題された場合、絶対に落としてはいけないポイントは何ですか?
A3:存続期間の「20年以上50年以下(上限50年、下限20年)」という数字と、地上権との違い(地上権は工作物・竹木目的で無償も可能、永小作権は耕作・牧畜目的で小作料が必須)の2点です。過去問でもこの2つの基本要素を入れ替えた誤り肢が繰り返し出題されています。
Q4:大正時代の永小作権が残っている農地があります。相手が不明でも勝手に消せますか?
A4:勝手に消すことはできません。権利者が行方不明の場合でも、戸籍調査による相続人の特定を行うか、公示催告を経て除権決定を得る、あるいは不動産登記法第70条に基づく供託手続き(未払い小作料相当額を法務局へ供託して単独申請する)など、法律が定めた正式な抹消手続きを踏む必要があります。
まとめ:歴史的遺物となった永小作権の正しい理解とリスク管理
永小作権は、明治から戦前にかけての寄生地主制を背景に、耕作者の長期的な営農を守るために生み出された歴史的重みを持つ用益物権です。戦後の農地改革と強力な農地法の誕生によって実務上の役割を終え、現代の不動産市場では新規設定されることのない制度となりました。
しかし、制度としては過去のものであっても、登記簿の奥底に眠る古い権利関係は、現代の不動産取引や相続において突如牙をむくリスクを秘めています。地上権や賃借権との法的な差異を正しく理解し、万が一古い登記を発見した際には迅速に専門家へ相談して権利の清算を進めること。これこそが、複雑怪奇な日本の土地法制と向き合う上で欠かせない実践的防衛策です。 (出典: 永 小作 権 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。