保険解約返戻金の税金はいくら?確定申告の境界線と贈与税の落とし穴
長年積み立ててきた生命保険や学資保険を解約した際、口座に振り込まれるまとまった解約返戻金。新NISAの拡充やインフレを受けた資産の見直しが進む2026年現在、既存の貯蓄型保険を解約して運用資金に充てる動きが活発化しています。ところが、返戻金を手にして安堵したのも束の間、翌年になって「税務署からの突然のお尋ね」や「想定外の住民税の請求」に直面し、青ざめる加入者が後を絶ちません。
「長年自分のお金を積み立てていただけなのに、なぜ税金が引かれるのか」「いくらから確定申告が必要なのか」。こうした疑問の背景には、生命保険の税務特有の複雑な計算ルールと契約形態の落とし穴が存在します。手取り額を不用意に減らさないために押さえるべき課税のボーダーラインと、税負担を最小限に抑える実務知識を現場の取材データをもとに詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:解約返戻金の課税有無は「差益」で決まり、受取額が払込保険料総額を下回る元本割れであれば1円も税金はかからない。
- 要点2:差益が出た場合は原則「一時所得」となり、50万円の特別控除と2分の1課税が適用されるが、会社員は利益の半分が20万円を超えると確定申告が義務化される。
- 要点3:契約者(保険料負担者)と受取人が異なる契約や過去の名義変更がある場合、高額な「贈与税」が課される危険があり、税務署への支払調書送付で申告漏れは確実に露見する。
【徹底解明】保険解約返戻金に税金はいくらかかる?確定申告が必要な「境界線」
生命保険を途中で解約した際に受け取るお金には、自動的に一律課税されるわけではありません。まず押さえるべき原則は、保険解約返戻金 税金 かからない理由の根幹である「元本割れ」の概念です。保険会社にこれまで払い込んできた保険料の総額よりも、戻ってきた解約返戻金の金額が同額または少ない場合、経済的な利益(所得)は発生していません。したがって、所得税も住民税も一切発生せず、確定申告の手続きも不要です。
税金が発生するのは、受け取った解約返戻金が払込保険料総額を上回り、プラスの利益が生じたケースに限られます。この利益は税法上、通常「一時所得」として扱われます。一時所得には年間最高50万円の特別控除枠が用意されているため、解約返戻金 一時所得 50万円控除のルールにより、利益が50万円以下であれば課税対象となる所得金額はゼロとなります。
では、具体的に解約返戻金 確定申告 いくらから申告義務が生じるのでしょうか。会社員などの給与所得者の場合、「給与以外の所得が年間20万円を超えるかどうか」が決定的な境界線です。一時所得は、控除後の金額をさらに2分の1にしてから他の所得と合算する仕組みになっています。数式で整理すると以下の通りです。
【課税対象となる一時所得の計算式】
(解約返戻金額 − 払込保険料総額 − 特別控除50万円)× 1/2 = 一時所得の金額
この計算結果が「20万円」を超えた時点で、給与所得者は確定申告を行わなければなりません。逆算すると、解約返戻金から払込保険料を差し引いた純利益が「90万円」を超えたタイミング((90万円 − 50万円)× 1/2 = 20万円)が、確定申告を要する実質的な分岐点となります。自営業やフリーランスの方は20万円の特例枠がないため、特別控除の50万円を1円でも超えた段階で申告が必要です。
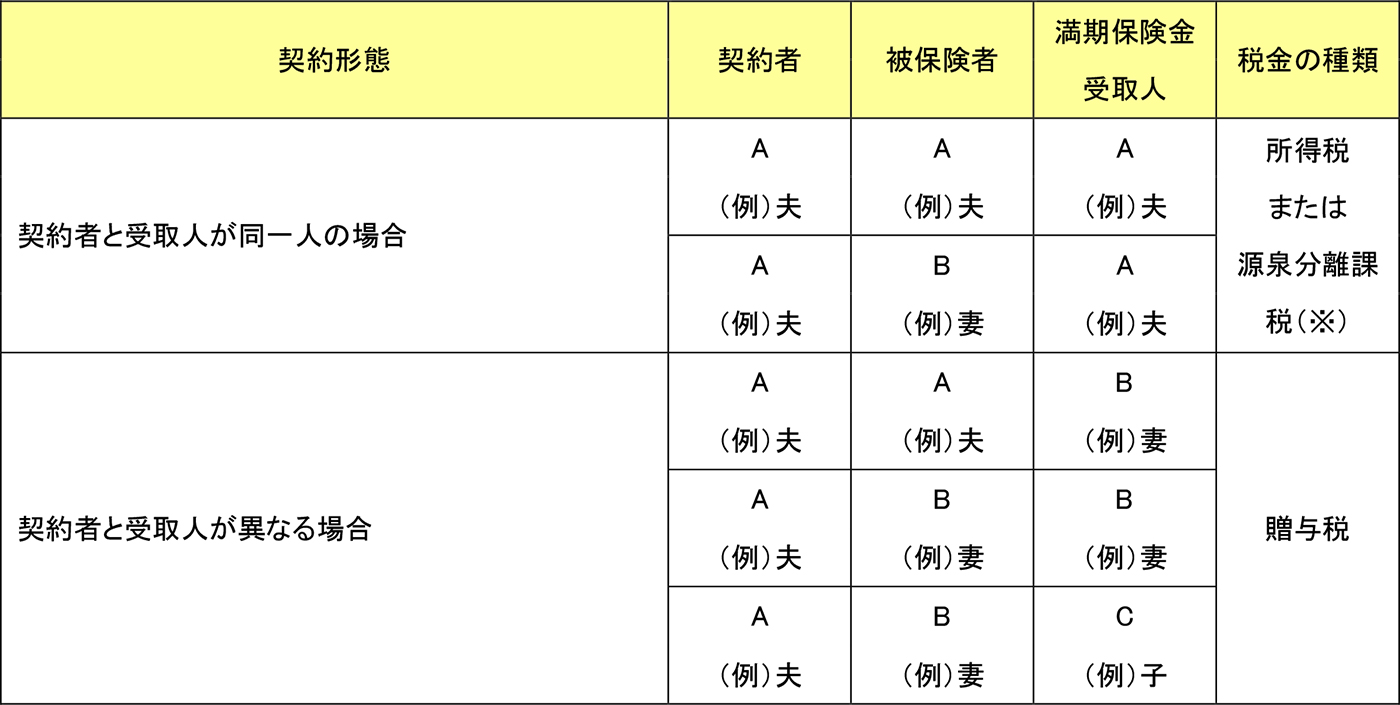
【試算で判明】解約返戻金の税金計算シミュレーションと課税区分の違い
保険の種類や契約形態によって、課税される所得区分は「一時所得」「雑所得」「贈与税」へと大きく分岐します。以下の解約返戻金 税金 計算シミュレーションを通じ、自身の契約がどれに該当するかを確認しておく必要があります。
例えば、契約者本人(保険料負担者)が終身保険を解約し、払込保険料300万円に対して返戻金400万円を一括で受け取ったケースを考えます。この場合、純利益は100万円です。ここから特別控除50万円を差し引き、残った50万円を2分の1にした「25万円」が一時所得として給与などの総所得に合算されます。課税所得が中堅会社員の一般的な所得税率(10〜20%)であれば、実際の税負担は数万円程度にとどまる計算です。
注意を要するのが、年金形式で受け取る契約の扱いです。個人年金保険 解約返戻金 雑所得の区分に関しては、年金として受取を開始した後の給付金は雑所得に該当しますが、年金受取開始前に一括で中途解約した場合は一時所得として扱われるのが原則です。ただし、契約から5年以内に解約した一時払養老保険や一時払変額保険などの特定金融類似商品に該当する場合、一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)が源泉分離課税され、確定申告は不要となる例外規定も存在します。
| 課税区分・形態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一時所得(契約者=受取人・一括受取) | (返戻金 − 払込保険料 − 50万円)× 1/2 | 純利益90万円超で会社員は確定申告 | 50万円控除と1/2課税により税負担は極めて軽い最も有利な区分。 |
| 贈与税(契約者≠受取人) | (受取総額 − 基礎控除110万円)× 税率(10%〜55%) | 年間110万円を超える返戻金受領で課税 | 払込保険料の控除が一切効かず、受取総額全額が対象となるため大損のリスク大。 |
| 雑所得(個人年金形式・定期受取) | その年の年金受取額 − 対応する払込保険料 | 雑所得が給与外で年20万円超で申告 | 一時所得のような1/2優遇や50万円特別控除がなく、合算時の税負担に注意。 |
| 法人契約(法人契約・法人受取) | 返戻金 − 資産計上額 = 雑収入(益金) | 法人実効税率(約30〜34%)が適用 | 解約年度に多額の益金が立つため、退職金支給や設備投資など出口戦略が必須。 |
【最大の落とし穴】契約者と受取人が異なる場合の税金|名義変更と贈与税の盲点
保険解約における最大のトラップが、契約者と受取人が異なる場合の税金です。所得税が適用されるのは「保険料を支払っていた人(契約者)」が「解約返戻金を受け取る人」と同一である場合に限られます。親が保険料を全額支払っていたにもかかわらず、返戻金の受取人が子ども名義になっている場合、税務上は「親から子どもへの資金の無償譲渡」とみなされ、所得税ではなく「贈与税」の対象となります。
贈与税の恐ろしさは、所得税のように「払い込んだ保険料を差し引く」という概念が存在しない点にあります。受取額そのものが贈与財産とみなされるため、例えば返戻金が500万円だった場合、暦年贈与の基礎控除110万円を引いた390万円に対し、一般贈与の税率(最高税率55%までの累進課税)が容赦なく課されます。所得税の一時所得であれば数万円ですんだ税金が、数十万円から百万円規模へ跳ね上がる事態を招きます。
さらに現場で深刻な相談が多発しているのが、保険解約返戻金 贈与税 名義変更を巡るトラブルです。親が子どものために長年積み立てていた学資保険や終身保険について、子が社会人になったタイミングや結婚を機に契約者名義を親から子へと変更するケースが頻繁に見受けられます。名義変更の手続き自体を行った時点では、保険金が動いていないため課税は発生しません。しかし、名義変更を受けた子どもがその後に保険を解約した瞬間、税務署は「名義変更前までに親が払い込んだ保険料相当額」を親から子への贈与と認定します。
国税庁の基本通達においても、実質的な保険料負担者が誰であったかが厳格に問われます。「親の口座から引き落とされていた期間の積立部分」はすべて贈与税の対象となるため、名義変更を安易な節税策や資産移転の手段として使うことは極めて危険な行為です。

【実態検証】利用者の生の声と現場目線で見えたリアル|税務署・FP相談の現場から
知恵袋やSNSなどのコミュニティでは、解約から1〜2年が経過した頃に「税務署から『お尋ね』の封書が届き、どうすればいいか分からない」と動揺する投稿が定期的に急増します。多くの利用者が「銀行口座に入金された金額から税金が引かれていなかったから、非課税だと思い込んでいた」「自分のお金を下ろした感覚で確定申告が必要だとは夢にも思わなかった」と告白しています。
なぜ税務署に把握されるのでしょうか。生命保険会社は、契約者に対して1回の支払額が100万円を超える解約返戻金を支払った場合、所得税法第225条の規定に基づき、税務署へ「支払調書」を提出することが法的に義務付けられています。この調書には、支払先氏名や住所はもちろん、解約返戻金額、これまでに払い込まれた保険料総額、契約日、名義変更の履歴に至るまで克明に記載されています。つまり、納税者が申告書を出さずとも、税務署側には課税の根拠データが完全に届いているのです。
実務現場で加入者から最も頻繁に受ける質問の一つに、解約返戻金 源泉徴収票 いつ届くのかという疑問があります。しかし、ここには大きな認識のズレがあります。一時金として受け取る一般的な解約返戻金は、会社員の給与のように源泉徴収(天引き)が行われません。そのため、勤務先から交付されるような「源泉徴収票」は生命保険会社から発行されない仕組みになっています。
手元に届くのは、解約完了から1〜2週間程度で送付されてくる「解約返戻金支払明細書」や「お支払い手続き完了のお知らせ」といった名称の通知書です。この書類に記載されている「支払金額(解約返戻金額)」と「既払込保険料総額」の2つの数値が、確定申告書を作成する際の決定的なエビデンスとなります。書類を紛失すると控除額の証明が困難になるため、破棄せずに厳重に保管しなければなりません。
【制度の盲点】生命保険解約返戻金における住民税申告と2026年最新ルール
確定申告を巡る最大の盲点として、生命保険解約返戻金 住民税 申告の手続き漏れが挙げられます。前述の通り、会社員は給与以外の所得が年間20万円以下であれば「所得税の確定申告」を行わなくてもよいという特例が認められています。しかし、この特例はあくまで国税である所得税に限られたルールに過ぎません。
地方税である「住民税」には20万円の免税ルールが存在せず、1円でも利益が出た場合は居住する各市区町村の役所へ住民税の申告を行う法的義務があります。「所得税の確定申告が不要=税金を一切払わなくてよい」と誤認し、住民税の申告を放置した結果、後日延滞金を含めた督促通知を受け取るケースが後を絶ちません。なお、所得税の確定申告書を国税庁へ提出した場合は、そのデータが自動的に管轄自治体へ連動するため、住民税の個別申告は不要となります。
また、生命保険 解約返戻金 2026年最新ルールの潮流として押さえておくべきなのが、税制改正による贈与・資産移転への監視強化とデジタル化の進展です。相続税法改正に伴い、生前贈与の加算期間が段階的に従来の3年から「7年」へと延長されたことを受け、税務当局は家族間で行われる保険の名義変更や解約資金の移動に対して厳格な目を光らせています。マイナンバーと公金受取口座・金融機関口座の紐付けが進んだ2026年の税務執行現場では、過去の保険料拠出元口座の追跡が瞬時に行われる体制が確立されています。
一方、事業者が押さえるべき法人保険 解約返戻金 経理処理においても厳格な運用が求められています。2019年の税制改正(いわゆるバレンタインショック)以降、解約返戻率のピークに応じた損金算入割合の新ルールが定着しました。返戻率が50%超から85%以下の契約では資産計上割合が高くなっており、解約時には受け取った返戻金から「資産計上していた保険料積立金」を差し引いた差額を「雑収入」として益金算入します。解約返戻金が多額になる年度は突発的な法人税負担が発生するため、役員退職金の支給や事業投資など、損金との綿密な相殺計画が不可欠です。

【プロの結論】家族関係のリスク構造と確定申告の書き方
家族社会学・共依存の視点から見出すべき教訓
保険契約を巡る税務トラブルの本質を掘り下げると、日本の家族関係に根深く存在する「親子のバウンダリー(境界線)のあいまいさ」に行き着きます。「子どもの将来を思って親が保険料を払ってきたのだから、そのお金をどう使おうと親子の自由だ」という心理的甘えや共依存関係が、税務上の「贈与」という冷徹な法規範と正面衝突を引き起こします。親心から善意で行った名義変更が、子どもに巨額の追徴課税という重荷を背負わせ、結果として家庭内の深刻な不和を招く悲劇は少なくありません。資産を次世代へ引き継ぐ際は、感情論を排し、税法上の第三者関係としての客観的な線引きを保つことが求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
手元の保険を今すぐ解約しても安全なのは、「過去の累計払込保険料に対して元本割れしていることが確定しており、税務リスクが皆無な人」や「契約者と受取人が同一であり、差益が50万円の特別控除内に収まる人」です。これらに該当する加入者は、余計な税務摩擦を起こすことなく、安全に解約資金を次の目的に振り向けることができます。
反対に、解約に対して極めて慎重になるべきなのは、「親や配偶者が保険料を支払っていた契約を自分の名義に変更し、解約返戻金が110万円を超える人」や「近々定年退職を迎えるなど、解約年の一時所得加算によって翌年の健康保険料や介護保険料が跳ね上がるリスクのある人」です。特に社会保険料は総所得金額をベースに算定されるため、所得税そのものよりも翌年の社会保険料増額によるダメージの方が大きくなる盲点があります。
保険解約返戻金 確定申告 書き方 詳細まとめ
確定申告が必要になった場合の実務手順は明快です。国税庁のウェブサイト「確定申告書等作成コーナー」を利用するのが最も効率的です。
「収入金額・所得金額の入力」画面において「一時所得」の項目を選択し、保険会社から届いた支払明細書を参照しながら「収入金額(解約返戻金額)」と「必要経費(差引払込保険料)」を入力します。種目には「生命保険解約返戻金」、支払者の名称には保険会社名を記載します。システム上で50万円の特別控除および2分の1の計算が自動処理され、確定申告書第一表および第二表の一時所得欄へ正確に反映されます。電子申告(e-Tax)を利用すれば、支払明細書の原本提出を省略することが可能です。
【保険 解約 返戻 金 税金】に関するよくある質問(FAQ)
Q1:保険を解約して戻ってきたお金に税金がかからないのはどんな場合ですか?
A1:受け取った解約返戻金の金額が、これまでに払い込んだ保険料の総額を下回っている(元本割れしている)場合、所得はゼロとみなされるため税金は一切かかりません。また、払込保険料を上回る利益が出た場合でも、差益が年間50万円以下であれば一時所得の特別控除枠内に収まるため、所得税・住民税ともに非課税となります。
Q2:確定申告をしなかった場合、税務署に気づかれますか?
A2:確実に把握されます。保険会社は、1回につき100万円を超える解約返戻金を支払った場合、税務署へ契約者氏名や返戻金額、既払込保険料を記載した「支払調書」を提出する義務があります。税務署はこの調書と確定申告データを突合して申告漏れを機械的に抽出しているため、無申告は後から必ず露見し、延滞税や無申告加算税が課されます。
Q3:解約返戻金の支払証明書(明細書)はいつ手元に届きますか?源泉徴収票とは違うのですか?
A3:解約手続き完了後、おおむね1〜2週間程度で保険会社から自宅へ「解約返戻金支払明細書(支払証明書)」が郵送またはWeb通知されます。解約返戻金は原則として所得税の源泉徴収が行われないため、会社員であっても「源泉徴収票」は発行されません。送られてきた支払明細書が確定申告の正式な証明書類となります。
Q4:会社員ですが、返戻金の利益が20万円以下なら本当に何もしなくて問題ないですか?
A4:所得税の確定申告は不要ですが、お住まいの市区町村に対する「住民税の申告」が別途必要です。給与以外の所得が年間20万円以下であれば確定申告を免除する特例は国税(所得税)特有のルールであり、地方税(住民税)には適用されません。住民税の申告を怠ると、後日未納分に延滞金を上乗せして請求されるリスクがあります。
まとめ:今後の動向と手取りを死守するための最終チェック
生命保険の解約返戻金は、長年の蓄えが形を変えて戻ってくる貴重な資金です。しかし、そこにかかる税金の仕組みを正しく把握していなければ、確定申告漏れによるペナルティや想定外の贈与税によって、手元に残る金額が大幅に目減りしてしまいます。課税の有無を握る「50万円の特別控除」と「元本割れの判定」、そして最も危険な「契約形態と名義変更の履歴」の確認は、解約請求書に署名・捺印する前に行うべき絶対条件です。
2026年以降、行政手続きのデジタル連動や金融資産の把握はかつてない精度で進んでいます。「知らなかった」という言い訳は税務の現場では通用しません。解約を具体的に検討する際は、まず保険会社から「解約返戻金試算書」を取り寄せ、差益の正確な金額と契約者の名義履歴を確認すること。この確実な一手配こそが、手取り資金を守り抜く最大の防壁となります。 (出典: 保険 解約 返戻 金 税金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。