早期退職の退職金相場と割増の実態!税金や手取りで後悔しない全知識
大手企業を中心に「早期退職優遇制度」の実施発表が相次ぎ、ビジネスパーソンの間でセカンドキャリアへの関心が高まっています。提示される破格の「割増退職金」や「特別加算金」に心を動かされ、早期リタイアや転職へ踏み切ろうとする人がいる一方、額面の華やかさに目を奪われて安易に決断した結果、「手取り額が想定より激減した」「社会的な孤立と再就職難で地獄を見た」と深い後悔に苛まれるケースも後を絶ちません。
2026年現在、退職所得控除の計算ルール見直しを巡る議論が過熱し、企業の黒字リストラが常態化するなか、退職金を巡る環境はかつてない転換点を迎えています。本稿では、早期退職における退職金相場や特別加算金の計算式から、税金・社会保険料を差し引いたリアルな手取り計算、会社都合退職のメリット・デメリット、そしてネット上で渦巻く後悔の生の声まで、取材データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:50代の大手企業における早期退職では、基本退職金に加えて年収1〜2年分(1,000万〜2,500万円)の割増退職金が上乗せされるのが相場。
- 要点2:退職所得控除と「2分の1課税」で税負担は抑えられるものの、翌年度の住民税や国民健康保険料の激増を織り込んだ手取り計算が必須。
- 要点3:希望退職は「会社都合退職」扱いとなり失業保険を有利に受給できる反面、シニア転職市場の冷酷さやアイデンティティ喪失による後悔リスクが極めて高い。
【2026年最新】早期退職の退職金相場と割増の実態|50代平均と大手企業の提示額
早期退職に踏み切る際、最大の関心事となるのが「通常の定年退職金と比べてどれほど上乗せされるのか」という点です。早期退職で支給される退職金は、勤続年数や役職に応じて積み立てられた「基本退職金」に、会社が提示する「特別加算金(割増退職金)」を合算した金額になります。
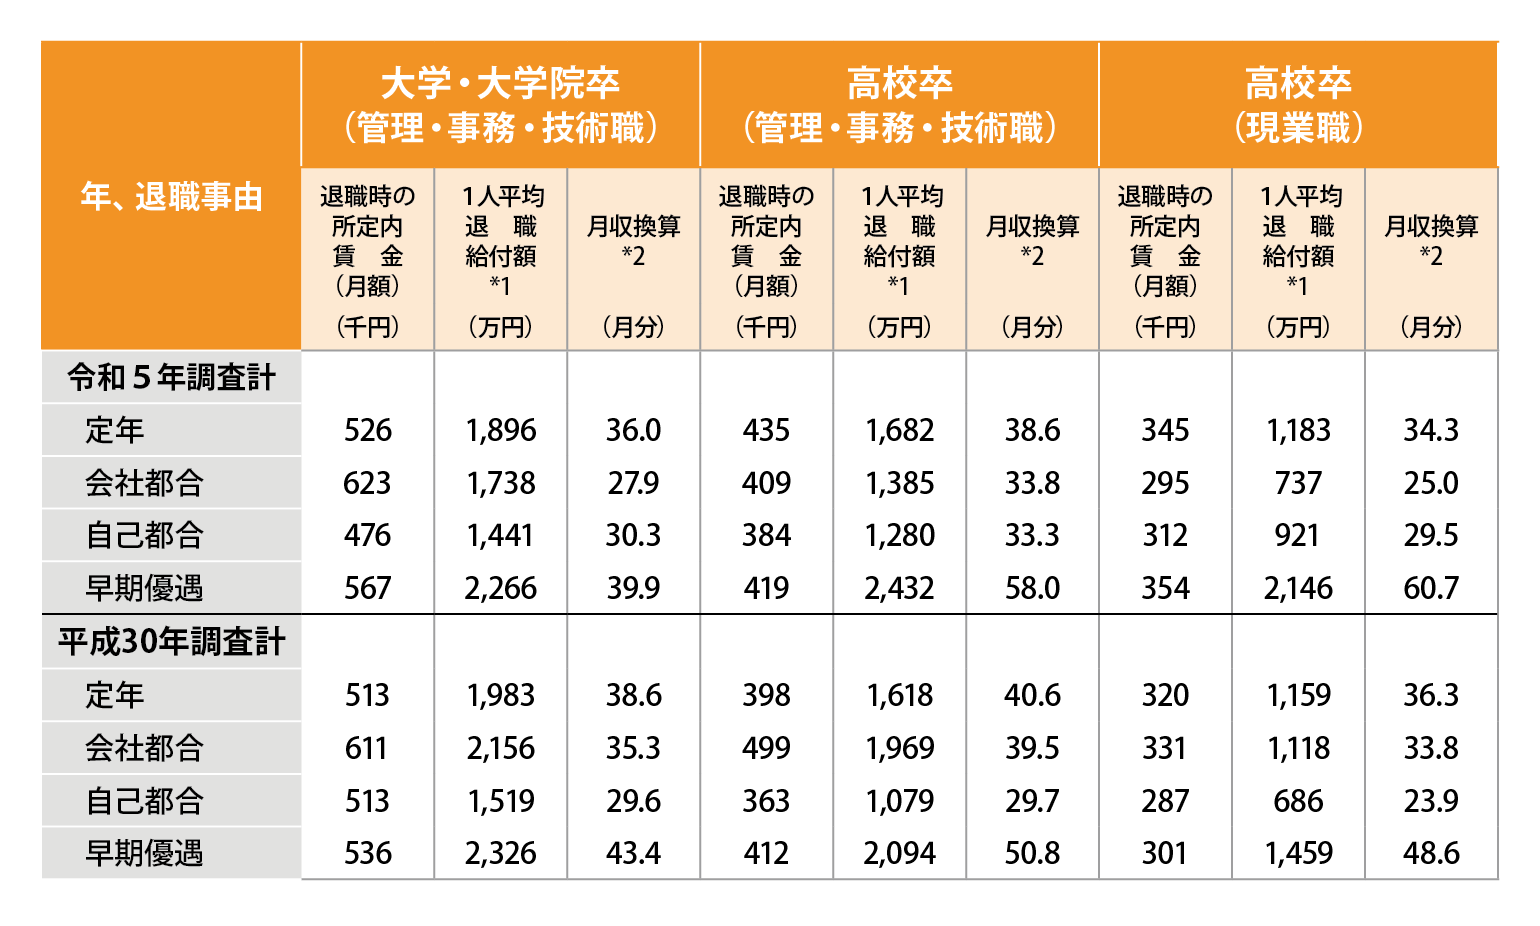
人事院や厚生労働省の統計調査、および大手主要企業の公表資料を総合すると、大卒・総合職で定年まで勤め上げた場合の基本退職金相場は大企業で約2,000万〜2,400万円、中堅・中小企業で約1,100万〜1,500万円です。ここに早期退職優遇制度による上乗せが加わります。
割増退職金相場は、対象者の年齢や勤続年数によって傾斜がつけられるのが通例です。最も優遇されるボリュームゾーンは50歳から56歳前後であり、大手企業では月例基本給の12ヶ月〜36ヶ月分(年収1〜3年分相当、約1,000万〜2,500万円)が特別加算金として提示される事例が目立ちます。中には、業績好調な製薬大手や外資系企業において、特別加算金だけで3,000万円を超え、総額5,000万円前後に達する破格のパッケージも存在します。
一方で、特別加算金の計算方法は企業ごとに異なり、主に以下の3つのパターンに大別されます。
第一に「基本給連動型」です。「退職時の基準基本給 × 勤続年数連動係数 × 割増率」で算出され、社内評価や基本給が高い層ほど有利になります。第二に「定年残存月数連動型」であり、「定年までの残り月数 × 一定額(例:月額10万〜20万円)」を機械的に加算する仕組みです。第三に「一律定額型」で、年齢や勤続年数にかかわらず応募者全員に一律500万〜1,000万円を加算する設計です。
年代や企業規模による具体的な金額差を整理したのが以下のデータ比較です。
| 区分・対象 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大手企業・50代前半 (勤続25年以上) | 基本:約1,800万〜2,200万円 加算:約1,200万〜2,500万円 合計:3,000万〜4,700万円 | 月例給の18〜36ヶ月分を特別加算 | 最も条件が手厚い層。ただし以降の生涯賃金減少分をカバーできるかの精査が必須。 |
| 大手企業・50代後半 (57〜59歳) | 基本:約2,000万〜2,400万円 加算:約300万〜800万円 合計:2,300万〜3,200万円 | 定年残存年数が短いため加算額は逓減 | 役職定年後の年収低下を考慮すると、退職金を満額確保して逃げ切る合理性がある。 |
| 中堅・中小企業・50代 | 基本:約1,000万〜1,400万円 加算:約200万〜600万円 合計:1,200万〜2,000万円 | 月例給の6〜12ヶ月分程度が主流 | 加算額が少なく、退職金だけで再就職までの生活費を賄うには資金的余力に乏しい。 |
| 自己都合退職(比較) | 自己都合減額係数が適用 (満額の60〜80%程度) | 加算金は原則ゼロ | 制度外の突発的な退職は経済的損失が極大。募集制度の適用を待つのが鉄則。 |
黒字リストラの真相|なぜ大手企業は最高益でも早期退職を募るのか?
経済ニュースを賑わせているのが、業績が堅調あるいは過去最高益を記録しているにもかかわらず実施される「黒字リストラ」です。かつて早期退職といえば経営不振に陥った企業の最後の緊急避難策でしたが、現在の大手企業における早期退職募集の理由は全く異なるロジックで動いています。
その真相は、「事業ポートフォリオの劇的な組み換え」と「いびつな社員年齢構成(逆ピラミッド型)の是正」です。
DXの進展やAI技術の急速な浸透により、企業が求める人材スペックは過去数年で根本から激変しました。昭和・平成の拡大期に大量採用されたバブル世代・就職氷河期前半世代の高年収社員が管理職層に滞留していることで、20代〜30代の優秀層へ分配すべき人件費原資が逼迫し、若手社員の離職を引き起こす負のスパイラルが生じています。
ここで混同されやすいのが、「希望退職」と「早期退職」の違いです。
「早期退職優遇制度」は通常、福利厚生やセカンドキャリア支援として通年または定期的に設けられている選択肢であり、自発的な意思に基づく応募が基本となります。一方、一般に「黒字リストラ」と呼ばれるものは、期間限定・人数枠を設定して割増金を上乗せして募る「希望退職募集」のスキームをとります。企業側は業績が安定している今だからこそ、潤沢なキャッシュを割増退職金の原資に充て、雇用調整を円滑に進めようとしているのです。
【税金と手取り計算】額面に騙されるな!2026年最新の退職所得控除とリアルな手取り額
通帳に印字される金額を見る前に、必ず把握しておかなければならないのが「税金と社会保険料の控除」です。退職金は長年の勤労への報奨という性質を持つため、通常の給与所得に比べて税制上、極めて優遇されています。
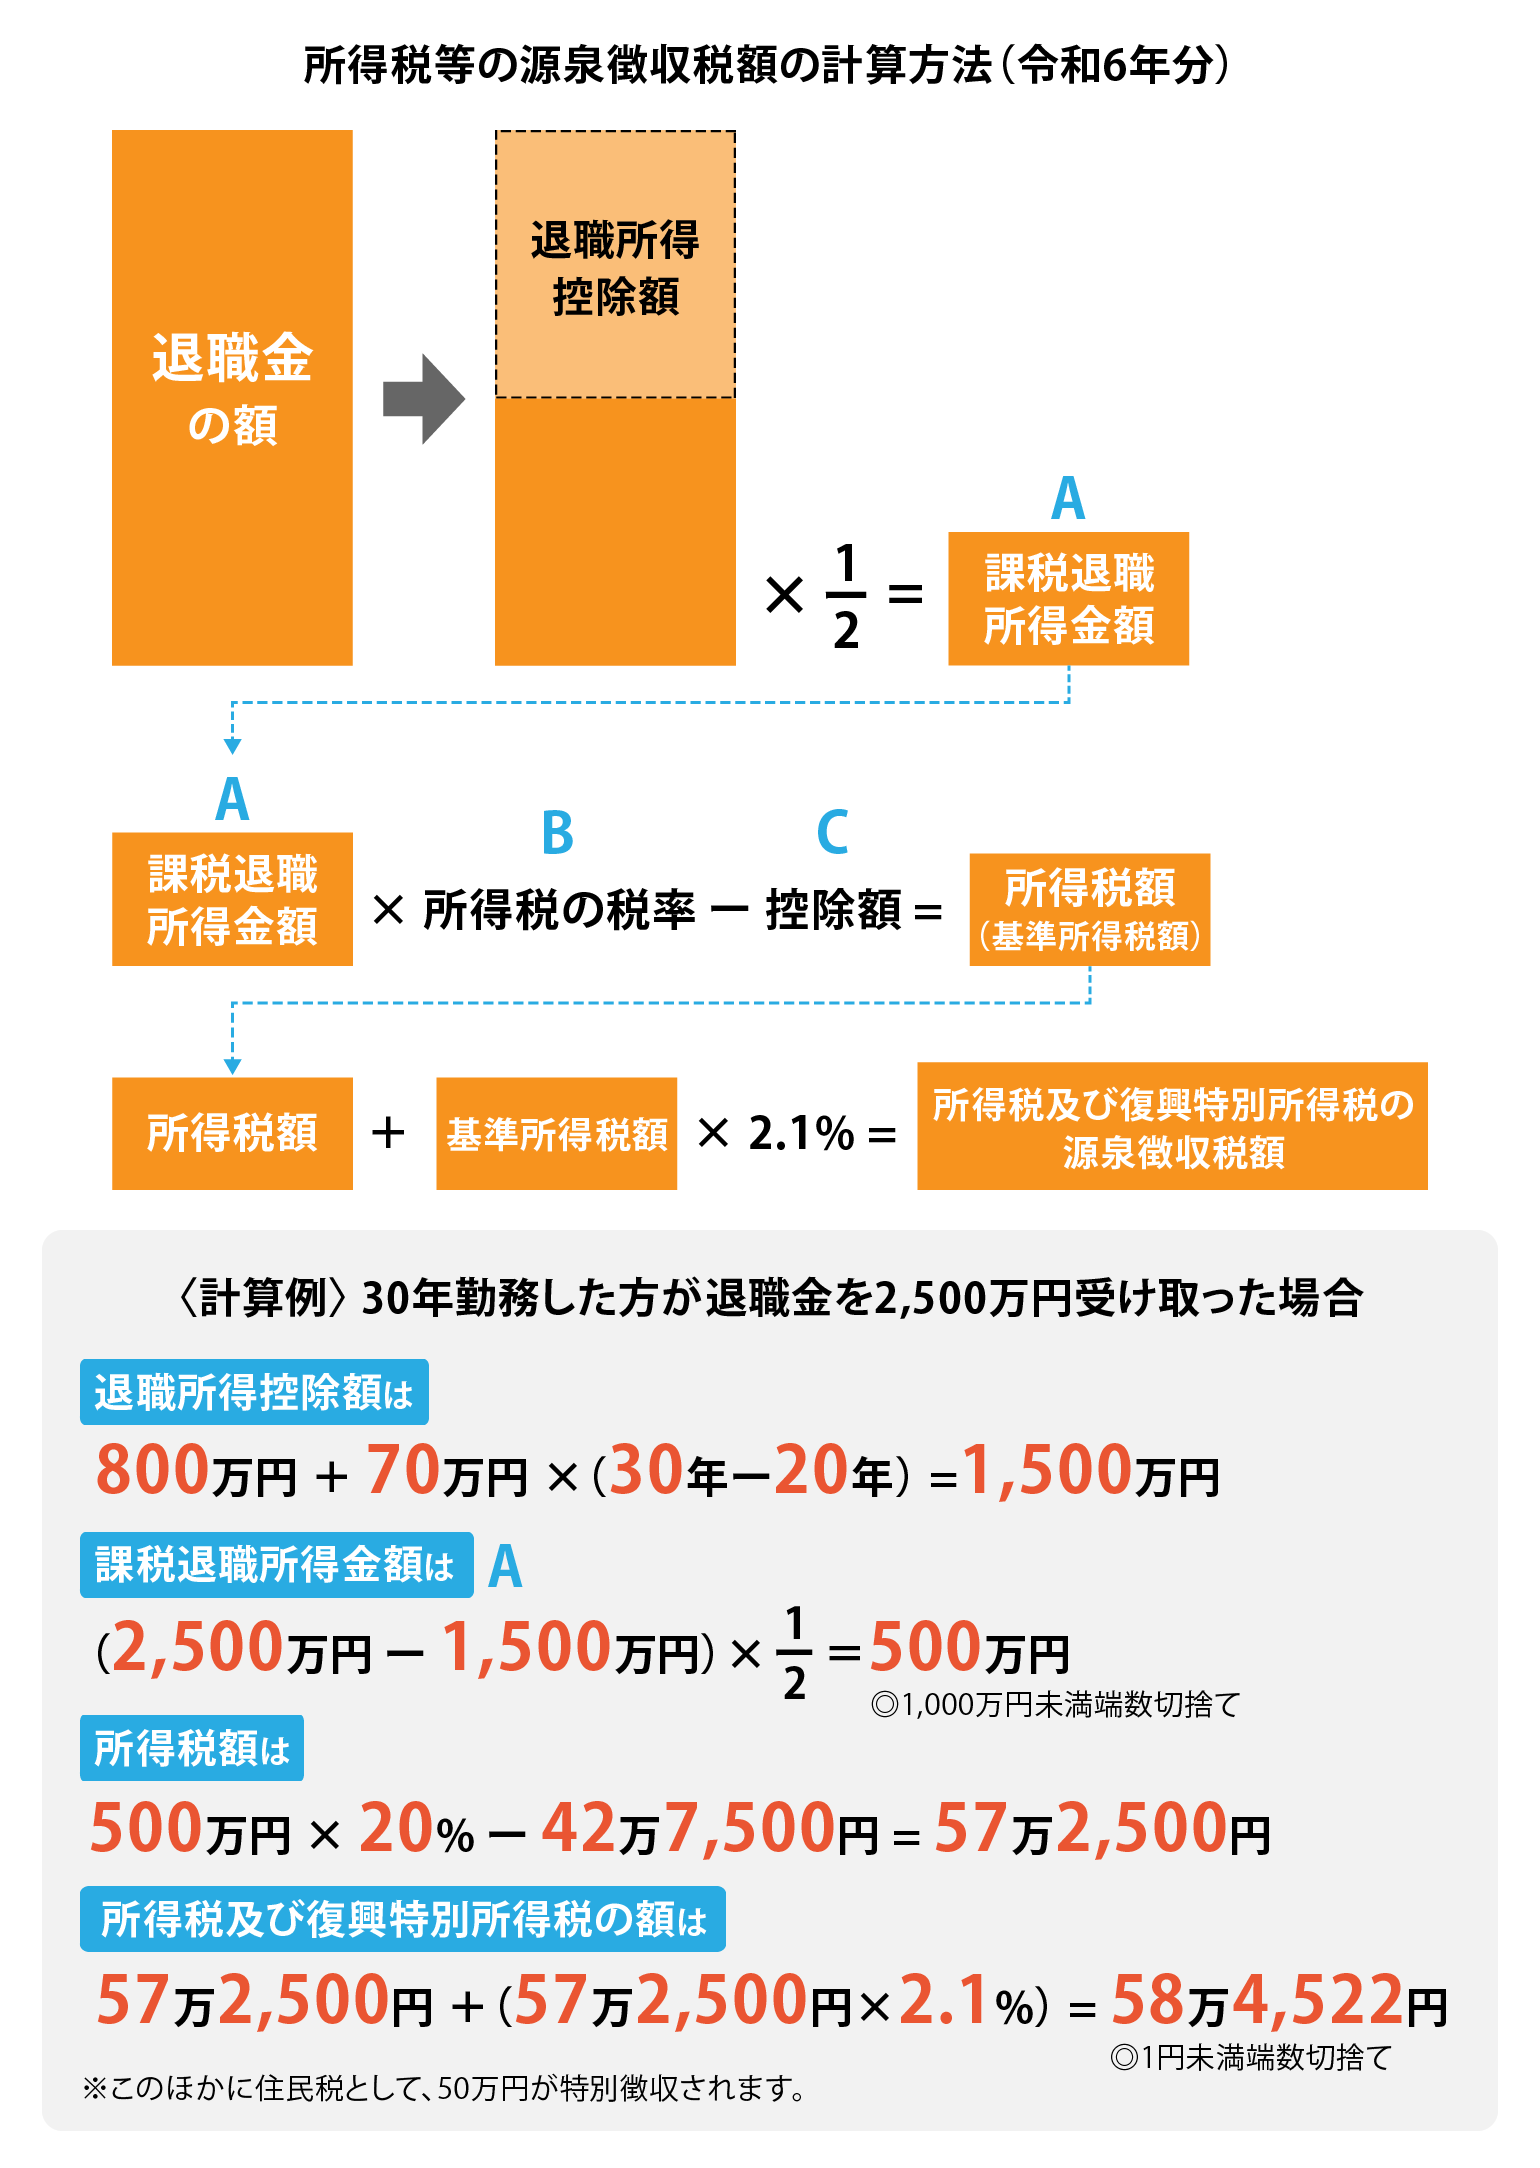
退職金に対する課税所得(退職所得)は、以下の計算式で求められます。
退職所得 = (収入金額 - 退職所得控除額) × 1/2
控除を引いた残額にさらに「2分の1」を掛けるため、課税対象は大幅に圧縮されます。控除額の基準は以下の通りです。
- 勤続年数20年以下:40万円 × 勤続年数(最低80万円)
- 勤続年数20年超:800万円 + 70万円 × (勤続年数 - 20年)
2026年現在、税制調査会等において「勤続年数20年超で控除枠が年間40万円から70万円へ拡大する優遇措置が雇用の流動化を阻害している」として、一律40万円化への是正議論が継続しています。現行制度が維持されている間は、長期勤続者にとって極めて強力な節税メリットが存在します。
具体的にシミュレーションしてみましょう。勤続30年・54歳の大手社員が、基本退職金2,000万円+特別加算金1,500万円=合計3,500万円を受け取ったケースです。
- 退職所得控除額:800万円 + 70万円 × (30年 - 20年) = 1,500万円
- 課税退職所得:(3,500万円 - 1,500万円) × 1/2 = 1,000万円
この1,000万円に対して所得税(累進課税・復興特別所得税加算)と住民税10%が課されます。所得税が約180万円、住民税が100万円となり、合計税額は約280万円です。額面3,500万円に対する実質税負担率は約8%にとどまり、手取り額は約3,220万円となります。
ただし、ここには2つの致命的な落とし穴が存在します。
1つ目は、会社へ「退職所得の受給に関する申告書」を提出し忘れると、正規の控除が適用されず、一律20.42%が源泉徴収されて手取りが一時的に数百万円単位で目減りする点です(確定申告で還付は可能ですが、資金繰りを圧迫します)。
2つ目は、退職翌年に襲いかかる「前年所得に基づく住民税」と「国民健康保険料の跳ね上がり」です。退職金そのものへの住民税は源泉徴収で完結しますが、退職前年の高い給与所得にかかる住民税の残額納付や、会社員時代の健康保険から国民健康保険へ切り替えた際の上限額(年間100万円超)の請求が、退職後の無収入期間に容赦なく直撃します。手取りから最低200万〜300万円は生活防衛資金として別口座に隔離しておかなければなりません。
会社都合退職のメリット・デメリットと失業保険の給付日数
早期退職優遇制度や希望退職に応募して退職する場合、雇用保険上の離職理由は「自己都合」ではなく、原則として「特定受給資格者(会社都合退職相当)」として扱われます。この区分が持つ経済的インパクトは絶大です。
会社都合退職として処理される最大のメリットは、ハローワークで受給する雇用保険の基本手当(失業保険)の受給条件が劇的に優遇される点にあります。
- 給付制限期間の免除:自己都合退職では原則1〜2ヶ月間の給付制限期間(待期)が発生しますが、会社都合であれば7日間の待期期間終了後、すぐに支給が開始されます。
- 給付日数の大幅拡大:自己都合の場合、50代で勤続20年以上であっても所定給付日数は最大150日です。一方、特定受給資格者の場合、45歳以上60歳未満・被保険者期間20年以上であれば最大330日支給されます。
基本手当の日額上限(50代後半で約7,000円台後半)で試算すると、330日分の受給総額は約250万〜260万円に達します。割増退職金に加えてこの公的給付をフルに活用できる点は、再就職活動中の強力なセーフティネットとなります。
しかし、デメリットも看過できません。早期退職に伴う離職票の離職理由コードが「希望退職の募集に応じた」となっている場合、再就職の面接において「前職で余剰人員と見なされたのではないか」「自ら会社を去った責任感の欠如」というネガティブなバイアスを抱く保守的な採用担当者が依然として存在します。面接で論理的かつ前向きなキャリア選択のストーリーを提示できなければ、再就職の足枷になり得ます。
【実態検証】「辞めなきゃよかった…」早期退職の後悔に見るネットの反応と体験談のリアル
割増退職金を手にして意気揚々と退職した元エリート社員たちが、数年後にSNSや掲示板、知恵袋などで吐露するリアルな本音には、背筋の凍るような現実が刻まれています。
実際に早期退職を経験したシニアの生記や取材記録を紐解くと、前向きにフリーランスライターやコンサルタントとして独立を果たす50代が存在する一方、ネット上で後悔を叫ぶ層の投稿には共通する3つの悲劇的パターンが見受けられます。
第一の悲劇は「プライドと転職市場のミスマッチ」です。ネットの体験談には「大手部長職から53歳で早期退職。割増退職金2,500万円に気を良くしていたが、エージェント経由で応募した50社が書類選考で全滅。紹介されるのは年収300万円台の倉庫管理や警備職ばかりで、自分の市場価値の無さに愕然とした」という告白が溢れています。大企業の看板や社内調整力は、一歩外に出れば汎用性のない「社内政治スキル」に過ぎなかったと気付かされる瞬間です。
第二の悲劇は「まとまった資金の一瞬の霧散」です。退職金で住宅ローンを一括返済し、子どもの大学進学費用を払い、余った資金で不慣れな高利回り投資信託や暗号資産に手を出して暴落に巻き込まれるケースです。数千万円のキャッシュがあっても、定常的なキャッシュイン(毎月の給与)が途絶えた瞬間に資産は雪だるま式に減少し、強烈な精神的不安に襲われることになります。
第三の悲劇は「家庭内難民化と社会的アイデンティティの喪失」です。「平日の昼間からリビングに居座り、妻から『家にいられると息が詰まる』と疎ましがられ家庭内別居状態になった」「名刺がなくなり、自分が何者でもなくなった喪失感に耐えられない」という声は枚挙にいとまがありません。社会的役割を一撃で奪われる精神的ダメージは、額面の割増金では決して埋められない傷跡を残します。

【プロの結論】早期退職を選ぶべき人・絶対に見送るべき人の判断基準
家族社会学や産業心理学の知見に照らし合わせると、早期退職の成否は「退職金の額面」ではなく、個人の「心理的自立度」と「家族間バウンダリー(境界線)」の成熟度によって決定付けられます。
会社組織に自己のアイデンティティを完全に依存してきた人は、退職によって所属集団を失った瞬間、重篤な空虚感と役割喪失に陥ります。また、配偶者との間に健全な自立関係が築けていない場合、夫が四六時中在宅すること自体が家庭環境を破壊する引き金となります。
以下の条件に照らし合わせ、冷徹に自己適性を診断してください。
▼ 早期退職を選んでも成功する人の条件
- 社外で直接換金できる専門スキル・ポータブルスキルを保持している(特定の社内手続きではなく、業界横断的に通用する実務能力がある)。
- 退職金に一切手を付けず、最低2年間無収入でも破綻しない生活防衛資金がある。
- すでに社外に緩やかな人間関係やコミュニティを持ち、肩書きがなくても精神が安定している。
- 年収が半分に落ちても「自分の時間とやりがい」を優先する明確な価値観の軸がある。
▼ 早期退職を絶対に見送るべき人の条件
- 「人間関係が面倒」「今の業務が嫌だ」という逃避動機が中心である。
- 退職金の主な使途が住宅ローン完済や教育費の補填であり、手元流動性が残らない。
- 年下の経営者や上司に使われることに耐えられない強固なプライドがある。
- 趣味やライフワークがなく、「辞めてからやりたいことを探す」と考えている。
【早期退職の退職金】に関するよくある質問(FAQ)
Q1:早期退職優遇制度の割増退職金は、会社の業績次第で撤回されたり減額されたりしますか?
A1:一度締結された退職合意書に記載された金額が一方的に減額されることは法的に原則不可能です。しかし、募集期間中であっても応募総数が想定枠に達した時点で締め切られたり、逆に会社の財務状況が急変して制度そのものが中止されるリスクはあります。提示された募集要項の法的効力と支払時期については、労働協約や就業規則と照らし合わせて書面で必ず確認してください。
Q2:退職金にかかる所得税や住民税を合法的にさらに減らす方法はありますか?
A2:退職所得控除は勤続年数によって一律に決まるため、控除枠そのものを人為的に広げることはできません。しかし、同じ年に確定拠出年金(iDeCo等)の老齢一時金を受け取る場合、受給のタイミングをずらさなければ「5年ルール(または新設ルール)」により退職所得控除枠が重複利用できず、税負担が跳ね上がる場合があります。退職金とiDeCo一時金の受給時期の調整は、税理士等の専門家へ事前に相談することが極めて有効です。
Q3:退職後に再就職先が決まった場合、会社都合退職で支給される失業給付はどうなりますか?
A3:再就職が決まれば、当然ながらその時点で通常の失業手当の支給は終了します。ただし、所定給付日数を一定割合(3分の1以上または3分の2以上)残して早期に安定した就職先が決定した場合、残日数に応じた「再就職手当(基本手当残額の60%〜70%相当の一時金)」を非課税で受け取ることができます。受給を長引かせるよりも、早期就職して手当を受け取る方がトータルの経済的メリットが大きくなるケースが一般的です。
まとめ:破格の条件に惑わされず「退職後のキャッシュフローと人生」を見極めよ
提示された数千万円という割増退職金の額面は、一見すると人生のボーナスのように映ります。しかしその実態は、「定年まで働き続けた場合に得られるはずだった将来賃金と生涯厚生年金の減額分を、今この場で前借りしている」に過ぎません。
税引き後の手取り額を精緻に計算し、翌年の社会保険料負担、失業手当の受給スケジュール、そして何より「自分は会社という看板を剥ぎ取られた後に、自力で生きていけるのか」という冷徹な自己評価を下すことが不可欠です。提示額のインパクトに心を奪われず、10年後・20年後のキャッシュフローと自己の幸福を見据えた上で、悔いのない選択を下してください。 (出典: 早期 退職 退職 金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。