不妊治療の医療費控除で損を防ぐ還付金計算と申告の全知識【2026最新】
子どもを望む夫婦にとって、心身への負担とともに重くのしかかるのが治療費の工面です。2022年4月にスタートした不妊治療の保険適用によって治療費のハードルは劇的に下がったと報じられたものの、体外受精の反復や先進医療の併用、さらには遠方通院の交通費などが重なり、年間数十万円から数百万円の持ち出しに頭を抱える世帯は後を絶ちません。
家計防衛の砦となるのが確定申告における医療費控除ですが、制度の仕組みを正しく把握していないばかりに、本来受け取れるはずの還付金を取りこぼしているケースが多発しています。助成金や高額療養費との相殺計算、夫婦どちらの名義で申請すべきかという判断、さらには税務上の「対象・対象外」の厳密な線引きに至るまで、2026年時点の最新実務に基づいた実践的な知識をお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険適用後も高額療養費や先進医療、自費診療を組み合わせた自己負担分は医療費控除の対象であり、申告漏れによる損失が目立つ。
- 要点2:自治体助成金や民間保険給付金は「その治療にかかった実費」からのみ差し引き、別月の治療費まで過剰に相殺しない計算が鉄則。
- 要点3:共働き夫婦は「所得が高い側」からの申告が原則有利だが、住宅ローン控除や課税所得ラインを見据えたシミュレーションが不可欠。
【疑問を解明】実は多くが損をしている?高額療養費や助成金との「併用ルール」で還付金が変わる決定的な理由
「不妊治療が保険適用になったのだから、確定申告をしても戻ってくるお金など微々たるものではないか」――現場のクリニック窓口やSNSのコミュニティでは、このような誤解から申告自体を諦めてしまう声が散見されます。しかし、この先入観こそが大きな金銭的損失を招く元凶です。
不妊治療における家計負担の軽減策は、主に「公的医療保険(3割負担・高額療養費制度)」「自治体独自の助成金・先進医療費補助」「国の税制上の医療費控除」の3層構造で成り立っています。この3者の相関関係を整理しないまま申告書を作成すると、手取り額に十数万円単位の開きが生じる事態になりかねません。
特に混乱を招きやすいのが、保険適用と高額療養費併用ルールにおける自己負担の把握です。保険診療分の体外受精や顕微授精では、窓口で支払った金額があらかじめ「限度額適用認定証」によって頭打ちになっているケースが多く見られます。この頭打ちになった後の実際の自己負担額が、医療費控除の集計対象となります。
決定的な損失を生む最大の要因は、「受け取った助成金や給付金をどう差し引くか」という計算の勘違いにあります。国税庁の通達では、保険金や助成金によって補填される金額は「その給付の目的となった特定の医療費」からのみ差し引くことと定められています。例えば、採卵・培養で先進医療を実施し、自治体から15万円の補助金が支給された場合、その15万円は「該当する先進医療費」から差し引くべきものであり、同じ年に支払った別の検査費用や投薬費用全体から差し引く必要はありません。この原則を知らずに年間総額から助成金を丸ごと一括で相殺してしまい、控除額を意図せず圧縮してしまう納税者が後を絶たないのが実態です。

【試算公開】不妊治療の医療費控除で「いくら戻る」?還付金シミュレーション詳細まとめ
実際に確定申告を行った場合、手元にいくらの現金が戻り、翌年の税金がどれだけ軽減されるのでしょうか。控除の基本構造を押さえたうえで、不妊治療医療費控除いくら戻る計算の具体的な実態を解き明かします。
医療費控除によって戻ってくる金額は、「所得税の還付金」と「翌年度の住民税の減額」の合計で決定されます。計算の基本式は次の通りです。
控除額 = (1年間で支払った医療費の総額 - 保険金や助成金で補填された金額) - 10万円(※総所得金額等が200万円未満の場合はその5%)
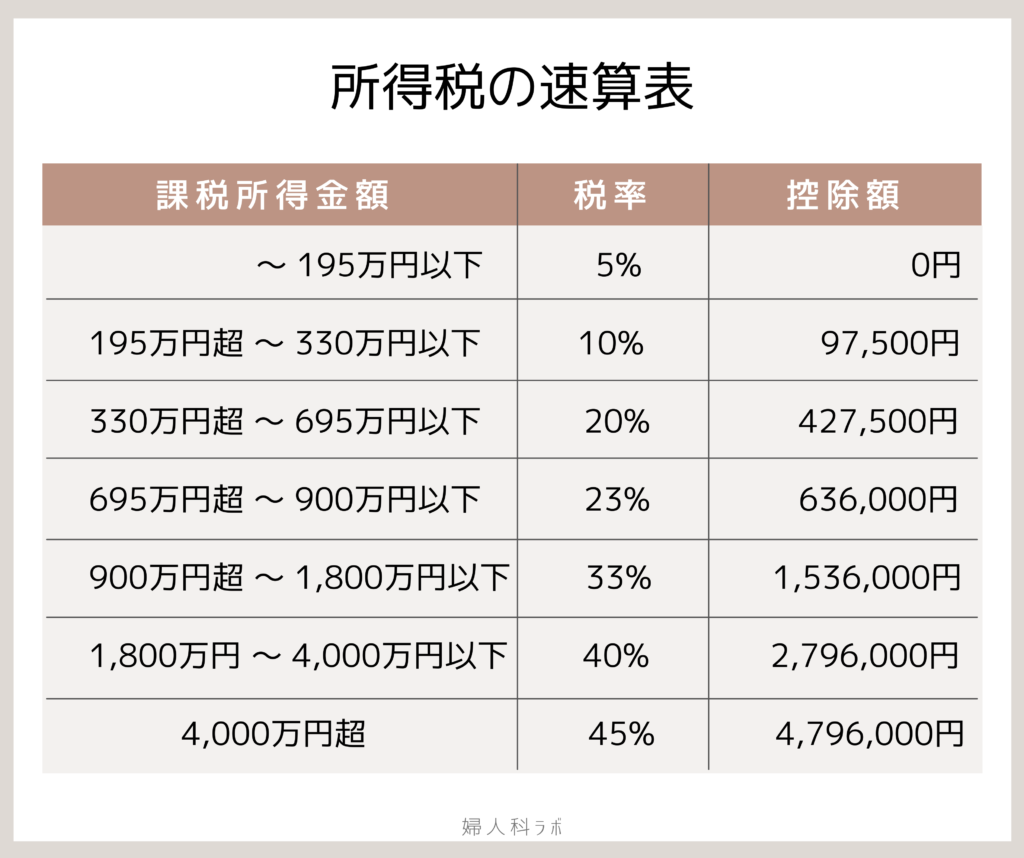
この控除額に納税者の「適用所得税率(5%〜45%)」を掛けたものが口座へ直接振り込まれる所得税還付金となり、さらに「住民税率(一律10%)」を掛けた金額が翌年6月以降の住民税から差し引かれます。
実務現場で頻繁に生じる代表的な3つのモデルケースをもとに、還付金シミュレーション詳細まとめを以下の表に整理しました。
| 項目・前提条件 | ケースA:保険+先進医療 | ケースB:複数回反復・自費診療中心 | ケースC:共働き・一般治療段階 |
|---|---|---|---|
| 世帯年収・申告者の所得税率 | 年収600万円(税率20%) | 年収800万円(税率23%) | 年収400万円(税率10%) |
| 支払った医療費総額(窓口負担実額) | 750,000円 | 1,850,000円 | 280,000円 |
| 助成金・保険給付金などの受取総額 | 150,000円(自治体助成) | 200,000円(医療保険給付) | 0円 |
| 医療費控除の対象額(控除額) | 500,000円 | 1,550,000円 | 180,000円 |
| 所得税の還付予定額 | 約102,100円(復興税含む) | 約364,000円(復興税含む) | 約18,400円(復興税含む) |
| 翌年度の住民税軽減額(10%) | 50,000円 | 155,000円 | 18,000円 |
| 世帯トータル節税効果(手取り改善) | 約152,100円 | 約519,000円 | 約36,400円 |
表から明らかなように、先進医療や保険適用外の手術が加わると、1年間の節税効果は数十万円規模に跳ね上がります。この還付金は、次周期の治療費や将来の教育資金に充当できる貴重な原資となります。
共働き夫婦どちらが申告すべきか理由の徹底比較
共働き世帯において必ず直面するのが、「夫と妻のどちらの名義で医療費を合算して申告すべきか」という問題です。税法上、生計を一にする配偶者や親族の医療費は、実際に支払った人物に関わらず、どちらか一方にまとめて申告することが認められています。
結論から言えば、共働き夫婦どちらが申告すべきか理由の根幹は「課税所得が高く、適用される税率が高い側で申告するほうが還付率が高くなる」という点にあります。例えば、夫の所得税率が20%で妻の税率が5%の場合、同じ30万円の控除額であっても、夫が申告すれば所得税と住民税を合わせて約9万円が軽減されるのに対し、妻側で申告すると約4万5,000円にとどまり、世帯全体で4万円以上の差が生じてしまいます。
ただし、ここで見落としてはならない罠があります。住宅ローン控除やふるさと納税を限度額いっぱいまで利用している場合です。すでに住宅ローン控除によって所得税がゼロまで控除しきれている配偶者の名義で申告しても、それ以上の所得税還付は発生しません(住民税側の控除枠にも上限があります)。両者の源泉徴収票を並べ、納付している所得税額の残高を確認したうえで申告者を決定することが鉄則です。
【実態検証】利用者の生の声と現場目線で見えたリアル|自費診療・先進医療の確定申告の現状
制度の条文だけでは見えてこないのが、治療当事者が直面する書類作成の過酷さと税務知識のギャップです。生殖医療クリニックの現場や体験者の証言から、リアルな現状が浮き彫りになっています。
社会保険労務士としての知見を持ちながら、自らも不妊治療の当事者として治療を経験した専門家は、手記のなかで次のような率直な実感を記しています。
「1年を通して振り返ると、通院ごとの細かな検査費や薬代が積み重なり、想像以上に費用がかさんでいると感じることが多くありました。体力的にも精神的にも追い詰められる中で、家計の支えとなったのは間違いなく医療費控除でした。しかし、夫名義で申告するための領収書の仕分けや助成金申請との突合作業は、心身に大きな負荷を与えたのも事実です」(当事者社労士の手記より)
ネット上のコミュニティや知恵袋、SNSを分析すると、自費診療不妊治療確定申告ネットの反応には根深い混乱が見て取れます。「保険適用回数の上限(43歳未満・通算6回まで等)を超えて全額自費になった採卵や移植は控除の対象になるのか」「自費診療は贅沢品扱いされて税務署から弾かれるのではないか」といった不安の声が数多く投稿されています。
国税庁の見解は明確です。所得税法施行令第207条に基づき、「医師又は歯科医師による診療又は治療の対価」であれば、健康保険の適用・不適用を問わず医療費控除の対象となります。自費診療となった体外受精技術料、顕微授精料、さらには精子凍結・胚凍結の更新管理費用(※治療の一環として医師の指示下で行われるもの)も問題なく対象に含まれます。
さらに注目すべきは、体外受精先進医療費控除対象範囲の扱いです。現在、保険診療と併用が認められているタイムラプス撮像法、子宮内細菌叢検査(子宮内フローラ)、SEET法、子宮内膜受容能検査(ERA)などの先進医療技術料は、全額自己負担となるものの、確定申告においては全額が医療費控除の計算対象として認められています。高額な先進医療を組み合わせている患者ほど、控除の恩恵を最大限に引き出すことが求められます。
【比較検証】対象になる費用・ならない費用の完全境界線|通院交通費タクシー代対象になる経緯
税務調査や税務署からの照会で最も指摘を受けやすいのが、「医療費控除に含めてよい費用の範囲」です。治療に付随して発生するさまざまな出費について、適格性を正しく判断できているでしょうか。
| 出費の項目 | 控除可否 | 法的な判断基準・要件 | 現場の留意点・必要書類 |
|---|---|---|---|
| 体外受精・顕微授精・人工授精の治療費 | ◯ 対象 | 医師による直接の不妊治療対価(保険・自費不問) | クリニック発行の領収書・診療明細書 |
| 先進医療に係る技術料(SEET法、ERA等) | ◯ 対象 | 厚生労働大臣が定める先進医療として実施された費用 | 先進医療の記載がある領収明細書 |
| 通院のための電車・路線バス運賃 | ◯ 対象 | 人的役務の提供に対する対価で、通院に直接必要なもの | 領収書不要。利用日・経路・金額の家計簿メモで可 |
| 通院のためのタクシー代 | △ 条件付 | 病状や身体の状況から他の交通機関が利用困難な場合 | 採卵当日の体調不良や激痛など緊急性の証明が必要 |
| マイカー通院のガソリン代・駐車場代 | ✕ 不可 | 人的役務の対価ではなく、物品購入費用等とみなされる | 税務上明確に除外されているため計上厳禁 |
| 市販の葉酸サプリメント・漢方サプリ | ✕ 不可 | 健康増進や体質改善の範疇であり治療の対価ではない | 医師が処方箋を発行した医薬品のみ対象 |
| 市販の妊娠検査薬・排卵日予測検査薬 | ✕ 不可 | 自己判断のための検査器具であり医師の治療外 | 薬局で購入しても医療費控除には算入不可 |
特に議論が分かれるのが、通院交通費タクシー代対象になる経緯です。国税庁の基本通達では「通院費用は電車やバスなど公共交通機関の運賃が原則」とされており、タクシー代は原則として認められません。
しかし、採卵手術の直後で下腹部に激しい痛みがあり歩行が極めて困難な状態であった場合や、夜間の急変・出血により公共交通機関が運行していない時間帯に緊急受診したケースにおいては、過去の裁決事例でも「医学的見地から利用がやむを得なかった」と判断され、控除対象として認められてきた経緯があります。単なる「通院の疲れを避けるため」「天候が悪かったから」という理由では全額否認されるリスクが高いため、タクシー代を計上する際は、通院日と診療内容(採卵日、緊急受診日など)を明記し、医師からの安静指示があったことをメモに残しておくなどの客観的証拠が必須となります。
医療費控除明細書領収書提出不要の真相
税制改正により確定申告時の手続きが簡素化され、「医療費控除の明細書」を添付すれば領収書原本の提出は不要となりました。この規則変更について、医療費控除明細書領収書提出不要の真相を正しく読み解いておく必要があります。
提出が免除されたからといって、領収書を破棄してよいわけではありません。税法上、確定申告期限の翌日から「5年間」の領収書・明細書の自宅保管義務が課されています。税務署から後日「明細書の記載内容を確認するため、〇年分の領収書を提示してください」という照会通知が届いた際、現物を提示できなければ控除そのものが取り消され、追徴課税(過少申告加算税や延滞税)が課されるリスクがあります。電子データで発行された医療費受領書も、法令要件を満たす形で適切にアーカイブしておくことが身を守る防壁となります。
【実践ガイド】不妊治療助成金確定申告書き方と申請漏れ防ぐ方法|2026年最新不妊治療税制優遇動向
ここからは、国税庁の「確定申告書等作成コーナー(e-Tax)」画面を前にして戸惑わないための、具体的かつ実戦的な申告手順を解説します。
不妊治療助成金確定申告書き方の鉄則ルール
不妊治療で自治体独自の助成金を受給した際、申告書作成画面のどこにどう入力すればよいのか。基本手順はシンプルです。
- 医療費集計フォームまたは入力画面で支払先を入力:クリニック名(例:〇〇生殖医療クリニック)と支払った金額の年間合計を入力します。
- 「生命保険や社会保険などで補填される金額」欄への入力:ここで、受給した助成金額を入力します。ただし、前述の通り「その助成金の対象となった治療費」の金額を上限として入力します。
- 年度またぎの処理:最も問い合わせが多いのが「治療費を支払ったのは12月だが、助成金が口座に振り込まれたのは翌年3月だった」という年またぎのケースです。税務上は、給付を受けることが確定している場合は、実際に振り込まれるのが翌年であっても、その医療費を支払った年の申告から差し引くのが原則です。金額が未確定の場合は一度助成金なしで申告し、決定後に修正申告(または更正の請求)を行うルートも認められています。
不妊治療医療費控除申請漏れ防ぐ方法
近年、マイナンバーカードを用いたマイナポータル連携により、健康保険を使った医療費通知データが確定申告書へ自動入力されるようになりました。しかし、この利便性の裏に大きな落とし穴が存在します。不妊治療医療費控除申請漏れ防ぐ方法として最も警戒すべきは、次の2点です。
第1に、マイナポータルに連携されるのは「保険診療分」のみという点です。不妊治療で発生した先進医療の技術料、自費診療の投薬や培養管理費、さらには通院にかかった電車・バス代などの交通費は、マイナポータルには一切反映されません。自動連携された数字だけで申告を完了させてしまうと、数十万円単位の自費診療費が丸ごと申告漏れとなってしまいます。自動連携された保険診療データに加えて、クリニック発行の自費分領収書を手動で追加計上する作業が欠かせません。
第2に、過去に申告し忘れていた場合の救済措置です。確定申告の医療費控除は、法定申告期限から過去5年間遡って「還付申告」を行うことが可能です。「2年前の体外受精の費用を申告していなかった」という場合でも、今から当時の領収書を集めて申告書を提出すれば、適正な還付金を取り戻すことができます。
2026年最新不妊治療税制優遇動向
少子化対策が国家の最重要課題として位置づけられる中、2026年最新不妊治療税制優遇動向においても新たな動きがみられます。政府・与党の税制調査会では、現行の一律10万円控除の足切りラインについて、子育て世代や生殖補助医療を受ける世帯に配慮した特別控除枠の創設や、先進医療助成の一層の拡充と連動した確定申告手続きのワンストップ化が継続して議論されています。また、東京都をはじめとする先進的な自治体では、保険適用外となった回数制限以降の自費診療に対する独自助成事業が拡大しており、これら公的支援と税制控除の重複調整ルールはより一層の正確性が求められるフェーズに入っています。

一般に知られていない盲点とネットの誤解|民間医療保険給付金差し引き計算の罠
医療費控除の計算において、助成金以上に計算ミスが多発しているのが、民間の生命保険会社から支給される「入院給付金」「女性特約給付金」「手術給付金」の扱いです。
民間医療保険給付金差し引き計算の厳格な法意は、「給付の原因となった傷病の治療費から差し引く」ことです。例えば、採卵に伴う卵巣過剰刺激症候群(OHSS)で緊急入院し、民間保険から10万円の入院給付金を受け取ったとします。この10万円は「入院治療にかかった費用(例:8万円)」から差し引きます。
ここで重要なのは、給付額が治療費を上回った場合、差額の2万円を他の通院治療費や検査代から差し引く必要はないという点です(引いてゼロになれば終わり)。しかし、多くの納税者が「今年受け取った保険金だから」と、年間の総医療費全体から給付金の全額を差し引いてしまい、結果として本来享受できるはずの控除枠を自ら放棄してしまっています。税務署側が「保険金を引きすぎて控除額が少なくなっていますよ」と親切に是正してくれることは原則としてありません。自らの手で正当なルールを守り切ることが防衛策となります。
【プロの結論】経済的負担と心理的負担を軽減する賢い選択基準
不妊治療は、単なる医療行為にとどまらず、夫婦の人生観や家族関係の根底を揺さぶる社会心理学的な側面を併せ持っています。終わりが見えない治療過程において、毎月の通院スケジュール調整やホルモン剤の副作用による心身の疲弊、そして重く圧しかかる金銭的ストレスは、しばしば夫婦間のコミュニケーション不全や孤立感を生み出します。
家庭内の心理的力学として、どちらか一方(多くは通院負担が物理的に重い側)が経済的・精神的な痛みを一人で抱え込み、他方が制度や費用の実態を把握していないという「心理的境界線(バウンダリー)の歪み」が生じると、治療の継続そのものが困難になりかねません。お金の管理や医療費控除の手続きを夫婦共通のタスクとして可視化し、制度をフル活用して手元に資金を回収するプロセスは、治療という荒波を共同体として乗り越えるための重要な共同作業と言えます。
医療費控除の申告において判断を分ける基準
各世帯の状況に応じて、どのように動くべきかの指針を明確に示します。
- 必ず申告に踏み切るべき世帯:
- 体外受精・顕微授精・先進医療を実施し、年間の自己負担が実質10万円を明確に超えている世帯。
- 夫婦間で所得に傾斜があり、高所得者側の所得税率が10%〜20%以上ある世帯(還付効果が極めて高い)。
- 過去5年間に高額な自費診療や不妊治療を受けたにもかかわらず、確定申告を見送っていた世帯。
- 慎重な事前検証が必要な世帯:
- 住宅ローン控除等により、申告者の所得税がすでにゼロ円まで全額還付されている世帯(※この場合、所得税還付はゼロですが、住民税の控除を受けるために「住民税の申告」として処理するか、もう一方の配偶者で申告するほうが有利になるケースがあります)。
- 総所得金額等が200万円未満で、年間医療費が「所得の5%」に達していない世帯。
【不妊 治療 医療 費 控除】に関するよくある質問(FAQ)
Q1:体外受精の助成金を申請中ですが、確定申告の期限までに支給決定通知が届きません。どう申告すべきですか?
A1:助成金の支給見込み額が把握できている場合は、その金額を見積もって控除額から差し引いて申告します。もし実際に決定した助成金額が見積もりと異なった場合は、後日、修正申告または更正の請求を行って差額を清算します。金額がまったく読めない場合は、助成金を差し引かずに申告し、決定通知書が届いた時点で速やかに修正申告を行う実務対応も可能です。
Q2:妻のクレジットカードで支払った不妊治療費を、夫の確定申告で医療費控除として計上できますか?
A2:計上可能です。税務上、医療費控除は「生計を一にする配偶者や親族のために支払った医療費」であれば、決済手段の名義が誰であるかを問わず、実際に家計の担い手として医療費を負担している配偶者の申告に合算することができます。
Q3:凍結保存している胚(受精卵)や精子の「年間管理・更新費用」は医療費控除の対象になりますか?
A3:医師の指示のもとで継続的な不妊治療の一環として行われる凍結保存管理費用であれば、医療費控除の対象として認められます。ただし、将来の治療目的から完全に外れた保管や、医学的必要性が認められない独自の延長費用などは否認されるリスクがあるため、クリニック発行の診療明細書に治療の一環であることが明示されているか確認してください。
Q4:医療費控除を申告すると、具体的にいつ頃お金が振り込まれますか?
A4:e-Tax(電子申告)を利用して確定申告を行った場合、申告書の送信から通常約2週間から3週間程度で指定した銀行口座へ所得税の還付金が振り込まれます。紙の申告書を税務署へ郵送・持参した場合は、1ヶ月から1ヶ月半程度を要します。また、住民税の軽減分は直接振り込まれるのではなく、申告した年の6月以降に徴収される住民税額が減額される形で反映されます。
まとめ:今後の動向と失敗しないための判断基準
不妊治療における医療費控除は、複雑な制度設計ゆえに敬遠されがちですが、正しく向き合えば家計を強力に支えるセーフティネットとなります。保険診療、先進医療、自費診療が混在する現在の治療環境だからこそ、助成金や民間給付金の「正しい相殺ルール」を理解し、世帯全体で最も手取りが多くなる申告者を選択することが重要です。
税制の恩恵を余すところなく享受することは、不妊治療という険しい道を歩む家族の経済的・心理的自立を支える大きな力となります。手元の領収書を再点検し、漏れのない適正な確定申告を進めてください。 (出典: 不妊 治療 医療 費 控除(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。