1489配当金生活の現実|月10万・20万の必要資金と落とし穴
給与収入だけに依存する生活から脱却し、定期的に口座へ振り込まれる配当金で暮らす「配当金生活」。新NISA制度の定着とともにインカムゲインを重視する個人投資家の視線が注がれているのが、国内高配当株ETFの代表格である「NEXT FUNDS 日経平均高配当株50指数連動型上場投信(銘柄コード:1489)」です。日本を代表する大型高配当株50銘柄に手軽に分散投資できる利便性から、FIRE(経済的自立と早期リタイア)を目指す投資家から絶大な支持を集めています。
しかし、高配当という甘美な言葉の裏には、景気循環の波に翻弄されるリスクや減配の脅威、信託報酬をはじめとする目に見えにくいコストが確実に潜んでいます。本稿では、最新の市場データに基づき、1489を活用して月10万円・月20万円の不労所得を得るために求められる現実的な元本規模、税引き後の実際の手取り額、そしてネット上で囁かれるリアルな評判の真偽まで、徹底的な調査とシミュレーションを通じて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:1489で月10万円(税引き後)を得るための必要資金は約3,650万〜4,000万円、月20万円の配当金生活には約7,600万〜8,000万円の元本が現実的な目安となる。
- 要点2:日経平均高配当株50は金融・商社・鉄鋼など景気敏感株の比率が高く、市場全体の急落時には分配金が大きく減少する減配リスクを内包している。
- 要点3:新NISAの成長投資枠(最大1,200万円)を最優先でフル活用しつつ、暴落局面での買い場を待つ冷静な資金管理が成否を分ける決定打となる。
【FIRE試算】1489で配当金生活を送るための「必要資金」と手取りシミュレーション
配当金生活という青写真を描く際、多くの投資家が最初に直面するのが「税金の壁」と「利回りの変動幅」です。東証に上場するNEXT FUNDS 日経平均高配当株50(1489)の直近利回りは概ね3.5%〜4.2%前後のレンジで推移しています。しかし、額面の配当利回りだけで生活費を試算すると、手元に残る現金の少なさに後から愕然とすることになりかねません。
課税口座(特定口座)で保有する場合、配当金には20.315%(所得税15.315%+住民税5%)の税金が源泉徴収されます。一方、非課税メリットを享受できる1489の新NISA成長投資枠を活用すれば、生涯投資枠のうち最大1,200万円までは分配金が非課税となります。生活費として手元に残る純額をベースに、現実的な高配当ETF FIRE シミュレーションを展開してみましょう。
| 目標手取り額(月額/年額) | 特定口座のみ(課税後)の必要資金 | 新NISA枠(1200万)併用時の必要資金 | 試算の前提と編集部分析 |
|---|---|---|---|
| 月5万円 (年60万円) | 約1,980万円 | 約1,680万円 | 表面利回り3.8%想定。サイドFIREの副収入や家賃補助として極めて現実的な水準。 |
| 月10万円 (年120万円) | 約3,960万円 | 約3,660万円 | 基礎的生活費の半分以上をカバー可能。新NISAの成長投資枠上限を完全に使い切る規模。 |
| 月20万円 (年240万円) | 約7,920万円 | 約7,620万円 | 単身者の完全リタイア圏内。資産の大半が課税口座に漏れ出すため税負担の重みが増す。 |
| 月30万円 (年360万円) | 約1億1,880万円 | 約1億1,580万円 | ファミリー層の完全リタイア目安。1億円を超える元本管理と相場急変耐性が必須。 |
手取りベースで月10万円を確保する場合、利回り3.8%換算では約3,660万円から4,000万円近い元本が要求されます。さらに月20万円の純生活費を捻出するには、7,600万円以上の純資産を1489に投じる必要があります。「1489を少し買えば悠々自適の生活が手に入る」という言説は幻想であり、極めて重厚な入金力が問われるのが冷徹な計算結果です。
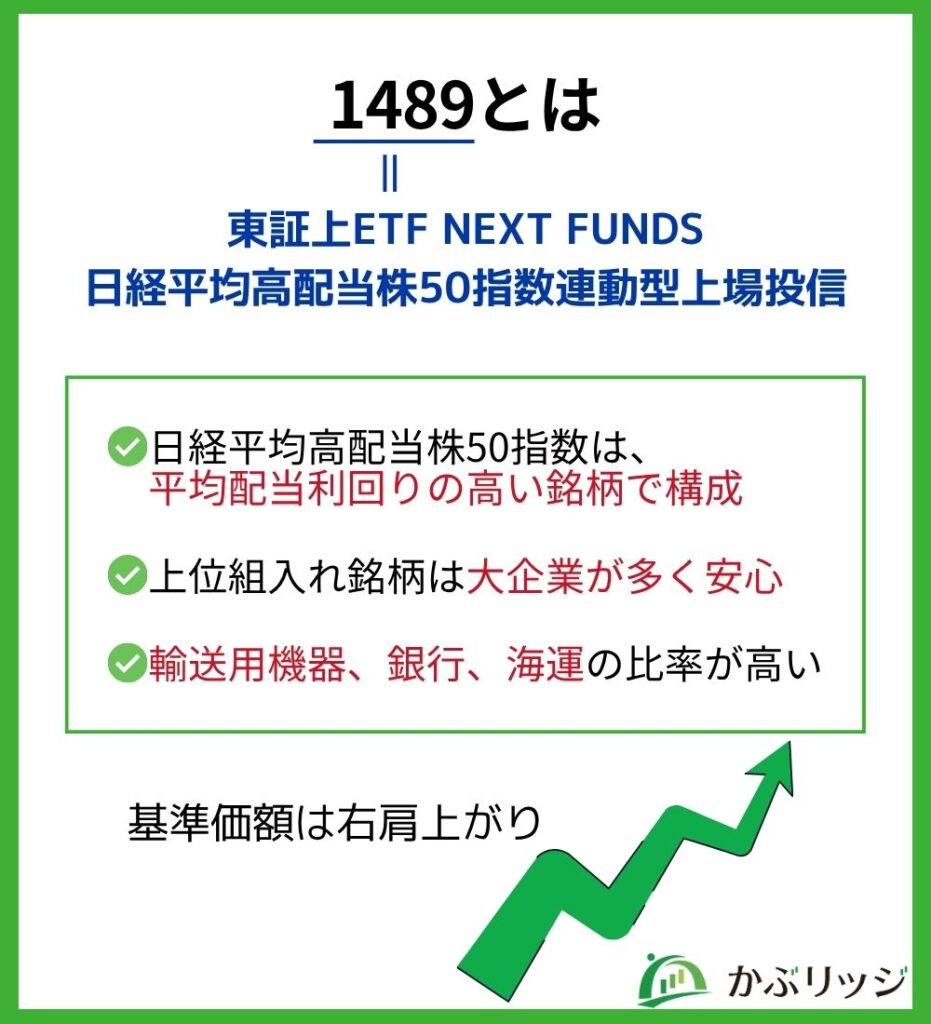
1489(日経高配当50)の基本スペックと競合国内高配当ETF徹底比較
銘柄選定において見過ごせないのが、保有期間中に差し引かれ続けるコストと運用の透明性です。1489の連動対象である「日経平均高配当株50指数」は、日経平均株価を構成する225銘柄の中から予想配当利回りが高い上位50銘柄を選定し、流動性や配当継続性を加味してウェイトを算出した指数です。
気になる信託報酬の実質コストは年率0.308%(税込・税抜0.28%)以内に設定されており、国内市場の個別高配当株を50社分自力で買い集めてリバランスする労力と比較すれば、極めて良心的な水準と言えます。分配金の支払い時期に関しても、毎年1月・4月・7月・10月の各7日(休業日の場合は翌営業日)の年4回決算を採用しており、四半期ごとにインカムを受け取るキャッシュフロー設計が可能です。
国内市場には1489の他にも有力な高配当ETFが複数存在します。代表的な競合ファンドとの比較から、1489独自の立ち位置を浮き彫りにしてみましょう。
| ETF名称(コード) | 信託報酬(税込) | 銘柄数・選定母集団 | 特徴とおすすめの投資家属性 |
|---|---|---|---|
| NF・日経高配当50(1489) | 0.308%以内 | 50銘柄 (日経平均225採用株) | 流動性と利回りのバランスが抜群。大型株中心で国内高配当ETFの筆頭候補。 |
| NF・野村日本株高配当70(1577) | 0.352%以内 | 70銘柄 (国内全上場銘柄) | 母集団が広く中型株も網羅。分散性を高めたい投資家に向くが信託報酬はやや高め。 |
| iシェアーズ MSCI日本高配当(1478) | 0.209%以内 | 約30〜40銘柄 (MSCIジャパン) | 低コストかつ財務健全性(クオリティ指標)でスクリーニング。利回りはやや控えめ。 |
| GX スーパーディビデンド(2564) | 0.429%以内 | 50銘柄 (東証上場銘柄) | 年6回決算かつ高利回り追求型。信託報酬が高くボラティリティも極めて荒い。 |
コスト最優先であれば1478に軍配が上がりますが、純資産総額の大きさ、売買高の流動性、そして4%前後の力強い利回りを総合的に勘案すると、国内高配当ETFの主軸として1489が選ばれ続ける理由には揺るぎない説得力があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手金融ポータルやSNS(X、旧Twitter)、投資系コミュニティの掲示板を網羅的に定点観測すると、1489を実際に長期保有している個人投資家の間には、明確な「満足」と「戸惑い」の二層構造が存在します。
現場で実際に囁かれているリアルな意見を抽出すると、以下のような生々しい証言が並びます。
「日経平均が史上最高値を更新していく局面でも、1489の分配金は着実に増配基調を維持してくれた。3ヶ月に1度、まとまった現金が口座に着金する瞬間は、インデックス投信の評価益を眺めるのとは全く違う精神的な安心感がある」(40代・IT企業勤務・投資歴8年)
「単元株式の分割が行われて以降、1株単位で少額から手軽に買い増せるようになったのは画期的。給料日の余剰資金で数株ずつ買い足すルーティンが完全に生活に定着した」(30代・メーカー勤務)
一方で、市場の下落局面に直面した投資家からは、悲痛な声も漏れ聞こえます。
「金利上昇懸念や円高への急速な巻き戻しが起きた際、銀行株や商社株が一斉に叩き売られ、基準価額が数日で10%以上暴落した。トータルリターンで見ると資産評価額の減少が分配金を遥かに上回り、メンタルを保つのが想像以上に苦しかった」(50代・サイドFIRE志向)
行動経済学において「メンタル・アカウンティング(心の会計)」と呼ばれる心理傾向があります。人間は同じ1万円の価値であっても、「労働所得」や「値上がり益」よりも「不労所得として入金された配当金」を過大に評価し、精神的な幸福感を得やすい特徴を持っています。1489はこの心理的充足感を強く満たしてくれる一方で、資産全体の評価損が拡大した際に冷静さを失い、底値で狼狽売りしてしまう心理的トラップを孕んでいる事実を直視しなければなりません。
一般に知られていない盲点とネットの誤解|「高配当=安心」の落とし穴
ネット上でしばしば流布している最大の誤解が、「大型株のETFだから減配リスクは極めて低く、元本も守られる」という言説です。この認識は構造的な分析を完全に欠落させています。
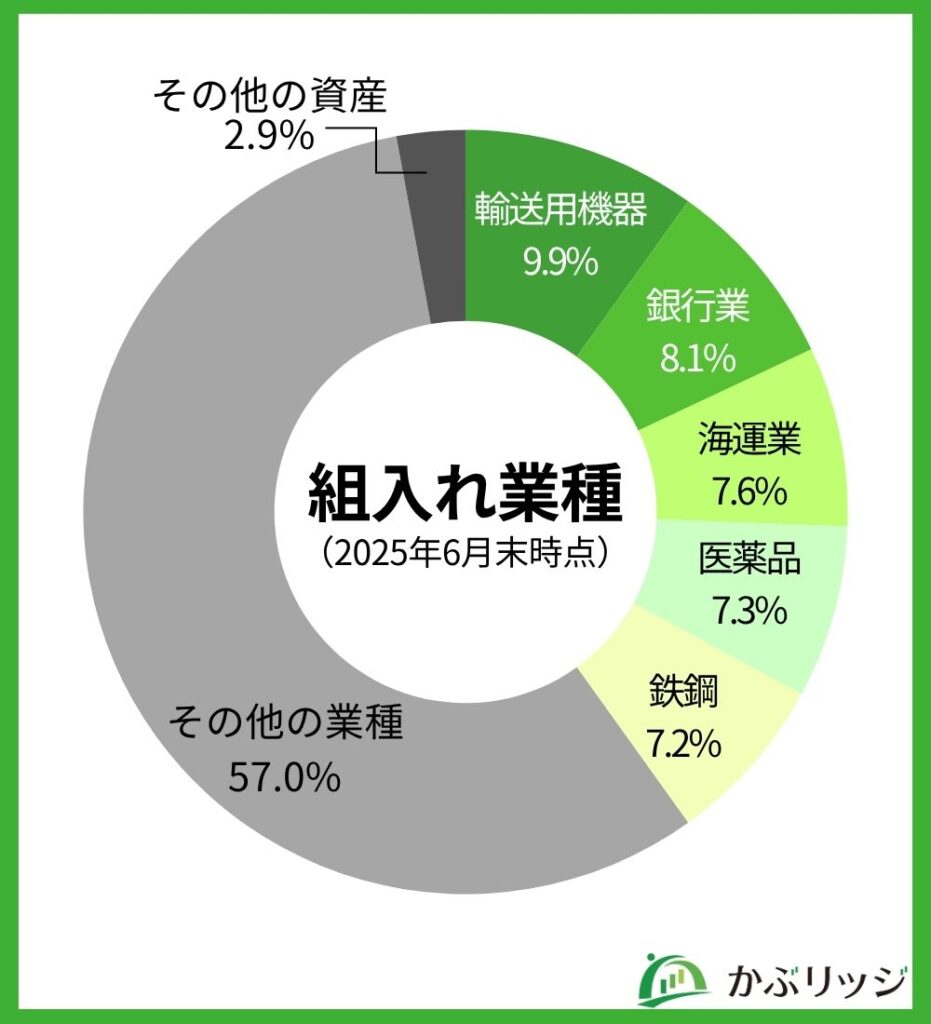
日経高配当50の構成銘柄リストを開くと、その内訳は銀行・保険などの金融セクター、総合商社、鉄鋼、海運、化学といった典型的な景気敏感株(シクリカル銘柄)で過半が埋め尽くされています。東京証券取引所によるPBR(株価純資産倍率)1倍割れ是正要請を受け、日本企業が株主還元を劇的に強化した恩恵を真っ先に享受したのがこれらの業種です。
しかし、好業績と高配当が表裏一体である以上、世界的な景気減速や為替の急変動が直撃すれば、利益の縮小とともに容赦ない減配が襲いかかります。過去のデータを見ても、未曾有の危機に見舞われた局面では分配金が前年比で20〜30%以上落ち込んだ実績が存在します。
さらに見落とされがちなのが「母集団の制約」です。1489が採用対象とするのは、あくまで「日経平均株価に採用されている225銘柄」に限定されています。日本市場全体には自己資本比率が高く、数十年連続で増配を続ける優秀な中小型ディフェンシブ銘柄が多数存在しますが、1489のフィルターではそれらの優良株を一切ポートフォリオに組み入れることができません。この構造的歪みにより、業績連動型の高配当大型株に過度の集中投資を強いられている点は、投資家が銘記すべき死角です。
1489の買い時とは?「暴落時の一括投資」vs「新NISA成長投資枠での積立」
インカムゲイン投資の勝率を極限まで高める鉄則は、「いかに高い利回りの水準で取得単価を低く抑え込めるか」に集約されます。基準価額が高騰している局面で焦って一括投資すると、その後の調整局面で利回りが低下するばかりか、多額の含み損を長期間抱え込むリスクが高まります。
市場データが雄弁に物語る絶好の買い時は、全体相場がマクロ経済ショックや地政学リスクによって総悲観に傾き、1489の予想配当利回りが一時的に4.5%〜5.0%近くまで急伸する「市場の暴落時」です。恐怖に駆られた市場参加者が優良株を投げ売りした瞬間こそ、配当利回りの安全域(マージン・オブ・セーフティ)が最大化されます。
とはいえ、相場の底を正確に予測することはプロの運用者であっても不可能です。現実的な最適解となるアプローチは、以下の2段階戦略です。
- ベース運用:新NISAの成長投資枠(年間240万円上限)を活用し、毎月あるいは四半期ごとに定額積立を実行して時間分散を図る。
- 機動的待機資金の確保:手元キャッシュの30%〜40%を安全資産として温存し、日経平均が短期間で急落して利回りが跳ね上がった局面でのみ、スポットでまとまった口数を買い増す。
この規律を保つことで、高値掴みのリスクを排除しながら、長期的な取得利回りを引き上げる盤石のポートフォリオが構築できます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資手法に絶対の正解は存在せず、自身の年齢、保有資産、人生の目的との適合性こそが全てを決定づけます。1489を軸にした配当金生活に踏み出す前に、以下のチェックリストで適性を冷静に自己診断してください。
【1489への投資を強くおすすめできる人】
- 現在の生活水準を向上させたい人:将来の莫大な資産よりも、今使える毎月の可処分所得を増やし、家族との時間や自己投資に充てたい層。
- すでにコア資産(インデックス投信等)を築いた人:全世界株式(オルカン)やS&P500などのインデックス資産を数千万円規模で保有しており、出口戦略の一環としてキャッシュフローを創出したい層。
- 定年退職が視野に入ったプレ退職世代:保有資産を取り崩すストレスを回避し、口座に自動入金される分配金で年金を補完したい層。
【1489への投資に慎重になるべき人・おすすめできない人】
- 資産形成期にある20代〜30代前半の若年層:分配金を受け取るたびに複利の最大化が妨げられるため、資産拡大スピードを最優先する段階では無分配のインデックス投信が合理的。
- 元本割れの価格変動に耐えられない人:1489は値動きの荒い景気敏感株を多数含むため、評価額の激しい上下動で夜も眠れなくなるようなリスク耐性の低い層。
- 特定セクターへの偏りを極度に嫌う人:金融や商社、素材産業への比重が高いため、景気後退期の株価調整に対して過敏になってしまう層。
【1489 配当 金 生活】に関するよくある質問(FAQ)
Q1:1489の分配金はいつもらえる?権利確定日はいつですか?
A1:1489の決算日は年4回、毎年1月7日、4月7日、7月7日、10月7日(休業日の場合は翌営業日)です。分配金を受け取るためには、決算日の2営業日前である「権利付き最終日」の大引け時点でETFを保有している必要があります。実際の分配金が証券口座に着金するのは、決算日からおよそ40日前後(約1ヶ月半後)となります。
Q2:1489だけで配当金生活を目指すのは危険ですか?
A2:極めて危険です。1489は日経平均採用銘柄かつ景気敏感セクターに偏重しているため、日本経済の低迷や円高進行時に基準価額と分配金が同時に暴落するリスクを抱えています。持続可能なインカム基盤を作るには、米国の代表的連続増配ETF(VIG等)や高配当ETF(VYM、SPYD)、国内の通信・インフラ系個別株、さらには個人向け国債などを組み合わせた多面的な分散投資が不可欠です。
Q3:新NISAの成長投資枠で1489を購入した際、確定申告は必要ですか?
A3:原則として確定申告は不要です。新NISA枠内で受け取る分配金は完全に非課税となるため、税務署への申告義務は発生しません。ただし、課税口座(特定口座・一般口座)で購入した分については、配当控除の適用や損益通算を行う場合に限り、確定申告を行うことで税金の還付を受けられるケースがあります。
まとめ:リスクを飼い慣らし「持続可能なインカムゲイン」を築くために
NEXT FUNDS 日経平均高配当株50(1489)は、日本経済を牽引するトップ企業の果実を四半期ごとに受け取れる極めて優れた投資ツールです。しかし、月10万・20万円の配当金生活を実現するためには、巷で語られる安易な青写真を凌駕する「数千万円規模の投下元本」と、景気循環に伴う減配の嵐に耐えうる覚悟が求められます。
大切なのは、単一の金融商品に盲信的な期待を寄せることではなく、新NISA制度を賢明に使いこなしながら、資産全体のリスク分散を怠らない規律です。市場の過熱感に惑わされず、暴落局面での買い増し余力を保ち続けること。それこそが、長期にわたって安定した不労所得を享受し、本当の意味での経済的自由を手中に収めるための唯一無二の王道です。 (出典: 1489 配当 金 生活(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。