PayPay残高の現金化2026!出金できない理由と安全な即日換金法
スマホ決済の代名詞となったPayPayですが、「急な出費で手元の残高を現金に戻したいのに、出金ボタンが押せない」「銀行口座への振込方法がわからない」というトラブル相談が後を絶ちません。画面上には数万円の残高が表示されているにもかかわらず、いざ現金化しようとするとエラーメッセージに阻まれ、頭を抱えるユーザーが急増しています。
実は、PayPay残高には複数の種類が存在し、法的な区分によって出金の可否が厳格に定められています。知らずにネット上の不審な裏ワザや買取業者に手を出すと、規約違反による一発アカウント凍結や詐欺被害に巻き込まれる危険性も隣り合わせです。2026年最新の制度設計に基づき、手数料を抑えて即日現金を手にする合法的な手順から、マネーライトが出金できない構造的理由、絶対に避けるべき換金の落とし穴まで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:出金できるのは本人確認後にチャージした「PayPayマネー」のみであり、後払いチャージ等の「PayPayマネーライト」は法的に直接出金できない。
- 要点2:公式の出金ルートならPayPay銀行宛ての手数料は0円かつ即日反映、他行宛てでも100円の手数料で翌営業日以降に安全現金化が可能。
- 要点3:金券転売や換金業者を利用した現金化はPayPay利用規約で厳禁されており、残高没収や強制解約のリスクが極めて高い。
【2026年最新】PayPay残高が現金化できない根本原因|マネーとマネーライトの決定的な違い
PayPay残高の現金化を試みたユーザーが真っ先に直面するのが、「出金可能な残高が0円と表示される」という現象です。この原因は、保有している残高が「PayPayマネー」ではなく「PayPayマネーライト」である点に集約されます。この2つの境界線は、単なるアプリ上の設定ではなく、日本の資金決済法という強固な法律に基づいています。
PayPay残高の種別と、なぜマネーライトが出金できないのかという構造的な理由は次の通りです。
まず、PayPayマネーは、アプリ内でマイナンバーカード等を用いた「本人確認(eKYC)」を完了させた後に、銀行口座やセブン銀行ATMの現金からチャージした残高を指します。これは法律上「資金移動業」の枠組みで管理されるため、銀行口座への出金や現金としての払い戻しが法的に認められています。
一方で、PayPayマネーライトは、本人確認前にチャージした残高や、クレジットカード、PayPayクレジット(旧あと払い)、ソフトバンク・ワイモバイルまとめて支払いからチャージした資金です。これらは法律上「前払式支払手段」として扱われます。前払式支払手段は、マネーロンダリング防止や多重債務防止の観点から、発行者による原則的な現金払い戻しが法律で厳格に禁じられています。これが、どれほど残高があっても出金画面で弾かれる法的な真相です。

【徹底比較】PayPay残高の出金方法と手数料・反映スピード一覧
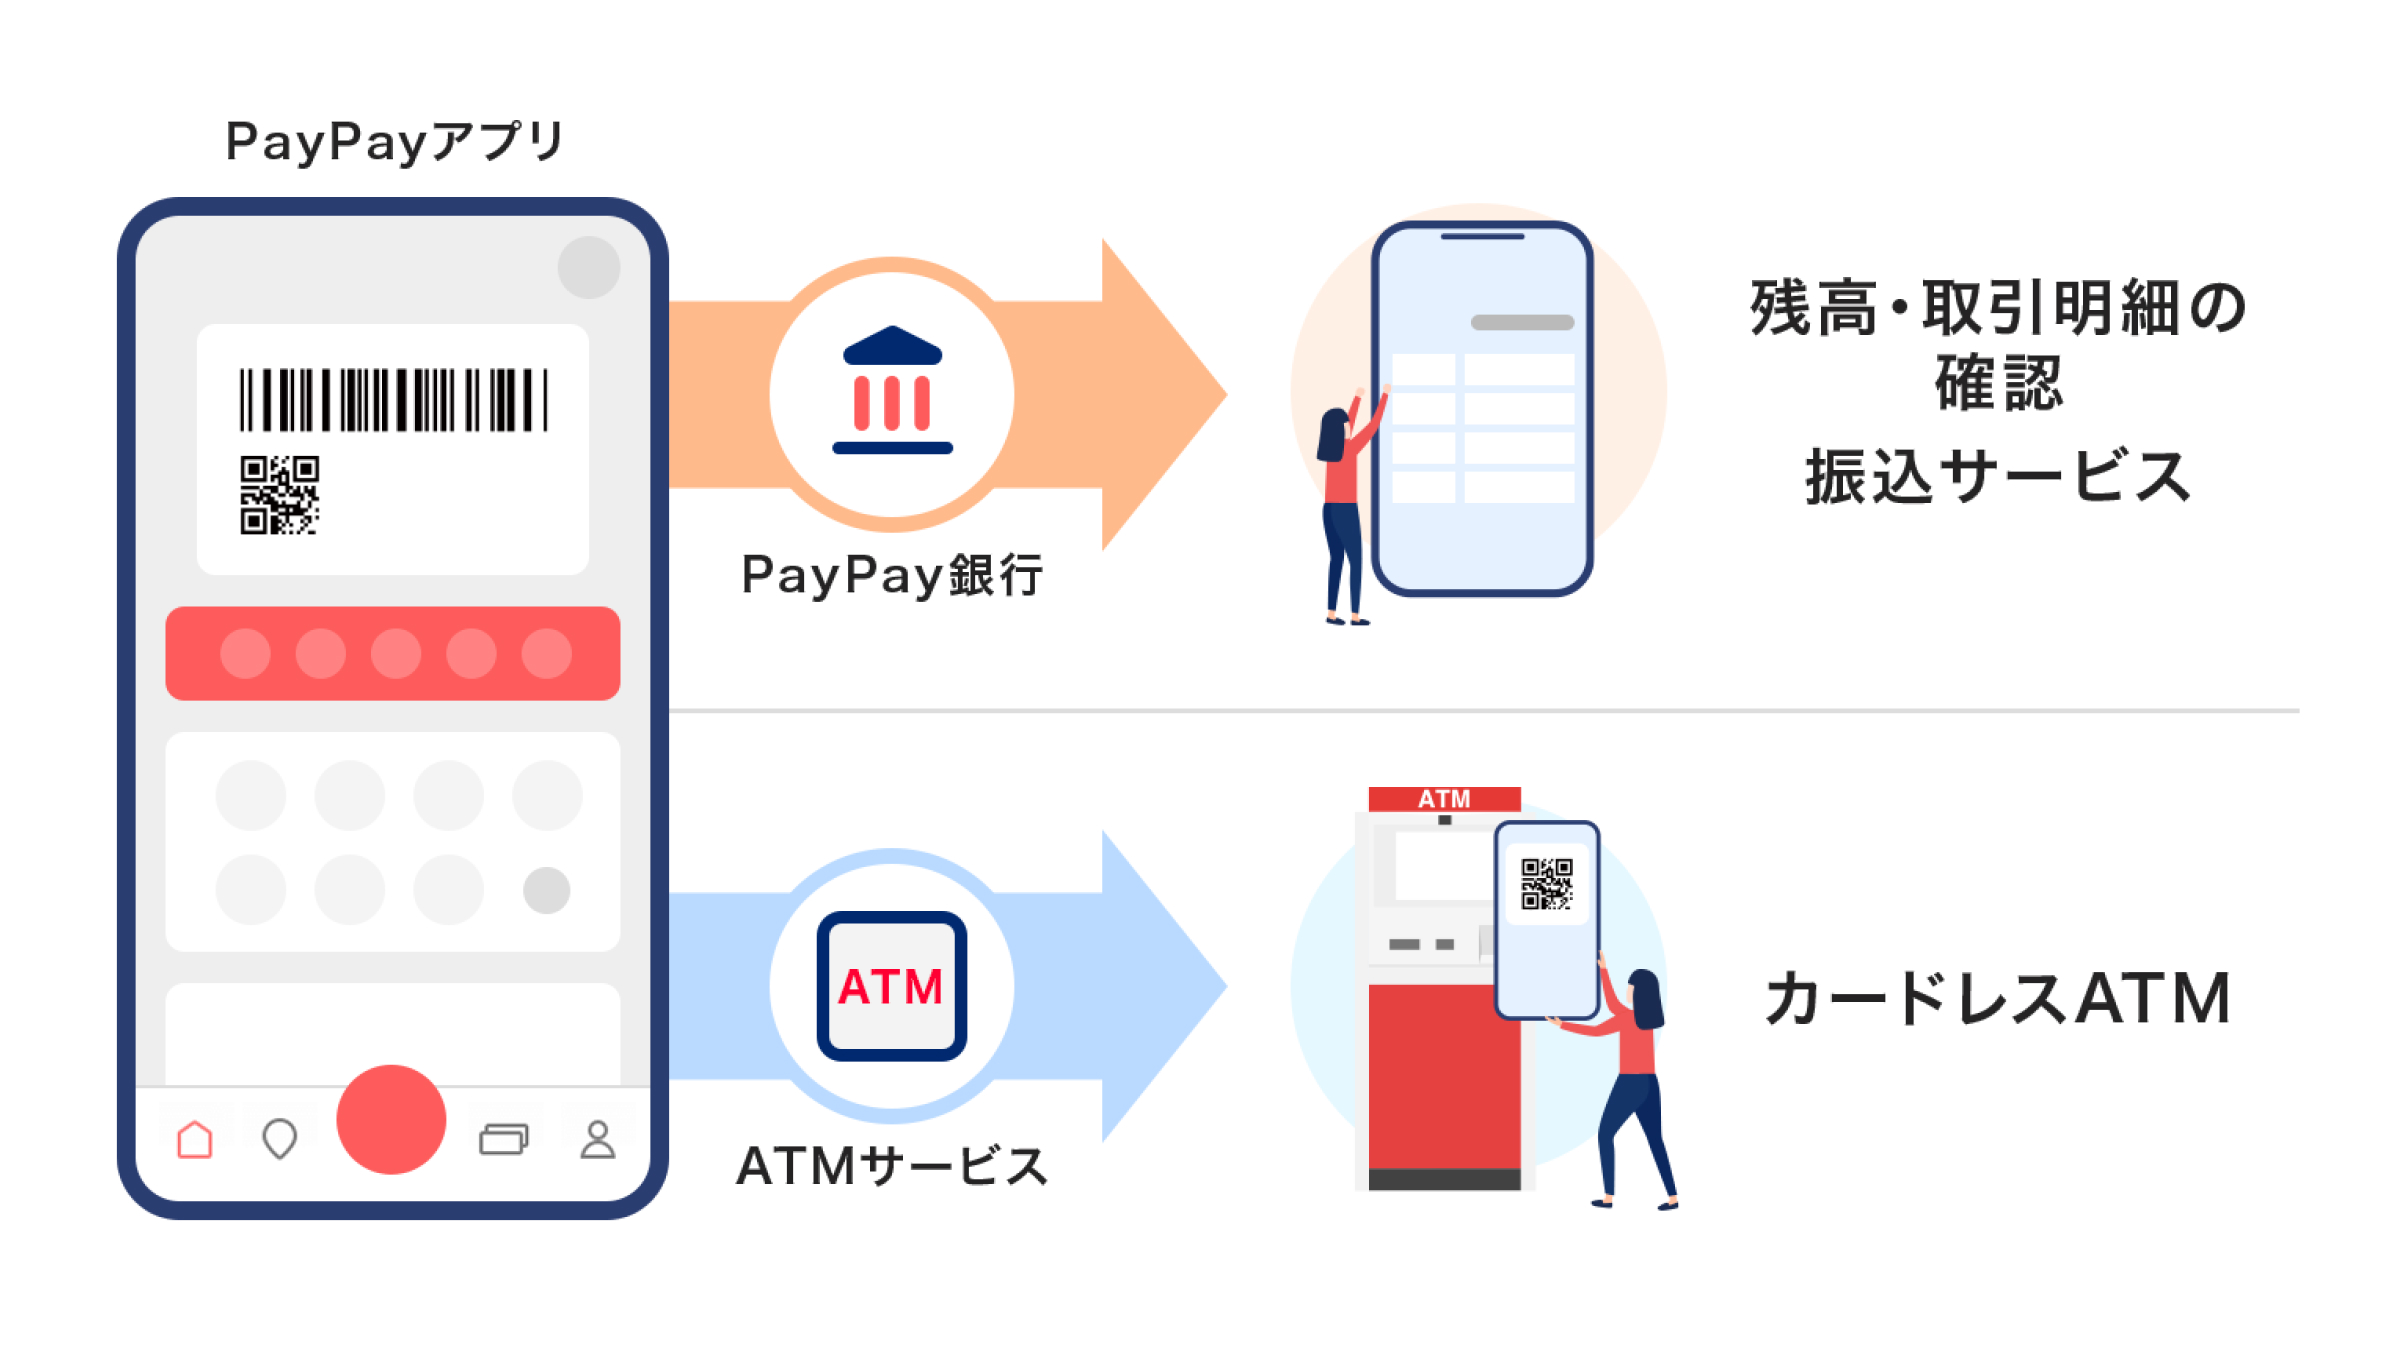
出金可能な「PayPayマネー」を保有している場合、公式の出金ルートは非常に明快です。主に「指定銀行口座への振込」と「セブン銀行ATMでの現金引き出し」の2通りが存在し、それぞれコストとスピードに明確な差異があります。
出金ルート別の条件と、利用時の注意点をまとめた比較データは以下の通りです。
| 出金ルート | 詳細・数値データ | 出金手数料 | 編集部の見解・評価 |
|---|---|---|---|
| PayPay銀行振込 | 最短リアルタイム(原則24時間365日即時反映) | 0円(無料) | スピード・コストともに最優秀。日常的に出金するなら口座開設が必須。 |
| 他行口座振込 (みずほ・三菱UFJ・ゆうちょ等) | 翌営業日〜3営業日程度(金融機関の営業時間に依存) | 1回あたり100円(税込) | 即時性には欠けるものの、手持ちのメインバンクへ安全に引き出す標準ルート。 |
| セブン銀行ATM出金 | その場で紙幣引き出し(千円単位/1日上限50万円) | 1回あたり110円〜220円(提携手数料に準ずる) | 銀行口座を経由せず今すぐ紙幣が欲しい緊急時に威力を発揮する選択肢。 |
もっとも合理的なのはグループ金融機関であるPayPay銀行口座への出金です。手数料が完全に無料である上、夜間や土日祝日であっても即時に入金が反映されるため、急な現金需要にも難なく対応できます。他行宛ての場合は100円の手数料が発生し、振込実施のタイミングが銀行営業日に左右される点に留意が必要です。
【実態検証】「マネーライト現金化の裏ワザ」に潜む規約違反と買取業者のリアル
SNSやネット掲示板上では、「出金できないPayPayマネーライトを即日現金化する裏ワザ」と銘打った甘い誘い文句が飛び交っています。しかし、その内情を取材班が追跡すると、極めてハイリスクな実態とトラブルの山が浮かび上がってきました。
よく知られている手口は、換金性の高い商品券やゲーム機をPayPayマネーライトで購入し、リサイクルショップや金券ショップで転売する方法、あるいは無登録のネット買取業者に残高を送金して現金を受け取るスキームです。
しかし、ネット掲示板やSNSに寄せられた利用者の告白録には、悲痛な叫びが並びます。
「『マネーライト残高を90%で即日買い取る』という業者にアカウント間送金で3万円分を送った直後、音信不通になりLINEをブロックされた。警察に相談しても『自己責任の規約違反取引』と言われ、泣き寝入りするしかなかった」(都内・20代会社員の手記より)
「フリマアプリで換金目的の代理購入を繰り返していたところ、ある朝突然PayPayアプリにログインできなくなり、『不正利用の疑いによる利用停止』が通達された。貯まっていたポイントも売上残高もすべて凍結され、二度とアカウントを作れなくなった」(地方在住・30代主婦の投稿より)
PayPay利用規約第14条では、「現金化を目的として本サービスを利用する行為」が明確に禁止されています。PayPay側はAIを活用した高度な不正検知システムを常時稼働させており、通常の買い物行動から逸脱した不自然な送金や換金性の高い商品の連続購入は即座にフラグが立ちます。一度でもブラックリストに登録されれば、残高の没収にとどまらず、ソフトバンク系サービス全体の信用情報に傷がつく事態に発展します。
公式ルートで確実に現金化するステップ|未成年の本人確認と注意点
トラブルを避け、手元のPayPay残高を現金化するための唯一の道は、公式に認められた手順を正しく踏むことです。最短で出金体制を整えるためのステップを解説します。
ステップ1:アプリ上で本人確認(eKYC)を完了させる
画面右下の「アカウント」から「本人確認・口座登録」を選択します。マイナンバーカードまたは運転免許証を用意し、スマートフォンのカメラで厚みや顔写真を撮影して申請します。審査は通常、数時間から翌日中には完了します。
ステップ2:指定の銀行口座へ出金申請を行う
本人確認が完了すると、それ以降に銀行口座やATMからチャージした残高はすべて「PayPayマネー」として蓄積されます。ホーム画面の「ウォレット」をタップし、「出金」を選択。登録済みのPayPay銀行または他行口座を指定し、出金希望額を入力して確定します。
セブン銀行ATMを使ったPayPay出金のやり方
銀行口座を経由せず、直接セブン-イレブンの店頭ATMから現金を引き出す手順も存在します。ATM画面の「スマートフォンでの取引」を押し、PayPayアプリの「ウォレット」>「出金」>「セブン銀行ATM」を選択。ATM画面に表示されたQRコードをアプリで読み取り、表示された企業番号とワンタイム暗証番号をATMテンキーに入力することで、その場で千円単位の紙幣が払い出されます。
ここで大きな壁となるのが未成年の本人確認と出金です。未成年ユーザーであってもマイナンバーカードがあれば本人確認の申請自体は可能ですが、親権者の同意確認プロセスが必要となります。さらに、後払い機能である「PayPayクレジット」は18歳未満(高校生不可)の利用が厳格に制限されているため、未成年者が無理な現金化ルートを模索することは契約トラブルに直結します。
一般に知られていない盲点とネットの誤解|ギフト券換金や代理購入の代償
「PayPay残高でAmazonギフトカードやApple Gift Cardを買い、それを専門の買取サイトに売ればマネーライトでも現金化できるのではないか」という質問が頻繁に見受けられます。しかし、これは過去の古い情報に基づいた危険な誤解です。
現在、主要なオンラインギフト券販売サイトや家電量販店のECサイトでは、マネーロンダリング防止策としてPayPayマネーライトでの金券類購入をシステム上で完全にブロックしています。例外的に購入できるルートを謳う海外のグレーな転売サイトも存在しますが、購入したコードが無効化されていたり、換金率が相場の70%前後にまで買い叩かれたりする詐欺まがいの被害が多発しています。
さらに盲点となるのが「友人への代理購入」です。友人の買い物をPayPayで立て替え、その場で同額の現金を貰う行為は個人の裁量に見えますが、これをSNS上で見知らぬ第三者とマッチングさせて手数料を取る行為は、無許可の金融仲介やヤミ金取引とみなされるリスクを孕んでいます。目先の数千円を得るために冒すリスクとしては、あまりにも代償が大きすぎます。

【プロの結論】経済的困窮と「後払い換金」の心理的罠をどう断ち切るか
行動経済学において、人間は「遠い将来の大きな利益」よりも「目先の小さな報酬」を過剰に高く評価してしまう「現在バイアス」という認知の歪みを持っています。手元に現金がない焦燥感から、翌月の支払いを先送りにしてPayPayクレジット(後払い)でチャージし、それを手数料を払ってまで現金化しようとする行動は、まさにこの心理的トラップの典型例です。
額面1万円の残高を怪しい業者に投じて7,000円の現金を手に入れたとしても、翌月には1万円の請求が確実にやってきます。実質的な月利30%(年利換算360%以上)という、出資法の上限をはるかに超える法外な損失を自ら背負い込んでいる構造に気づかなければなりません。
【判断基準】PayPay現金化を検討しているあなたへ
公式出金を利用すべき人:
- 本人確認を済ませており、銀行口座から多めにチャージしすぎて余剰資金がある人
- PayPay銀行口座を所有しており、無駄な手数料を一切払わずに即日資金を移動させたい人
今すぐ現金化を思いとどまるべき人:
- 出金できないマネーライトを、業者や金券転売の裏ワザで無理やり現金化しようとしている人
- 翌月の生活費を削って後払い枠を現金化し、自転車操業に陥っている人
- 未成年で、親に隠れて非公式な残高買取サービスに申し込もうとしている人
資金ショートに直面している場合は、違法性の高い換金ルートにすがるのではなく、公的な緊急小口資金の融資相談窓口や、正規の金融機関が提供する一時的なセーフティネットを利用することが、生活破綻を防ぐ唯一の健全な境界線(心理的バウンダリー)の維持につながります。
【ペイペイ 残高 現金 化】に関するよくある質問(FAQ)
Q1:PayPayマネーライトを一度PayPayマネーに変換することはできますか?
A1:システム上、一切不可能です。マネーライトはチャージ元の性質(クレジットカードや後払い)によって区分されているため、後から本人確認を行っても、すでに保有しているマネーライトがマネーに昇格することはありません。マネーライトは街のお店やネットショッピングでの通常決済で使い切る必要があります。
Q2:友達にPayPay残高を送金して、現金を手渡ししてもらうのは違反ですか?
A2:割り勘の精算や生活費の補助など、正当な理由による個人間の送金と現金手渡しは規約上問題ありません。ただし、SNSで面識のない相手に残高を送り現金を振り込んでもらう行為や、手数料を抜いた換金目的の取引は明確な規約違反とみなされ、アカウント制限の対象となります。
Q3:PayPay銀行口座を持っていれば、土日や夜間でも即時出金できますか?
A3:原則として24時間365日、即時出金が可能です。メンテナンス時間帯を除き、アプリから出金操作を行った数秒後にはPayPay銀行口座へ残高が反映され、手数料も何回でも無料です。
Q4:他人の銀行口座へ直接PayPay残高を出金することは可能ですか?
A4:不可能です。出金先の銀行口座名義は、PayPayアプリで本人確認を行った氏名と完全に一致していなければなりません。第三者名義の口座を指定した出金申請は、不正利用防止の観点からエラーとなり却下されます。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の普及と法改正の進展に伴い、電子マネーの現金化に対するプラットフォーム側の監視網は年々強固になっています。抜け道のように語られる「裏ワザ」の大半は、規約違反を犯してユーザーに重いペナルティを押し付けるか、悪質な詐欺グループの資金源になっているのが偽らざる現実です。
PayPay残高の現金化で失敗しないための鉄則は極めてシンプルです。「本人確認を完了させた上でPayPayマネーとしてチャージし、PayPay銀行をはじめとする正規の公式ルートで出金する」。このルールを厳格に守り、出金できないマネーライトは日々の食費や固定費の支払いに充てて現金の流出を抑えることこそが、もっとも賢明でリスクのない資産防衛術と言えます。 (出典: ペイペイ 残高 現金 化(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。