所有権移転登記を自分で行う全手順!プロが明かす失敗リスクと節約術
不動産を購入した際や実家の親から土地・建物を引き継いだ際、避けて通れない関門が不動産の名義変更です。通常は仲介業者や金融機関の主導で司法書士に委任されるケースが大半ですが、十数万円単位にのぼる報酬の請求書を前に、「書類を揃えて提出するだけなら自力で手続きし、費用を浮かせられないか」と思い巡らす人が後を絶ちません。
実のところ、法律上は所有権移転登記を当事者本人が行う「本人申請」が認められています。しかし、登記手続きは単なる事務作業にとどまらず、不動産の権利保全という極めて重大な法的責任を背負う行為です。本記事では、2026年現在の法改正を踏まえ、登記手続きを自力で完結させるための具体的な手順と書類作成法、そして安易な自力対応が招く致命的な落とし穴を現場取材の視点から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:所有権移転登記の本人申請は法的に可能であり、一般的な案件であれば5万〜15万円程度の司法書士報酬を節約できる。
- 要点2:住宅ローンを伴う売買では金融機関の承諾が得られず自力申請は原則不可。実質的に自力申請が可能なのは「単独相続」や「親族間の現金売買・贈与」に限られる。
- 要点3:2024年の相続登記義務化に続き、2026年4月からは住所・氏名変更登記の義務化も本格始動。書類の不備による申請却下や権利証紛失などの実務リスクには高度な備えが求められる。
【2026年最新】司法書士費用の相場と節約理由|不動産名義変更を自分で行う流れ
所有権移転登記の手続きを検討する際、多くの人が直面するのが専門家報酬の重さです。不動産取引において名義を書き換える行為そのものは日常的なものではありませんが、その一度の出費が家計や取引予算に与えるインパクトは決して小さくありません。
日本司法書士会連合会が公表している報酬アンケート調査などの業界データによると、一般的な所有権移転登記における司法書士費用の相場は5万〜15万円前後(物件数や取引価格、相続関係の複雑さに応じて20万円を超えるケースも存在)で推移しています。これは登記そのものにかかる法定税金(登録免許税)とは別個に発生する「純粋な技術手数料」です。
多くの個人が専門家を介さずに自力登記を目指す最大の理由は、この十数万円に達する手数料をゼロに圧縮できるという強烈なコストメリットにあります。特に、親族間での売買や遺産分割協議がすでに円満にまとまっている相続、あるいは夫婦間での贈与など、当事者間に激しい利害対立が存在しない取引において、少しでも手元資金を残したいと考えるのは自然な心理といえます。
大まかな不動産名義変更を自分で行う流れとしては、以下の4ステップで進行します。
- 事前調査と権利関係の確定:法務局で登記事項証明書を取得し、現在の所有者名義、抵当権の設定有無、物件の正確な地番・家屋番号を確認。
- 必要書類の収集・作成:市役所や法務局から固定資産評価証明書や戸籍謄本を取り寄せ、登記申請書を作成。
- 管轄法務局への申請と税の納付:対象不動産の所在地を管轄する法務局へ書類を提出し、登録免許税を収入印紙等で納付。
- 登記完了証・登記識別情報通知の受領:審査期間(約1〜2週間)を経て、新たな権利証にあたる書類を回収して完了。
机上のステップ自体はシンプルに見えますが、それぞれの段階において厳密な法的基準が課せられており、一文字の記載ミスが原因で補正(修正手続き)を命じられる厳格な手続きであることをあらかじめ認識しておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティやQ&Aサイト(知恵袋や各種SNS)をリサーチすると、「法務局の相談窓口に通い詰めて無事に自分で名義変更を完了できた」「10万円以上浮いたので家具の新調に回せた」といった成功談が散見されます。しかし、法務局の現場や登記相談の窓口を取材すると、華やかな節約談の裏にある過酷な現実が浮き彫りになります。
首都圏の法務局に勤務経験のある元登記官は、取材に対して次のような現場の実情を明かしました。
「法務局の『登記手続案内窓口』は、あくまで申請用紙の書き方や添付書類の種類を形式的に説明する場所であり、個別の権利関係の正当性や税務上のリスクまでアドバイスする代行窓口ではありません。予約枠(1回あたり完全予約制で約20分)に訪れる相談者の中には、『書類を全部見てチェックしてくれ』『代筆してほしい』と詰め寄る方もいます。しかし、職員が書類を精査して手取り足取り教えることは職務上不可能です。結果として3度も4度も予約を取り直して窓口に通うことになり、途中で音を上げて民間事務所へ駆け込む方が毎月一定数いらっしゃいます」
また、実際に自力登記に挑んだ一般ユーザーへのヒアリングでは、次のような赤裸々な体験談が寄せられています。
「相続した実家の登記を自分で行いました。平日の昼間にしか開いていない役所へ戸籍謄本を取りに行き、古い除籍謄本を取り寄せるために地方の役所と何度も郵便で往復しました。文字の判読だけでも膨大な時間がかかり、最終的に書類作成が終わるまで丸2ヶ月を要しました。法務局への提出後も印鑑の押し直しで呼び出され、結局有給休暇を4日も消化。浮いた費用と拘束された労力を天秤にかけると、本当に得だったのか今でも複雑な思いです」(40代・会社員男性)
このように、自力登記は「平日に自ら動ける自由な時間」と「難解な公文書を読み解く粘り強さ」を差し出すトレードオフの上に成り立っているのが紛れもない現実です。
一般に知られていない盲点とネットの誤解|自力登記の失敗リスクとデメリット
インターネット上には「誰でも簡単にできる」と謳う情報サイトが溢れていますが、そこには法的な建前と取引実務の乖離という致命的な盲点が潜んでいます。ここを誤解したまま突っ走ると、取り返しのつかないトラブルに発展しかねません。
最大の誤解は、売買による所有権移転登記の本人申請が「いつでも自由に選べる」と思い込んでしまう点です。結論から言えば、買い手が金融機関から住宅ローンを利用して不動産を購入する場合、自分で登記を行うことは事実上100%不可能です。
住宅ローンを融資する金融機関は、融資実行と同時に確実に自社の「抵当権設定登記」を完了させなければ、貸し倒れ時に担保を失う破滅的なリスクを負います。万が一、購入者の自力申請に不備があり、所有権移転登記が完了しなかったり遅延したりした場合、銀行の抵当権も設定できません。そのため、銀行は融資条件として「金融機関が指定(または承諾)した専属の司法書士が決済の場に立ち会い、所有権移転と抵当権設定を連件で同時に申請すること」を義務付けています。
さらに、売買の現場において看過できない自力登記の失敗リスクとデメリットとして、以下の3点が挙げられます。
- 同時履行の破綻リスク:一般的な不動産売買では「売買代金の全額支払い」と「所有権移転書類の引き渡し」が同一分同一秒の現場で行われます(同時履行の関係)。万一、受領した書類に不備があって登記が通らなかった場合、買主はお金を支払ったのに所有権を取得できないという致命的な損害を被る危険性があります。
- 贈与税・譲渡所得税の予期せぬ発生:親族間で安易に不動産を移転した結果、売買価格が相場より著しく低いために「みなし贈与」と税務署から認定され、節約した司法書士費用を遥かに上回る巨額の贈与税が課されるケースが多発しています。司法書士であれば注意喚起や税理士連携を行う局面を、独断で進めてしまう危険性です。
- 登記識別情報通知の失効や紛失:登記完了後に交付される登記識別情報通知(昔の権利証)の取り扱いを誤り、暗証番号部分を無駄に開封・漏洩させてしまう、あるいは再発行が一切利かないこの重要書類の保管管理に失敗する事故が後を絶ちません。
【完全マニュアル】所有権移転登記の自分でのやり方と必要書類まとめ
住宅ローンを伴わない親族間での現金取引や、法定相続分通りのシンプルな相続など、本人申請が現実的なケースに向けて、具体的な申請手順と必要書類の全体像を網羅します。
1. 事前に揃えるべき「所有権移転登記の必要書類まとめ」
原因が「売買・贈与」の場合と「相続」の場合で添付書類が大きく異なります。以下は一般的な売買・贈与契約を前提とした基本セットです。
- 登記申請書:法務局指定の様式に基づきA4用紙で作成。
- 登記原因証明情報:所有権が移転した事実(売買契約書、贈与契約書、または登記原因証明情報の書面)を明記したもの。
- 登記識別情報通知(または登記済証):売主(元の所有者)が保有している原本。
- 売主(贈与者)の印鑑証明書:発行から3ヶ月以内の原本が必須。
- 買主(受贈者)の住民票:マイナンバー記載のないもの(有効期限の定めはないが最新のものが推奨)。
- 固定資産評価証明書の取得:都税事務所または市区町村の資産税課等で取得。課税年度の最新版を用意(登録免許税の算出基準となる)。
- 買主・売主双方の身分証明書および実印:窓口での本人確認用。
2. 登録免許税の計算と納付方法
申請書を作成する前に、法務局へ納付する登録免許税の算出を行います。計算式は以下の通りです。
登録免許税 = 固定資産税評価額(1,000円未満切り捨て) × 税率
税率は原因や取得時期によって異なります。2026年時点の主な税率は以下の通りです。
- 相続:固定資産税評価額の 0.4%
- 売買(土地):軽減税率の適用により 1.5%(本則2.0%に対する特例措置)
- 売買(住宅家屋):原則 2.0%(自己居住用で要件を満たす場合は住宅用家屋証明書により0.15〜0.3%に軽減)
- 贈与:原則 2.0%
納付方法は、算出した金額分の収入印紙を購入し、登記申請書の次葉(白紙の印紙台紙)に貼り付けて提出するのが一般的です(3万円を超える納付等の場合、金融機関経由での電子納付や現金納付受領書の貼付も可能)。
3. 登記申請書の書き方とテンプレート
申請書は法務省の公式ウェブサイトからダウンロードできるひな形をベースに作成します。パソコンで作成し、A4用紙(上質紙など破れにくい白紙)に片面印刷するのが基本です。
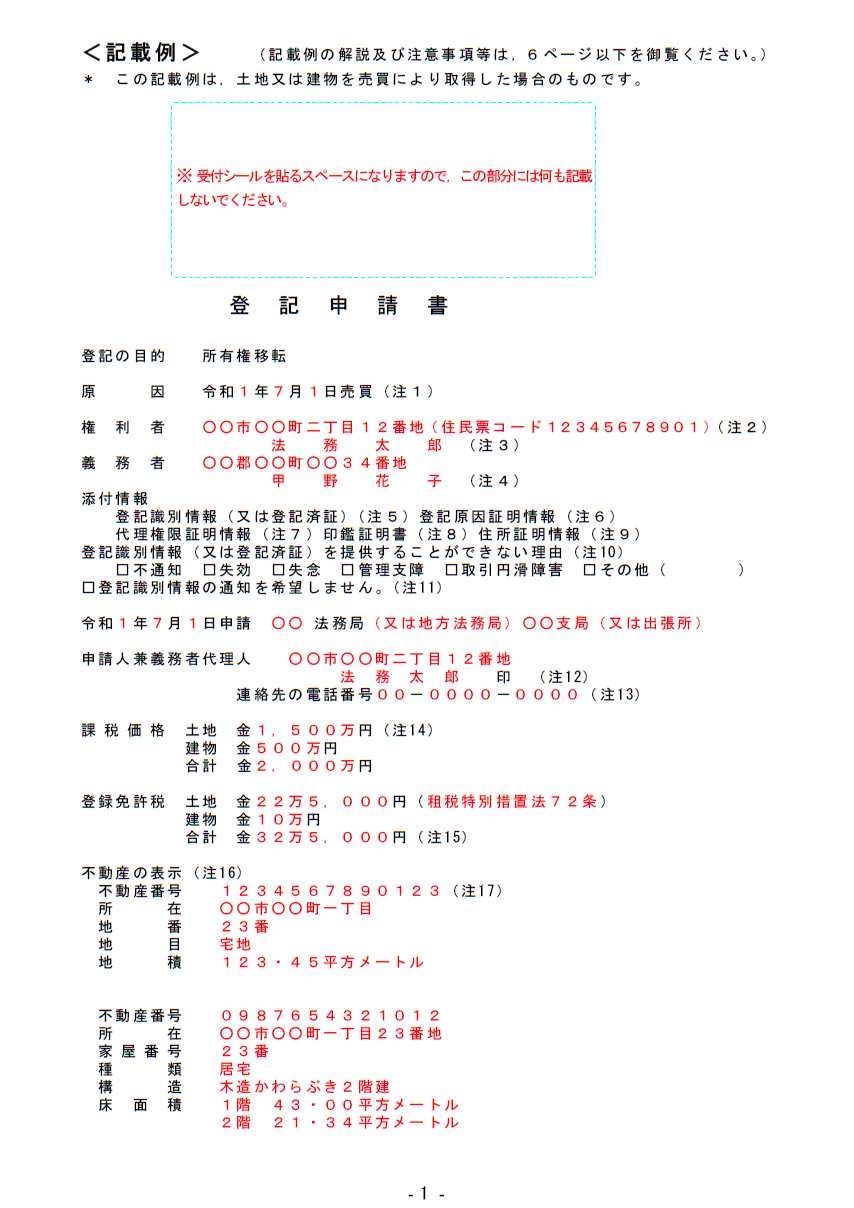
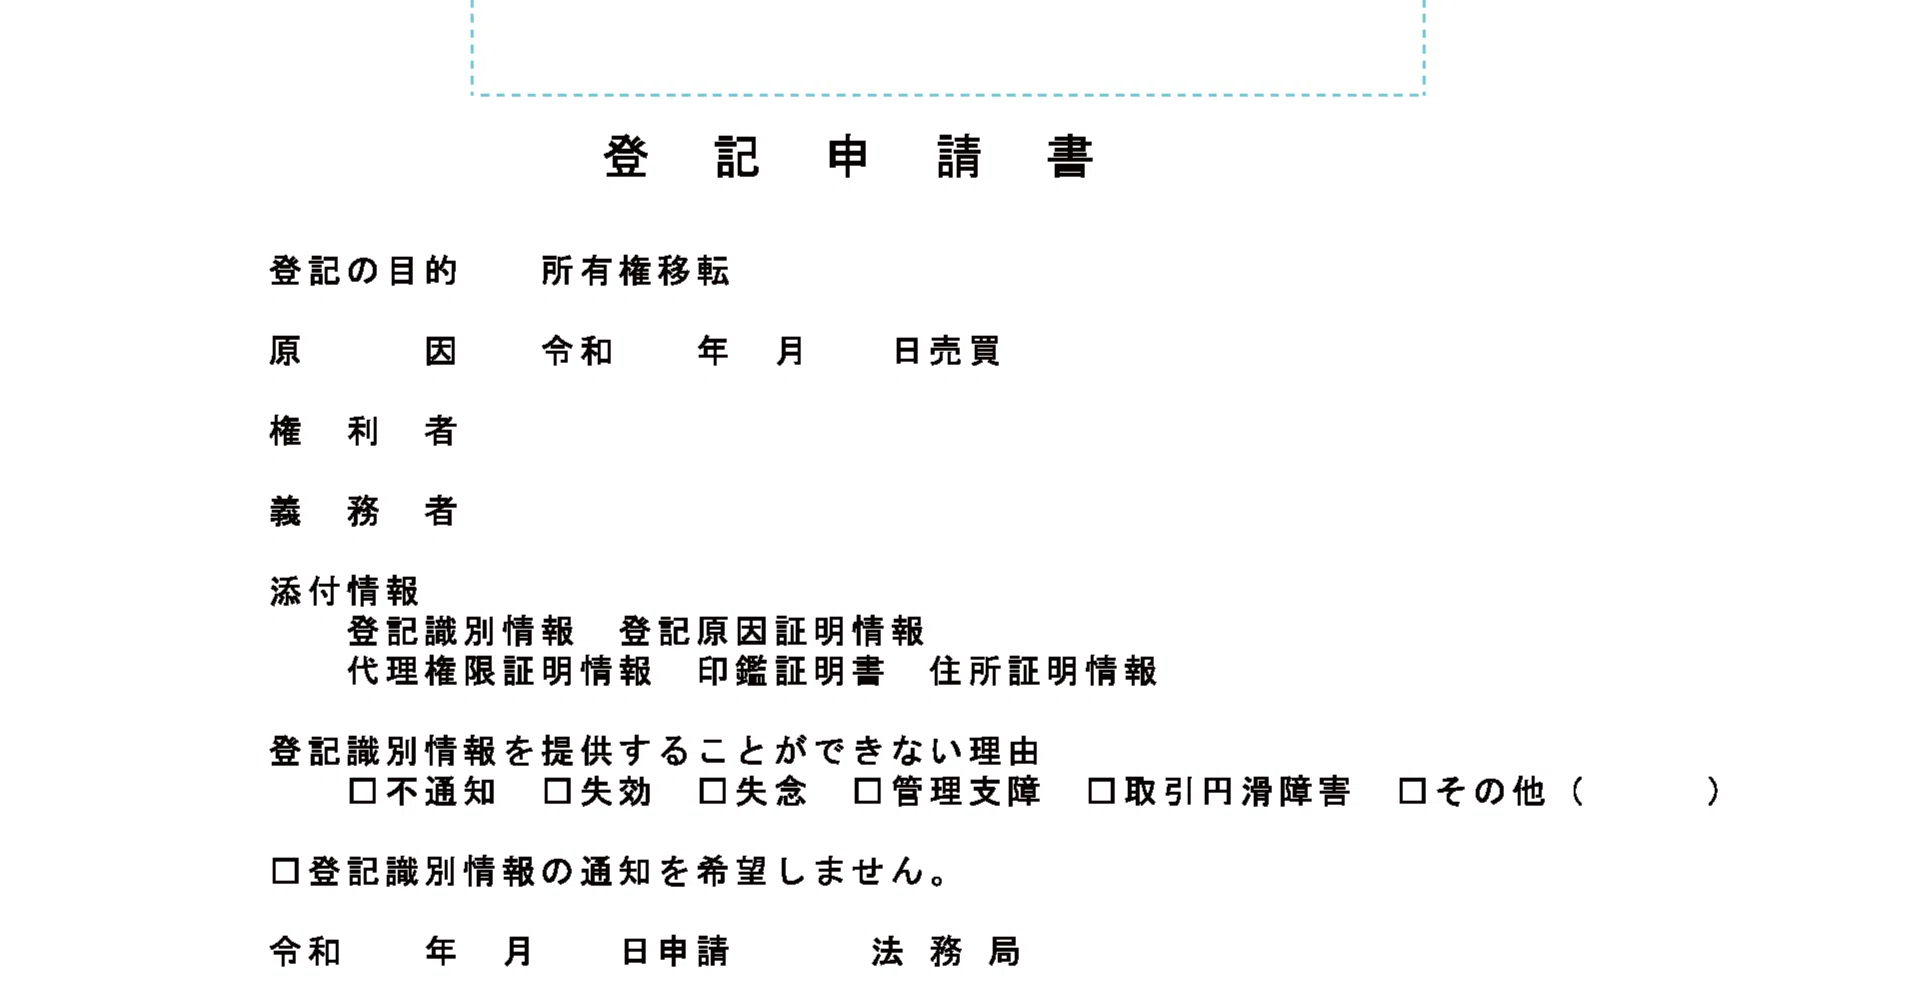
登記申請書 登記の目的 所有権移転 原因 2026年〇月〇日 売買(または贈与) 権利者 (新所有者の住所) (新所有者の氏名) 認印 義務者 (前所有者の住所) (前所有者の氏名) 実印 添付情報 登記原因証明情報 登記識別情報 印鑑証明書 住所証明情報 2026年〇月〇日申請 〇〇法務局(本局または支局・出張所) 課税価格 金10,000,000円 登録免許税 金150,000円 不動産の表示 (土地の場合) 所在 東京都〇〇区〇〇町一丁目 地番 〇〇番〇 地目 宅地 地積 120.00平方メートル
※不動産の表示欄は、契約書の記載ではなく、必ず法務局で発行された「登記事項証明書(登記簿謄本)」の表題部を一字一句違わずに正確に転記しなければなりません。わずかな数字の書き間違いや地目の相違でも補正対象となります。
4. 法務局での相談予約と申請手順
法務局の相談窓口を利用したい場合は、全国の法務局共通で「登記手続案内」の事前予約(電話または法務省専用ウェブサイト経由)が必須となっています。飛び込みで窓口に行っても案内を受けられないケースがほとんどです。
相談当日は、収集した戸籍や評価証明書、自作した申請書ドラフトを持参します。相談員から形式的なチェックを受けたのち、問題がなければ総合受付へ提出します。提出後、窓口から「登記完了予定日」が記載された引換票を渡されるため、その日以降に実印と身分証を持参して新しい登記識別情報通知一式を受け取ります。
【制度改定】相続登記の義務化と2026年最新情報が不動産管理に与える影響
不動産の名義変更を巡る法制度は、近年の所有者不明土地問題の深刻化に伴い、歴史的な大転換期を迎えています。
まず押さえておくべきは、2024年4月1日から施行された「相続登記の義務化」です。不動産を相続によって取得したことを知った日から3年以内に正当な理由なく登記を怠った場合、10万円以下の過料の対象となります。義務化以前に発生した過去の相続についても猶予期間付きで対象となっており、2026年現在、全国の法務局から相続人への通知や催告の運用が一段と本格化しています。
さらに注目すべきは、2026年4月から完全義務化される「住所・氏名変更登記」です。これまで引っ越しで住所が変わったり、結婚・離婚で氏名が変わったりしても登記の変更は個人の任意でした。しかし新制度下では、住所や氏名の変更から2年以内に変更登記を行わない場合、5万円以下の過料が科されることになります。
この法改定ラッシュにより、「とりあえず放置しておく」という選択肢は完全に消滅しました。所有者名義を常に最新の正しい状態に保つことが法律上の義務となったため、自力で行うにせよ専門家に頼むにせよ、迅速かつ的確な対応が全国の不動産所有者に突きつけられています。
自力申請vs専門家委託の徹底比較|費用・手間・リスクの全貌
所有権移転登記を自分で完結させる道と、司法書士へ全面委託する道。双方の決定的な差異を以下の比較表に整理しました。
| 項目 | 自力申請(本人申請) | 司法書士への委託 | 編集部の見解・評価 |
|---|---|---|---|
| 専門家報酬コスト | 0円(完全節約) | 50,000円〜150,000円程度 | 自力申請唯一にして最大の利点。 |
| 実費(税・公証費) | 登録免許税+証明書取得代のみ | 同額(どちらも法定実費は発生) | 登録免許税自体は自力でも安くならない。 |
| 所要労力・拘束時間 | 膨大(20〜50時間以上) | 極小(数回の面談・署名のみ) | 役所通いや補正通達の対応で平日が潰れる。 |
| ミス発生時の法的保護 | なし(全額自己責任) | 賠償責任保険で全額カバー | 司法書士の過失は損保で補償される強み。 |
| 住宅ローン利用可否 | 利用不可(銀行が拒絶) | 無条件で利用可能 | 第三者融資が絡む取引では委託一択。 |
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学や法実務の視座から分析すると、登記手続きを巡るトラブルの多くは「身内同士だから書類は後回しで構わない」「家族の情があるから契約書なんて不要」という、心理的バウンダリー(境界線)の曖昧さに起因して発生しています。法的手続きを甘く見ると、親族間の信頼関係が不可逆的に崩壊しかねません。
自力登記に挑むべきか、専門家に任せるべきかの客観的な線引きは明確です。
【自力申請をおすすめできる条件】
- 住宅ローン等の融資が絡まない「完全現金決済」または「親族間贈与」である。
- 相続人が配偶者のみ、あるいは一人っ子など「単独相続」で遺産分割協議が一切不要。
- 平日日中に役所や法務局窓口へ何度も足を運べる時間的余裕がある。
- 公的書類の読み書きや法律用語の理解に強いアレルギーがない。
【専門家(司法書士)へ任せるべき条件】
- 銀行からの融資や住宅ローンを利用して不動産を購入する。
- 第三者との不動産売買であり、代金決済と権利移転を寸分の狂いなく一致させる必要がある。
- 相続において、兄弟姉妹・前婚の子・代襲相続人など複数の利害関係者が絡んでいる。
- 平日は多忙で仕事を休めず、書類の不備による再提出やトラブルをゼロに抑えたい。
【所有権移転登記を自分で行う方法】に関するよくある質問(FAQ)
Q1:法務局の相談窓口に行けば、登記申請書を代わりに作ってもらえますか?
A1:代筆や書類作成の代行は一切行ってもらえません。法務局職員による相談案内は、作成済みの書類に対して「法律上の必須要件を満たしているか」「添付書類に抜け漏れがないか」を形式的にアドバイスする範囲に限定されます。内容の法的効力や個別の税務判断については助言を受けられないため、自身で調べて作成する能力が前提となります。
Q2:売主から預かる印鑑証明書や登記識別情報の有効期限はどうなっていますか?
A2:登記義務者(売主や贈与者)が発行する印鑑証明書は、登記申請日の時点で発行から3ヶ月以内のものでなければなりません。1日でも切れていると受理されません。一方、権利証にあたる「登記識別情報」自体に有効期限はありませんが、一度開封して番号が漏洩すると第三者に悪用されるリスクがあるため、申請直前まで目隠しシールを剥がさない厳格な管理が不可欠です。
Q3:申請書に誤字や脱字があった場合、登記は即座に却下されてしまいますか?
A3:即座に却下されるわけではありません。軽微な誤字や添付漏れであれば、法務局から電話等で「補正(修正)」の連絡が入ります。指定された期日までに申請時に使用した印鑑を持参して法務局へ出頭し、訂正印を押して修正すれば手続きを継続できます。ただし、根幹的な権利関係の誤りや必要書類の決定的な欠落がある場合、申請を一度取り下げる(取下げ手続き)を余儀なくされることがあります。
まとめ:今後の動向と失敗しないための判断基準
所有権移転登記を自分で行うことは、条件さえ揃えば10万円前後の司法書士費用を浮かせられる極めて魅力的な選択肢です。現にシンプルな相続や親族間贈与において、自力で申請を完遂し、コスト削減を成功させた事例は数多く存在します。
しかし、それは「自身の労働時間」「平日窓口への拘束」「全責任を一人で負うリスク」と引き換えにした成果に他なりません。2024年の相続登記義務化に続き、2026年4月からは住所・氏名変更登記の義務化も始動するなど、不動産登記に対する行政の審査・監視体制は年々厳格化の一途を辿っています。
目先の数万円を節約することだけに目を奪われず、取引自体の金額規模、権利関係の複雑さ、そして何より自分自身の平日の自由時間と向き合う姿勢が求められます。少しでも懸念や複雑な事情が存在する場合は、無理をせず信頼できる司法書士の門を叩くことが、大切な不動産と家族の資産を守る最も確実な投資となるはずです。 (出典: 所有 権 移転 登記 自分 で(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。