法定福利費の計算方法と2026年最新料率!見積書の落とし穴と内訳
給与計算や工事の見積書作成において、多くの実務担当者が頭を悩ませるのが「法定福利費の正確な算出」です。福利厚生費とは異なり、法律によって事業主への負担が義務付けられている費用ですが、各保険料率の改定や業種ごとの計算式の違い、さらには消費税の課税区分をめぐる解釈など、現場には数多くの複雑な実務リスクが潜んでいます。
とりわけ近年は、社会保険の加入逃れに対する是正指導の強化や、インボイス制度導入後の取引適正化に伴い、元請・下請間における法定福利費の内訳明示が強く求められるようになりました。「給与のおよそ15%前後」という大まかな目安だけで処理していると、思わぬ見積もり割れや税務・労務上のトラブルを招きかねません。2026年時点の最新制度と現場実情を踏まえ、適正な計算手順と見落としがちな盲点を徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費の事業主負担は給与総額の「約15〜16%」。健康保険や厚生年金だけでなく、全額会社負担となる労災保険料や子ども・子育て拠出金を漏れなく算入する構造理解が必須。
- 要点2:最大の落とし穴は「消費税の課税区分」。公的機関へ納付する保険料自体は不課税ですが、工事や業務委託の見積書に計上する法定福利費は「請負対価の一部」となるため、10%の消費税が課税されます。
- 要点3:建設業では「法定福利費を内訳明示した標準見積書」の提出が業界標準。労務費率を用いたシミュレーションや計算シートの整備が、不当な値引き要求を防ぐ防壁となります。
【法定福利費の計算方法に意外な落とし穴?】事業主負担分の正しい割合と最新料率の全容
法定福利費の計算において現場の担当者が最も混乱しやすいのが、「従業員負担」と「事業主負担」の按分割合です。給与明細から天引きされる金額と同じ額を会社が負担すればよいと単純に思い込んでいると、後述する事業者全額負担の項目を見落とし、経営計画や原価計算に決定的な狂いが生じます。
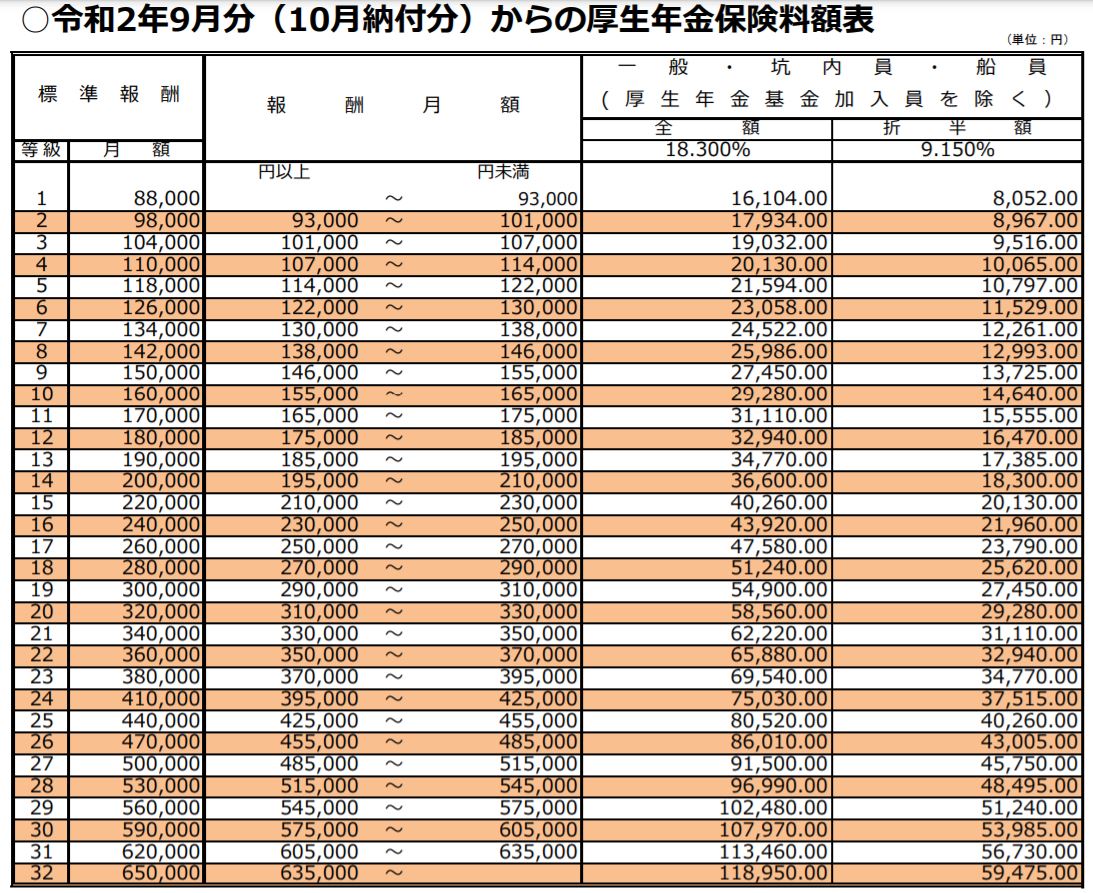
法定福利費を構成するのは、大きく分けて「社会保険(健康保険・介護保険・厚生年金)」と「労働保険(雇用保険・労災保険)」、そして「子ども・子育て拠出金」の計6項目です。このうち、厚生年金保険料計算方法は法律で料率が18.300%に固定されており、労使が完全折半(各9.150%)を負担します。一方で、健康保険料事業主負担は加入する健康保険組合や協会けんぽ(都道府県別)によって異なり、全国平均でおよそ10.0%前後、事業主負担はおよそ5.0%程度で推移しています。また、40歳から64歳の従業員に発生する介護保険料率負担割合も労使折半となり、約1.60%(会社負担は約0.80%)が上乗せされます。
一方、労働保険分野では頻繁な見直しが行われています。雇用保険料率改定の動向には常に配慮が必要であり、一般の事業における料率は合計15.5/1000(事業主負担9.5/1000、労働者負担6.0/1000)、建設業などの特定業種では合計18.5/1000(事業主負担11.5/1000、労働者負担7.0/1000)となっています。ここで留意すべきは、事業主負担分の比率が労働者負担分よりも高く設定されている点です(失業等給付分は折半ですが、雇用安定事業や能力開発事業の費用が事業主のみに課されるため)。
さらに見落としてはならないのが、労災保険料事業者負担と子ども子育て拠出金計算の2点です。これらは全額が事業主負担であり、従業員の給与から天引きされることはありません。労災保険は業種ごとの危険度に応じて料率が設定されており、一般事務の2.5/1000から建設業の9.5〜15/1000前後まで幅広く設定されています。子ども・子育て拠出金は年金事務所が厚生年金保険料と併せて徴収する仕組みで、標準報酬月額および標準賞与額に対して一律0.36%を全額事業主が負担します。これらを合計すると、社会保険料率2026年最新の基準において、会社が負担すべき法定福利費は給与の約15〜16%に達します。
【データで比較】法定福利費の内訳と事業主負担割合の早見表(2026年版)
実務上の計算ミスを防ぐためには、法定福利費内訳と各項目の法定福利費事業主負担割合を正確に把握しておく必要があります。以下の比較表は、一般企業および建設業における標準的な負担割合を整理したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 健康保険料 | 約9.2%〜10.6%(協会けんぽ都道府県別) | 労使完全折半(事業主負担:約4.6%〜5.3%) | 都道府県ごとに料率改定が行われるため、毎年3月納付分(4月支給給与等)での更新確認が必須。 |
| 介護保険料 | 全国一律 約1.60%(40歳〜64歳が対象) | 労使完全折半(事業主負担:約0.80%) | 40歳到達時および65歳到達時に対象者が切り替わるため、生年月日の管理不備による漏れに注意。 |
| 厚生年金保険料 | 一律 18.300%(上限等級あり) | 労使完全折半(事業主負担:9.150%) | 法定福利費の中で最も金額が大きい項目。賞与支給時にも同率の「標準賞与額」計算が発生する。 |
| 雇用保険料 | 一般:15.5/1000 建設業:18.5/1000 | 事業主:一般 9.5/1000/建設 11.5/1000 労働者:一般 6.0/1000/建設 7.0/1000 | 雇用二事業分を事業主が単独負担するため折半ではない。業種区分の判定ミスが多発する領域。 |
| 労災保険料 | 業種別料率(2.5/1000〜88/1000) | 全額事業主負担(従業員負担なし) | 建設業では元請が一括納付するケース(現場労災)と事務所労災が分かれるため、見積計上時の区分が重要。 |
| 子ども・子育て拠出金 | 一律 0.36% | 全額事業主負担(従業員負担なし) | 給与天引き項目ではないため、経営陣や見積作成者が算入を失念しやすい最大の盲点。 |
上記を総合すると、従業員1人あたりの総支給額に対して会社が負担する法定福利費の割合は、一般的なオフィスワーク等で約15.8%、労災事故リスクの高い建設業現場等では約16.5%〜17.0%に達します。月給30万円の従業員であれば、会社側は毎月およそ4万7,000円〜5万1,000円の現金を法定福利費として別途拠出しなければなりません。
【実態検証】現場担当者の生の声と見積書をめぐる下請・元請間の摩擦
机上の理論値どおりに計算が進まないのが、実際のビジネス現場です。編集部が中小企業の経理担当者や建設業界の専門工事業者に行った取材・アンケート調査では、見積書上の法定福利費を巡る生々しい葛藤が浮き彫りになっています。
都内の管工事会社で積算・見積を担当する50代役員は、次のように現場の窮状を明かしています。
「国土交通省の通達により、見積書への法定福利費内訳明示は義務に近い扱いになりました。しかし、大手元請ゼネコンに建設業法定福利費標準見積書の書式で法定福利費を明確に分けて提示すると、『この法定福利費を含んだ総額から一括で5%値引きしてほしい』という打診をいまだに受けることがあります。法定福利費を値引くことは実質的な労務費の買い叩きであり、法律の趣旨に反する行為ですが、下請としての立場上、強く抗議できないのが実情です」
また、SNSや実務コミュニティ(知恵袋や建設業界フォーラム)でも、端数処理や計算ソフトの差異によるトラブルが報告されています。
「元請の独自フォーマットと自社の法定福利費エクセル計算シートで端数の計算ルール(四捨五入か切り捨てか)が異なり、見積総額で数十円の誤差が生じただけで書類を突き返された」
「外注扱いの一人親方への外注費にまで法定福利費を機械的に掛け算して提出してしまい、元請の監査で激しく追及された」といった声が散見されます。
国土交通省や厚生労働省が公表している指導指針では、「法定福利費を適正に支払わない契約は法令違反の疑いがある」と明記されているものの、実際の現場では「法定福利費を含めた総額での価格競争」という構造的な矛盾がいまだ解消されていません。適正な利益を確保するためには、根拠のある数値に基づいた緻密な計算を行い、客観的なエビデンスを元請側に提示する姿勢が不可欠です。
【建設業・外注実務】建設業法定福利費標準見積書と労務費率を用いた計算手順
建設業界における法定福利費の算出は、一般企業の給与計算とは大きくプロセスが異なります。工事現場では、複数の下請企業や日雇い労働者、一人親方が複雑に入り混じるため、個々の作業員の基本給を積み上げて算出することが極めて困難だからです。そこで広く採用されているのが、労務費率法定福利費計算の方式です。
国土交通省が定めた標準的な算出モデルでは、以下の計算式を用いて法定福利費を算出します。
【建設業における法定福利費の標準算出式】
法定福利費 = 法定福利費の対象となる労務費 × 法定福利費負担率
※対象労務費が直接算出できない場合:
対象労務費 = 直接工事費 × 国土交通省発表の工種別「労務費率」
ここで用いる「法定福利費負担率」は、事業主負担分の健康保険料率、厚生年金保険料率、雇用保険料率、労災保険料率、子ども・子育て拠出金率を合算した係数です。一般的には約16.0%〜16.5%前後の数値が設定されます。
具体的な法定福利費計算シミュレーションを見てみましょう。例えば、直接工事費が1,000万円で、該当する専門工種の公定労務費率が30%(労務費=300万円)、法定福利費負担率が16.3%に設定されている案件の場合、次のような計算になります。
- 労務費の算出: 10,000,000円 × 30% = 3,000,000円
- 法定福利費の算出: 3,000,000円 × 16.3% = 489,000円
- 見積書への反映: 直接工事費とは別枠、または内訳明細欄に「法定福利費(事業主負担分):489,000円」と明記する
自社でオリジナルの法定福利費エクセル計算シートを作成する場合は、工種名を選択すると対応する労務費率が自動入力され、直接工事費を入力するだけで法定福利費が瞬時に弾き出されるマクロや関数(VLOOKUP関数など)を組んでおくと、積算ミスの予防に役立ちます。
一般に知られていない盲点とネットの誤解|消費税の課税区分と端数処理の罠
実務現場において、経理経験者ですら誤認しやすい最大の落とし穴が法定福利費消費税課税区分の取り扱いです。ネット上の質問サイトや社内の雑談レベルで「公的な社会保険料には消費税がかからないのだから、見積書に載せる法定福利費も非課税(または不課税)にするのが正しいのではないか」という誤った言説が流布されるケースが後を絶ちません。
国税庁の法令解釈における厳然たる事実は以下の通りです。
- 企業が日本年金機構や保険者へ保険料を納付する行為: 非課税・不課税取引
- 下請業者が元請業者へ提出する見積書・請求書に記載された法定福利費: 請負工事という役務提供の対価の一部であるため「10%の課税取引」
もし見積書上で法定福利費を非課税・不課税として処理し、消費税の加算を怠ってしまうと、下請企業は本来請求できるはずの消費税相当額(前述の48万9,000円の案件であれば4万8,900円)を受け取れず、自社の持ち出しとなってしまいます。請求書の品名欄に「法定福利費」と独立して記載されていても、それはあくまで請負代金の積算根拠の内訳を示しているに過ぎず、税法上は工事代金そのものとして課税対象となります。
もう一つの盲点が「端数処理」の食い違いです。社会保険料の天引き計算(給与計算)においては、「通貨の単位及び貨幣の発行等に関する法律」に基づき、50銭以下の端数は切り捨て、50銭1厘以上の端数は切り上げ(いわゆる50銭基準)が原則とされています。しかし、請負工事の見積書や消費税計算においては「切り捨て」を採用する企業が多数派です。給与ソフトの端数処理ロジックと、見積書作成システムの端数処理ロジックの不一致によって生じる1円単位のズレについて、社内であらかじめ明確な統一ルールを策定しておくことが重要です。

【プロの結論】適正なコスト管理ができる企業・危ない企業の判断基準
法定福利費の管理と見積書への適正な反映は、単なる計算業務の枠組みを超え、企業のコンプライアンス姿勢や将来の事業継続性を如実に示す指標といえます。昭和から平成にかけて建設業や下請業界に蔓延していた「社会保険逃れ」や「どんぶり勘定による労務費の圧縮」は、法令遵守のハードルが極めて高くなった現代においては、企業の存続を脅かす致命的なリスクへと変貌しました。
【プロの結論】法定福利費の運用から見抜く企業の健全性判断基準
自社が健全な経営体質を維持できているか、あるいは取引先として信頼に足る企業であるかを評価する際は、以下のチェックポイントを照らし合わせる必要があります。
【信頼できる健全な企業の条件】
- 見積書作成時に「標準見積書」のフォーマットを採用し、法定福利費を内訳として堂々と別枠明示している
- エクセル計算シートの料率マスターが、毎年の春(3〜4月)に実施される各保険料率改定に合わせて自動更新・管理されている
- 下請業者からの見積書に法定福利費が記載されている場合、それを正当な原価として認め、一式値引きの対象から除外している
- 役員(雇用保険・労災保険の対象外)と一般労働者の給与ベースを厳格に切り分けて法定福利費を算出している
【リスクを抱える危ない企業の条件】
- 見積書が「工事一式」の表記ばかりで、労務費や法定福利費の積算根拠を説明できない
- 元請からの値引き要請に対し、真っ先に下請への労務費や法定福利費相当分を削って帳尻を合わせようとする
- 年金事務所の定期調査や労働基準監督署の臨検予告が入るたびに、過去の納付不足や書類の辻褄合わせに追われている
- 「法定福利費は不課税」と思い込み、見積書の消費税計算から勝手に除外して取引先と金銭トラブルを起こしている
適正な法定福利費の負担は、従業員や作業員の生活基盤を守り、若手人材の入職を促すための最低限の防波堤です。法定福利費を削って一時的な受注を勝ち取るビジネスモデルは、長期的な人材流出と信用失墜を招くだけの危うい選択肢であると認識しなければなりません。
【法定福利費の計算方法】に関するよくある質問(FAQ)
Q1:法定福利費は一般的に従業員の給与の何パーセントを目安にすればよいですか?
A1:一般企業のオフィスワーク等であれば、給与総額の「約15〜16%」が事業主負担の目安です。内訳は、健康保険料が約5.0%、介護保険料(40〜64歳対象)が約0.8%、厚生年金保険料が9.15%、雇用保険料が約0.95%、労災保険料が約0.25%、子ども・子育て拠出金が0.36%となります。労災事故リスクの高い建設業などの現場作業員の場合は、労災保険料率や雇用保険料率が高くなるため、給与の「約16.5〜17.0%」前後を見込んでおく必要があります。
Q2:見積書に記載する法定福利費には消費税をかけるべきですか?
A2:はい、必ず消費税(10%)を課税対象として加算してください。会社が年金事務所や行政機関に直接納付する公的保険料は不課税ですが、元請企業に対して提出する見積書や請求書に記載される法定福利費は「請負契約に基づく役務提供の対価(工事代金等)の一部」とみなされます。税法上、請負代金全体が課税売上・課税仕入れとなるため、法定福利費を非課税扱いにすると自社が消費税分を損することになります。
Q3:建設業の一人親方や外注スタッフの費用にも法定福利費を計算して見積もるべきですか?
A3:原則として、個人事業主である一人親方や外注先に対する外注費には、自社の法定福利費を直接上乗せして請求することはできません。法定福利費は「雇用契約を結んでいる自社の従業員」に対して企業が負担する義務を負うものだからです。ただし、一人親方が特別加入している労災保険料や本人の国民健康保険料等を考慮した適正な単価設定(実質的な生活補償を含む平準化単価)を請負契約額に反映させることは、国土交通省の処遇改善ガイドラインでも推奨されています。
まとめ:制度改定に左右されない適正なコスト管理と見積り実務を
法定福利費の適正な算出は、日々の労務・経理業務にとどまらず、適正な受注価格の維持や健全なサプライチェーン構築に直結する重要な経営課題です。健康保険料率や雇用保険料率の改定動向を常にウォッチし、給与の約15〜16%にのぼる事業主負担のインパクトを正確に把握しておく必要があります。
見積書作成においては、標準見積書の活用を徹底し、消費税課税のルールや端数処理の基準を誤らないことが自社の利益を守る盾となります。法令に基づいた精緻な計算フローを確立し、取引先との透明性の高い価格交渉を進めていきましょう。 (出典: 法定 福利 費 計算 方法(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。