2026年最新|年末調整の地震保険の書き方と控除額計算を徹底解説
毎年秋から冬にかけて勤務先から配布される「給与所得者の保険料控除申告書」。自宅に届いた保険会社からのハガキを前に、「どの枠に何を書き写せばいいのか」「申請すると結局いくら手元に戻るのか」と頭を悩ませる給与所得者は後を絶ちません。地震保険は火災保険とセットで加入するケースが多いため、制度の境界線や旧長期損害保険との区別など、書類作成において戸惑いやすいポイントが凝縮されています。
2026年の税制環境においても、地震保険料控除は家計のリスク管理と節税を両立させる重要な所得控除のひとつです。本記事では、最新の申告書様式に準拠した具体的な記入ステップから、損をしない控除額の算出ロジック、証明書の紛失トラブル対応に至るまで、実務に直結する知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の申告書フォーマットに対応した、保険料控除申告書の各欄への正確な転記手順と記載ルール。
- 要点2:所得税で最大5万円、住民税で最大2万5千円の控除枠を使い切るための計算ロジックと実際の還付目安額。
- 要点3:火災保険が対象外である歴史的理由や旧長期損害保険との重複ルール、妻名義やマンション共用部分の特例措置。
【どこに何を書く?】2026年最新の年末調整・保険料控除申告書の書き方と記入例
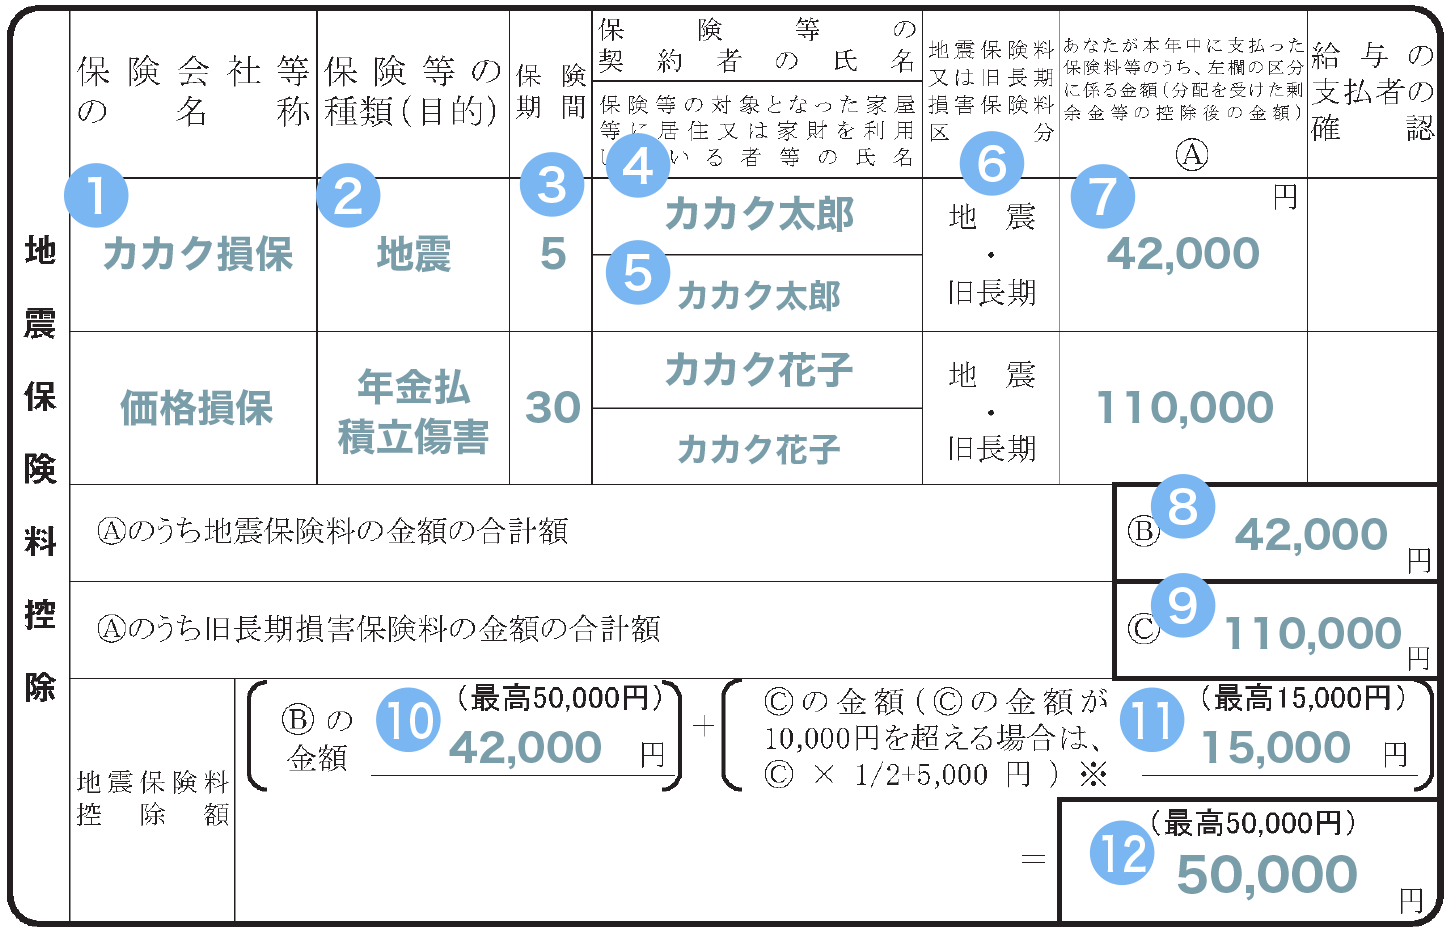
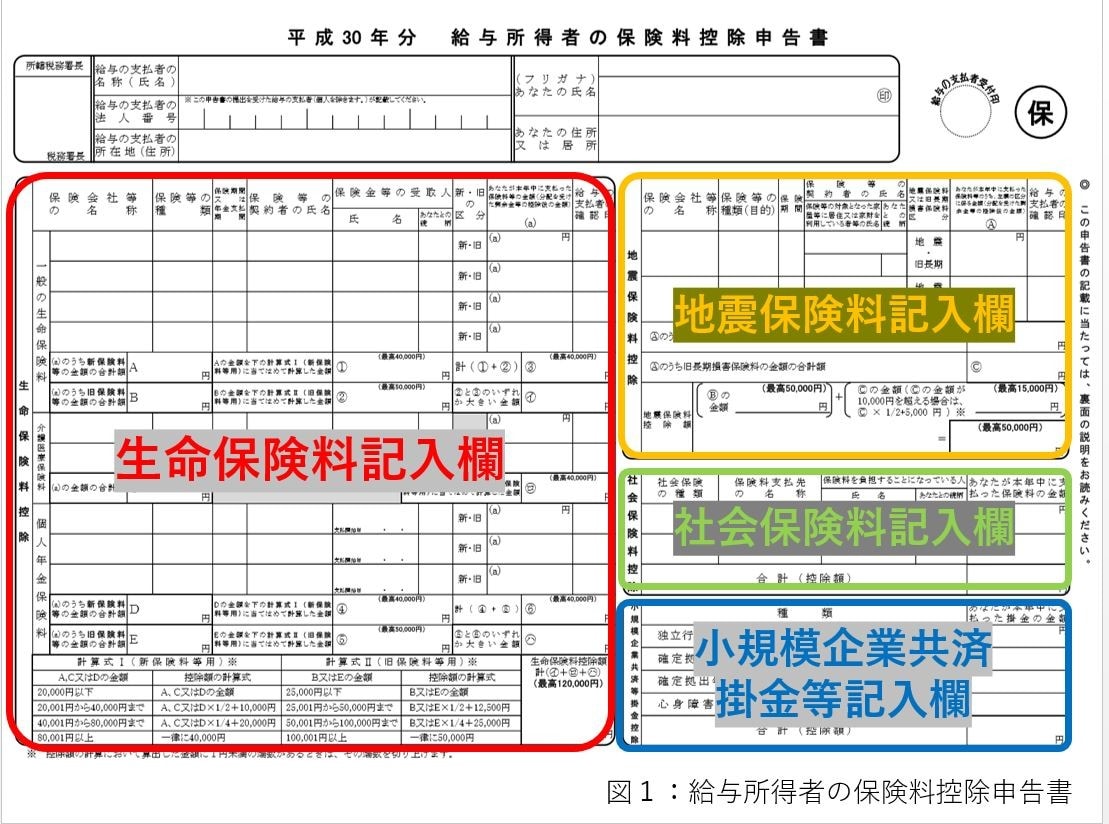
年末調整の書類作業で最もミスが多発するのは、「保険料控除申告書」の右側中段に位置する「地震保険料控除」の記入欄です。国税庁が配布する2026年最新の様式をもとに、手元の控除証明書から転記すべき項目を順を追って整理します。手元にハガキを用意し、以下の項目を正確に埋めていきます。
具体的な年末調整 地震保険料控除 記入例として、申告書の各欄と記入内容は次の通りです。
- 保険会社等の名称:「東京海上日動」「損保ジャパン」など、契約先損害保険会社や共済の名称を記入します。
- 保険等の種類:証明書に記載されている通り「地震保険」または「旧長期損害保険」と記載します。火災保険の名称を併記する必要はありません。
- 保険期間又は共済期間:「1年」「5年」など、契約期間を記載します(例:令和6年4月1日〜令和11年3月31日の場合は「5年」)。
- 保険等の契約者の氏名:契約者の氏名を記載します。申告者本人以外(配偶者等)の名義である場合も、契約者欄にはその名義人を書きます。
- 家屋等の利用者の氏名・続柄:保険の対象となっている家屋に住んでいる人の氏名と、申告者から見た続柄(「本人」「妻」「子」など)を記入します。
- 保険等の区分:該当する区分の「地震」または「旧長期」のどちらかに◯を付けます。
- あなたが本年中に支払った保険料等の金額:証明書に記載された金額を記入します。長期一括契約の場合は「本年分の申告可能額」を転記する点に注意が必要です。
全体の枠組みを押さえた上で、各項目の数値を集計し、右端の「控除額の計算」ブロックで最終的な控除額を算出します。この一連の作業が地震保険料控除申告書 書き方 詳細まとめの基本骨子となります。電子申請システム(WEB申請システムやマイナポータル連携)を導入している企業の場合、証明書のQRコード読み取りやデータ取り込みによって自動入力されるケースも増えていますが、最終確認画面で上記の紐付けが正しいか目視点検することがミスを防ぐ鉄則です。
手元のハガキと照合!地震保険の控除証明書の見方と添付・紛失時の再発行手順
申告書を書く前段階で多くの人がつまずくのが、各損保会社から10月上旬〜11月にかけて郵送される圧着ハガキの読み解き方です。ハガキの表面には複数の金額が並んでおり、どれを転記すればよいか迷うケースが見られます。
地震保険 控除証明書 見方と添付における最大のポイントは、「本年中に支払った保険料額」と「本年分の申告可能額(証明額)」の区別です。年払いや月払いの契約では、12月の引き落とし予定額を含めた「証明額」が記載されているため、申告書にはその予定額を含めた合計額を記載します。添付の際は、証明書原本を申告書の裏面、または所定の「添付書類台紙」に糊付けやホチキス留めで固定して提出します。
万が一、書類の整理中にハガキを破棄・紛失してしまった場合はどうすればよいでしょうか。地震保険 控除証明書 紛失 再発行の経緯を辿ると、かつては保険代理店やコールセンターに電話し、郵送で1週間から10日待つのが通例でした。しかし現在では、各保険会社の契約者専用WEBマイページから「電子控除証明書(XMLファイル)」や「再発行PDF」を即時ダウンロードできる体制が整っています。社内提出期限が迫っている場合でも、焦らずマイページへログインすれば当日のリカバリーが可能です。
【早見表で即解決】地震保険料控除でいくら戻る?控除額の計算方法と最大5万円の上限枠
「書類を提出すると、実際に手取り額はいくら増えるのか」という疑問は、申告を行う全ての給与所得者の関心事です。地震保険料控除は、支払った保険料の全額がそのまま手元に返ってくるわけではありません。課税対象となる所得金額から一定額を差し引き、その結果として所得税と翌年度の住民税が軽減される仕組みです。
法律上、地震保険料控除 最大5万円 上限額と定められており、所得税の控除限度額は最高5万円、住民税の控除限度額は最高2万5千円となっています。具体的な年末調整 地震保険 いくら戻る 計算方法は、「控除額 × 各自の適用税率」で求められます。
| 保険の区分・年間支払額 | 所得税の控除額(上限) | 住民税の控除額(上限) | 実際の還付・減税目安(年収500万円・税率10%時) |
|---|---|---|---|
| 地震保険:20,000円 | 20,000円(全額) | 10,000円(支払額の1/2) | 所得税2,000円 + 住民税1,000円 = 約3,000円 |
| 地震保険:50,000円以上 | 50,000円(上限) | 25,000円(上限) | 所得税5,000円 + 住民税2,500円 = 約7,500円 |
| 旧長期損害保険:15,000円 | 12,500円(計算式適用) | 7,500円(計算式適用) | 所得税1,250円 + 住民税750円 = 約2,000円 |
| 旧長期損害保険:25,000円以上 | 15,000円(上限) | 10,000円(上限) | 所得税1,500円 + 住民税1,000円 = 約2,500円 |
所得税率は課税所得に応じて5%から45%まで変動するため、高所得者ほど還付される税額は大きくなります。例えば課税所得が900万円超(所得税率33%)の世帯で上限5万円を申告した場合、所得税だけで1万6,500円、住民税で2,500円、合計で年額約1万9,000円の負担軽減となります。決して見過ごせない金額です。

【実態検証】給料天引きの扱いとネットのリアルな声|旧長期損害保険料との見分け方
職場経由で団体扱い保険に加入している場合、実務上の運用で混乱が生じがちです。給料天引き 地震保険 年末調整 ネットの反応をSNSや社内相談掲示板などで調査すると、「給与から引かれているのに、なぜ証明書を出さなければいけないのか」「会社側で勝手に控除してくれないのか」といった疑問の声が目立ちます。
給与天引きであっても、会社側が自動集計する企業と、従業員自身が申告書に記載して意思表示しなければ控除対象外とする企業に分かれます。多くの損保会社と提携する企業グループでは、天引きデータが総務システムに直接連動してハガキ提出を省略できる仕組みが普及していますが、中小企業や紙ベースの手続きを残す職場では、依然として控除証明書の添付提出が義務付けられています。「天引きされているから安心」と放置せず、自社の就労規則や年末調整ガイダンスの確認が欠かせません。
また、ハガキに記載された旧長期損害保険料 違いと見分け方についても混乱が散見されます。旧長期損害保険料控除とは、以下の3つの条件をすべて満たした契約にのみ適用される経過措置です。
- 契約日:平成18年(2006年)12月31日以前に締結した契約であること。
- 満期返戻金:満期時に返戻金が支払われる満期付きの損害保険契約であること。
- 保険期間:保険期間または共済期間が10年以上であること。
証明書の表面に「旧長期損害保険料」と明記されていない限り、一般的な火災保険契約はこれに該当しません。誤って通常の火災保険料をここに転記し、総務担当者から書類の再提出を求められるトラブルが後を絶たないため、区分の文字を細部まで精査する必要があります。
一般に知られていない盲点と誤解|火災保険の対象外理由・妻名義・マンション共用部分の扱い
年末調整の現場では、制度の趣旨が十分に理解されていないことによる「三大誤解」が存在します。これらを正確に把握しておくことで、控除漏れや誤申告を未然に防ぐことができます。
火災保険が年末調整の対象外となった歴史的背景
「なぜ火災保険の保険料は年末調整で控除されないのか」という疑問を持つ人は非常に多いです。この火災保険 年末調整 対象外の理由は、平成18年度(2006年度)の税制改正に起因します。かつては火災保険等を対象とした「損害保険料控除」が存在していましたが、国による財政健全化と災害対策の重点化に伴い廃止されました。
背景にあるのは、自然災害リスクに対する「公助から自助への転換」です。地震による甚大な被害からの生活再建を後押しするため、旧損害保険料控除を改組する形で平成19年(2007年)から「地震保険料控除」が創設されました。国策として地震保険への加入を強力に後押しする一方、民間ベースで普及が進んでいた一般的な火災保険は税制上の優遇対象から外されたという政策意図が存在します。
契約者が妻名義の場合の取り扱いルール
世帯内の名義関係でも誤解が生じがちです。年末調整 地震保険 妻名義 配偶者の扱いについて、「契約者が専業主婦の妻になっているから、夫の年末調整では申告できない」と諦めてしまうケースがあります。
国税庁の通達では、保険料控除の対象となる条件として「自己又は自己と生計を一にする配偶者その他の親族が所有する家屋」であり、「申告者本人がその保険料を実際に負担していること」が規定されています。つまり、契約者名義が妻であっても、同一生計であり夫の給与口座などから実質的に保険料を支払っている場合は、夫側の年末調整で全額控除を適用できます。夫婦共働きで双方が収入を得ている場合、所得税率の高い方の年末調整で申告する方が世帯全体での手取り還付額が大きくなります。
分譲マンションの共用部分にかかる控除の申請方法
持ち家マンションに居住している区分所有者が見落としがちなのが、マンション共用部分 地震保険料控除 書き方です。専有部分の保険とは別に、マンションの管理組合が一括して建物全体(共用部分)の地震保険に加入しているケースがあります。
この場合、管理組合を通じて各区分所有者に対して「持分割合に応じた保険料控除証明書」が個別に配布されます。専有部分の地震保険と共用部分の地震保険は合算して申告することが可能です。ただし、両方を合算しても控除限度額(所得税5万円、住民税2万5千円)を超えることはできないため、すでに専有部分単独で上限の5万円に達している場合は、共用部分の証明書を重ねて提出する実益はありません。
【プロの結論】家計防衛とリスクヘッジの観点から見直す地震保険の賢い向き合い方
年末調整の手続きを単なる「年1回の書類作業」として終わらせてはなりません。地震保険料控除の申請は、自身と家族が背負っているリスクと家計防衛のバランスを棚卸しする絶好の機会です。
年間数万円の保険料に対して戻ってくる税金は数千円から1万円強であり、税制メリット単体で見れば劇的な利回りとは言えません。しかし、巨大地震発生時の生活再建原資(当面の住居確保や住宅ローンの二重債務リスク軽減)としての機能は、民間預貯金だけでは代替不可能です。年末調整のタイミングを利用し、建物の耐震等級割引や建築年割引が適切に反映されているか、火災保険の特約が実態に即しているかを再検証することが賢明な生活防衛策となります。
【年末 調整 地震 保険 書き方】に関するよくある質問(FAQ)
Q1:住宅ローン控除を受けていますが、地震保険料控除も申告する意味はありますか?
A1:住宅ローン控除(住宅借入金等特別控除)を受けている場合でも申告する意味は十分にあります。住宅ローン控除は「税額控除」であり、地震保険料控除は課税所得を減らす「所得控除」です。地震保険料控除を適用して課税所得を抑えることで、翌年度の住民税を直接軽減できるため、住宅ローン控除で所得税がゼロになっている世帯であっても住民税の減税メリットを確実に享受できます。
Q2:地震保険を長期契約(5年一括など)で前納した場合、書き方はどうなりますか?
A2:長期一括前納の場合でも、支払った年に全額を申告するのではなく、契約年数で按分した「本年分の申告可能額」を毎年申告します。毎年秋になると、保険会社からその年1年分に相当する額が記載された控除証明書が自動的に送付されてきます。申告書の「あなたが本年中に支払った保険料等の金額」欄には、そのハガキに記載された本年分の証明額をそのまま記入してください。
Q3:12月の引き落とし前でまだ支払っていませんが、年末調整に含めて問題ないでしょうか?
A3:全く問題ありません。年末調整の実務では、12月31日までに支払われる見込みの金額を含めて申告することが国税庁によって認められています。控除証明書ハガキに記載されている「申告予定額(12月末日現在の払込見込額)」をそのまま転記して提出してください。
まとめ:年末調整の地震保険はポイントを押さえて確実に手続きを
年末調整における地震保険料控除は、手元の控除証明書の項目を所定の枠に正しく転記し、添付要件を満たすだけで確実に家計へ還元される制度です。控除限度額である所得税5万円、住民税2万5千円の枠組みを正しく理解し、名義人の確認や共用部分の見落としを防ぐことが失敗しないための基本動作となります。
もし提出期限に間に合わなかった場合や証明書が見当たらなかった場合でも、翌年3月15日までの確定申告、あるいは5年以内の還付申告を行えば税金を取り戻すことができます。まずは手元のハガキと申告書を机の上に並べ、記載事項をひとつずつ確認しながら着実に手続きを進めていきましょう。 (出典: 年末 調整 地震 保険 書き方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。