世帯年収800万の住宅ローン適正額とは?破綻を防ぐ借入限界と資金計画
都心部を中心とする不動産価格の高騰に加え、日本銀行による段階的な金融正常化が進んだ2026年現在、マイホーム購入を検討する一次取得者の間では「一体いくらまで借りてよいのか」という切実な葛藤が渦巻いています。なかでも、日本国内の給与所得者層において上位の購買力を誇るとされる「世帯年収800万円」の世帯は、民間金融機関から手厚い融資枠を提示されやすいがゆえに、過剰な借入の罠に足を踏み入れやすい危険な分岐点に立たされています。
審査が通る限界まで融資を引き出し、都心の駅近タワーマンションや郊外の注文住宅に手を伸ばす選択は、一見すると合理的なライフプランに見えるかもしれません。しかし、住宅ローン窓口の担当者が語る「借りられる額」と、家計を預かるファイナンシャルプランナーが警告する「返せる額」の間には、埋めがたい乖離が存在します。金利上昇局面における固定費の膨張、想定外の教育費、そしてペアローンに伴う人間関係の綻びまで、現場のリアルな証言とともにその真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査上の借入限度額は6500万〜7000万円に達する一方、家計の破綻を防ぐ適正借入額は手取りベースで4000万〜4800万円前後に留まる。
- 要点2:共働きを前提にしたペアローンは離婚時や休職時の売却難航リスクを孕み、2026年の金利上昇環境では想定以上の家計圧迫要因となる。
- 要点3:住宅ローン控除の縮小傾向や教育費のピーク期を見据え、「頭金なしフルローン」を避け手元資金を厚く確保することが最大の防衛策となる。
【借入上限と適正額の真相】「借りられる額」と「返せる額」の決定的な違い
住宅展示場や銀行のローン相談窓口へ行くと、担当者から「世帯年収800万円であれば、最大7000万円前後まで借入可能です」と爽やかな笑顔で提案されるケースが後を絶ちません。金融機関が融資限度額を算出する際に用いる「返済負担率(年収に対する年間返済額の割合)」の基準は、一般的に30〜35%程度に設定されています。これに審査金利(3〜4%前後)を当てはめると、机上の計算では確かに6500万〜7200万円ほどの融資枠が算出されます。
しかし、ここに最初の落とし穴が潜んでいます。金融機関の審査基準は「貸した資金を回収できるか」を測る指標であって、「契約者の毎日の生活が豊かに維持できるか」を担保するものではありません。特に意識しなければならないのが、額面年収と手取り収入のギャップです。
世帯年収800万円といっても、夫単独で800万円を稼ぎ出す世帯と、夫婦がそれぞれ400万円を稼ぎ合算している世帯では、税金や社会保険料の控除構造が異なります。単独年収800万円の場合、所得税の累進課税や配偶者控除の縮小により、年間手取り額は約580万〜600万円(月額約48万〜50万円)まで目減りします。一方、夫婦それぞれが400万円を稼ぐ合算世帯であれば、基礎控除が各自に適用されるため、世帯手取り額は約620万〜640万円(月額約51万〜53万円)とやや手厚くなります。
家計の安全性を保つための鉄則は、額面ではなく「手取り月収に対する返済比率を20〜25%以内」に抑えることです。手取り月収50万円の家庭であれば、住居費の純返済額は月々10万〜12万5000円以内が安全圏となります。これを35年返済の借入額に逆算すると、適正額はおのずと4000万〜4800万円程度に収束します。金融機関が提示する上限枠である7000万円をそのまま借り入れる行為は、最初から家計の耐久力を限界まで削り取る危険なギャンブルにほかなりません。
【2026年最新シミュレーション】5000万と6000万で月々返済額はどう変わるか
実際に住宅の購入現場で最も激しい議論が交わされるのが、「借入額を5000万円に抑えるか、背伸びして6000万円まで引き上げるか」という選択です。近年の建築資材費高騰や都市部地価の上昇を受け、希望エリアで物件を探すと5000万円台後半から6000万円超の物件が主力価格帯として提示されるためです。
2026年の金利水準を意識し、35年元利均等返済で借入額ごとの返済負担を比較検証したデータが以下の通りです。固定資産税や管理費・修繕積立金(月額3万〜4万円想定)が住宅ローン返済に純加算される点に留意しながらご覧ください。
| 借入総額 | 金利区分(試算例) | 月々返済額(維持費除く) | 手取り月収(約50万)比率 | 編集部の見解・リスク判定 |
|---|---|---|---|---|
| 4500万円 | 変動金利 0.75% 全期間固定 1.95% | 変動:約12.2万円 固定:約14.8万円 | 変動:24.4% 固定:29.6% | 【安全圏】教育資金や老後積立を並行して確保できる理想的な水準。 |
| 5000万円 | 変動金利 0.75% 全期間固定 1.95% | 変動:約13.5万円 固定:約16.4万円 | 変動:27.0% 固定:32.8% | 【適正上限】維持費を含めると月17万〜20万円。ボーナス依存を避ければ維持可能。 |
| 6000万円 | 変動金利 0.75% 全期間固定 1.95% | 変動:約16.2万円 固定:約19.7万円 | 変動:32.4% 固定:39.4% | 【警戒水域】維持費加算で住居費が月20万超。金利上昇や世帯収入減で即座に困窮リスク。 |
| 7000万円 | 変動金利 0.75% 全期間固定 1.95% | 変動:約18.9万円 固定:約23.0万円 | 変動:37.8% 固定:46.0% | 【極めて危険】銀行の審査は通るが返済破綻予備軍。不測の事態に耐える余力がない。 |
試算表が如実に物語るように、借入額が5000万円であれば、変動金利を選択した場合の月々返済額は約13.5万円、マンションの管理費・修繕積立金や固定資産税の月割りを合わせても月額約17万〜18万円に留まります。これなら手取り50万円前後の世帯であれば、残る30万円強で食費・光熱費・教育費を賄い、一定額の貯蓄を継続できます。
対照的に、借入額が6000万円に達した瞬間、ローン単体の支払いで月約16.2万円、住居関連の総支出は月額20万円の大台を突破します。手取り収入の40%超が住居費だけに消えていく構造は、まさに「ローンを返済するために働く」状態を生み出します。さらに「変動金利か固定金利か」という議論において、金利が1%上昇した際の月額支払増加額は、借入額が大きくなるほど家計に致命的な打撃を与えます。
【実態検証】パワーカップルの罠|ペアローンに潜む離婚リスクと返済の生々しい現場
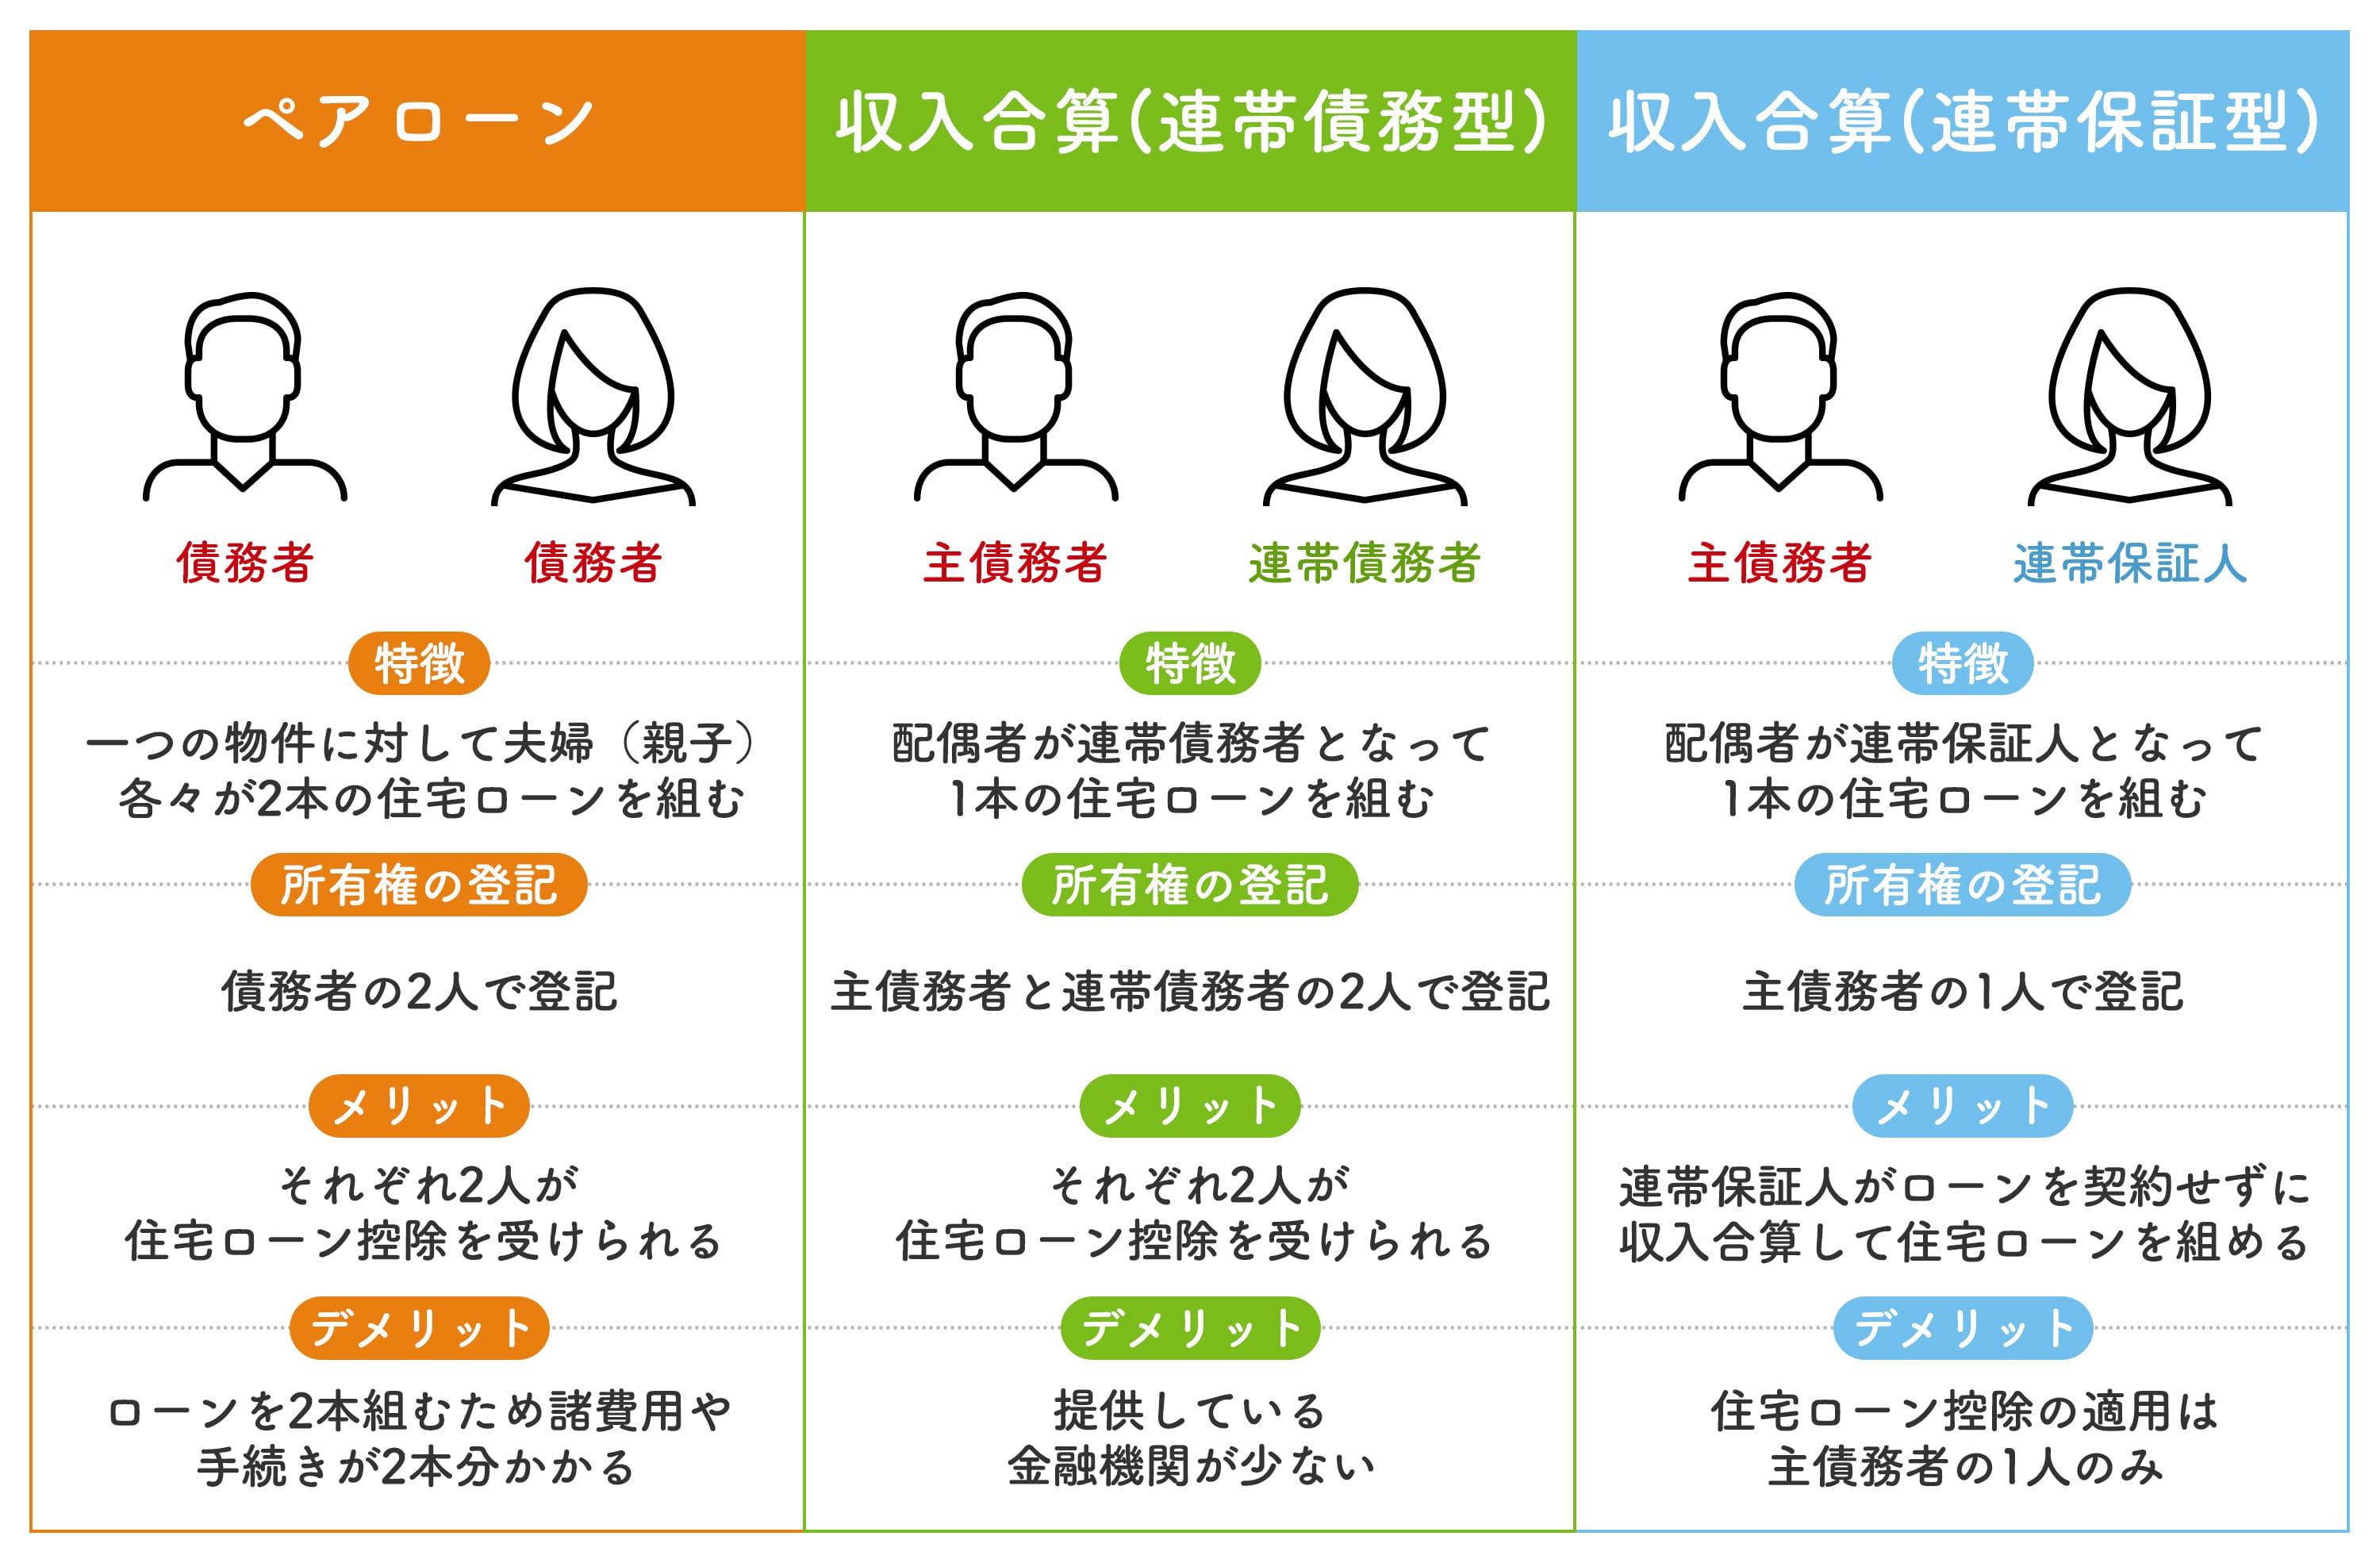
「夫一人の年収では審査が通らないけれど、夫婦それぞれの名義でペアローンを組めば、6000万〜7000万円の新築物件に手が届く」――。首都圏の新築マンション販売拠点で、今や当たり前のように推奨されているのがこのスキームです。住宅ローン控除を夫婦それぞれで二重適用できるメリットも手伝い、世帯年収800万円層で最も利用率が高い手法となっています。
しかし、家計再生の現場や弁護士事務所の相談窓口では、ペアローンを組んだ共働き夫婦の深刻なトラブルが急増しています。住宅ローン問題を取り扱う都内法律事務所の弁護士は、取材に対して次のように警鐘を鳴らします。
「ペアローン破綻の引き金として最も多いのは、実はリストラではなく妻の妊娠・出産に伴う世帯年収の急減と、それに伴う夫婦関係の悪化です。妻が時短勤務になって月収が落ちても、ローンの引き落とし額は1円も減りません。夫側の負担感が増し、家庭内の会話が刺々しくなり、結果として離婚に至るケースが非常に多い」
離婚に至った場合、ペアローンはまさに「出口のない迷宮」と化します。金融機関との契約上、離婚したからといって片方の債務を免除されることはありません。物件を売却してローンを一括返済しようとしても、築年数が浅い時期にフルローンで組んでいた場合、手数料や市場価格の下落によって残債が売却価格を上回る「オーバーローン状態」に陥るケースが頻発します。
大手SNSや知恵袋などのコミュニティを検証しても、「離婚が決まったが、夫も妻も相手のローン債務を引き受ける資力がなく、名義変更も銀行に拒絶された」「家を出た元配偶者が返済を滞納し、自分の信用情報に傷がついた」という怨嗟の声が散見されます。夫婦の双方が定年まで健康かつフルタイムで働き続けるという前提に過度に依存した借入設計は、人生の不測の事態に対して極めて脆弱です。

【教育費と制度の盲点】頭金なしフルローンの落とし穴と2026年住宅ローン控除の真実
「手元資金を減らしたくないから、頭金なしのフルローンで組む」という判断も、現代の住宅購入現場で広く浸透しています。低金利環境下では「現金を投資に回したほうが合理的」という理論が後押ししてきた側面もありますが、子育て世帯にとってフルローンは重大なキャッシュフロー破綻の導火線となり得ます。
最大の伏兵となるのが、子どもが中学生から私立高校・大学へと進学する時期に襲いかかる教育費のピークです。文部科学省の学習費調査等を踏まえると、子ども1人を幼稚園から大学まで進学させるための費用は、全て国公立でも1000万円超、私立大学進学や中学受験を伴う場合は1500万〜2000万円以上に膨らみます。世帯年収800万円の家庭において、子どもが2人いる場合、年間で150万〜200万円以上の教育負担が数年間にわたって発生します。
頭金を全く入れずに5000万〜6000万円の借入を行っていた場合、毎月の返済と教育費のダブルパンチにより、毎月の収支が赤字に転落し、貯蓄を取り崩すだけの生活へと転落します。貯えが底をついた時点で、住宅ローンの返済遅延が現実化します。
加えて見逃せないのが、税制改正による住宅ローン減税の恩恵縮小です。2026年時点の住宅税制においては、新築住宅の省エネ性能基準がより厳格化されており、借入限度額の上限見直しや控除率の適正化が進められています。かつてのように「ローン控除があるから多く借りたほうがお得」という論理は完全に崩壊しました。物件の省エネ区分によっては対象となる借入上限が大きく引き下げられており、節税メリットを過大に見積もった返済計画は大幅な狂いを生じさせる要因となります。
【プロの結論】破綻を回避する黄金ルール|選ぶべき人と見送るべき人の境界線
世帯年収800万円というポジションは、日本社会において決して困窮層ではありません。それどころか、堅実な生活設計を敷いていれば、将来にわたって豊かな老後と十分な教育環境を両立できる恵まれた年収帯です。それにもかかわらず、住まい選びの一手を見誤ることで多くの家庭が経済的拘束感に苛まれる背景には、家族社会学的な「周囲との比較心理」や「ステータス維持のプレッシャー」が存在します。
「同僚がタワマンを買った」「ママ友の家は注文住宅を建てた」といった同調圧力に流され、家計の適正キャパシティを超えた借入に踏み切る心理は、健全な家庭運営を脅かします。住宅ローンにおける健全性を保つためには、世帯内における客観的な「心理的・経済的バウンダリー(境界線)」の確立が不可欠です。以下に、世帯年収800万円で5000万円以上の借入に踏み切ってよい家庭と、即座に見直すべき家庭の境界線を整理します。
【前向きに検討してよい世帯の条件】
- 夫または妻の単独名義で審査を通し、片方の収入のみで月々返済を完結できる家計構造であること。
- 頭金として物件価格の10〜15%以上を拠出しても、生活防衛資金として手元に生活費半年〜1年分(約300万円)の現金が残ること。
- 子どもの進学プランが固まっており、高校・大学進学時の教育資金積立が住居費と別枠で毎月確保できていること。
【借入計画を即座に見直すべき世帯の条件】
- 夫婦2人の収入を限界まで合算しなければ、希望借入額の審査が通らない世帯。
- 現在すでに手元預貯金が100万〜200万円程度しかなく、「諸費用も含めた完全フルローン」を検討している世帯。
- 今後5年以内に妻または夫が産休・育休・転職などで収入が一時的または恒常的に下がる見通しがある世帯。
住宅は家族の安心と幸福を育むための「舞台」であり、返済のために家族が疲弊してしまっては本末転倒です。「借りられる最高額」ではなく、「何があっても確実に返していける安全額」を選択する冷徹な客観性こそが、長期的な家計の命運を分けます。
【世帯 年収 800 万 住宅 ローン】に関するよくある質問(FAQ)
Q1:頭金なしのフルローンでも銀行の審査は通りますか?その際のリスクは?
A1:信用情報や勤め先の属性に問題がなければ、頭金ゼロのフルローンでも審査自体は通過します。しかし、購入直後から「借入残債が物件の時価を上回るオーバーローン状態」に陥るリスクがあります。万が一の病気やリストラ、離婚などで自宅を売却せざるを得なくなった際、家を売ってもローンが完済できず、不足分の現金を一括で用意できない限り売却すら認められない事態に追い込まれます。
Q2:2026年現在の金利動向において、変動金利と固定金利はどちらを選ぶべきですか?
A2:日銀の利上げ局面が続く現状では、「金利上昇に対する許容度」で判断する必要があります。借入額を4000万円台までに抑え、将来的に金利が1〜2%上昇しても毎月の返済増(月2万〜3万円程度)を平然と吸収できる貯蓄余力がある世帯なら、低水準な変動金利の恩恵を享受する戦略が有効です。一方、借入額が5500万〜6000万円超と限界に近く、わずかな返済増でも家計が破綻しかねない世帯は、全期間固定金利を選択して返済額を確定させるか、借入元本そのものを減額するのが鉄則です。
Q3:ペアローンと単独ローン、どちらを選ぶのが税制やリスク面で得ですか?
A3:住宅ローン控除を夫婦2人分利用できる点ではペアローンが有利に見えますが、手数料が2契約分発生することや、何より離婚時・疾病時の契約処理が極めて難解になるという重いリスクを伴います。世帯年収800万円の場合、まずは主債務者1人の単独ローンで組める範囲(4000万〜4800万円程度)に物件価格を抑えるのが最も安全です。どうしてもペアローンを組む場合は、借入総額を手取り年収の適正範囲内に留め、双方が万が一の団信(団体信用生命保険)条件を精査した上で契約を結ぶべきです。
まとめ:今後の動向と失敗しないための判断基準
世帯年収800万円世帯における住宅購入の成否は、物件選びのセンス以上に「資金調達の線引き」をどこに設定するかで決まります。金融機関のシミュレーターが弾き出す上限額に目を奪われ、6000万円超の借入をペアローンで背負い込む道は、平穏な航海が続いている間は良くても、金利上昇やライフイベントの荒波に見舞われた途端に座礁しかねません。
住まいは、日々の生活を豊かにし、家族を守るための資産であるべきです。額面年収ではなく手取りベースでの返済負担率(20〜25%以内)に徹し、安全圏である4000万〜4800万円前後の借入額に抑える勇気を持つこと。そして、手元資金を確実に残しながら教育費や突発的な出費に備える柔軟な資金計画こそが、後悔のない人生設計を築く確かな礎となります。 (出典: 世帯 年収 800 万 住宅 ローン(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。