接骨院は医療費控除できる?対象外の落とし穴と確定申告の全知識
接骨院や整骨院へ足繁く通い、年間で積み上がった治療費の領収書を前に「確定申告で税金を取り戻せるのか」と頭を悩ませる納税者は少なくありません。家計の負担を少しでも減らしたいと願う一方で、窓口で支払った施術代には、医療費控除として堂々と認められる費用と、税務署から否認されて追徴課税のリスクを背負う費用が表裏一体で混在しています。
日常の不調から交通事故の怪我まで身近な頼り先となる接骨院ですが、税制上のルールは病院の診察代よりもはるかに厳格な線引きが存在します。同じ院の同じベッドで受けた施術であっても、一歩解釈を誤れば控除対象外の落とし穴に転落しかねません。2026年の確定申告シーズンに向けて知っておくべき、国税庁の明確な判断基準と否認を未然に防ぐ申告実務の核心に迫ります。
📌 【この記事の重要ポイントまとめ】
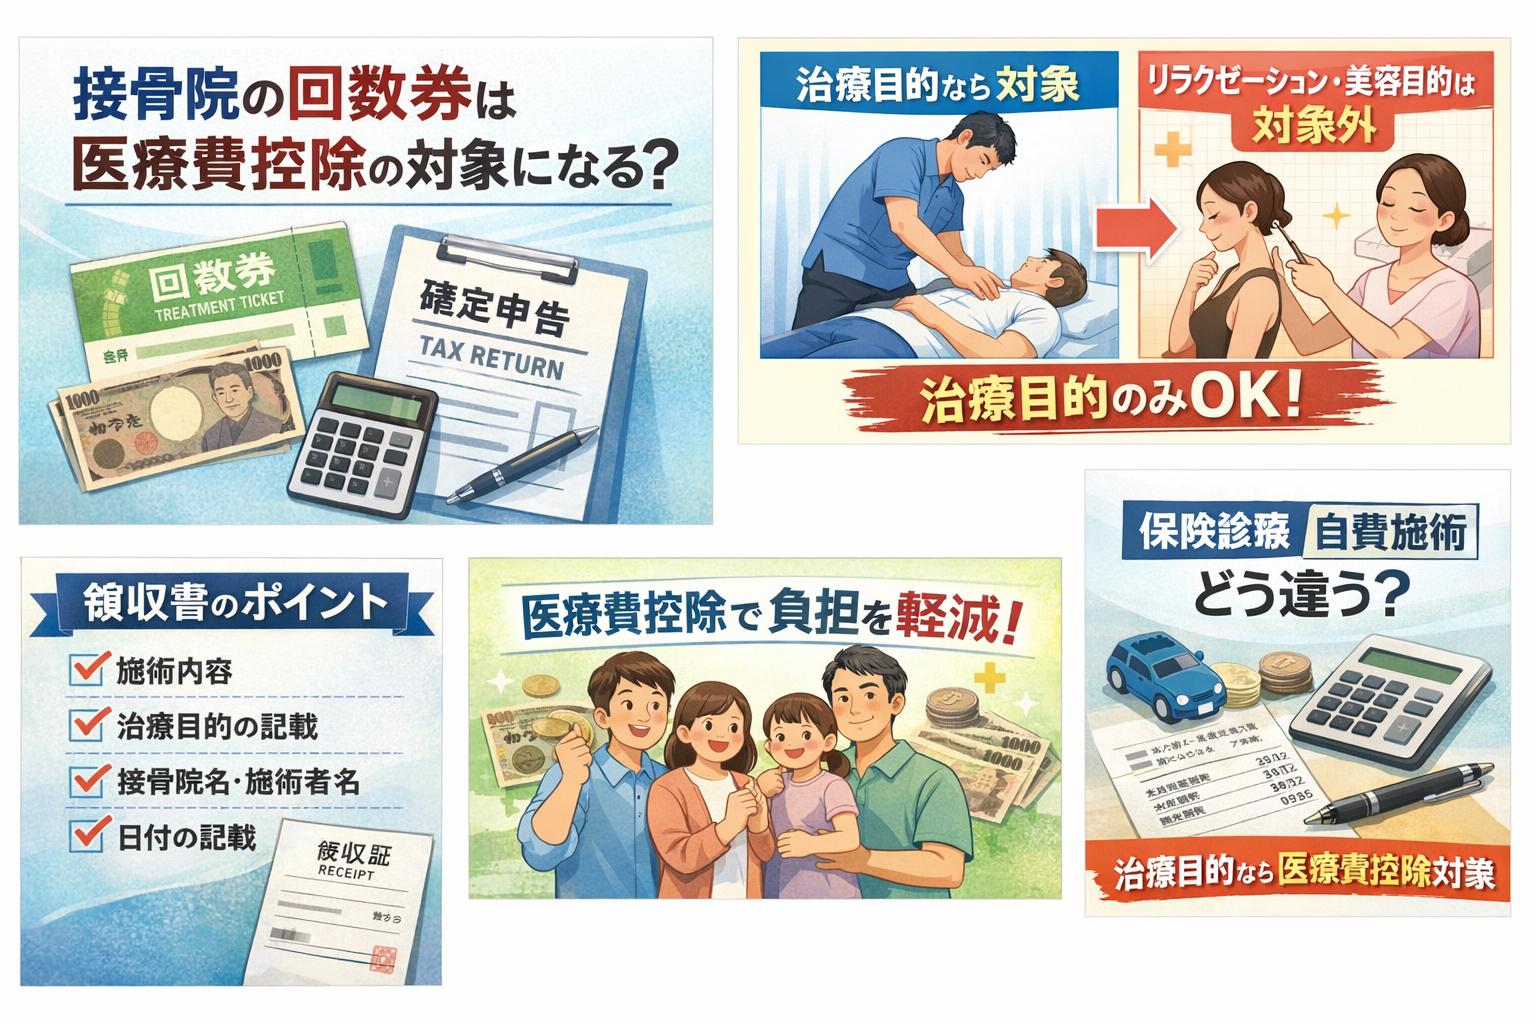
- 要点1:接骨院の費用は「負傷に対する治療目的」のみ医療費控除の対象となり、慢性的な肩こりや疲労回復目的の施術は全額対象外となる。
- 要点2:民間資格である整体・カイロプラクティックは原則不可であり、柔道整復師による施術でも自由診療(保険適用外)は医師の同意等がない限り否認リスクが高い。
- 要点3:家族合算や通院交通費(公共交通機関)の計上を活用することで還付額を最大化できるが、領収書の5年間保管と適正な明細書作成が不可欠となる。
【実態検証】通院費が否認される落とし穴|同じ施術でも分かれる税務判断
「毎年問題なく通っていたはずの申告に対し、税務署から突如『お尋ね』の文書が届いた」――これは確定申告の現場で実際に頻発しているトラブルの一つです。接骨院の窓口で発行された領収書を機械的に合算して提出した結果、後日税務署から施術内容の照会を求められ、控除を否認されるケースが後を絶ちません。
根底にあるのは、所得税法施行令第207条に定められた医療費控除の法的要件です。法律上、柔道整復師法に規定する柔道整復師による施術費用は医療費控除の範囲に含まれると明記されています。しかし、国税庁が公表している判断基準には決定的な但し書きが存在します。それは「治療のために直接支出した費用に限る」という鉄則です。
接骨院で施術を受ける動機の多くは「首や肩が重い」「腰がだるい」といった日常の不調に起因します。しかし、税法上これらは「肉体の疲労回復」や「慰安」と位置づけられ、医療費控除の対象から明確に除外されます。怪我を治すための医療行為に準ずる施術なのか、それとも心身のリフレッシュを目的とした自費ケアなのかという本質的な施術目的の違いが、税務判断の分水嶺を形成しています。

整体と整骨院の違いとは?医療費控除の境界線と法的ステータス
街中を見渡すと「接骨院」「整骨院」「整体院」「カイロプラクティック」といった看板が林立しており、一般の利用者にとってはどれも同じように映りがちです。しかし、税務署の受付窓口では、看板の屋号ひとつで全く異なる法的ステータスとして処理されます。
まず押さえるべきは、接骨院と整骨院は法的に同一であるという点です。いずれも国家資格である「柔道整復師」が開設しており、法令に基づき骨折、脱臼、打撲、捻挫、挫傷(肉離れ)に対する急性期の施術を提供できます。これに対し、「整体院」「リラクゼーションサロン」「カイロプラクティック」は民間資格または無資格者が施術を行う施設であり、医業類似行為として法的に保護された医療機関ではありません。したがって、整体院に年間数十万円を支払ったとしても、その領収書は1円たりとも医療費控除の対象にはできません。
さらに近年トラブルが増加しているのが、接骨院内で提供される保険適用外の自由診療メニューです。骨盤矯正、EMSによる筋肉トレーニング、姿勢改善ストレッチなど、柔道整復師が自費診療として提供する施術であっても、「病気や負傷を治すための直接的な治療」と立証できない限り、税務署の審査を通過することは不可能です。保険証を使って3割負担や1割負担で受けている急性外傷の施術費用と、全額自己負担のヘルスケア費用は、税務上完全に峻別して管理しなければなりません。
【徹底比較】接骨院の医療費控除における可否判定データ一覧
どの支出が医療費控除として認められ、何が弾かれるのかを客観的な指標で把握することが、確定申告での失敗を防ぐ最短経路です。施術内容や付帯費用ごとに整理した判断データを下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 骨折・脱臼・捻挫・打撲の施術 (健康保険適用分) | 控除対象:〇 認められる 負担割合:1〜3割負担 | 1回あたり400円〜1,500円程度 | 公的保険が適用された急性外傷の治療費は、最も安全かつ確実に控除申請できる王道領域。 |
| 慢性的な肩こり・腰痛の施術 (自由診療・慰安マッサージ) | 控除対象:× 原則不可 税務調査での否認率が高い | 1回あたり3,000円〜8,000円程度(全額自己負担) | 疲労回復や予防保全は法令上除外。「治療」ではなく「体調維持」とみなされ追徴対象になる。 |
| 骨盤矯正・猫背矯正・EMS (自費美容・体幹強化) | 控除対象:× 原則不可 (医師の具体的指示がある例外を除く) | 回数券で3万〜10万円前後 | 高額になりやすい項目だが、美容・体型維持目的と判断されるため申告から除外が必須。 |
| 通院のための交通費 (電車・路線バス等の公共機関) | 控除対象:〇 認められる (自家用車のガソリン代・駐車場代は不可) | 実費運賃(領収書不要、記録必須) | 施術が治療目的であれば付随する交通費も合算可能。ただしタクシーは歩行困難等の事情が必要。 |
| コルセット・固定帯の購入費 (接骨院の窓口購入) | 控除対象:△ 条件付き (治療上直接必要とされた器具のみ) | 2,000円〜10,000円程度 | 負傷部位の固定目的で柔道整復師の指示により購入した証明が必要。単なるサポーターは不可。 |

肩こり・腰痛の通院は対象になる?医師の同意書が持つ決定的な重み
接骨院を訪れる患者の主訴として圧倒的多数を占める「肩こり」と「腰痛」。この2大症状の取り扱いこそ、納税者が最も躓きやすい関門です。
原則として、単なる肩こりや加齢に伴う慢性的な腰痛に対する施術は、接骨院・整骨院での施術であっても医療保険が使えず、医療費控除の対象にもなりません。柔道整復師の業務範囲は「負傷」の手当てであるため、「負傷原因が明確でない慢性疲労」は健康保険の適用外であり、税制上も「治療」とは認められない構造になっているためです。
しかし、ここで注目すべき例外があります。それが医師の同意書や診断書の存在です。頸椎捻挫や腰椎椎間板ヘルニア、急性腰痛症(ぎっくり腰)など、整形外科の医師から明確な病名が下され、医師の指導や同意のもとで接骨院の施術を継続している場合、その施術費は治療の一環として医療費控除の対象として強力な正当性を持ちます。
また、重度の骨折や不全骨折、脱臼について接骨院で後療(リハビリ施術)を受ける際には、柔道整復師法第16条により医師の同意が義務付けられています。この法的手続きを踏んで行われた施術費用は、疑いようのない「治療目的の費用」として国税庁の審査でも確実に認められます。「接骨院の領収書を山積みにすれば全部通る」というネット上の俗説を鵜呑みにせず、医学的な治療関連性を客観的に証明できるかどうかが極めて重要です。
確定申告を成功させる実務テクニック|明細書の書き方・交通費・家族合算
正しく医療費控除を受けるためには、日々の管理と国税庁の申告フォーマットに則った正確な書類作成が欠かせません。実務において知っておくべき3大ポイントを具体的に整理します。
1. 領収書の保管と「医療費控除の明細書」の正しい記載
確定申告の際、税務署へ領収書の現物を提出する必要はありません。その代わり、国税庁の所定様式である「医療費控除の明細書」を作成し、申告書に添付します。自宅での領収書保管期間は5年間と定められており、税務署から提示・提出を求められた際に提示できなければ控除が取り消されます。
明細書の「医療を受けた方の氏名」「病院・薬局などの支払先の名称」の欄には、接骨院の名称と施術を受けた家族の名前を明記します。「医療費の区分」では「診療・治療」にチェックを入れます。窓口で受け取る領収書には、保険分と自費分が分かれて印字されていることが多いため、保険適用された「治療費」の金額のみを正確に集計して記入してください。
2. 見落としがちな「通院交通費」の合算ルール
接骨院へ通院するためにかかった交通費も、治療に必要な実費であれば医療費控除の合算対象に含まれます。利用できるのは原則として電車やバスなどの公共交通機関です。公共交通機関は領収書が発行されないため、利用日、利用区間、乗車料金を通院メモやスマートフォンの家計簿アプリに正確に記録しておきます。
注意すべきは自家用車通院です。ガソリン代、高速道路料金、コインパーキングの駐車料金などは、税制上「直接の通院費用」とは認められず一切計上できません。また、タクシー代については、急激なぎっくり腰で歩行が著しく困難な状況など、公共交通機関の利用が客観的に不可能な緊急事態を除き、原則として否認されます。
3. 「生計を一にする家族」の費用合算で還付額を最大化
医療費控除の大きな強みは、自己の分だけでなく「生計を一にする配偶者やその他の親族」のために支払った医療費を合算できる点にあります。別居している仕送り中の学生の子供や、実家で療養中の両親の通院費であっても、生活費の送金関係など生計を一にしている実態があれば合算が認められます。
日本の所得税は累進課税制度を採用しているため、家族の中で最も課税所得が高い人がまとめて申告するのが節税効果を高めるセオリーです。例えば、課税所得300万円の人が申告するよりも、課税所得700万円の人が家族全員分の接骨院通院費をまとめて控除申請する方が、所得税率の差(10%対23%)によって手元に戻る還付金が大幅に増加します。
【実態検証】利用者の生の声と現場目線で見えたリアル
知恵袋やSNSの税金相談コミュニティを定点観測すると、接骨院の費用を巡る納税者の生々しい困惑が浮き彫りになります。「接骨院の先生から『うちの領収書は確定申告で使えるから』と言われてすべて申告したのに、税務署から電話がかかってきて全額弾かれた」「保険外の骨盤矯正を整体と同じ感覚で入れてしまい、修正申告させられた」といった嘆きの投稿が目立ちます。
接骨院の経営現場においても、集客のために「医療費控除対応」を過度にアピールする事例が散見されます。しかし、施術所側が領収書を発行することと、その支払いが税務上控除として認められることは全くの別問題です。柔道整復師は医療保険の請求には精通していても、個々の患者の税務申告の適法性を保証する立場にはありません。受付で「医療費控除に使えますか?」と尋ねて「領収書はお出しできます」と返されたとしても、それは単に領収証書を発行したに過ぎず、税務署のお墨付きを得たわけではない点に留意すべきです。
【プロの結論】申告すべき人・慎重に見送るべき人の判断基準
税務リスクを完全に排除しながら、本来受けられるべき還付を漏れなく享受するための判断基準を提示します。
【堂々と申告すべき人】
- 転倒、スポーツ、荷物の持ち上げなど明確な負傷原因があり、健康保険適用で接骨院に通院した人
- 医師の診断や同意を受け、リハビリや後療として接骨院の施術を継続している人
- 年間の医療費総額(病院代、薬代、対象となる接骨院代の合算)が10万円(総所得金額等が200万円未満の場合はその5%)を確実に超えている世帯
【申告を慎重に見送るべき・除外すべき人】
- 負傷部位の治療ではなく、パソコン作業による慢性疲労やストレートネックの改善目的で通院している人
- 接骨院で受けた施術の内訳が、自費の骨盤矯正、EMS、マッサージ延長料金など自由診療中心である人
- 領収書の内訳を確認せず、整体院やリラクゼーションサロンの費用を混同して合算しようとしている人
【医療 費 控除 接骨 院】に関するよくある質問(FAQ)
Q1:接骨院で発行された領収書を紛失してしまった場合、再発行や証明書で代用できますか?
A1:接骨院に依頼することで領収書の再発行や「年間支払証明書」を発行してもらえる場合があります。ただし、再発行手数料が発生することもあるため事前確認が必要です。また、健康保険組合から年数回送付される「医療費のお知らせ(医療費通知)」に接骨院の受診履歴が記載されていれば、それを明細書の添付書類として利用可能です。ただし、保険適用外の自己負担分は医療費通知に反映されないため、日頃から領収書を確実に保管する習慣が不可欠です。
Q2:交通事故のむち打ちで自賠責保険を使い、窓口負担0円で通院した接骨院の費用は医療費控除の対象になりますか?
A2:自己負担が0円の場合は医療費控除の対象になりません。医療費控除は「実際に自分で支払った医療費」から「保険金などで補填された金額」を差し引いて計算するためです。加害者の自賠責保険や任意保険から治療費が直接支払われている場合、相殺されて自己負担額はゼロとなるため、申告できる金額は存在しません。
Q3:年間の医療費が10万円に届かない場合、接骨院の通院費を申告しても全く意味がありませんか?
A3:総所得金額等が200万円未満の方であれば、医療費の合計が「総所得金額等の5%」を超えた時点で医療費控除が受けられます。例えば年間の総所得金額が150万円の場合、7万5,000円を超えた部分が控除対象となります。また、生計を一にする家族全員分の医療費を合算すれば10万円の足切りラインを突破できるケースも多いため、世帯全体の領収書を隈なく突き合わせることが大切です。
まとめ:今後の動向と失敗しないための判断基準
デジタル庁主導のマイナンバーカード普及とe-Taxの進化により、国税庁と社会保険各機関のデータ連携は加速度的に高度化しています。領収書の提出が省略できるようになったからこそ、税務署側の事後的なデータ照合システムはかつてない精度で稼働しており、不自然な申告に対する税務調査の網は年々狭まっています。
接骨院の通院費を正しく医療費控除に組み込むための要諦は、「負傷原因の明確さ」「健康保険の適用実態」、そして「治療目的の客観的立証」の3点に集約されます。あやふやな疲労回復費用を無理に計上して追徴課税の不安に怯えるのではなく、適法な基準を正しく理解し、正当な権利として賢く節税制度を使いこなしてください。 (出典: 医療 費 控除 接骨 院(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。