第三者からの情報取得手続で隠し財産を特定!費用と申立要件の全貌
勝訴判決や調停調書、あるいは公正証書を勝ち取ったにもかかわらず、「金がない」「勝手にしろ」と開き直る債務者に対して、かつて多くの債権者は泣き寝入りを強いられてきました。相手が預貯金口座をどこの支店に隠しているのか、あるいはどこの会社で給与を得ているのかを債権者個人が突き止めることは、探偵や興信所に多額の調査費用を投じない限り極めて困難だったからです。
そうした債権回収の理不尽な壁を打破したのが、民事執行法改正によって運用が定着した第三者からの情報取得手続です。裁判所を通じて銀行や公的機関から直接、口座残高や勤務先の情報を開示させるこの強力な制度は、養育費の未払いや債権回収に苦しむ当事者にとって決定的な武器となっています。法運用の実務実績が十分に蓄積された現在、相手の財産を暴き、強制執行へ持ち込むための具体的な申立要件、費用、そして現場ならではの注意点を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:預貯金照会は財産開示手続を経ずに直接申し立て可能であり、メガバンクや主要地銀の本店照会で全店舗の口座と残高を特定できる。
- 要点2:給与差押えに直結する勤務先特定(市町村・日本年金機構照会)は、養育費などの特権的債権と財産開示手続の先行が必須要件となる。
- 要点3:本制度は「財産の特定」を行う手続に過ぎず、判明後は預金移動や転職を防ぐため即座に差押命令の申立てへ踏み切るスピード感が勝敗を分ける。
【2026年最新】相手の隠し財産や勤務先は特定できる?手続の全貌と判明する情報範囲
「相手がどこの銀行を使っているかすら分からない」「離婚後に元配偶者が転職して居場所がつかめない」という絶望的な状況であっても、第三者からの情報取得手続を利用すれば特定できる確率は飛躍的に高まります。民事執行法第205条以下に規定された本手続は、裁判所が第三者(金融機関、公的機関、登記所)に対して、債務者の財産に関する情報の提供を命じる法的手続です。
この手続で開示させることができる情報は、大きく分けて以下の3カテゴリーに分類されます。
- 預貯金・有価証券情報(金融機関・振替機関):指定した銀行や信託銀行、証券会社において、債務者名義の口座が存在するか否か、存在する場合は取扱店舗、預貯金の種別、口座番号、および照会時点の残高が開示されます。
- 勤務先・給料情報(市町村・日本年金機構等):市町村が保有する住民税の課税台帳や、日本年金機構が保有する厚生年金の被保険者記録から、債務者の給与支払者(=現在の勤務先企業)の名称と所在地が開示されます。
- 不動産情報(登記所・法務局):債務者が所有する土地や建物について、不動産登記情報の一括検索システムを通じて所有物件の目録が提供されます。
とりわけ強力なのが預貯金照会です。かつての弁護士照会(弁護士法23条の2に基づく照会)では、支店名まで特定しなければ回答を拒否する金融機関が主流でしたが、裁判所の情報取得手続ではメガバンクやゆうちょ銀行の本店に対して照会をかけることで、全国すべての支店の口座残高が一括で判明します。隠し口座として利用されがちなネット銀行(楽天銀行、住信SBIネット銀行など)も照会対象に含めることができ、債務者が自ら告げなかった資産が赤裸々に白日の下に晒されます。

財産開示手続との決定的な違い|なぜ第三者照会が強力な武器になるのか
民事執行法には、債務者の財産を調べる制度として以前から「財産開示手続」が存在していました。しかし、両者の間には実効性の面で決定的な隔たりが存在します。財産開示手続は債務者本人を裁判所に呼び出して自らの口で資産を陳述させる手続ですが、第三者からの情報取得手続は利害関係のない公的機関や金融機関から客観的データを直接引き出す手続だからです。
制度ごとの構造と実務的な違いを整理したものが以下の比較データです。
| 項目 | 第三者からの情報取得手続 | 従来の財産開示手続 | 編集部の見解・実務評価 |
|---|---|---|---|
| 情報提供者 | 銀行、証券会社、日本年金機構、市区町村、法務局 | 債務者本人(裁判所への出頭) | 第三者照会は債務者の主観や嘘が一切介入しないため、データの信用性が極めて高い。 |
| 相手方の心理とリスク | 手続自体を事前に察知されにくい(預貯金照会時) | 呼出状が届くため、財産隠しや逃亡の猶予を与えやすい | 銀行口座の照会は債務者に事前通知されず、開示後に通知されるため先手を打てる。 |
| 対象となる債権の種類 | 【預貯金】制限なし 【勤務先】扶養義務関係・人身損害等に限定 | 金銭債権全般(通常の貸金、売買代金なども含む) | 給与照会はプライバシー保護のため債権の種類が厳しく制限されている点に注意。 |
| 実効性と不履行対策 | 機関が法令に基づき回答(ほぼ100%データ取得) | 不出頭・虚偽陳述には「6か月以下の拘禁刑または50万円以下の罰金」 | 刑事罰化で開示率は向上したが、それでも出頭しない悪質債務者には第三者照会が必須。 |
法改正によって財産開示手続への不出頭に対する罰則が過料から刑事罰へ強化されたものの、「刑罰を恐れない債務者」や「裁判所からの郵便を受け取らない居留守」に対しては依然として機能不全に陥るリスクを抱えていました。その盲点を完全にカバーするのが、相手の意向を介さずに外堀から資産をあぶり出す第三者からの情報取得手続です。
手続別の申立要件と費用のリアル|預貯金・不動産・勤務先で異なるハードル
強力な強制力を持つ手続であるからこそ、裁判所への申立要件は法律上厳格に規定されています。誰でも無条件に他人の個人情報を覗き見できるわけではありません。まず大前提として、判決書、和解調書、あるいは公証人が作成した公正証書などの債務名義を所持していることが必須です。特に公正証書の場合、金銭の支払いを怠ったときは直ちに強制執行に服する旨の執行認諾文言が記載されていなければ申立ては却下されます。
さらに注意すべきは、取得したい情報によって要件のハードルが段階的に分かれている点です。
1. 預貯金照会(金融機関・振替機関)の要件
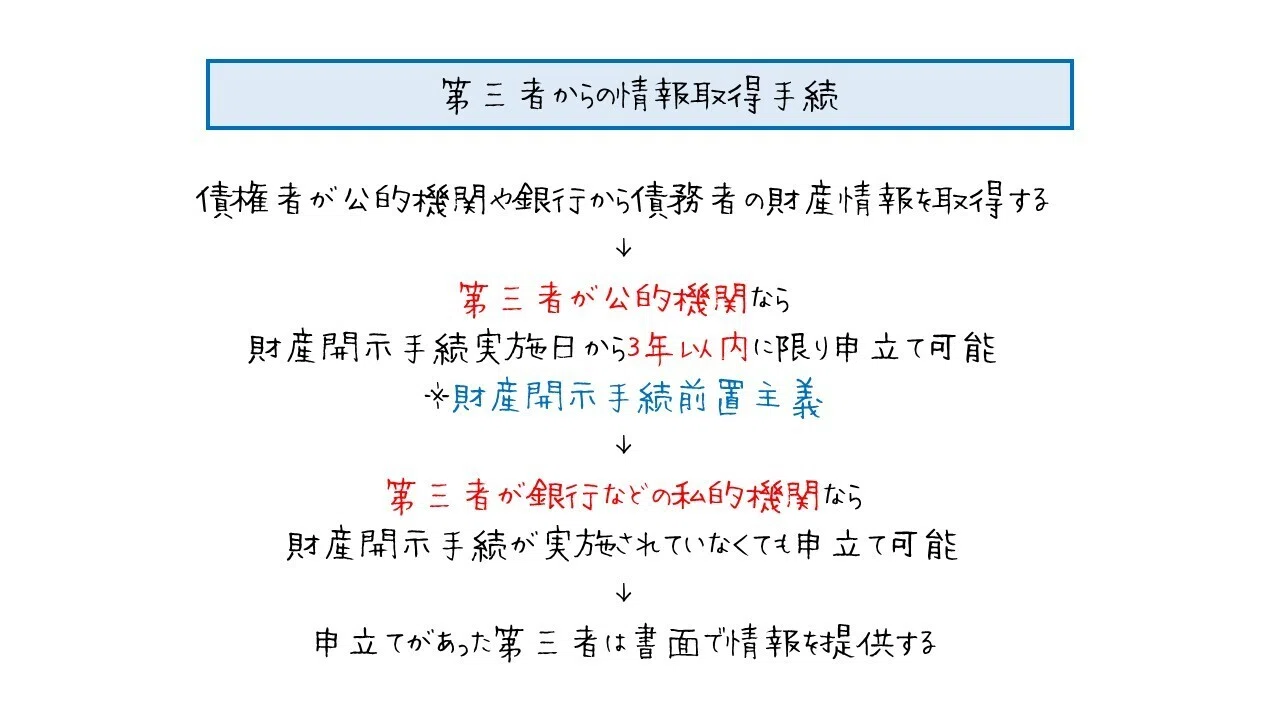
3つの手続の中で最も使い勝手が良いのが預貯金情報の取得です。この手続に限り、事前の財産開示手続を行う必要がありません。「強制執行を実施したが満足な弁済を得られなかったこと」、または「知れている財産のみでは債権を完全に回収できないこと」を疎明(客観的資料で証明)すれば、債務名義をもとに直ちに申し立てることができます。
2. 不動産照会(登記所)の要件
債務者が所有する不動産を法務局に照会する場合、事前のハードルが上がります。原則として過去3年以内に「財産開示手続」を実施していることが条件となります。財産開示手続を行ってもすべての借入を返済できる不動産が判明しなかった場合に初めて、登記所に対する情報取得手続の申立てが認められます。
3. 勤務先特定(市町村・日本年金機構照会)の極めて厳格な要件
給料の差押えを狙う債権者にとって最も知りたい情報が勤務先ですが、プライバシー侵害の危険性が極めて高いため、法律上最も厳しい要件が課されています。
- 債権の限定:養育費や婚姻費用といった「扶養義務等関係債権」、または人の生命・身体の侵害による「損害賠償請求権」に限られます。一般的な金銭消費貸借(個人間の借金)、売掛金、不貞行為(不倫)の慰謝料請求などは対象外です。
- 先行手続の義務付け:過去3年以内に財産開示手続を経ている必要があります。財産開示手続で相手が出頭しなかった、あるいは勤務先を明かさなかった場合にのみ申立てが可能です。
手続にかかる費用については、実費ベースでは比較的安価に設定されています。裁判所に納める収入印紙代は、債務者1名・照会先1件につき原則2,000円です。これに加え、裁判所からの通知用郵便切手代(概ね数千円程度)と、照会先となる各金融機関への照会手数料(1金融機関あたり約1,000円〜数千円)が必要となります。メガバンク3行に照会をかける場合の実費総額は、およそ2万円〜3万円前後に収まるケースが一般的です。

申立てから回収までの実践的フロー|泣き寝入りを防ぐためのスピード勝負
申立てから実際に預貯金や給与の差押えに至るまでには、一連の緻密なプロセスが存在します。知っておくべき決定的な事実は、「情報取得手続は情報を知るための制度であり、裁判所が自動的に差し押さえてくれるわけではない」ということです。
手続の標準的な流れは以下の4ステップで進みます。
- 裁判所への申立書類の提出:債務名義の正本、執行文、送達証明書を揃え、債務者の住所地を管轄する地方裁判所に申立てを行います。照会先となる金融機関(銀行・信用金庫など)の本店を指定します。
- 裁判所による審査と情報提供命令の発令:要件が満たされていると判断されると、裁判所から指定された第三者(金融機関等)へ「情報提供命令」が送達されます。この段階では債務者本人には一切通知されません。
- 第三者からの回答書の受領:情報提供命令を受けた金融機関等は、通常2週間から1か月程度で口座番号や預金残高を裁判所に回答します。債権者は裁判所からその写しの交付を受け、隠し財産の存在を確認します。
- 債務者への通知と債権差押命令の申立て:回答結果が債権者に届いた後、裁判所から債務者本人へ「情報提供命令を発令した旨」の通知が発送されます。ここが最大の勝負所です。
債務者へ通知が届いてしまえば、当然ながら債務者は「隠し口座がバレた」と悟り、預金を引き出して別の場所へ逃がそうと画策します。したがって、回答書で十分な残高を確認した瞬間に、即座に債権差押命令の申立てを裁判所へ打ち込まなければなりません。このタイムラグを数日以内に縮められるかどうかが、現金を確実に回収できるかどうかの境界線となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度の実務運用を検証すると、劇的な成功を収めたケースと、期待外れに終わったケースの明暗が浮き彫りになります。現場の弁護士や実際に申立てを行った当事者の証言から、そのリアルな生態系を読み解きます。
長年、元夫からの養育費未払いに悩まされ続けていた30代女性の手記には、制度の威力が如実に記されています。
「調停で決まった養育費が3か月でストップし、LINEもブロックされ、会社を辞めたと風の噂で聞きました。居場所も収入源も不明で諦めかけていたとき、弁護士の勧めで財産開示と日本年金機構への情報取得手続に踏み切りました。相手は財産開示には出頭しませんでしたが、年金機構からの回答で都内のIT企業に転職して厚生年金に加入していることが判明。即座に給料の2分の1を差し押さえる手続を取り、これまでの未払い分数百万円を含めて毎月確実に回収できるようになりました。手続の手間はかかりましたが、泣き寝入りしなくて本当によかったと感じています」
一方、ネット上の知恵袋やコミュニティでは「手続費用が無駄になった」という悲痛な声も散見されます。
「個人間の金銭トラブルで勝訴判決を取り、相手の口座を調べるために大手3行に預貯金照会をかけました。しかし戻ってきた回答は、残高数百円の放置口座ばかり。口座の存在は分かりましたが、現在使われている気配はなく、申立手数料と切手代をドブに捨てた気分です。事前に生活実態をもう少しリサーチしてから銀行を選ぶべきでした」
司法関係者の証言によると、本手続の成功率は「事前の照会先絞り込みの精度」に大きく左右されます。日本国内には無数の金融機関が存在するため、闇雲に照会をかけても空振りに終わるリスクがあります。債務者の生活圏にある地方銀行、勤務先の給与振込口座として指定されやすいメガバンク、あるいはポイ活等で紐付けられているネット銀行など、相手の生活導線をプロの目線で推測した上で照会先を選定することが不可欠です。
一般に知られていない盲点とネットの誤解|失敗する人の共通パターン
ネット上の情報やSNSの言説には、法的な正確性を欠いた誤解が数多く飛び交っています。多額の手間と費用を投じる前に、以下の3つの典型的な落とし穴を把握しておく必要があります。
誤解1:ボタン一つで全国すべての口座が一発検索できる?
「裁判所に申し立てれば、国税庁のように債務者の全口座を網羅したリストが瞬時に出てくる」と誤解している債権者が少なくありません。しかし現実には、債権者側が照会先となる金融機関を1社ずつ特定して申し立てる必要があります。「三井住友銀行」「三菱UFJ銀行」「みずほ銀行」「ゆうちょ銀行」と個別に指定しなければならず、指定していない地方銀行や信用金庫にある口座は一切調査されません。指定件数が増えればその分、印紙代や手数料の実費が積み上がっていきます。
誤解2:不倫の慰謝料でも勤務先を調査できる?
配偶者の不貞相手に対して勝訴判決を得た後、「給与を差し押さえて懲らしめたいから年金機構に照会して勤務先を特定したい」と考える人は後を絶ちません。しかし前述の通り、勤務先照会(市町村・日本年金機構照会)は養育費や生命・身体の侵害による損害賠償に限定されています。不倫による精神的苦痛(慰謝料)は生命・身体の侵害とはみなされないため、どれだけ悪質なケースであっても年金機構等への照会は法律上却下されます。不貞慰謝料で給与を差し押さえるには、自力での勤務先特定や探偵調査、弁護士照会などの別ルートを検討せざるを得ません。
誤解3:判明した口座残高は裁判所が自動凍結してくれる?
回答書に「預金残高:350万円」と記載されていたとしても、裁判所がその預金を保全してくれるわけではありません。情報提供命令はあくまで「情報開示」を命じるものであり、「差押え」とは法的に全く別手続です。債権者が差押命令を申し立てて銀行に送達されるまでの間に、債務者がATMへ駆け込んで全額出金してしまえば、残高はゼロになり回収は水泡に帰します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
相手への憤りや焦りから盲目的に手続を乱発することは、経済的にも精神的にも債権者を消耗させます。債権回収の構造と実効性を鑑みた、具体的な判断基準を提示します。
本手続を即座に利用すべき人の条件
- 養育費や婚姻費用が未払いで、公正証書や調停調書を持っている人:子どもの扶養義務に関する債権は法律上最も強力に保護されています。預貯金照会のみならず勤務先照会までフル活用できるため、給料差押えによる長期安定回収を目指すべきです。
- 債務者が定職に就いている、または個人事業主として活発に営業している人:事業資金や生活費の決済口座として特定のメガバンクや地銀を利用している可能性が高く、残高が存在するタイミングを捉えやすいと言えます。
- 債権額が50万円以上あり、回収不能のまま時効を迎えるリスクがある人:実費や弁護士費用を投じても十分に見合う経済的メリットがあり、手続自体が債務者に対する強力な心理的圧力として機能します。
手続を慎重に見極めるべき人の条件
- 回収対象の債権額が10万円未満など極めて少額な人:弁護士費用や裁判所への予納実費を差し引くと費用倒れになる危険性が極めて高くなります。
- 相手が無職・生活困窮者であり、破産手続きを検討している人:口座に残高がなく、給料も発生していない相手から情報を引き出しても回収は不可能です。下手に追い詰めることで自己破産を選択され、債務が免責されてしまうリスクを慎重に測らなければなりません。
法的手続を進める上では、感情的な復讐心から「相手を破滅させたい」と動くのではなく、「正当な権利を淡々と回収する」という冷徹な実利の視点が欠かせません。一人で裁判所の複雑な書類作成に立ち向かいタイムロスを生むよりも、まずは債権回収に強い弁護士へ相談し、手続の勝算と最適なタイミングを見極めることが泣き寝入りを防ぐ最善の選択肢です。
【第三者からの情報取得手続】に関するよくある質問(FAQ)
Q1:債務者本人に手続を行ったことがバレてしまい、口座からお金を移動されませんか?
A1:預貯金照会の場合、申立てや金融機関による調査の段階では債務者に通知されません。回答が裁判所に届いた後に初めて債務者へ通知が送られる運用となっています。そのため、裁判所から回答受領の連絡が入った直後に、電光石火で差押命令を申し立てることで、相手に預金を移動させる隙を与えずに差し押さえることが可能です。
Q2:離婚時に作成した公正証書を持っていれば、裁判をやり直さずにすぐ申し立てできますか?
A2:はい、可能です。ただし、公正証書の末尾に「債務者が金銭債務を履行しないときは直ちに強制執行に服する」旨の執行認諾文言が記載されている必要があります。また、手続の前に公証役場で「執行文の付与」と「送達証明書」を取得しておく必要があります。
Q3:弁護士に依頼せず、自分一人で裁判所に申し立てることは現実的に可能ですか?
A3:手続自体は個人でも可能です。裁判所のウェブサイトに申立書の書式や記載例が公開されています。ただし、債務名義の適格性チェック、知れている財産がないことの疎明資料の作成、さらに照会結果が出た後の「債権差押命令申立書」の迅速な起案など、高度な民事執行実務の知識が求められます。口座残高を確認してから差押えまでの初動が遅れると資金を逃走されるため、時間との戦いになる場合は弁護士への依頼が現実的です。
まとめ:今後の動向と失敗しないための判断基準
かつて「逃げ得」が許されていた債権回収の世界は、民事執行法の改正と運用の定着によって劇的な転換点を迎えました。どれほど口頭で困窮を装っていても、金融機関や年金機構のデータベースが記録している客観的事実をごまかすことはできません。
しかし、第三者からの情報取得手続は魔法の杖ではなく、あくまで強制執行というゴールへ繋げるための「索敵ツール」です。照会先の的確な絞り込み、厳格な申立要件の充足、そして残高特定から差押えに至るまでの圧倒的なスピード感。この3要素が揃って初めて、回収不能と諦めかけていた権利は現実の現金となって手元に戻ってきます。泣き寝入りを選択する前に、法が用意した強力なカードを正しく行使する知識と行動力が求められています。 (出典: 第 三 者 から の 情報 取得 手続(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。