事業税とは?突然届く納付書の理由と290万円控除の罠【2026】
確定申告を無事に終え、春先に所得税と住民税の納付を済ませて一息ついた個人事業主やフリーランスのもとに、毎年8月になると突如として届く1通の封書。差出人は税務署ではなく「都道府県税事務所」。中を開けると、数万円から数十万円に及ぶ見慣れない納税通知書が同封されており、「なぜ今頃になって新たな税金が請求されるのか」「赤字や経費の計算が漏れていたのではないか」とパニックに陥る人が後を絶ちません。
この納税通知書の正体こそが「事業税」です。個人・法人を問わず、日本国内で事業を営むすべての事業者に課される地方税でありながら、その課税ロジックや計算の仕組みは所得税や住民税に比べて極めて不透明に映ります。本稿では、ある日突然届く納付書に驚く根本的な背景から、個人事業税の「290万円控除」に潜む落とし穴、業種による税率格差、さらには法人の外形標準課税における最新の税制動向まで、現場の実態を取材データとともに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業税は道路や警察など公共インフラを利用して事業を行う対価として都道府県が課す地方税であり、個人事業主には8月と11月に納付書が届く。
- 要点2:個人事業税には「年間290万円の事業主控除」が存在するが、青色申告特別控除(最大65万円)が適用されないため、所得税が非課税でも事業税が課される逆転現象が起きる。
- 要点3:法律で定められた70の「法定業種」に該当しない業種(文筆業やプログラマーなど)は非課税だが、自治体の認定判断や法人の外形標準課税基準の厳格化など、知らなければ大損する境界線が存在する。
突然届く納付書に悲鳴?「事業税とは何か」基本構造と住民税との決定的な違い
ネット上の質問サイトやSNSを検証すると、毎年8月中旬から下旬にかけて「まったく身に覚えのない税金の納付書が届いた」「確定申告で税金はすべて払い終えたはずなのに二重課税ではないか」という切実な投稿が急増します。取材に応じた都内のフリーランスエンジニア(30代男性)も、次のように当時の狼狽ぶりを振り返ります。
「独立して2年目、前年の所得がようやく400万円を超えた年の夏でした。ポストに見慣れない都税事務所からの封書が入っており、開くと『個人事業税 納付書』の文字。第1期分だけで8万円、年税額で16万円近い金額が記載されていました。税務署のミスを疑い、慌てて税理士に電話したのを鮮明に覚えています」
こうした混乱が生じる最大の理由は、事業税と住民税の違いや、国の税金(国税)と地方の税金(地方税)の役割分担が一般に正しく理解されていない点にあります。
個人住民税が「その自治体に住む個人が受ける行政サービス(教育・福祉・ゴミ処理など)」に対して課されるのに対し、事業税は「事業活動を行うにあたって利用している道路、港湾、警察、消防といった公的インフラや行政サービスの維持費を分担すべき」という「応益原則(利益を受ける度合いに応じて負担する原則)」に基づいて都道府県が課税します。つまり、人間としての生活ではなく「事業活動そのもの」が課税の対象です。
さらに混同されやすい概念として事業所税との違いが挙げられます。事業税が都道府県税であり「事業から得られた利益(所得)」に対して課税されるのに対し、事業所税は人口30万人以上の都市などの指定自治体が、都市環境の整備を目的に「事業所の床面積(1,000平方メートル超)」や「従業員の給与総額(従業者数100人超)」に対して課す市町村税です。中小規模の個人事業主や一般的な小規模法人に事業所税が課されるケースは稀ですが、用語が酷似しているため混同しないよう注意が必要です。

【実態検証】「なぜ8月に突然来るのか?」納税現場のリアルと知恵袋・SNSの生の声
なぜ事業税の納付書は、確定申告から約5ヶ月も経過した8月という中途半端な時期に届くのでしょうか。そこには、税務行政の構造的なタイムラグが存在します。
国税である所得税の確定申告書を毎年3月15日までに税務署へ提出すると、そのデータは国税庁から各自治体(市区町村および都道府県)へと順次データ連携されます。市区町村は受け取ったデータをもとに住民税を計算し、5〜6月に通知書を発送します。その後、都道府県税事務所が事業所得や業種判定を精査し、税額を確定させて納付書を発送するのが7月下旬から8月上旬にかけてのタイミングとなるわけです。
このため、事業税 納付時期 いつ届くのかという疑問に対する答えは、毎年8月上旬頃(自治体によって第1期が8月、第2期が11月納付の年2回分割)となります。納税者側から見れば「確定申告書を出しただけで、事業税の申告書を別個に書いた覚えはない」ため、まるで不意打ちを食らったかのような心理的ショックを受ける構造になっています。
現場の税理士からは「3月の確定申告書の第二表にある『住民税・事業税に関する事項』を適当に読み飛ばしている相談者が非常に多い」との指摘が聞かれます。確定申告書を税務署に提出した時点で、地方税法上の事業税申告書を提出したとみなされる法制度になっているため、知らぬ間に都道府県税事務所での課税プロセスが自動進行しているのです。
個人事業税「290万円控除の仕組み」と非課税業種・法定業種70のカラクリ
個人事業税を理解するうえで、最も重要かつ誤解が蔓延しているのが個人事業税 290万円控除の仕組みです。地方税法上、個人事業税の計算では年間一律290万円の「事業主控除」が認められています。計算式は極めてシンプルです。
個人事業税額 =(前年の事業所得 + 所得税の青色申告特別控除額 - 290万円)× 税率
ここで最大の罠となるのが、「所得税の青色申告特別控除額(最大65万円)が事業税の計算では足し戻される」という厳格なルールです。多くの個人事業主が「所得税の確定申告書で課税所得が280万円だったから、事業税の290万円控除を下回っており非課税だ」と思い込んでしまいます。しかし、青色申告特別控除の65万円を差し引く前の所得が345万円であった場合、事業主控除290万円を差し引いた「55万円」に対して容赦なく事業税が課税されます。
なお、年の途中で開業・廃業した場合は、この290万円は月割り計算(月額約24万1,667円×営業月数)となるため、例えば7月に開業して12月までの半年間営業した場合の控除額は145万円に減額されます。
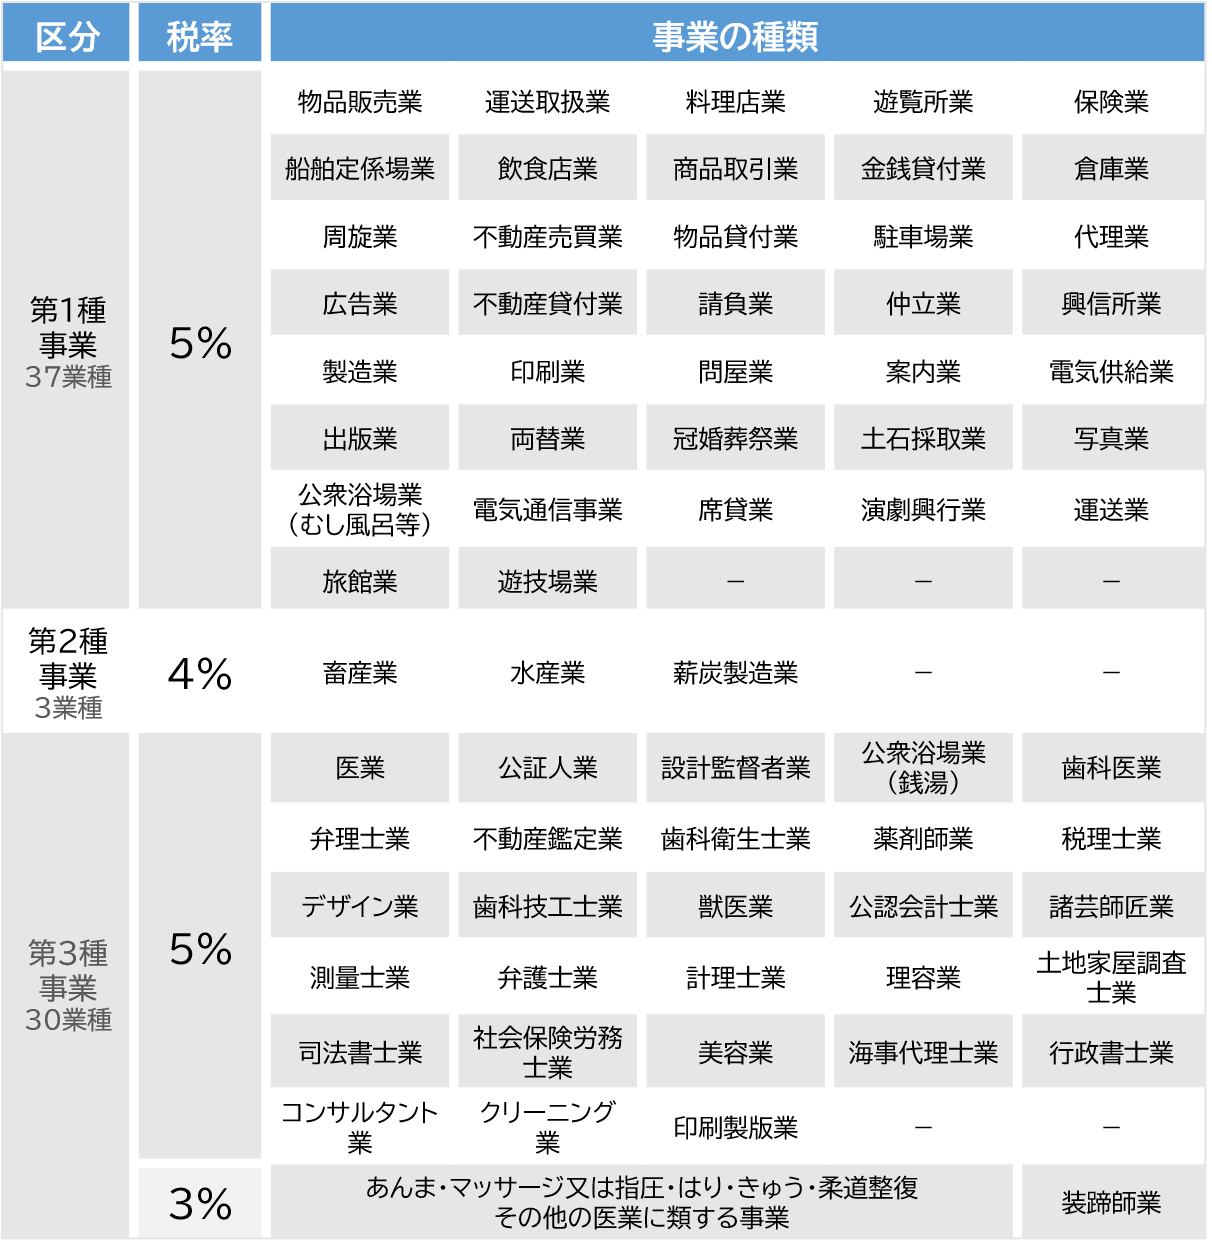
さらに納税者を悩ませるのが、地方税法に定められた法定業種一覧と税率区分の壁です。個人事業税はすべての事業に一律でかかるわけではなく、法律で指定された70種類の事業(法定業種)にのみ課税されます。
法定業種は以下の3つの区分に大別されます。
- 第1種事業(37業種・税率5%):物品販売業、飲食店業、製造業、運送業、請負業、不動産貸付業、広告業、デザイン業など
- 第2種事業(3業種・税率4%):畜産業、水産業、薪炭製造業
- 第3種事業(30業種・税率3%または5%):医業、弁護士、税理士、理容・美容業、コンサルタント業(5%)、あん摩・マッサージ・指圧・はり・きゅう・柔道整復等(3%)
この分類から外れる職業は個人事業税 非課税業種として扱われます。代表例が、文筆業(作家、ライター)、漫画家、音楽家、芸術家、プログラマーなどです。しかし、ここに自治体との間で激しい摩擦が生まれる「グレーゾーン」が存在します。
取材した関係者によると、自称「Webライター」として申告していても、実態が企業のオウンドメディアのディレクションや記事制作の取りまとめを行っている場合、都道府県税事務所から「これは文筆業ではなく請負業(第1種・5%)である」と認定され、過去数年分を遡及して課税された事例が多発しています。名目上の肩書ではなく、契約書や実務実態に基づいた実質課税の判断が下される点に留意しなければなりません。
法人事業税の計算方法と税率|赤字の場合の納付義務と2026年外形標準課税の最新動向
個人の事業税が70業種に限定されているのに対し、法人の場合は原則として営利を目的とするすべての事業活動に対して「法人事業税」が課されます。実務において極めて重要なのが、法人の規模によって計算ロジックが根底から異なる点です。
資本金1億円以下の中小法人の場合、法人事業税 計算方法と税率は企業の「所得(利益)」に所定の税率を乗じる「所得割」のみで構成されます。標準税率は法人の所得金額(年400万円以下、800万円以下、800万円超)に応じた軽減税率が適用され、およそ3.5%〜7.0%前後の範囲(自治体の超過税率や地方法人特別税・特別法人事業税の付加によって実質実効税率は変動)で推移します。
ここで焦点となるのが、事業税 赤字の場合の納付義務です。資本金1億円以下の中小企業であれば、所得割は利益に対して課されるため、決算が赤字(所得がゼロまたはマイナス)であれば法人事業税の納付義務は生じません(※ただし、地方税の「法人住民税 均等割」は赤字でも最低年間約7万円が発生します)。
一方、資本金1億円を超える大企業については、利益だけでなく「事業の規模」そのものに課税する「外形標準課税」が義務付けられており、たとえ数億円の大赤字であっても数千万円規模の納税義務が発生します。外形標準課税は「付加価値割(給与総額や支払利息など)」「資本割(資本金等の額)」「所得割」の3層構造で計算されるためです。
注目すべきは、近年の税制改正における動向です。2024年度の税制改正大綱を経て、外形標準課税 適用基準には大きなメスが入りました。それまで横行していた「資本金を意図的に9,900万円などに減資して大企業が外形標準課税を逃れる」という租税回避スキームを封じるため、2026年最新 事業税の税制改正の運用現場では、前事業年度に外形標準課税の対象であった法人で「資本金1億円以下であっても資本金+資本剰余金が50億円を超える法人」を対象に含める枠組みが厳格に機能しています。事業規模に見合った税負担を求める包囲網は年々狭まっています。
徹底比較で一目瞭然!事業税・所得税・住民税・事業所税の違い
実務で混乱しやすい各税金の性質を整理しました。課税主体、課税標準、赤字の場合の負担、確定申告での取り扱いを正確に把握しておくことが、適正な資金繰りの絶対条件となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 個人事業税 | 都道府県民税(法定70業種) 税率:3%〜5% 控除:事業主控除 年間290万円 | 所得(青色控除前)290万円超で課税 納付時期:原則8月・11月の年2回 | 青色控除が適用外となる点が盲点。支払った税金は翌年の確定申告で全額経費計上が可能。 |
| 法人事業税 | 都道府県民税(全法人対象) 所得割税率:約3.5%〜7.0% (資本金1億円超は外形標準課税) | 決算確定後2ヶ月以内に申告・納付 中小企業は赤字なら所得割は0円 | 減資による外形逃れ規制が本格化。黒字企業だけでなく大規模法人は赤字時の税負担リスクに要警戒。 |
| 個人住民税 | 市区町村民税+都道府県民税 均等割(約5,000円)+所得割(一律10%) | 前年所得に対して課税 普通徴収:年4回(6・8・10・翌1月) | 所得税・住民税そのものは「個人の義務」であるため、事業の経費(損金)には一切算入できない。 |
| 事業所税 | 指定都市・中核市等の市町村税 資産割(床面積1㎡あたり600円) 従業者割(給与総額の0.25%) | 免税点:床面積1,000㎡以下かつ従業者数100人以下は非課税 | 事業税とは全く異なる独立した目的税。オフィスを急拡大させたベンチャー企業が直面しやすい。 |

一般に知られていない盲点とネットの誤解|確定申告での「経費計上」と赤字の扱い
事業税を取り巻く言説のなかには、放置すると深刻なキャッシュフローの悪化や税務署とのトラブルを招く危険な誤解が複数存在します。代表的な3つの誤解を是正します。
誤解1:「支払った税金はすべて経費にならない」という思い込み
所得税や個人住民税は事業の経費に落とすことができません。しかし、個人事業税 確定申告 経費計上に関しては明確な例外であり、「支払った全額を租税公課として事業の必要経費に算入できる」という極めて強力なメリットが税法上認められています。
例えば、8月と11月に支払った個人事業税の合計が20万円だった場合、その年の決算書において「租税公課」として20万円を経費計上できます。これにより翌年の課税所得が20万円圧縮され、所得税・住民税・事業税すべての負担を軽減させる節税効果を生み出します。納付書の控えを「事業に関係ない私的な支出」と勘違いして捨ててしまう事例が見受けられますが、これは完全な損失です。
誤解2:「前年が黒字で今年が大赤字でも待ってもらえない」という絶望
事業税は「前年の所得」に対して課税されるため、前年に好業績を記録し、当年に入って急激に売上が激減した場合、手元資金が枯渇しているタイミングで高額な都道府県税事務所 納付書が届く事態に陥ります。
ネット上では「税金は絶対に猶予されない」と諦める声も散見されますが、地方税法第15条に基づき、事業に著しい損失を受けた場合や災害・病気等の客観的理由がある場合、税事務所に申請することで「納税の猶予(分割納付や延滞金の減免)」が認められる法的手続きが用意されています。督促状を無視して口座差し押さえに至る前に、納付書が届いた時点で管轄の税事務所に相談を持ちかけることが実務上の唯一の防衛策です。
【プロの結論】個人事業主・経営者が持つべき「税務バウンダリー」と資金管理の鉄則
事業税ショックに直面する事業者の多くに共通しているのは、事業の売上と個人の可処分所得を同一視してしまう「公私混同」の心理構造です。家族社会学や心理学で論じられる「バウンダリー(境界線)」の概念は、事業ファイナンスの現場にもそのまま当てはまります。
通帳に残っているキャッシュを「すべて自分が自由に使える利益」と錯覚してしまうと、8月に届く事業税や翌年の住民税の納付書は、精神的にも財務的にも致命的な打撃をもたらします。事業活動を行う以上、売上から経費を引いた純利益の約20〜30%は「公的インフラ利用料としての税金引当金」として別口座に最初から隔離しておくべきです。感情的な驚きや理不尽感を排除し、税制の仕組みを冷静に逆算して資金計画に組み込めるかどうかが、プロの事業者として生き残るための決定的な境界線といえます。
【事業 税 と は】に関するよくある質問(FAQ)
Q1:独立開業1年目ですが、個人事業税の納付書はいつ届きますか?
A1:原則として開業した「その年の夏」には届きません。個人事業税は前年(1月1日〜12月31日)の事業所得に対して課税されるため、開業1年目の実績に対する納付書は、確定申告を終えた「開業2年目の8月上旬頃」に初めて届きます。ただし、開業初年度の営業期間が1年未満の場合、290万円の控除額が月割り(1ヶ月あたり約24.2万円)計算となるため、控除枠が小さくなる点に留意してください。
Q2:ライターやWebデザイナーとして活動していますが、自分の業種が課税対象か調べる方法はありますか?
A2:法定70業種の判定は、確定申告書の職業欄の記載だけでなく、契約書に記載された業務内容や請求実態によって管轄の都道府県税事務所が総合的に判断します。文筆専業(ライター・作家)であれば非課税ですが、Web制作に伴うデザイン業(第1種・5%)や、他者の原稿編集・請負業務(第1種・5%)とみなされた場合は課税対象となります。疑義がある場合は、事前に都道府県税事務所の課税担当窓口に実態を提示して確認するのが確実です。
Q3:法人が赤字決算の場合、事業税の申告書は提出しなくても問題ありませんか?
A3:赤字であっても法人事業税の申告書提出は法律上の絶対義務です。資本金1億円以下の中小法人は所得割がゼロ(税額なし)になりますが、申告を行わなければ前事業年度の欠損金(青色申告による赤字の繰越控除)を将来の黒字と相殺する権利を失うリスクがあります。また、法人住民税の均等割(最低年約7万円)は赤字でも納付義務があるため、決算後2ヶ月以内の申告・納付を怠ることはできません。
Q4:個人事業主から法人成りした場合、事業税の支払いはどう変化しますか?
A4:法人成りした初年度は、前年までの個人事業主としての所得に対する「個人事業税」の納付書が夏に届く一方、法人側でも設立事業年度の決算時に「法人事業税」の計算を行う必要があります。また、個人では非課税扱いだった文筆業やITエンジニアなどの職種であっても、法人化した瞬間に業種を問わず法人事業税の課税対象となるため、税負担の構造が根本から変化します。
まとめ:事業税を正しく見極め、健全なキャッシュフローを守るために
事業税は、ある日突然理不尽に科されるペナルティではなく、行政サービスやインフラの恩恵を享受しながら社会の中で事業を営むすべての事業者に課された「公的な参加コスト」にほかなりません。その根底にある応益課税の思想を理解すれば、8月に届く納付書をいたずらに恐れる必要はなくなります。
個人事業主であれば「290万円控除に青色申告特別控除は含まれない」という計算のルールを熟知し、支払った事業税を翌年の確定申告で漏れなく経費計上すること。法人であれば、自社の資本規模に応じた税制改正の潮流を捉え、赤字・黒字の局面に応じた的確な納税準備を整えておくこと。不確実性の高い事業環境を生き抜くために、税金に「追われる側」から制度を正しく「織り込む側」へと意識を切り替えることが求められています。 (出典: 事業 税 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。