事業主借とは?事業主貸との違いや仕訳・確定申告の残高処理を徹底解説
個人事業主として独立したばかりのクリエイターやフリーランスから、毎年の確定申告期に決まって寄せられるのが「事業主借(じぎょうぬしかり)の処理に頭を抱えている」という切実な声です。日々の業務に追われるなか、事業用口座の資金不足を私費で補填したり、個人のクレジットカードでオフィスの消耗品を決済したりする場面は日常茶飯事でしょう。しかし、いざ帳簿付けに向き合った瞬間、多くの初心者が「事業主貸」との区別を見失い、貸借の入力ミスに直面します。
2026年最新の確定申告においても、青色申告特別控除で最大65万円の控除を確実に享受するためには、複式簿記による正確な貸借対照表の作成が必須要件です。事業主借を単なる記号として扱うのではなく、資金の流れと構造的な意味を把握しておくことは、無用な税務トラブルを防ぐ最初の一歩となります。国税庁の手引きや現場の税務相談実務、主要クラウド会計ソフトの最新仕様をもとに、事業主借の全貌を体系的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業主借は「事業が個人事業主からお金を借りた」状態を示す負債(純資産)側の勘定科目であり、生活費を引き出す際の「事業主貸」とは資金のベクトルが完全に逆である。
- 要点2:期末に事業主借の残高がいくら残っていても直接税金が増減することはなく、翌期首に「元入金」へ自動振替されてゼロにリセットされる。
- 要点3:事業主借の残高がマイナスを示している場合は二重計上や貸借逆転などの入力ミスが確定しているため、決算書提出前の迅速な点検が欠かせない。
【基本概念】事業主借とは?個人事業主が押さえるべき役割と事業主貸との決定的な違い
事業主借とは、個人事業主のプライベート資金を事業用の資金・経費に投入した際に使用する専用の勘定科目です。複式簿記の貸借対照表(B/S)において「負債・純資産(資本)」の部に属し、文字通り「事業主(個人)から、事業がお金を借りた」状態を表します。
法人であれば、役員個人のポケットマネーを会社に入金した場合は「役員借入金」という負債科目を計上します。一方、個人事業主は事業主自身と事業体の法的な人格が同一であるため、法人のような法的な借入契約は成立しません。そこで、公私の資金移動を帳簿上で整然と区別するために設けられた特有の受け皿が、この事業主借という勘定科目なのです。
ここで初心者が最も混同しやすいのが「事業主貸(じぎょうぬしかし)」との違いです。混乱を未然に防ぐ決定的な判断基準は、主語を常に「事業(店舗・屋号)」に固定して考えることに尽きます。
「事業から見て、事業主にお金を貸した(事業資金をプライベートに渡した)」場合は事業主貸、「事業から見て、事業主からお金を借りた(プライベートから事業資金をもらった)」場合は事業主借となります。個人側の財布を主語にしてしまうと「事業にお金を貸したから事業主貸ではないか」という思考の罠に陥るため、帳簿をつける際は常に「事業の金庫番」の視点に立つことが鉄則です。
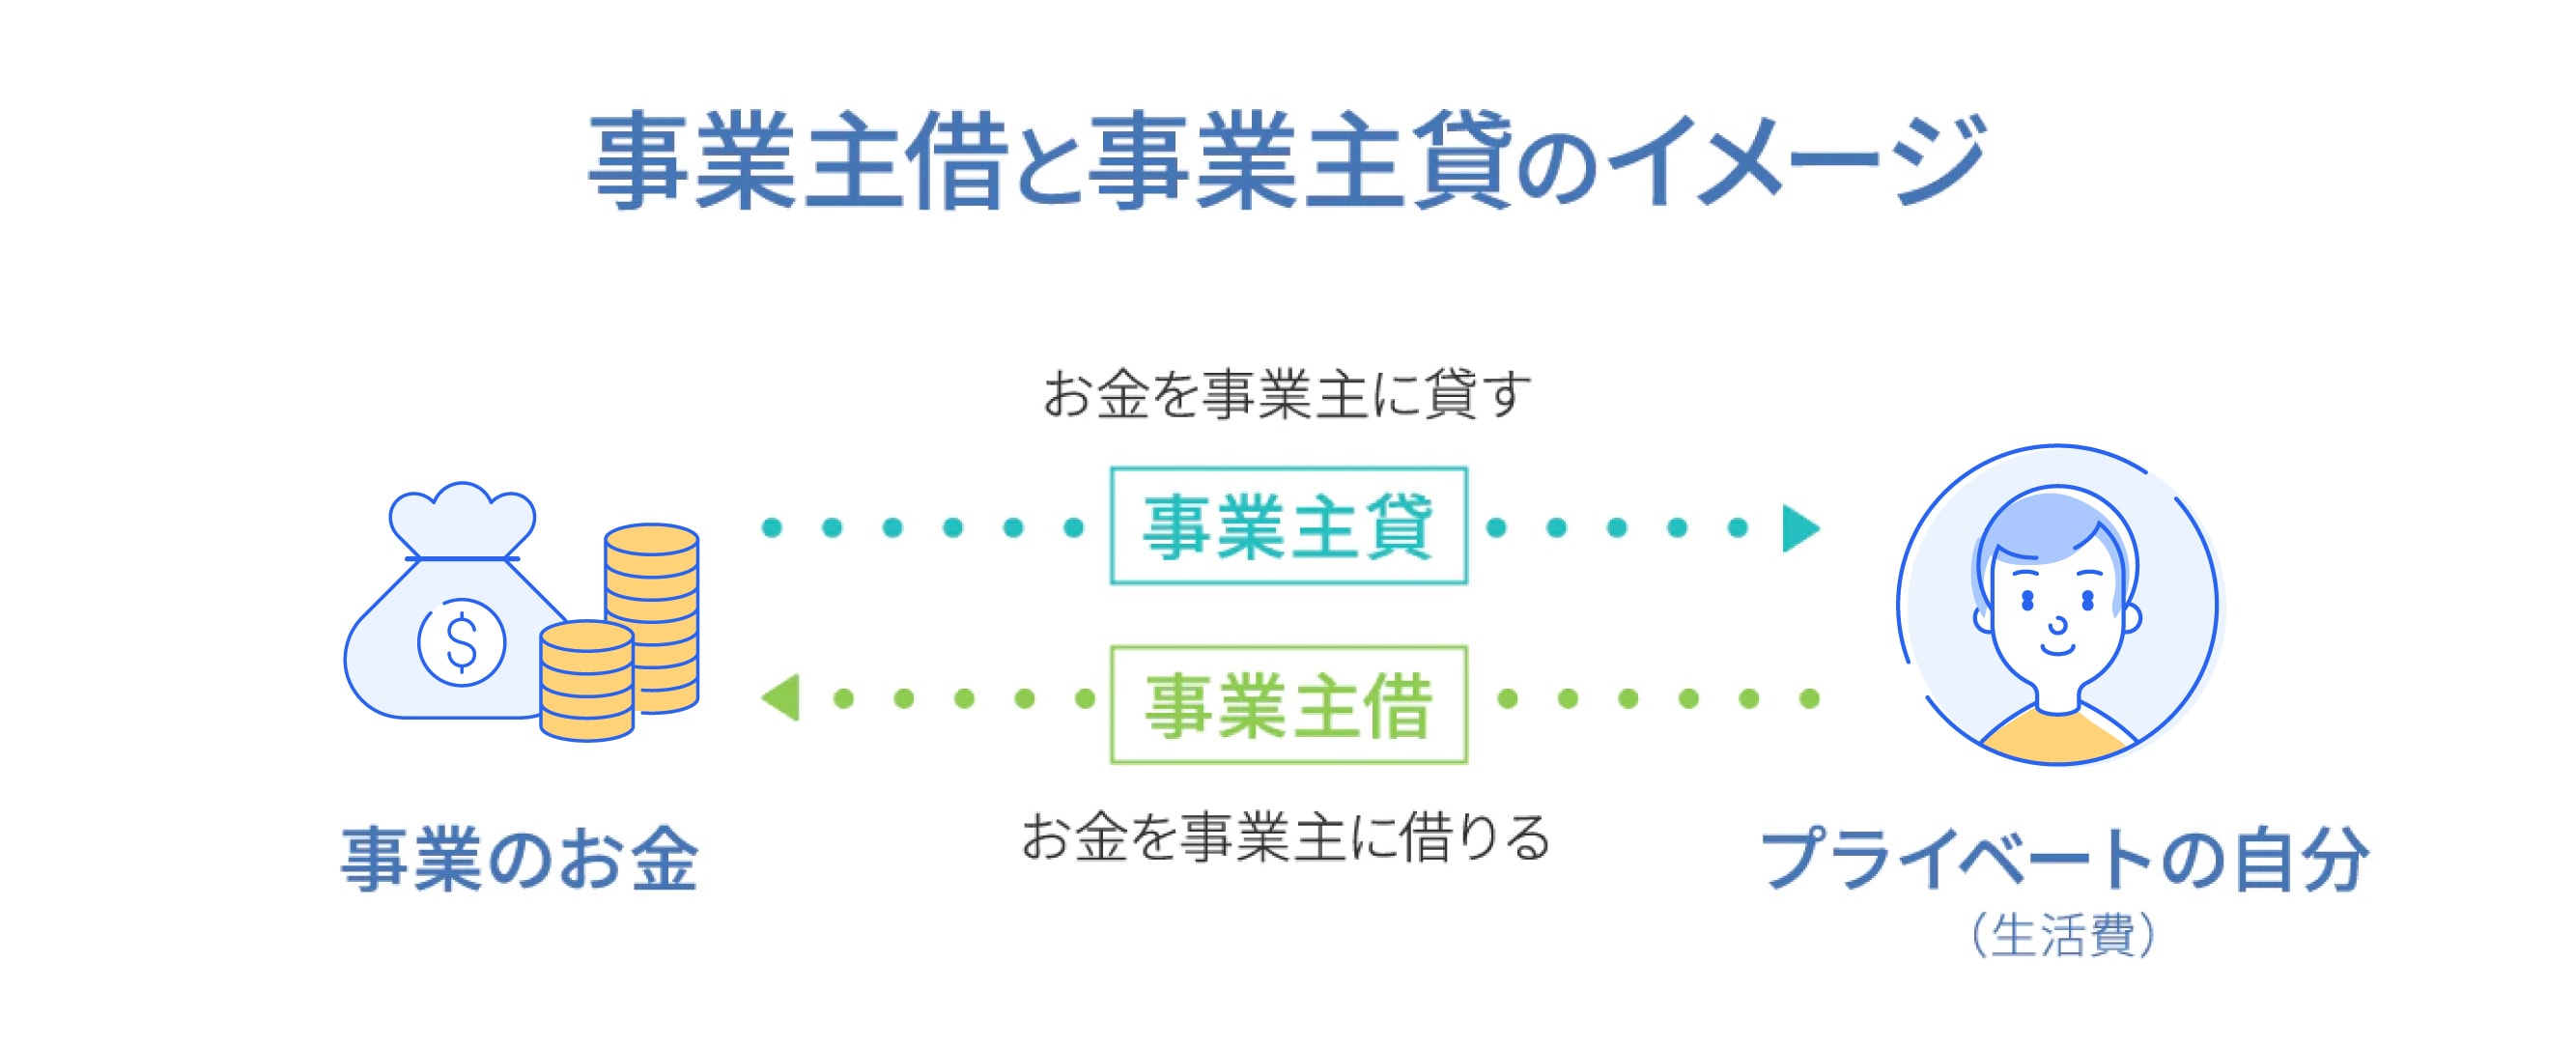
【一目でわかる比較表】事業主借と事業主貸の違い・使途・決算処理の全容
混同しやすい二大科目の違いを、実務上の使途や確定申告時の処理を含めて整理しました。青色申告決算書の貸借対照表を作成する際、両者の振る舞いは以下のように明確に分かれます。
| 項目 | 事業主借(じぎょうぬしかり) | 事業主貸(じぎょうぬしかし) | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 資金の流れる向き | 個人(プライベート) ➔ 事業へ流入 | 事業 ➔ 個人(プライベート)へ流出 | 「事業用口座の残高が増えたか減ったか」に着目すると迷わない。 |
| 簿記上の分類 | 負債・資本の部(貸方側の要素) | 資産の控除科目(借方側の要素) | 貸借対照表上で左右の配置が真逆になる基本構造。 |
| 代表的な発生ケース | ・私費で経費(備品・飲食代等)を立替払い ・プライベート口座から事業資金を補填 ・預金利息の入金(個人利子所得) | ・事業口座から生活費・給料を引き出し ・事業口座から個人の所得税や住民税を納付 ・家事按分で生じた私用分の家賃・通信費 | 個人事業主自身の生活費引き出しは給与経費にならず、すべて「事業主貸」となる。 |
| 所得税への影響 | 直接の影響なし(非課税) | 直接の影響なし(経費算入不可) | 税金は「損益計算書の所得」で算出されるため、両科目自体の金額は税額に直結しない。 |
| 決算・翌期首の扱い | 元入金へ合算振替(翌期首残高は0円) | 元入金から減額振替(翌期首残高は0円) | 1年限りの清算科目。翌年に繰り越されることはなく、元入金に吸収される。 |
【実践】今日から迷わない事業主借の仕訳例|プライベート資金の経費立替から口座入金まで
帳簿付けの実務で遭遇する具体的な場面を取り上げ、複式簿記における仕訳の組み立て方を解説します。基本パターンさえ頭に入れておけば、日々の仕訳入力でつまずく心配はありません。
パターン1:個人の現金や私用カードで事業用消耗品を立替払いしたとき
仕事で使うPCの周辺機器(5,500円)を家電量販店で購入し、プライベートの財布から現金、もしくは個人名義のクレジットカードで支払った場合の仕訳です。
【借方】消耗品費 5,500円 / 【貸方】事業主借 5,500円
事業用の現金や事業用口座残高は動いていないため、貸方に「事業主借」を計上することで、「事業主個人が立て替えた」事実を反映させます。
パターン2:運転資金が不足し、個人の普通預金から事業用口座へ30万円を補填したとき
月末の仕入れや外注費の引き落としに備え、プライベート口座から事業用口座に300,000円を振り込んだケースです。
【借方】普通預金 300,000円 / 【貸方】事業主借 300,000円
事業用の資産である普通預金が増加したため借方に普通預金を、その原資として貸方に事業主借を配置します。資金繰りが厳しい時期に頻発する処理ですが、正当な資金移動です。
パターン3:事業用口座に預金利息(数円〜数十円)が入金されたとき
金融機関の事業用普通預金に利息15円が入金された際、個人事業主の場合は「受取利息(事業の雑収入)」ではなく事業主借で仕訳します。
【借方】普通預金 15円 / 【貸方】事業主借 15円
法人の場合は受取利息として営業外収益に計上しますが、個人事業主の利子所得は「源泉分離課税」の対象であり、すでに税金が差し引かれて入金されています。事業の事業所得として計上すると二重課税になってしまうため、利息分は事業主借として処理するのが税務上の正規ルールです。
パターン4:売上代金が手違いでプライベート口座に直接振り込まれたとき
取引先への請求書に誤って個人用口座を記載してしまい、報酬100,000円が私用口座に入金された場合です。
【借方】事業主借 100,000円 / 【貸方】売上 100,000円
事業用口座にお金は入っていませんが、事業としての売上は確かに発生しています。事業主個人が事業の売上代金を一時的に代理受領した形となるため、借方に事業主借を立てて売上を計上します。
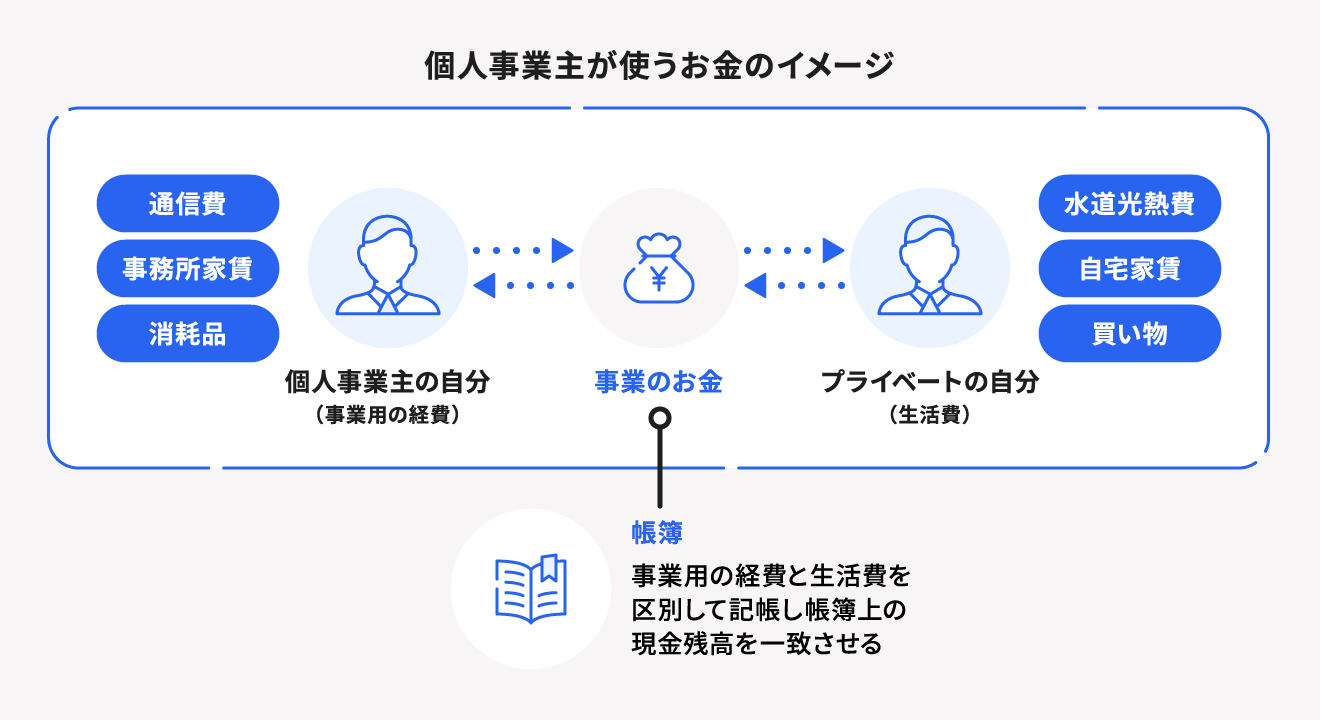
【実態検証】税務相談の現場とSNSで見えた「帳簿付けで初心者が激突する壁」
国税庁の確定申告電話相談センターや地域の青色申告会、さらには知恵袋やX(旧Twitter)などのコミュニティにおいて、毎年2月から3月にかけて激増するのが「貸借対照表の数字が合わない」というパニック投稿です。現場の声を分析すると、特定の共通パターンが浮き彫りになります。
最も深刻なのが、「事業主借の残高がなぜかマイナスになってしまい、申告ソフトでエラーが出る」というトラブルです。本来、貸方(右側)に計上されるはずの事業主借がマイナスになる現象は、帳簿の論理がどこかで破綻していることを告げています。
大手税理士法人の無料相談窓口に持ち込まれた実例では、クラウド会計(freeeやマネーフォワード クラウド、弥生会計 オンラインなど)の「銀行口座自動連携機能」を過信した結果、同一取引を二重登録していたケースが散見されます。例えば、事業用口座からプライベート口座へ送金した取引を、同期された側で「事業主借」として自動処理してしまい、手入力した仕訳と重複して残高が大幅なマイナスに反転していたのです。
知恵袋に寄せられた「残高がマイナスのまま税務署へ提出しても受理されますか?」という質問に対し、ベテラン税理士は「形式上提出は可能だが、複式簿記の記帳水準を満たしていないとみなされ、青色申告特別控除の要件否認や税務調査の呼び出し口実になり得る」と警鐘を鳴らしています。マイナス残高は単なる数値の不一致ではなく、「帳簿管理の杜撰さ」を税務署に示すシグナルになりかねません。
【決算・確定申告】年末残高の処理の理由と翌期首の「元入金 振替仕訳」のカラクリ
確定申告書を作成していると、「期末(12月31日)時点で事業主借の残高が200万円もあるが、このままで確定申告してよいのか」と不安を覚える方が少なくありません。結論から言えば、年末残高がいくら残っていても何ら問題はありません。
事業主借や事業主貸は、1月1日から12月31日までの1年間における「個人と事業のあいだの資金清算過程」を記録する一時的な科目です。損益計算書の売上や経費とは異なり、残高の多寡が直接所得税の額に影響することはありません。
決算を終えて翌年(1月1日)を迎えると、これらの残高はすべて「元入金(もといれきん)」という個人事業主の純資産科目へ合算・吸収され、翌期首の事業主借・事業主貸の残高は自動的に0円にリセットされます。これを通称「元入金の振替仕訳」と呼びます。
翌期首の元入金は、以下の計算式によって正確に算出されます。
【翌期首の元入金】=【前期末の元入金】+【前期末の事業主借】+【当期純利益(青色申告特別控除前)】-【前期末の事業主貸】
事業に投入した資金(事業主借)や事業で稼ぎ出した利益(当期純利益)は資本(元入金)を増やし、生活費として引き出した資金(事業主貸)は資本を減らすという極めて合理的な仕組みです。freeeや弥生などの主要会計ソフトでは、年度更新処理を実行するだけでこの計算と振替がバックグラウンドで自動完結するため、利用者が手動で振替伝票を起票する必要は基本的にありません。

一般に知られていない盲点とネットの誤解|税務調査で目をつけられる危険パターン
インターネット上の掲示板や個人ブログでは、事業主勘定に関する危険な誤解がまことしやかに語られているケースが目立ちます。特に税務調査において調査官が目を光らせている実情を踏まえ、都市伝説の真偽を検証します。
一つ目の誤解は、「事業主借を使えば、どんな個人的な領収書でも経費にできる」という脱税まがいの言説です。当然ながら、事業主借は「支払いの手段」に過ぎず、購入した物品が事業に必要不可欠であるかどうかの「経費性」とは一切関係がありません。休日の私的な家族旅行や高級レストランの私用飲食代を「消耗品費 / 事業主借」や「交際費 / 事業主借」で計上していた場合、税務調査で否認されれば過少申告加算税や重加算税の対象となります。
二つ目の盲点は、「売上隠し」の隠れ蓑として事業主借が悪用されるパターンです。個人のフリマアプリ売上や知人からの直接受託報酬を、売上を通さずに「普通預金 / 事業主借(個人の貯金を預け入れた体裁)」として処理する手口は、国税局の重点調査対象です。調査官は預金通帳の入金元を徹底して追跡するため、架空の事業主借は瞬時に見破られます。
社会学や心理学の領域では、個人事業主の経理トラブルの根底に「心理的バウンダリー(公私の境界線)の曖昧さ」が存在すると指摘されます。「事業も自分自身も同一のもの」という意識が強すぎるあまり、金銭感覚の境界線が溶解し、結果として杜撰な帳簿付けと税務リスクを招いてしまうのです。帳簿上だけでも事業と個人を厳格に切り離す意識が、防衛策として機能します。
【プロの結論】会計ソフト(freee・弥生)の選定とプライベート分離の鉄則
確定申告で事業主借の処理に振り回されないための最善策は、日頃の運用フローをシステム化することです。自身の記帳スキルと事業規模に応じ、以下の判断基準で環境を整えることを強く推奨します。
【クラウド会計ソフト(freee・マネーフォワード等)を即座に導入すべき人】
仕入れや経費決済の頻度が高く、事業用クレジットカードを頻繁に利用する事業者。明細の自動同期により、プライベート決済との切り分けが容易になり、記帳漏れを根本から防ぐことができます。事業主借の自動リセット機能も完備されており、決算時の心理的負担を最小化できます。
【慎重に運用すべき・手動管理や弥生白色等のシンプルな形式が向いている人】
年間の取引件数が極めて少なく、受託開発や原稿執筆など入出金が月に数件程度にとどまる事業者。連携設定の初期学習コストをかけるよりも、事業専用の銀行口座とクレジットカードを1枚ずつ作成し、「プライベートの財布からは一切事業の経費を支払わない」という運用ルールを徹底する方が、仕訳ミスを確実に排除できます。
【事業主借とは】に関するよくある質問(FAQ)
Q1:事業主借の年末残高が数百万円と多額になってしまいました。確定申告で税務署から怪しまれますか?
A1:開業資金を投入した場合や、事業の立ち上げ期で個人資金から多額の補填を行っている場合、残高が数百万円に達することは珍しくありません。残高が大きいこと自体で税務署からペナルティを受けることはありません。ただし、その資金の出所(個人の正当な預貯金なのか、出所不明の現金なのか)について合理的な説明ができる状態にしておくことが大切です。
Q2:プライベートの現金で事業の経費を支払った場合、領収書・レシートはどう処理して保管すべきですか?
A2:領収書やレシートの余白に「立替払い」とメモを記載し、帳簿上で「(各経費科目) / 事業主借」として入力します。仕訳が完了した領収書は、事業用口座で支払ったものと同様に月別または科目別にファイリングし、確定申告後も法律で定められた期間(青色申告は原則7年間、白色申告は5年間)大切に保存してください。
Q3:会計ソフトで貸借対照表を確認したら、事業主借の残高がマイナス表示になっています。どう修正すればいいですか?
A3:事業主借のマイナスは、「貸方(右側)に入力すべき金額を誤って借方(左側)に入力した」か、「口座間移動の二重計上」、あるいは「事業主貸と取り違えた」ことが原因です。会計ソフトの総勘定元帳で「事業主借」の推移を確認し、残高がマイナスに転落した取引日を特定してください。誤った仕訳を修正または削除すれば、正しい正の残高(あるいは0円)に戻ります。
まとめ:2026年最新の確定申告を乗り切るための帳簿管理
事業主借は、個人事業主が事業を円滑に運営するうえで避けては通れない必須の勘定科目です。「事業が事業主個人からお金を借りた」という本質を正しく掴んでおけば、プライベート資金の立替や事業口座への補填に迷うことはありません。
確定申告で慌てないための秘訣は、期末の残高数値に怯えることではなく、「公私の境界線を明確にし、マイナス残高の発生を見逃さないこと」にあります。日々の記帳ルールをシンプルに整え、2026年の確定申告をスムーズかつミスのない形で完結させましょう。 (出典: 事業 主 借 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。