月10万貯金は手取りいくらで可能?一人暮らしの家計簿と成功の極意
物価高や社会保険料の上昇が家計を圧迫し続ける2026年現在、年間120万円を確実に積み立てる「月10万円貯金」は、将来の生活防衛やサイドFIREを見据える現役世代にとって決定的な分岐点となっています。しかし、日々の生活費が高止まりする中、現場からは「平均的な給与水準の一人暮らしで本当に達成できるのか」「過酷な節約生活で身体を壊すのではないか」といった切実な疑問が相次いでいます。
本稿では、家計調査や給与統計の最新データに加え、月10万円の貯蓄・投資を継続している達成者への徹底取材を実施しました。一人暮らし・実家暮らし・共働き世帯それぞれのリアルな支出内訳や、挫折を防ぐ自動化の仕組み、さらには2026年ならではの「新NISA」併用術まで、再現性の高い実践ステップを詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:一人暮らしにおける達成ラインの基準は「手取り25万〜28万円(年収目安400万〜450万円)」であり、家賃を筆頭とする固定費の適正化が最大の成否を分ける。
- 要点2:実家暮らしや夫婦共働きであれば達成率は跳ね上がるものの、収入増に伴い生活水準が無意識に肥大化する「パーキンソンの法則」の打破が必須条件となる。
- 要点3:2026年のインフレ環境下では単なる預金放置は購買力低下を招くため、生活防衛資金を確保した上で「新NISA」と掛け合わせる資産形成が新常識となっている。
【徹底検証】月10万貯金は本当に手取りいくらで達成できるのか?年収目安と現実解
ネット上の掲示板やSNSでは「手取り20万円以下でも月10万円貯められる」という極端な言説が散見されますが、実生活を維持しながら現実的に継続できる月10万貯金手取りの安全圏はいくらなのでしょうか。単身世帯における生活費の実態を直視すると、明確な分岐点が存在します。
結論から申し上げますと、一人暮らしで生活の質を極端に落とさずに毎月10万円を捻出するための月10万円貯金年収目安は、額面年収で400万〜450万円前後、月々の手取り額にして25万〜28万円が現実的なボーダーラインとなります。この水準であれば、住居費を7万〜8万円程度に抑え、食費や光熱費などの変動費を10万円以内にコントロールすることで、毎月安定して10万円を残す計算が成り立ちます。
一方で、ボーナスの比率が高い企業に勤めている場合は、月々の貯金額を6万〜7万円に設定し、年2回の賞与から各20万〜25万円を補填することで「年間120万円(月平均10万円)」を着実に達成する設計も極めて合理的です。手取り20万円台前半で無理に毎月10万円を貯めようとすると、交際費や自己投資が完全にゼロとなり、突発的な医療費や家電の故障で家計が即座に破綻するリスクを抱えることになります。

【実態検証】月10万貯金すごいと言われる理由と達成者のリアルな家計簿
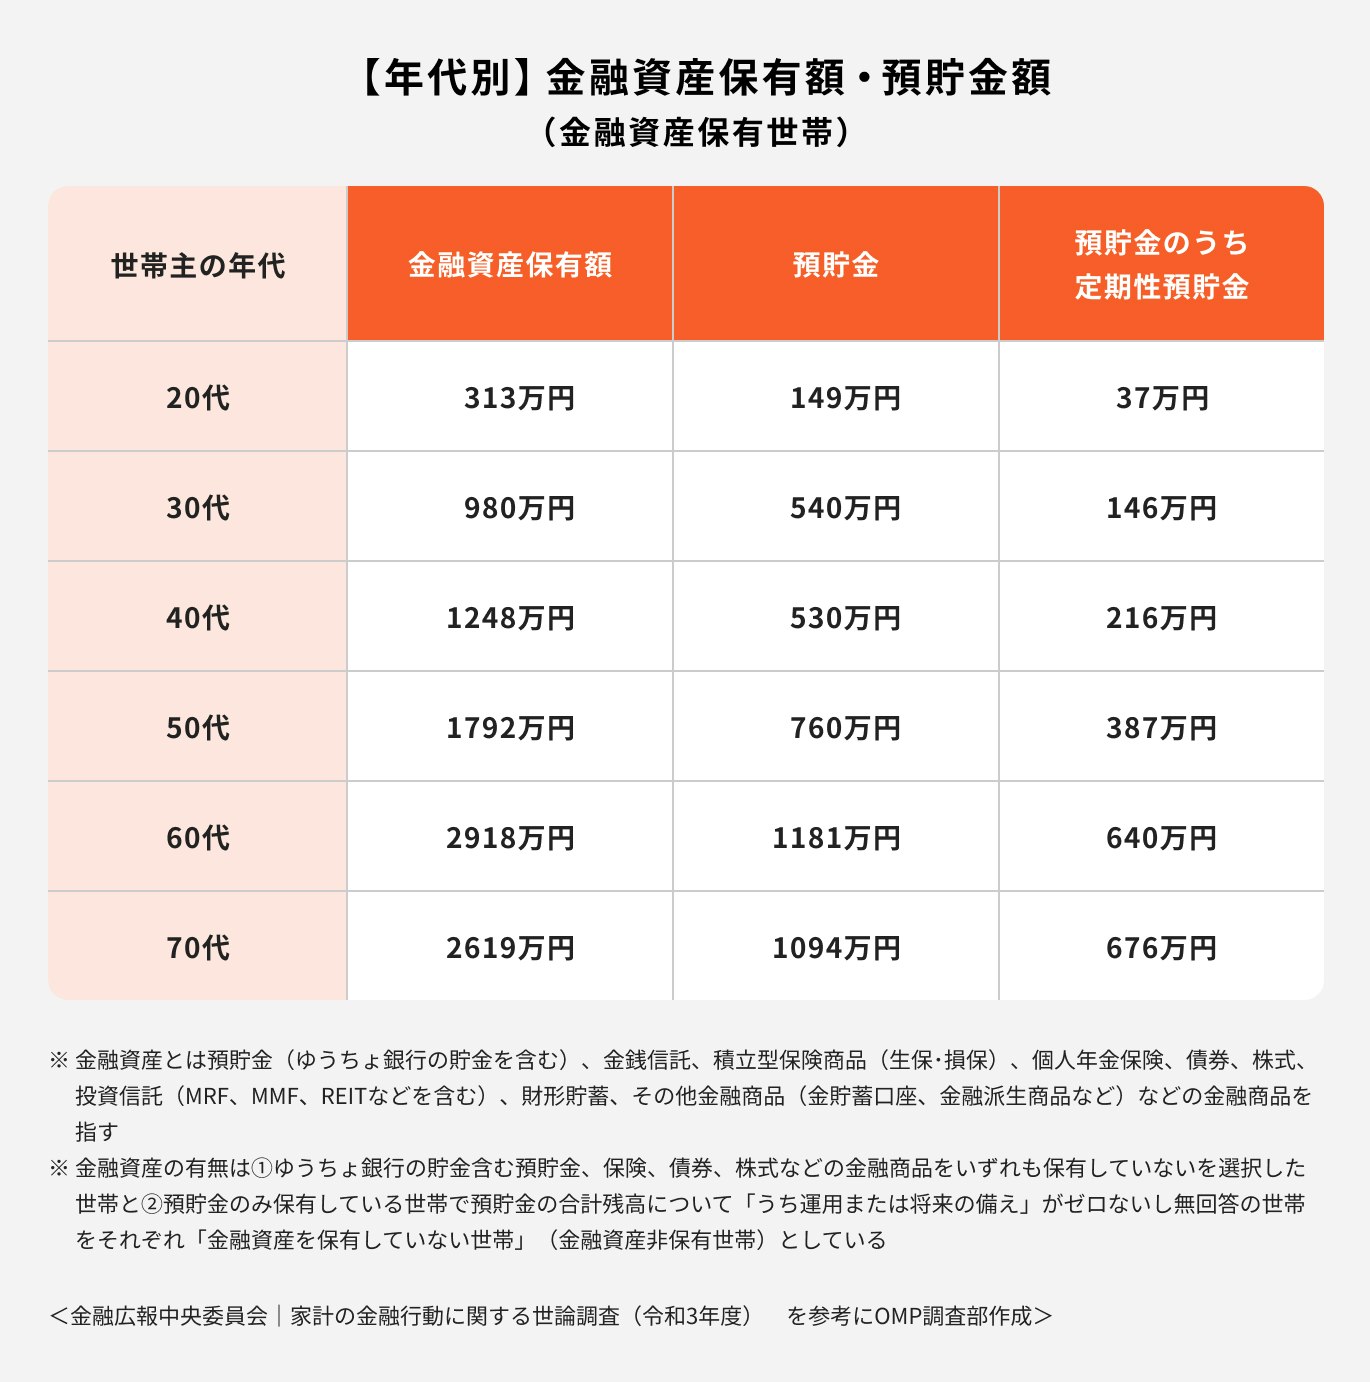
世間一般において、なぜ「月10万円の貯蓄」はこれほどまでに高く評価されるのでしょうか。金融広報中央委員会が公表している「家計の金融行動に関する世論調査」や各種民間調査を紐解くと、月10万貯金すごいと言われる理由が如実に浮かび上がってきます。20代〜30代の単身世帯における金融資産非保持(貯蓄ゼロ)世帯はおよそ3割前後に達しており、中央値ベースで見ても年間数十万円の貯蓄に留まる層が半数以上を占めているためです。
毎月10万円を貯められる人物は、同世代の中でも上位15〜20%前後の極めて堅牢な自己管理能力と収支コントロール力を持った層と断定できます。では、実際に目標をクリアしている人たちは、どのようなバランスで給与を配分しているのでしょうか。取材を通じて得られた月10万貯金達成者の家計簿と標準的なモデルケースを比較検証してみます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手取り月収 | 270,000円(単身・都内近郊) | 220,000円〜240,000円 | 手取りの約37%を貯蓄へ回す設計。過度な無理のない適正レンジ。 |
| 家賃(住居費) | 72,000円(管理費込・築15年駅徒歩8分) | 80,000円〜90,000円 | 手取りの3割(8.1万円)以下に抑制。最大の成功要因。 |
| 食費・日用品 | 38,000円(自炊7割・外食3割) | 45,000円〜55,000円 | 週末の作り置きとプライベートブランドの活用で質を落とさず抑制。 |
| 光熱費・通信費 | 16,000円(格安SIM+新電力併用) | 25,000円〜30,000円 | 大手キャリアから格安プランへの移行と固定回線見直しが奏功。 |
| 娯楽・交際費・被服 | 44,000円(趣味・友人との会食含む) | 50,000円〜60,000円 | 人間関係や自己投資を犠牲にしない予算枠を死守している点が特徴。 |
| 月間貯蓄・投資額 | 100,000円(現金3万+新NISA7万) | 20,000円〜30,000円 | 給与振込日翌日に自動引き落としを行う「先取り方式」を徹底。 |
上記の月10万貯金一人暮らし内訳から明らかなように、成功者は決して「1日1食にして食費を1万円に削る」といった極端な荒技に頼っていません。家賃や通信費といった固定費を最初の段階で徹底的に刈り込み、日々の生活では無駄な支出を削ぎ落としつつも、交際費や趣味の予算を確保して心理的ストレスを分散させています。
【環境別の格差】一人暮らし・実家暮らし・共働きのリアルな貯蓄格差
住環境や世帯構成によって、月10万円というハードルの高さは一変します。それぞれのライフステージに応じた月10万貯蓄生活費シミュレーションを俯瞰すると、直面する課題の本質が見えてきます。
まず実家暮らしの場合、家賃や水光熱費の負担が極めて軽微であるため、達成の難易度は劇的に下がります。各種民間アンケート調査によると、実家暮らしで手取り20万円以上の給与を得ている単身者のうち、月10万円以上を資産形成に回している月10万貯金実家暮らし割合は約40〜45%に達しています。家に3万〜5万円を生活費として納めたとしても、残りの可処分所得から10万円を貯蓄へ回すことは極めて容易です。
しかし、実家暮らし達成者の中には「いつでも実家に頼れる」という心理的甘えから、自炊や家計管理のスキルが育たず、一人暮らしを始めた途端に貯蓄ペースが崩壊するケースが少なくありません。生活基盤の自立を意識した訓練が欠かせないポイントです。
一方、月10万円貯金夫婦共働きの世帯に目を向けると、世帯手取りが40万〜50万円を超えるケースが多いため、月10万円の貯蓄は決して過酷な目標ではありません。むしろ共働き世帯の課題は「夫婦別財布」によるブラックボックス化です。お互いの貯蓄額を把握しておらず、「相手が貯めているだろう」と過信した結果、外食費や趣味費用が膨らみ、世帯全体で年間100万円すら残っていないという事例が現場取材で多発しています。夫婦で共通の貯蓄口座を開設し、給料日に定額を入金するルール化が不可欠です。
固定費見直し節約詳細まとめ|無理なく月10万円を残す「削るべき聖域」
生活費の削減に着手する際、最も陥りがちな失敗が「食費を1円単位で削る」「冷暖房を我慢する」といった変動費の締め付けです。これらは日々の意志決定エネルギーをすり減らし、数か月以内にリバウンドによる過剰消費を引き起こします。ストレスなく自動的に月10万円を生み出す月10万貯金無理なく続ける方法の核心は、固定費見直し節約詳細まとめに集約されます。
具体的に見直すべき最優先項目は以下の3点です。
第一に住居費の適正化です。家賃は一度契約すると毎月確実に引き落とされる最大の固定費です。手取り25万円であれば7.5万円以下、できれば7万円前後に抑える物件選定が求められます。都心部であれば急行停車駅から1駅外す、築年数のこだわりを緩めて内装リノベーション物件を狙うといった工夫で、月1万〜2万円の圧縮が可能です。
第二に通信費とサブスクリプションの整理です。2026年現在も大手キャリアの無制限プランに月8,000円〜10,000円を払い続けている場合、ahamoやpovo、LINEMOや格安SIMへ移行するだけで月5,000円以上の浮動資金が生まれます。また、過去に契約したまま放置されている動画配信やクラウドサービスのサブスクを棚卸しし、月3,000円〜4,000円を即座に削減します。
第三に保険と自動車の保有コストです。独身の一人暮らしであれば、手厚い民間の医療保険や死亡保険は原則不要であり、公的医療保険(高額療養費制度など)の活用を前提にすれば共済や掛け捨ての最低限で事足ります。都市部在住であれば自家用車を手放し、カーシェアやレンタカーへ切り替えることで、維持費・駐車場代・保険代を含めて月3万〜4万円以上のキャッシュフローが瞬時に改善します。
【2026年最新資産形成トレンド】月10万貯金新NISA併用術と現金の黄金比率
かつては「貯金=銀行預金に現金を積むこと」と同義でしたが、インフレが常態化した2026年最新資産形成トレンドにおいて、現金のまま口座に寝かせ続ける行為は実質的な資産目減りを意味します。年2〜3%の物価上昇が続けば、10年後の現金の購買力は大きく損なわれてしまうからです。
そのため、現代の賢明な実践者が標準装備しているのが月10万貯金新NISA併用術です。月10万円を全額投資に回すのではなく、また全額を普通預金に残すのでもなく、「生活防衛資金」と「将来の運用資金」を明確にセパレートするポートフォリオ戦略が取られています。
目安となる現金と投資の黄金比率は以下の通りです。
まず、病気・失業・急な冠婚葬祭に備える「生活防衛資金」として、生活費の半年〜1年分(一人暮らしなら100万〜150万円)を現金預金で確保します。この防衛ラインに達していない初期段階では、月10万円のうち「現金貯金7万円:新NISAつみたて投資3万円」の比率で現金を最速で積み上げます。
生活防衛資金が完成した後は、配分を逆転させ、「現金貯金2万〜3万円:新NISA積立7万〜8万円」へとシフトします。新NISAの成長投資枠やつみたて投資枠を活用し、低コストの全世界株式(オール・カントリー)や全米株式インデックスファンドを毎月自動購入していくことで、長期の複利効果を味方につけながら、10年後・20年後の資産規模に圧倒的な差をつけることが可能になります。

一般に知られていない盲点とネットの誤解|「極端な倹約」が招く思わぬ代償
SNSや動画共有プラットフォームでは「手取り16万円で月10万円貯めました」といった極端なタイパ・コスパ重視の節約術がバズを生む光景が日常茶飯事となっています。しかし、取材班がこうした発信の背景を精査すると、実態は「実家から大量の食料援助を受けている」「光熱費を親の口座から引き落としている」「エアコンを一切つけず健康を害した」といった、再現性のない歪な事例が多数混入しているのが実情です。
他人の過激な数字に惑わされ、無理な目標を掲げて自己嫌悪に陥る必要は微塵もありません。特に20代〜30代前半において、食費や交際費を削りすぎて人脈を失ったり、資格取得や学習のための書籍代・PC代といった自己投資費用まで切り詰めてしまうのは本末転倒です。生涯賃金を最大化する機会を自ら放棄する行為に他ならないからです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
月10万円という目標は、すべての生活者にとって唯一絶対の正解ではありません。自身の現状と照らし合わせ、以下の判断基準を持って向き合うことが重要です。
【月10万円貯金をおすすめできる人】
・手取り月収が25万円以上あり、住居費を手取りの3割以下に抑えられている人
・実家暮らし、またはDINKS(共働き子なし)で固定費の折半が可能な環境にある人
・すでに生活防衛資金の基礎があり、新NISAなどを用いた長期資産形成に軸足を移したい人
・先取り貯蓄の自動化設定を一度完了させ、日々の家計管理に過度な労力をかけたくない人
【一度立ち止まり、計画を慎重に見直すべき人】
・手取りが20万円未満で、月10万円貯めるために交際費や食費を極限まで削らざるを得ない人
・キャリアアップのための自己投資(勉強、健康維持、転職活動費用)を削って貯蓄に回している人
・突発的な支出が発生した際に借入やリボ払いに頼るような、バッファのない家計設計になっている人
後者に該当する場合は、無理に月10万円を目指すのではなく、まずは「手取りの15〜20%(3万〜4万円)」を確実に貯蓄する習慣を固め、余力時間を転職やスキルアップによる「収入の蛇口を広げる行動」へ振り分けるのが、最も合理的かつ堅実な富裕化へのルートです。
【月10万円貯金】に関するよくある質問(FAQ)
Q1:手取り20万円の一人暮らしですが、月10万円貯金は不可能ですか?
A1:家賃補助が手厚い会社に勤めている場合や、家賃3万円台の公営住宅・格安物件に住める場合を除き、手取り20万円での月10万円貯金は生活破綻リスクが極めて高いためおすすめできません。残りの10万円で家賃・食費・光熱費・通信費・日用品を全て賄うのは現実的ではなく、心身の健康を損なう恐れがあります。まずは手取りの2割にあたる「月4万円」を着実に貯める仕組みづくりから開始してください。
Q2:貯めた10万円は、全額新NISAで運用しても良いのでしょうか?
A2:万が一の病気や失業、家電の故障などに備える「生活防衛資金(生活費の半年〜1年分)」が普通預金に貯まるまでは、全額投資は避けてください。暴落時に生活費のために損失覚悟で投資信託を取り崩す事態を防ぐためです。生活防衛資金が100万〜150万円程度貯まるまでは「現金7割:投資3割」、完成後は「現金2割:投資8割」のように段階的にシフトするのが堅実な定石です。
Q3:ボーナスなしの完全月給制ですが、それでも達成できますか?
A3:手取り月収が25万〜28万円以上確保できていれば、ボーナスが一切なくても全く問題なく達成可能です。むしろ毎月定額を淡々と先取り貯蓄できるため、ボーナス払いや季節変動の浪費に左右されず、非常に筋肉質で安定した家計基盤を構築しやすいメリットがあります。
まとめ:今後の動向と失敗しないための判断基準
月10万円の貯蓄を年間を通じて達成することは、1年間で120万円、5年間で600万円というまとまった元手を生み出し、人生の選択肢(転職、独立、居住地の変更、早期リタイア)を劇的に広げる強力な武器となります。その達成に必要なのは、日々の爪に火をともすような我慢ではなく、「適切な住居費の設定」「固定費の自動削減」「先取り貯蓄のシステム化」という構造改革です。
手取り収入が基準に届いている方は、今すぐ給与日の翌日に自動で引き落とされる先取り口座や新NISAの積立設定を実行してください。もし現在の手取りがボーダーに満たない場合は、過酷な節約で自分を追い詰めるのではなく、支出の最適化を行いつつ、本業での昇給や転職、副業を通じた「入金力の強化」にエネルギーを集中させましょう。健全な生活の質と心身のゆとりを維持しながら資産を築くことこそが、激動の時代を生き抜く最も確かな防衛策です。 (出典: 月 10 万 貯金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。