事業税とは?突然届く高額納付書の謎と290万円控除の落とし穴
確定申告を無事に終え、所得税や住民税の納税も済ませて一息ついた初秋の8月、ポストに投函された都道府県税事務所からの封筒を開けて息を呑む個人事業主が後を絶ちません。予告もなしに届く「十数万円から数十万円」もの納税通知書を目にして、「春に税金はすべて納めたはずなのに、なぜ二重課税されるのか」とパニックに陥るケースが毎年頻発しています。
この予期せぬ請求の正体こそが「事業税(個人事業税・法人事業税)」です。事業税とは、道路や警察、消防といった公共サービスや公的インフラを利用して事業活動を行っていることに対する対価として、地方自治体(都道府県)へ納める地方税の一種です。本稿では、ある日突然通知が届く根本的な背景や、課税を左右する「年間290万円控除」の真実、法人と個人の違い、そして経費処理の手法に至るまで、現場取材の知見と客観的データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業税は都道府県が前年の確定申告データを基に自動計算して課税するため、8月に突然高額な納付書が届いて驚く事業主が続出する。
- 要点2:個人事業税には年間290万円の「事業主控除」が存在し、法定70業種に該当しない職種や所得290万円以下の場合は課税されない。
- 要点3:所得税や住民税と異なり、事業税は支払った全額を「租税公課」として経費算入でき、翌年の所得を圧縮する大きな節税効果を持つ。
【ある日突然届く納付書】事業税とは?住民税・所得税との決定的な違い
ネット上の税務相談窓口やSNSにおいて、毎年8月中旬になると「見覚えのない高額な納付書が届いた」「新手の詐欺ではないか」という投稿が急増します。多くのフリーランスや一人親方が動揺する背景には、税金の種類による納付時期と通知システムの構造的なズレがあります。
まず把握しておくべきは、事業者が向き合う主要な3つの税金である「所得税」「住民税」「事業税」の違いです。所得税は国に納める国税であり、毎年2月16日から3月15日までの確定申告期間中に自ら税額を計算して申告・納付します。一方、住民税は市区町村と都道府県に納める地方税で、6月頃から年4回に分けて納付書が届きます。これらに対して、事業税は都道府県税事務所が管轄する地方税であり、確定申告書に記載された所得データをもとに税務署から地方自治体へ情報が共有され、都道府県側が独自に税額を決定する「賦課課税方式」が採られています。
つまり、事業税の納期限は通常、第1期が8月(納期限は8月31日)、第2期が11月(納期限は11月30日)の年2回に設定されており、所得税の納税から約半年が経過して記憶が薄れたタイミングで請求書が届くため、「突然届いた」と錯覚してしまうのです。
税務申告の現場において、「個人事業税の申告書を別途提出した覚えがない」と訴える人は少なくありません。所得税の確定申告書を税務署に提出していれば、そのデータが自動的に都道府県へ回付されるため、原則として事業税単独の申告手続きは不要です。ただし、所得税の確定申告が不要な専業主婦(夫)の副業や、所得控除によって所得税が発生しないケースで確定申告をしなかった場合、事業税に関する事項のみを住民税・事業税申告書として自治体へ提出しなければならないケースも存在します。

個人事業税の「290万円控除」と課税されない条件|知っておくべき法定業種70種
個人事業税を理解するうえで、最も中核となるセーフティネットが「年間290万円の事業主控除」です。この控除が設けられている理由は、個人事業主が自己の労働力を投じて生計を維持している実態を考慮し、最低限の生活保障と基礎的な事業再生産のコストを所得からあらかじめ差し引くという政策的配慮にあります。
具体的には、前年の事業所得および不動産所得の合計から青色申告特別控除(最大65万円)を引く前の金額(実質的な粗利益から必要経費を引いた事業所得)が年間290万円を下回っていれば、個人事業税は一切課税されません。なお、年の途中で開業や廃業をした場合は、月割り計算(月額約24.1万円×営業月数)が適用されるため、例えば7月に開業した初年度の控除額は約145万円となる点に注意が必要です。
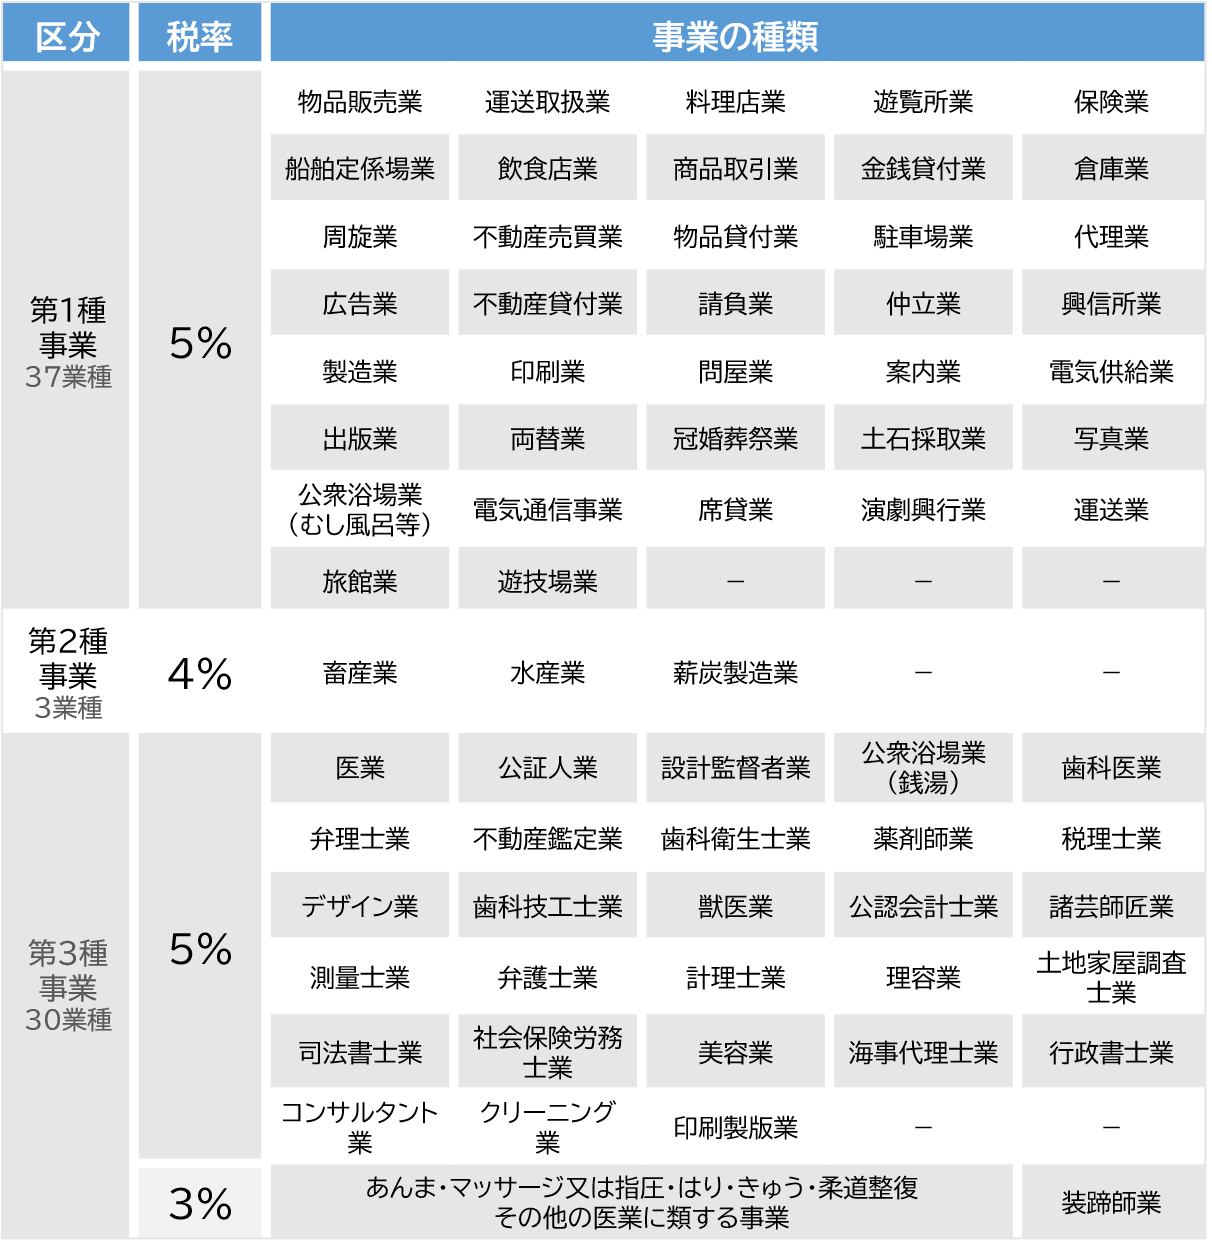
さらに重要な条件が、地方税法に定められた「法定業種70業種」に自身の事業が該当しているかどうかです。個人事業税はすべての生業に一律で課されるわけではなく、業態に応じて3つの区分(3%〜5%の税率)に分類されています。
一方で、法律が制定された昭和初期の産業構造を色濃く残している関係上、法律上の70業種に明記されていない職業は「非課税業種」として扱われます。代表的な非課税職種は以下の通りです。
- 文筆業・作家・著述家:原稿料や書籍の印税収入を主とする活動。
- 芸術家・画家・音楽家:純粋な美術作品の創作や演奏活動。
- プログラマー・システムエンジニア(受託開発の一部):専門職種として非課税と判断される事例がある一方、請負契約の形態や広告制作に近い場合は課税判断が分かれる。
- 農業・林業:一次産業の保護を目的として原則非課税。
ここで数多くのトラブルを生んでいるのが、近年のデジタルワークに対する「業種認定の曖昧さ」です。例えば、Webライターであっても、クライアントのメディア構築を総合的に請け負っていると自治体から「請負業(第1種・税率5%)」と認定されたり、グラフィックデザイナーが「デザイン業(第3種・税率5%)」と判断されたりして、突如として課税通知が届く事態が相次いでいます。事業税を払わなくていい条件を満たしていると考えていても、申告書の書き方一つで課税区分が覆ることがあるため、実態の正確な把握が不可欠です。
【徹底比較】個人事業税と法人事業税の違い|税率・計算式・納期限まとめ
個人事業税が「290万円超の所得がある法定業種」に限定されるのに対し、法人事業税は会社法に基づいて設立されたすべての法人に対して原則として課税されます。赤字であっても発生する「均等割」の存在や、法人の規模に応じた複雑な計算体系など、両者には決定的な差異が存在します。
事業税の全体像と個人・法人の違いを整理した以下の比較表で、その構造を確認できます。
| 項目 | 個人事業税(個人の場合) | 法人事業税(中小法人の場合) | 編集部の見解・評価 |
|---|---|---|---|
| 課税基準・計算方式 | (事業所得等 + 専従者給与等 − 事業主控除290万円)× 税率(3〜5%) | 所得割(各事業年度の所得 × 軽減税率〜標準税率)+ 特別法人事業税 | 個人は290万円の基礎控除があるが、青色申告特別控除が足し戻される点に警戒が必要。 |
| 税率の目安 | 第1種:5% 第2種:4% 第3種:3〜5% | 所得400万円以下:約3.5% 800万円以下:約5.3% 800万円超:約7.0%(地方法人特別税等含む実効目安) | 法人は所得金額に応じて段階的に税率が上がる累進的構造。自治体ごとの超過税率にも左右される。 |
| 赤字の場合の課税 | 完全非課税(0円) | 所得割は0円。 ただし法人住民税の「均等割(最低7万円〜)」は資本金・従業員数に応じ赤字でも発生 | 法人化における最大の固定費リスク。利益ゼロでも年間最低7万円以上の地方税負担が生じる。 |
| 納期限・申告形態 | 年2回(8月31日、11月30日) 都道府県からの納付書で納付(申告不要) | 事業年度終了の日の翌日から2ヶ月以内 法人が確定申告書を作成して自ら申告・納付 | 法人は決算期ごとに自ら申告手続きを行う義務があり、税理士関与の必要性が高まる。 |
資本金が1億円を超える大企業の場合は、所得だけでなく資本金等の額や付加価値額を課税標準とする「外形標準課税」が適用され、赤字であっても巨額の事業税負担が発生します。資本金の多寡が地方税制においていかに重視されているかが分かります。
一般に知られていない盲点とネットの誤解|事業税は全額「経費」にできる真実
税金を納める側の事業者にとって、最大の関心事は「払った税金を経費にできるのか」という点です。所得税や住民税は、個人の所得そのものに対して課される性質を持つため、事業の経費として処理することは税法上一切認められていません。
しかし、事業税は支払った事業年度において「全額を経費(必要経費・損金)」に算入できます。この規定を知らず、経費から除外してしまっている個人事業主が珍しくありません。
会計上の仕訳で使用する勘定科目は「租税公課」です。例えば、8月に第1期分として10万円、11月に第2期分として10万円を納付した場合、合計20万円をその年の経費として計上できます。これにより、翌年の所得税および翌々年度の住民税・事業税の計算の基礎となる所得額をダイレクトに圧縮することが可能です。
ここで留意すべき落とし穴が「青色申告特別控除の足し戻しルール」です。所得税の確定申告において、最大65万円の青色申告特別控除を適用して所得を低く抑えていても、個人事業税の税額計算を行う際には、この65万円が所得控除前の金額へと足し戻されます。「確定申告書上の所得金額は250万円だったのに、65万円を足し戻すと315万円になり、290万円控除枠をオーバーして課税された」という事態が頻発するのはこのためです。
また、確定申告書の第二表にある「住民税・事業税に関する事項」の記載欄を見落とすミスも散見されます。ここに前年中の損失申告や非課税所得の区分を正確に記入しておかないと、都道府県税事務所が税額を過大に算定してしまい、本来支払う必要のない税金を請求されるトラブルへと発展します。
【実態検証】「8月にいきなり十数万円の請求が…」現場の悲鳴と税務署の調査実態
都内でWebマーケティングとコンテンツ制作を手がける30代の個人事業主・Aさんは、2025年秋に届いた1通の封書を見て言葉を失いました。都税事務所から届いた通知には、個人事業税として「28万4,000円」の納付命令が記されていたのです。
「所得税は3月の段階で計画的に納税し、住民税の分割通知も把握していました。しかし事業税という存在自体を意識しておらず、手元の運転資金から急遽30万円弱を捻出することになり、資金繰りが一気に狂いました。税務署に問い合わせたところ、『あなたの申告内容は広告業または請負業に該当するため、第1種税率の5%が課されます』と淡々と言われ、反論の余地もありませんでした」(Aさん)
国税庁出身の税理士への取材によると、現場では近年、クラウドソーシングや受託ワークの普及に伴い「職種区分の見立て違い」を巡るトラブルが多発しています。「自分は文筆業(非課税)のつもりで活動していたが、税務当局から業務実態を精査され、ディレクションやWeb制作の付随業務とみなされて請負業課税された」という事案です。
税務当局は、確定申告書の「事業の名称」や「主な収入の内訳」、取引先企業の業種、支払調書の記載内容などを綿密に突合しています。実態と乖離した業種名義を申告書に記載していると、数年分遡及して事業税が追徴課税されるリスクすら孕んでいるのが現場のリアルな実情です。

2026年最新の税制改正トレンドと【プロの結論】法人化の損益分岐点
事業税を取り巻く環境は、法改正の波によって常にアップデートされています。特に直近の税制改正論議において焦点となったのが、大企業による「減資対策」への規制強化と外形標準課税の適用基準の見直しです。
従来、外形標準課税は「資本金1億円超」の法人が対象であったため、多額の利益を上げながら資本金をあえて9,900万円等に減資して中小企業扱いを受け、事業税の負担を逃れる租税回避が問題視されてきました。これに対し税制改正では、資本金と資本剰余金の合算額が50億円を超える持株会社の傘下にある子会社や、実質的な事業規模が大企業並みである法人を外形標準課税の対象に組み込む網掛けが強化されました。地方税の公平性を担保するための包囲網は年々狭まっています。
【プロの結論】事業税を踏まえた「法人化すべき人・個人にとどまるべき人」の判断基準
個人事業税と法人事業税の比較から見えてくるのは、「どのタイミングで法人化(法人成り)すべきか」という事業戦略上の極めて明確な境界線です。
【個人事業主にとどまるべき人の条件】 年間利益(青色申告控除前)が290万円以下である人、あるいは純粋な執筆業や芸術活動など「非課税業種」に該当する人は、個人事業税の納税義務自体が発生しません。加えて、赤字の年度があっても地方税の均等割(最低7万円)を徴収されないため、売上が不安定な立ち上げ期のフリーランスは個人形態を維持する方が資金防衛上はるかに有利です。
【早期に法人化を検討すべき人の条件】 法定70業種に属し、事業所得がコンスタントに「700万〜800万円」を突破する事業主は、法人化への移行を本格的に決断すべき段階に入っています。この水準に達すると、個人の所得税率(超過累進税率)と個人事業税(最大5%)の合算負担が極めて重くなります。法人化して自身に役員報酬を支払い、給与所得控除を活用しながら法人税・法人事業税の低税率枠(所得400万円以下の軽減税率)へ分散させた方が、会社と個人の手残り合算額で圧倒的な優位性を確保できるからです。
【事業税とは】に関するよくある質問(FAQ)
Q1:所得税の確定申告をしていれば、事業税の申告は本当にしなくていいのですか?
A1:原則として不要です。税務署に提出した確定申告書のデータが各都道府県税事務所に共有され、自動的に税額が計算されて納付書が届きます。ただし、基礎控除等により所得税の確定申告義務がない場合で、事業所得が290万円を超えているときは、住民税・事業税の申告書を自治体へ提出しなければなりません。
Q2:個人事業税を期限までに納めないとどうなりますか?
A2:納期限(第1期:8月31日、第2期:11月30日)を過ぎると、滞納日数に応じた延滞金が加算されます。また、督促状が届いても放置し続けた場合、銀行口座や売掛金といった事業用財産が差し押さえられる法的措置が執行されるため、資金繰りが厳しい場合は放置せず速やかに都道府県税事務所の窓口へ分割納付の相談を行ってください。
Q3:前年に支払った事業税は、いつの確定申告で経費にできますか?
A3:実際に事業税を納付した日付が属する年の確定申告において、全額を「租税公課」として必要経費に計上します。例えば、前年分の事業税を当年の8月と11月に納めた場合、当年の確定申告(翌年3月提出分)の経費として落とすことができます。
Q4:Web制作や動画編集の仕事は、非課税業種になりますか?
A4:自治体の判断によって分かれますが、多くの場合「請負業(第1種・5%)」や「デザイン業(第3種・5%)」と認定され、課税対象となるケースが主流です。単にパソコン作業だから非課税になるということはなく、業務委託契約の内容や納品物の実態に基づいて都道府県側が個別に判定します。
まとめ:事業税のルールを押さえて手元に残る現金を最大化しよう
「ある日突然届く重い税金」として恐れられがちな事業税ですが、その正体は、私たちが日々ビジネスを営むうえで不可欠な道路やインフラ、治安などの公的基盤を維持するための正当な地方負担金です。
年間290万円の控除制度、法定70業種の枠組み、そして全額が必要経費として処理できる税務上の特性を正しく理解していれば、不意の資金難に陥るリスクを完全に遮断できます。夏に届く通知書に慌てることなく、手元に残る現金を最大化するためのキャッシュフロー設計を着実に進めてください。 (出典: 事業 税 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。